研报速递
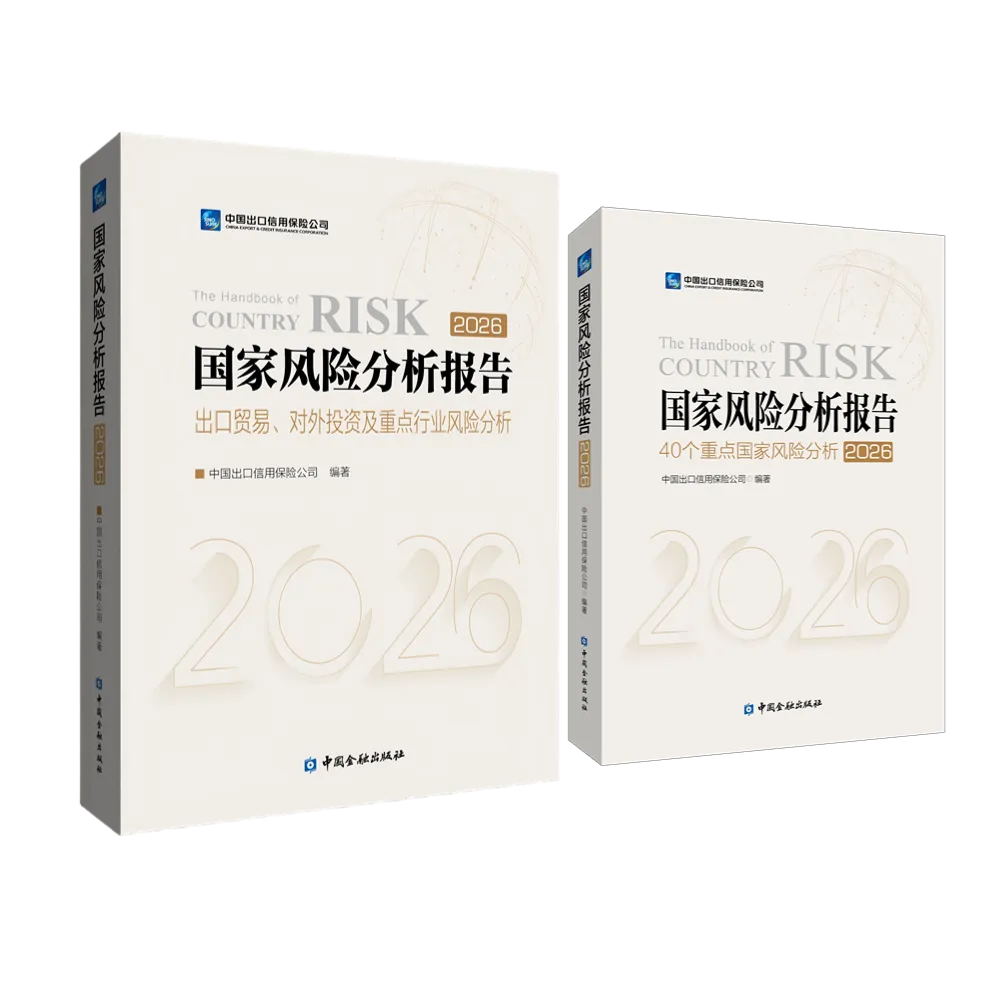
当前,新一轮科技革命和产业变革加速突破,供应链重构深入推进,全球经济增长动能不足,世界进入新的动荡变革期,国际经贸环境呈现出高度的不确定性、复杂性与严峻性。中国信保发布的2026年《国家风险分析报告》对今年全球经贸形势作出简析,为企业决策提供参考。
一、报告视角下的贸易概览
全球贸易延续增长,数字与绿色转型培育新动能。2025年,全球货物贸易与服务贸易规模继续扩大,其中服务贸易增速高于货物贸易,数字交付服务在全球服务贸易中的比重进一步提升。人工智能、电子信息和绿色能源等领域的需求增长,为相关产品和服务贸易提供了有力支撑。亚洲仍是全球货物贸易增长的重要力量,新兴经济体在全球贸易中的作用持续增强,区域合作与产业链协同为贸易发展拓宽了空间。展望2026—2027年,外部需求变化、贸易摩擦及非关税措施等因素,可能对中国企业出口产生影响,绿色规则、技术标准、原产地审查和供应链尽责等方面的调整,也可能对企业市场准入和合规管理提出新挑战。
中国出口结构持续优化,市场多元化增强发展韧性。2025年,中国机电产品出口占比升至61%,高新技术产品出口规模进一步扩大,出口产品向高端化、智能化、绿色化方向发展。电动汽车、锂电池出口保持较快增长,而光伏产品出口则受到价格下行和贸易环境变化等因素影响,新能源产品内部走势有所分化。在市场布局方面,东盟作为中国第一大出口市场的地位进一步巩固,拉美、非洲等新兴市场的重要性持续提升,这种多元化市场布局为中国出口适应外部环境变化提供了坚实支撑。
二、报告视角下的投资概览
对外投资规模稳中有进,质量与价值提升并重。中国对外直接投资总体保持平稳有序增长,呈现从“资产获取”向“能力建设”、从“单点布局”向“体系出海”转变的趋势,推动中国对外投资由传统产业主导向战略性新兴产业和现代服务网络协同转移。根据联合国贸易和发展组织《2026世界投资报告》,2025年中国对外直接投资流量达1743.8亿美元,年末存量规模为3.6万亿美元,分别占全球总流量的9.4%和存量的7.8%,两项核心指标均稳居全球第三位,充分展现了中国企业深度融入全球产业链、促进互利共赢的强劲活力。当前,对外投资更加集中于技术密集型、资本密集型和供应链嵌入型领域,投资方向更加注重技术获取、品牌建设与全球供应链的深度嵌入。
对外承包工程业务稳步扩张,从规模突破迈向结构升级。2025年,中国对外承包工程业务实现历史性突破,全年新签合同额达到2892亿美元,比上年增长8.2%;完成营业额达到1788亿美元,比上年增长7.7%。共建“一带一路”国家工业化、能源转型和城市更新需求形成稳定支撑,重大项目建设持续走深走实。从区域分布看,中东和东南亚成为最具增量贡献的两大核心市场,中亚、欧洲等区域则围绕互联互通和民生合作形成补充支撑;从行业分布看,石油化工、新能源、交通基础设施继续构成主体框架,而数字基建、高端建筑、智慧城市等新赛道则加快成长,推动行业结构进一步优化升级。
三、报告视角下的产业链概览
产业链深度重构,企业需直面“链上突围”挑战。当前,全球产业链正处于深度重构与多重风险共振的复杂阶段,地缘政治与贸易保护主义叠加,倒逼企业直面“链上突围”。从全球行业格局来看,跨境电商竞争格局分化且合规监管趋严;光伏产业进入深度调整期,传统市场增速放缓;船舶行业受环保转型与经济增长放缓影响,市场波动加剧;集成电路在人工智能投资浪潮驱动下迎来国产替代新机遇,但地缘与合规风险如影随形;矿产领域资源民族主义抬头,海外投资与供应链面临重塑;新能源电力领域则遭遇本土化与贸易壁垒交织,投建营风险显著升高。中国制造面临从“产品出海”向“产业链出海”的转型需求,如何在复杂变局中守住产业链完整性与主动权,已成为行业共同的必答题。企业需密切关注各国别风险动态,加强全产业链风险管控,以实现高质量可持续发展。
全球贸易壁垒正经历从“关税手段”向“规则工具”的系统性升级,对企业出海的约束方式发生根本性变化。传统反倾销、反补贴措施仍在使用,但碳边境调节机制、供应链尽职调查、本地化含量要求、数据跨境流动限制等新型规制工具加速落地,覆盖范围从货物贸易延伸至投资、技术、服务全链条。发达经济体以“安全”与“绿色”为名设置准入门槛,新兴经济体则以本地化率和技术转移要求保护本土产业,壁垒形态日益碎片化、隐蔽化。合规不再是通关前的一次性手续,而是贯穿研发、采购、生产、物流全流程的持续性成本。
如需获取《国家风险分析报告》可以与中国信保当地分支机构联系。
内容来源:中国信保国别风险研究中心/区域国别研究院
点击 “阅读原文”直达在线客服