研报速递
8月1日,“代建第一股”绿城管理(9979.HK)召开2023中期业绩发布会。在房地产行业深度调整周期内,公司凭借轻资产商业模式和稳健经营,交出了逆势增长的高分答卷。
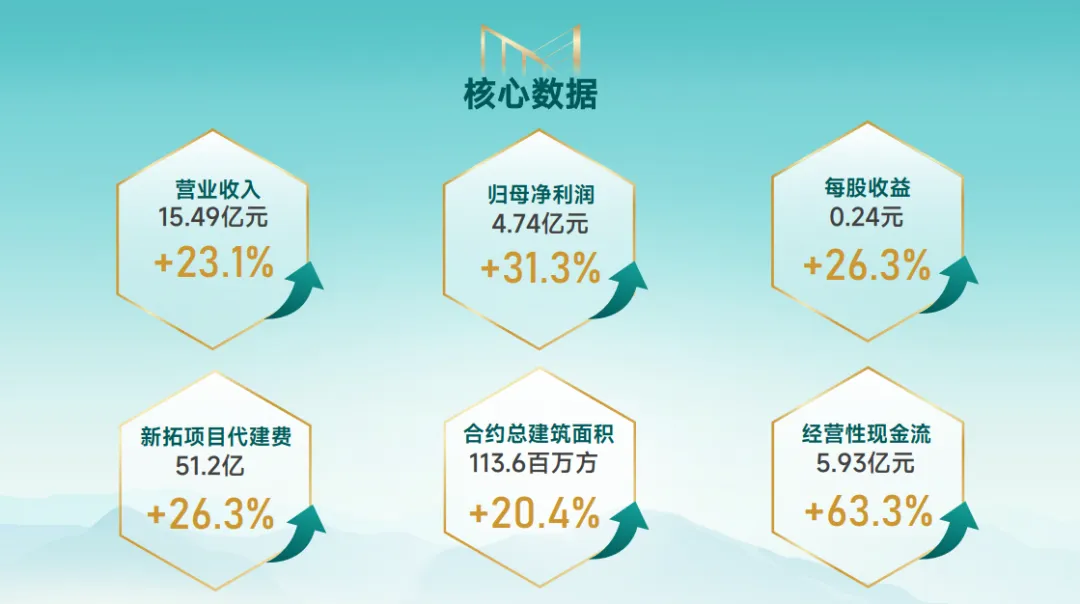
2023年上半年度,绿城管理实现营业收入15.49亿元,较去年同期增长23.1%;实现归母净利润4.74亿元,较去年同期增长31.3%;合约总建面达113.6百万方,同比增长20.4%;新拓代建费51.2亿,同比增长26.3%。
评级:买入 目标价:HK$10.10
绿城管理作为房地产新发展模式中的引领型轻资产服务平台,我们对公司持续看好,并认为本次高管架构调整是一项有益于公司发展的建设性举措。正如公司联席主席所言,是配人,不是换人;未来将持续赋能并进一步配置优秀团队,以扩大绿城管理业务规模及服务范畴。
评级:买入 目标价:HK$9.67
公司变化意味着新一轮扩张,公司对管理层的全新安排,意味着将得到来自母公司的更多支持,这将为公司的下一轮扩张提供动力。我们持续看好公司在行业内的领先地位(近26%的市场份额),资产轻模式,高现金流和高派息率。
评级:跑赢行业 目标价:HK$9.50
公司高管变更是绿城中国持续赋能绿城管理的其中一环,未来在绿城中国“轻重协同”的战略规划下,绿城管理有望持续受益于信息、人员、资源等多维度协同。
评级:买入
评级:买入 目标价:HK$10.54
评级:买入 目标价:HK$10.00
评级:买入 目标价:HK$8.60
评级:买入
评级:优大于市
评级:跑赢行业 目标价:HK$10.00
公司净利润同比增长31%至人民币4.74亿元,与我们预计2022- 2025年复合年增长率约30%一致。可观的营利增长是由23%的收入增长、毛利率扩张和成本费用压缩驱动的。公司对国有企业和金融机构的战略布局和项目增加,致使商业代建收入增长,整体新拓代建项目代建费增长26%至51.20亿元,为公司可持续增长前景提供了有力支撑。
评级:推荐
评级:买入
评级:买入 目标价:HK$8.5
评级:买入