研报速递
2026年,国内AED(自动体外除颤器)政策持续加码,公共场所配置提速,行业正从增量普及转向国产替代深化阶段。
图1 《国民健康“十五五”规划》通知
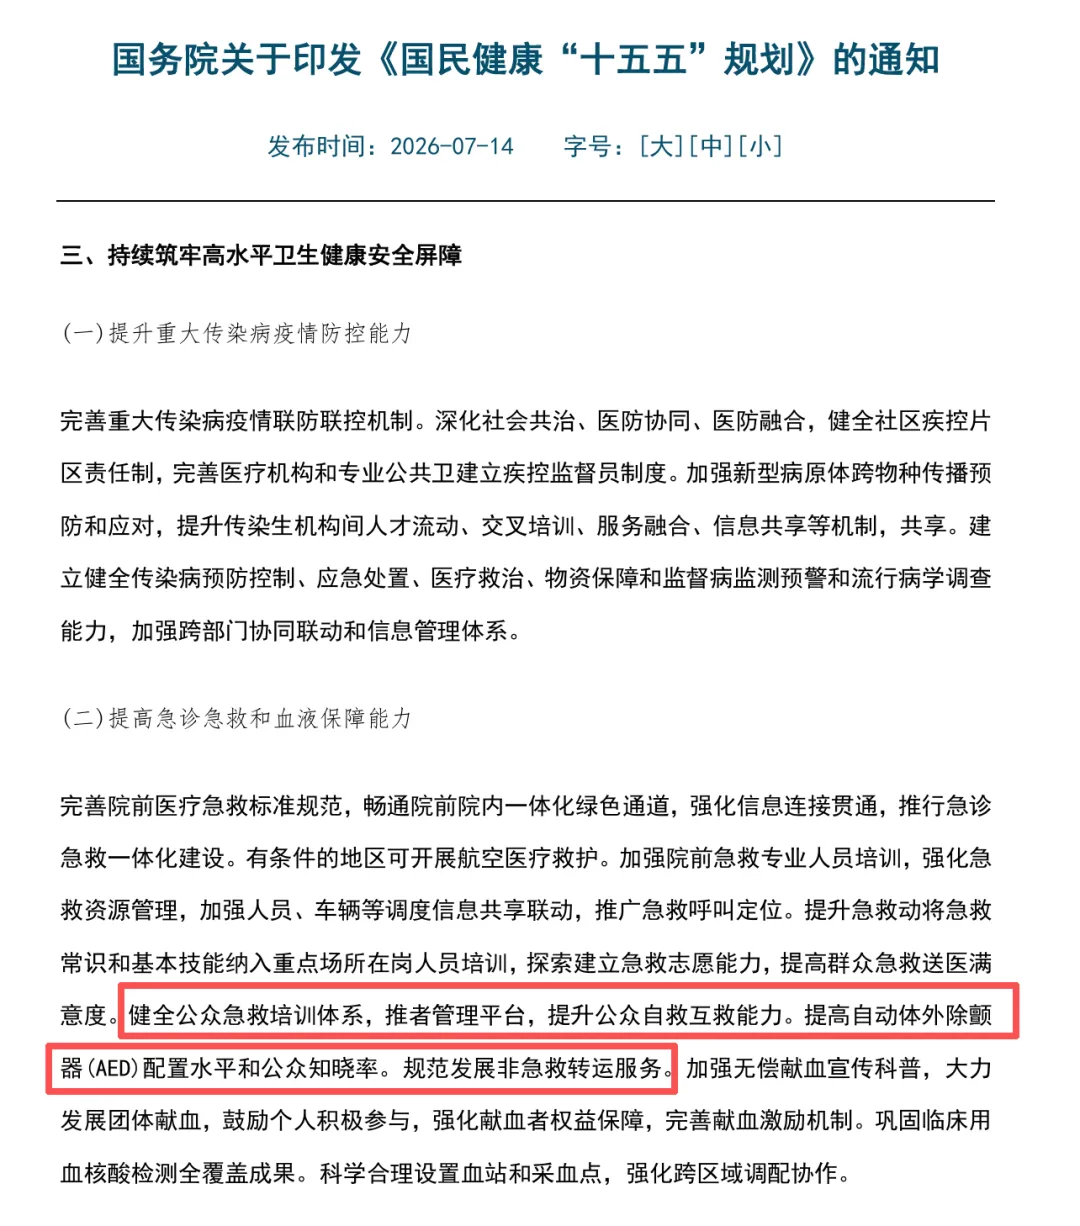
图片来源:中国政府网
截至2025年底,全国公共场所AED每10万人约15台,与日本(约555台/10万人)、美国(约317台/10万人)相比仍有数量级差距,市场远未见顶。竞争焦点也从单纯的产品比拼,转向中标落地、售后运维与整体急救方案的综合较量。
本文基于公开采购与销售数据,梳理2026年国内AED市场格局,拆解头部国产厂商的竞争态势。
01
制度破冰与政策驱动共振
AED国产替代迈入深水区
从行业发展历程看,AED国产替代并非一蹴而就。2017年以前,AED作为风险最高的III类医疗器械,其急救属性决定了难以开展传统人体临床试验。
在国外,此类产品多采用同品种对比方式获批,但国内此前缺乏相应的审评政策可循,企业合规上市路径狭窄。国内市场长期由飞利浦、卓尔、日本光电等进口品牌主导,设备价格较高,全国公共场所AED配置量一度仅以千台计,每10万人口拥有量趋近于零。
真正的制度分水岭出现在2017年。
2017年1月16日,CFDA正式发布《体外除颤产品注册技术审查指导原则》,明确了AED产品可通过与已上市同品种产品对比的方式进行临床评价。久心医疗作为助力该指导原则制定的企业之一,较早跑通了这一审评路径。
图2 《体外除颤产品注册技术审查指导原则》
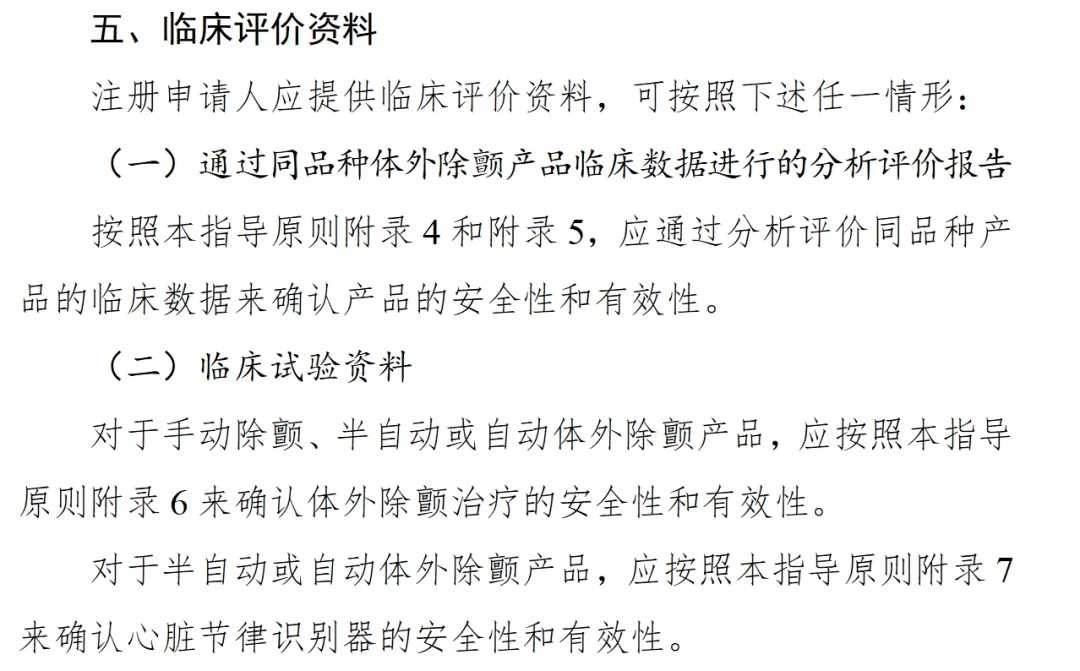
图片来源:中国医药器械审评中心
根据国家药监局注册信息,久心医疗iAED-S1(注册证号:国械注准 20183080189)于2018年5月通过这一新路径获批上市,是国内首家取得三类 AED注册证的国产产品,成为国产AED由 “零星” 走向 “批量” 的标志性节点。
制度破冰为国产供给打开了空间。与此同时,需求侧政策持续加码,推动供给能力加快转化为实际采购。
02
中标数据成市场标尺
久心医疗以 45.91% 市占率稳居国产AED第一梯队
近年来,多地急救条例陆续出台,北京、上海、深圳、杭州等城市先后提出建设社会四分钟急救响应系统,对学校、交通枢纽、体育场馆等公共场所的AED配置提出硬性要求,院外急救网络建设明显提速。
图3 地铁站配备AED
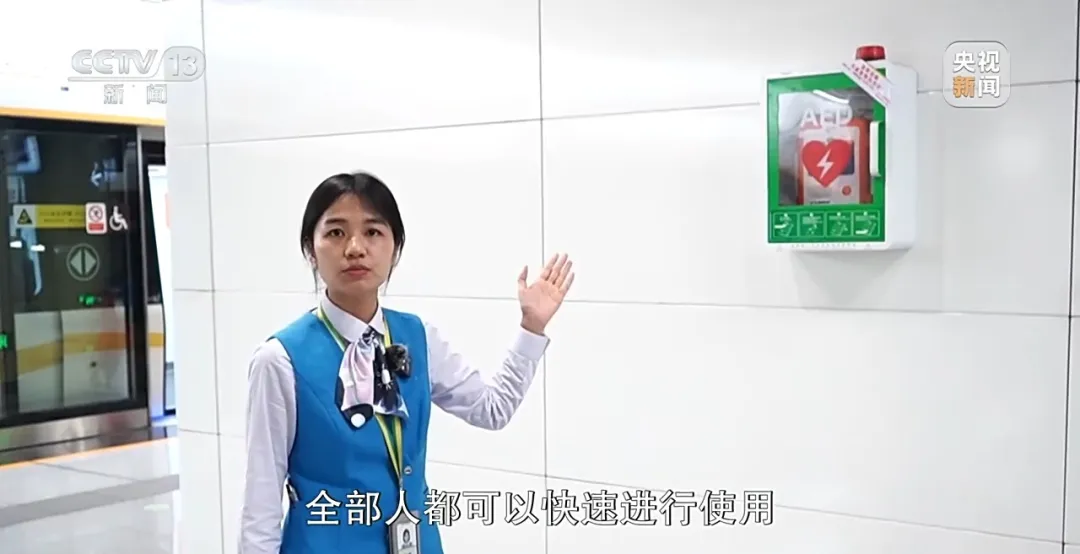
图片来源:央视新闻
在此背景下,国产AED凭借产品性能、本地化运维与售后响应优势,加速拿下政府采购订单。同时行业门槛抬升:硬件不再是唯一竞争力,中标履约与全周期服务能力成为采购方重点考核项,具备落地服务能力的国产厂商开始脱颖而出。
衡量厂商实力通常有两个口径:出货量与政府采购中标量。相对而言,中标数据更能反映公共场景的真实落地能力。
众成数科医械云标讯MDBIDS统计显示,2026年第一季度,国内AED市场销量靠前依次为久心医疗(45.91%)、迈瑞医疗(20.84%)、安保医疗(16.09%)、科曼(8.12%)、普美康(6.84%)等,前三强均为国产品牌,合计市占率(CR3)超过 82%,行业已从 "外资主导" 迈入 "本土领跑" 新周期。
图4 2026年第一季度自动体外除颤器(AED)最具影响力品牌榜(按照销售数量)
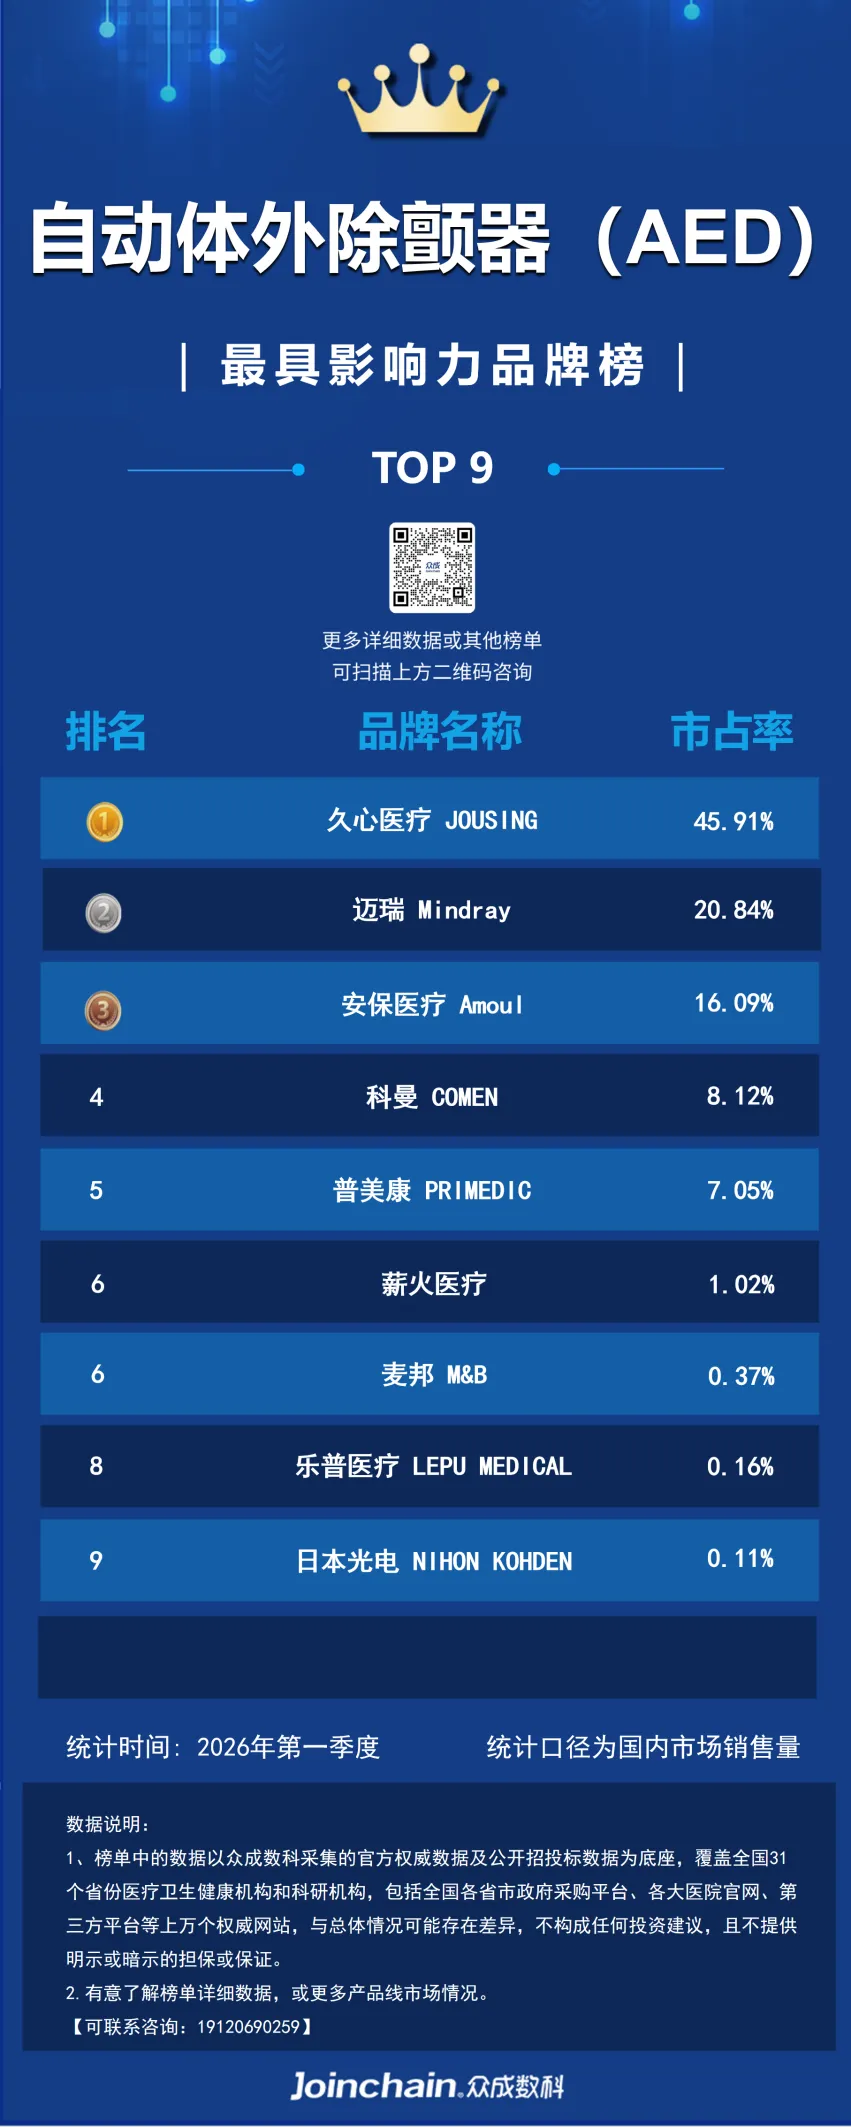
数据来源:众成数科-医械云标讯MDBIDS
综合来看,市场梯队趋于清晰:第一梯队为稳定大额中标、多地项目落地的头部国产厂商;第二梯队为区域型厂商与外资品牌。对学校、地铁、文旅、卫健等B 端采购方而言,中标市占率已成为选型时的主要参考指标。
在这一格局中,久心医疗的表现尤为突出。据众成数科医械云标讯MDBIDS统计,2026 年第一季度,久心医疗以45.91%的销量市占率居中国AED市场第一。
作为国内首家获三类医疗器械AED注册证的企业,久心公开装机量已超10万台,拥有广州南站 "一机七救" 等累计300余例成功救治记录。其高市占率主要得益于齐全合规的产品资质、本地化急救运维体系,以及配套的急救培训与智慧 AED管理平台;这些能力使其可适配卫健、教育、交通等多场景招标需求,相关产品已落地全国交通枢纽、体育场馆、学校等场所。
03
竞争焦点升级与趋势展望
全链路能力比拼下的国产AED机遇与挑战
当下AED招标的评分维度,正从设备价格延伸到平台化管理、设备巡检、急救科普与应急响应等全链路服务。
业内分析指出,采购决策逻辑已发生转变:以往招标方更关注设备单价,如今更看重设备稳定性、管理系统深度、售后响应速度与既往成功救治案例。单纯硬件厂商增长空间受限,具备软硬件一体化服务能力的品牌,更容易持续获得批量订单。
头部厂商的竞争,本质上是 "设备 + 平台 + 服务" 综合能力的竞争。
从行业走势看,一线城市重点场所AED配置以存量运维与补点为主,政策及财政资源持续向县域乡镇倾斜释放增量,县域、乡镇等下沉市场将成为AED核心增量,招标监管日趋规范,行业加速向头部国产厂商集中。
但公众急救认知仍待提升,部分点位“装而不用、用而不维”的问题依然存在,对照健康中国配置目标,社会急救网络建设任重道远。
国产替代是AED行业主线,中标落地数据是品牌实力的客观标尺。以久心医疗为代表的第一梯队国产企业,正依托可观的中标规模、成熟硬件产品与全场景急救服务能力领跑赛道。
行业已告别单纯硬件铺设阶段,未来比拼的是整套急救体系的建设能力,国产厂商仍需持续迭代产品与服务,助力国内院外急救网络完善。
数据说明:市占率及榜单数据引自众成数科医械云标讯MDBIDS(2026 年第一季度,统计口径为国内市场销售量);装机量与成功救治案例等公开信息来自企业披露及媒体报道。

本期粉丝福利
后台发送“10月刊”,即可免费获取10月合集资料,包含多个国际贸易、招采数据报告以及市场动态。