研报速递
一句话摘要:中国银河证券策略团队在《美股AI泡沫目前处于什么阶段?》里给的判断是「狂热阶段的后期」——估值已被业绩消化,但五个观察指标里已有三个进入风险区,风险正从上游向中游集中,2027 年是债务到期与资本开支的关键节点。
说明:本文为该报告及 11 月 11 日线上分享内容的复述与提炼,所有观点归属中国银河证券策略团队与分析师杨超、孔玥,不构成投资建议。文中数字均为报告给出或主讲人在分享中的口述、测算。
11 月 11 日的一场线上分享里,中国银河证券策略首席分析师杨超讲解了该团队 10 月 31 日发布的策略专题《美股AI泡沫目前处于什么阶段?》。他在开场给出的总体判断分三层:当前美股 AI 泡沫处于局部高估值、盈利预期即将见顶、且高度依赖债务融资扩张的复杂阶段;从产业视角看,AI 产业正处在「狂热阶段的后期」;从市场视角看,2027 年是关键的时间节点。
他同时强调了一句限定:目前还没有进入转折点,无论产业还是市场都是如此。
报告认为,本轮与 2000 年科网泡沫最本质的差异,在于估值层面的泡沫过去一年已被显著压缩、被业绩兑现消化,估值抬升有盈利支撑,不是单纯靠流动性和叙事推动。但另一面的风险更突出——杠杆压力明显,且 GPU 抵押贷款一类衍生品的传导链条又长又隐蔽。方法上,报告用「局部一般均衡」框架,从产业上游、中游到下游做传导拆解,再叠加宏观、估值、政策三条线索。
杨超先回答「泡沫有多大」。他特别说明,对 AI 这类高成长板块,单看市盈率、市销率的指导意义有限,短期估值并不是最有效的信号,所以更看总量金融指标。
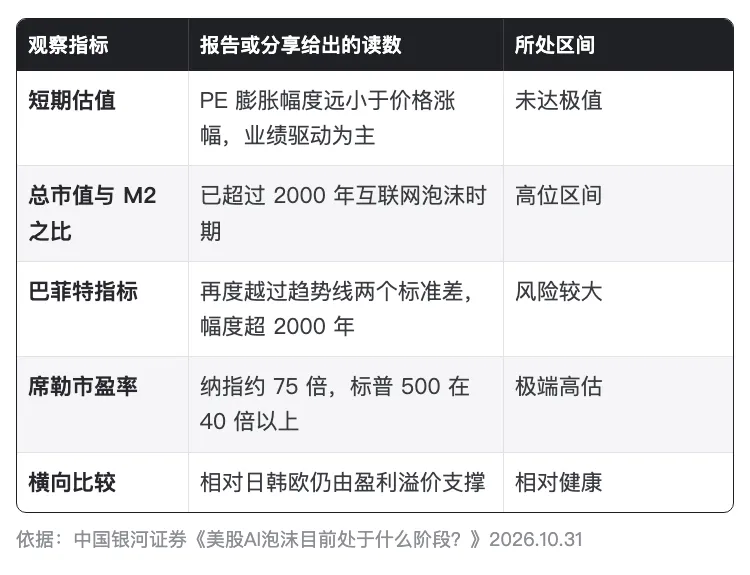 五个观察指标:报告与分享给出的读数
关于席勒市盈率,报告对纳斯达克用十年周期平滑重新做了测算。杨超口述的读数是:截至 10 月,纳指约 75 倍,处 2000 年以来的高分位;标普 500 在 40 倍以上,已接近 2000 年约 44.2 倍的高点。他还补了一句历史参照:若以 16–17 倍为当时的安全区域,即便 2002 年一季度泡沫回落之后,标普 500 也只降到 20 倍左右,没有真正回到安全区。
纵向比较同样不便宜:纳指 100 与罗素 3000 的市值与营收之比,已处 2014 年以来约 96% 分位;标普 500 与纳斯达克的股权风险溢价已跌入负值,股票性价比很低,市场对盈利兑现的容错率不高。
报告的归纳是:五个指标里三个进入风险发酵区间,这一点要认清;但盈利支撑给美股留了安全垫,科技龙头的高估值主要集中在营收定价层面而非资产定价层面,市值扩张与基本面大体吻合。
报告把上一轮科网定价拆成四段,杨超在分享里逐段对照当下。
第一阶段,1995 年至 1998 年 10 月,孕育蓄势。 信息技术板块在全球一枝独秀、业绩有支撑,创新技术从实验室走向商业化,产业占美国 GDP 比重持续攀升,低利率环境为估值扩张提供流动性。这一段并不是资本炒作。
第二阶段,1998 年四季度至 1999 年四季度,加速与叙事扩散。 定价从盈利预期切换到流动性驱动,紧急降息与互联网叙事传播形成共振。这一年里风投规模创新高,共同基金不断攀高,并购交易数量与风投机构数量都出现翻番甚至超过翻番的增长。杨超认为,这一阶段与当下美国的环境最像。
第三阶段,1999 年四季度至 2000 年一季度,狂热与顶峰。 股价上涨完全由估值驱动、与基本面脱节,交易集中度极高,涨幅几乎全部来自信息技术板块,市场对利空的敏感度非常低。1999 年中期后宏观过热、通胀抬头、货币政策转向连续加息,市场起初并未理性反馈,反而呈现非理性繁荣。
第四阶段,2000 年 3 月至 2002 年 1 月,出清与回归。 股价大幅下跌、基准利率大幅提升,调整历时约两年;2001 年美国经济进入衰退,监管与制度层面加速出清。杨超提示,这一段与当前中期选举之后的环境、与 2000 年 3 月之后的加息行为有一些类似。
报告把 AI 产业链拆成三段看传导,结论是上游相对安全、中游分化、下游滞后。
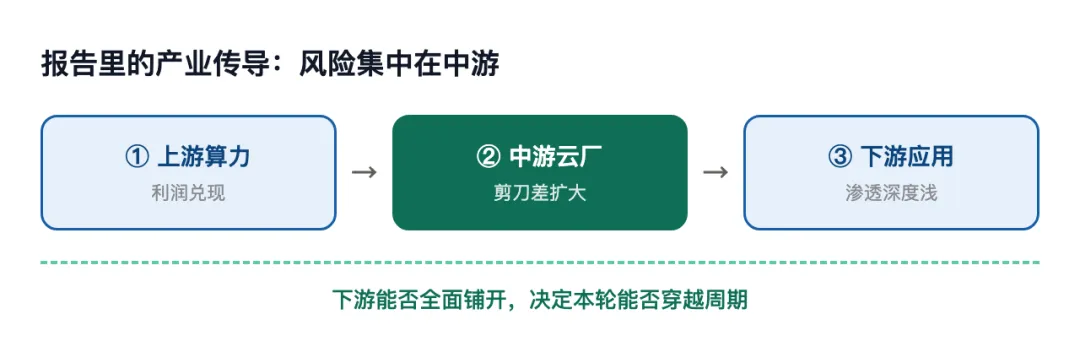
上游算力硬件与基础设施,目前是利润兑现带动估值上行,收入增长主要由需求与价格驱动,而非资本投入堆砌;营收增速跑赢资本开支增速,资本密集度下降。但有一个价格信号值得注意:杨超提到,GPU 租金从 2025 年三季度约 1.9 美元一小时,抬升到 2026 年 9 月接近 4 美元一小时,价格翻倍对中下游盈利形成明显压制。
中游云平台与模型层,四大云厂商出现分化:微软、Meta 仍有上行动能,亚马逊、谷歌已开始收缩。与上游的供需关系尚未出现大的断裂,但资本开支增速快于收入,剪刀差不断扩大——芯片厂商库存增长率与云业务增长率出现分化,备货速度系统性快于云端收入增速,库存积压与产能过剩的风险敞口在扩大,资本开支对营收的拉动也在减弱。
下游应用与场景,报告的表述是「渗透率高、深度浅」:多数场景仍停留在试点到局部规模化之间,尚未全面铺开;Token 与算力租赁涨价,使下游的资本开支与盈利同时承压。杨超给出的判断是,本轮若要穿越周期,唯一路径是下游应用场景全面铺开,能否见效仍待观察。
他补充说明,筛公司时只取了各环节的一篮子龙头、未纳入中小公司,是出于数据可获取性、且龙头走势更稳健;若看中小公司,风险可能更清晰。
监管层面。 报告梳理了两党在 AI 上的共识与分歧。共识包括:维持美国在前沿人工智能、高端算力与芯片领域的全球领先地位,认可 AI 在国防、网络安全等领域的战略价值,对医疗、金融、自动驾驶、选举等高风险 AI 系统都认为需要安全护栏,科研投入上方向一致。分歧集中在三层:联邦与州的立法权限划分;预防式监管与创新优先、轻量监管之争;风险优先级以及是否对自动化造成的岗位流失主动干预、对 AI 巨头征税用于劳动力转型。
报告由此列出四条可能形成的制约:既有的 AI 政策框架可能被重构、行政当局的行政令面临审查而在实施上受阻、调查与监督加强对前期合作与资金流向的清查、相关工作组可能通过预算程序受到质疑或被立法约束。杨超的判断是,这些在中短期会对 AI 叙事形成阻滞,长期看两党大方向并无太强分歧。
融资层面。 AI 行业,尤其中下游与产业链上的中小企业,仍高度依赖债务融资扩张。报告写到,10 年期美债收益率一度上行,实际融资成本抬升,而资本开支仍在高位;在高利率环境下,这一模式面临压力。2027 年四大云厂商的债务到期规模处于高位预期,叠加资本开支有增不减,报告认为债务对付压力可能侵蚀自由现金流,向产业链中小标的延伸压力更大。
信用市场是先行信号。 美国数据中心 ABS 融资规模不断攀升,2026 年前三个季度已超过 2025 年全年;大型云厂商五年期 CDS 利差上行,企业信用债利差处于高位。杨超提示,泡沫破裂可能先从信用市场的违约事件开始,美股违约事件值得作为先行信号追踪。产业端,报告预期 2027 年芯片厂商收入增速可能明显回落,芯片与云厂商的资本开支增速在 2026 年见峰后转为下行;上游的 EPS 与毛利率可作为盈利端的预警信号,用来判断是否进入拐点。
收尾时杨超重申:本轮与 2000 年最本质的差异是估值已被业绩消化,但杠杆压力与衍生品链条更长更隐蔽;转折点可能在 2027 年得到验证,而目前尚未进入转折点。
报告给出的思路是「跨周期配置」:从宏观到金融再到流动性做整体审视,寻找盈利能力强、业绩支撑足、自由现金流充裕的龙头;中小板块不建议过多关注;重点跟踪费城半导体指数权重股的走势与风险,以及下跌之后的反弹机会,同时关注美股违约事件、2027 年芯片收入增速与资本开支拐点。报告列出的风险提示为:美国国内政策力度及效果不及预期、加息预期反复、市场情绪不稳定。
杨超最后说明,这次分享对应的是一份深度报告,有兴趣可下载报告原文细看;对 A 股的传导,本次分享明确暂不展开。
报告信息:中国银河证券「策略研究·策略专题」《美股AI泡沫目前处于什么阶段?》,2026 年 10 月 31 日发布,分析师杨超、孔玥;本文依据 2026 年 11 月 11 日该报告线上分享内容整理,主讲人杨超(中国银河证券策略首席分析师)。
本文为公开报告及其分享内容的复述与提炼,观点归原机构与分析师所有,不构成任何投资建议。市场有风险,决策需谨慎。