研报速递
一、公司概况
业务板块
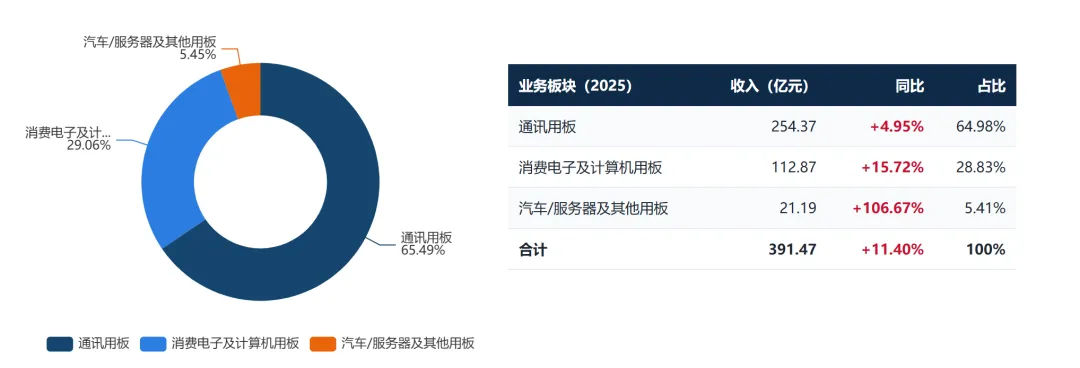
公司主要业务板块分别是通讯用板(手机、路由器、交换机),消费电子及计算机用板(平板、笔电、可穿戴、AI 眼镜、游戏机),汽车/服务器及其他用板(新能源车、AI 服务器、光模块)三大板块。最大业务板块通讯用板(苹果手机 FPC/SLP 主板),盈利稳定但毛利率不高( 19.03%),提供稳定现金流;增长引擎是汽车/服务器用板(AI 服务器配套收入翻倍、AI 眼镜收入翻 4 倍),以及消费电子中的 AI 端侧新品,这是利润率结构改善的核心看点(1H26 服务器+汽车业务综合毛利率已达 37.4%)。
主要客户
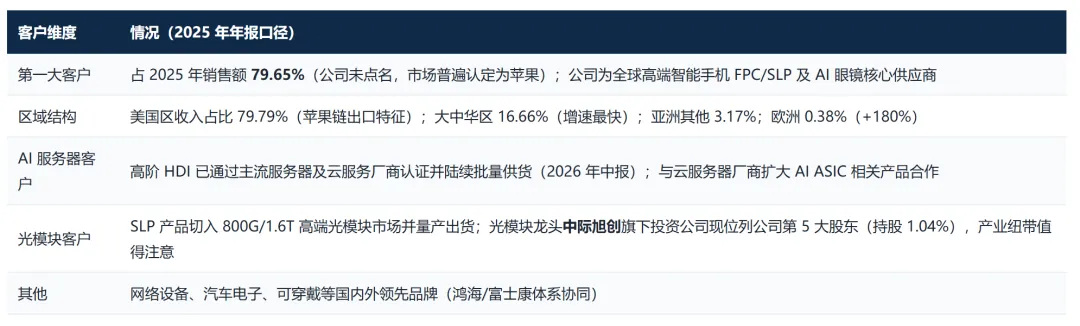
公司近 80% 收入来自单苹果这大客户,客户高集中度带来订单稳定性与工艺壁垒(苹果对 FPC 供应商认证周期长达数年),但也意味着公司业务与苹果高度绑定, iPhone 销量、单机 FPC 用量与份额分配的边际变化会被放大,如2022 年(归母 50.1 亿,历史峰值)与 2023 年(-34.4%)利润剧烈波动;另外公司近两年业绩增速掉队,低于行业,也是业务结构太依赖苹果,业务方向转型AI服务器等高爆发品类的速度,明显慢于同业公司。
二、行业产值、公司份额
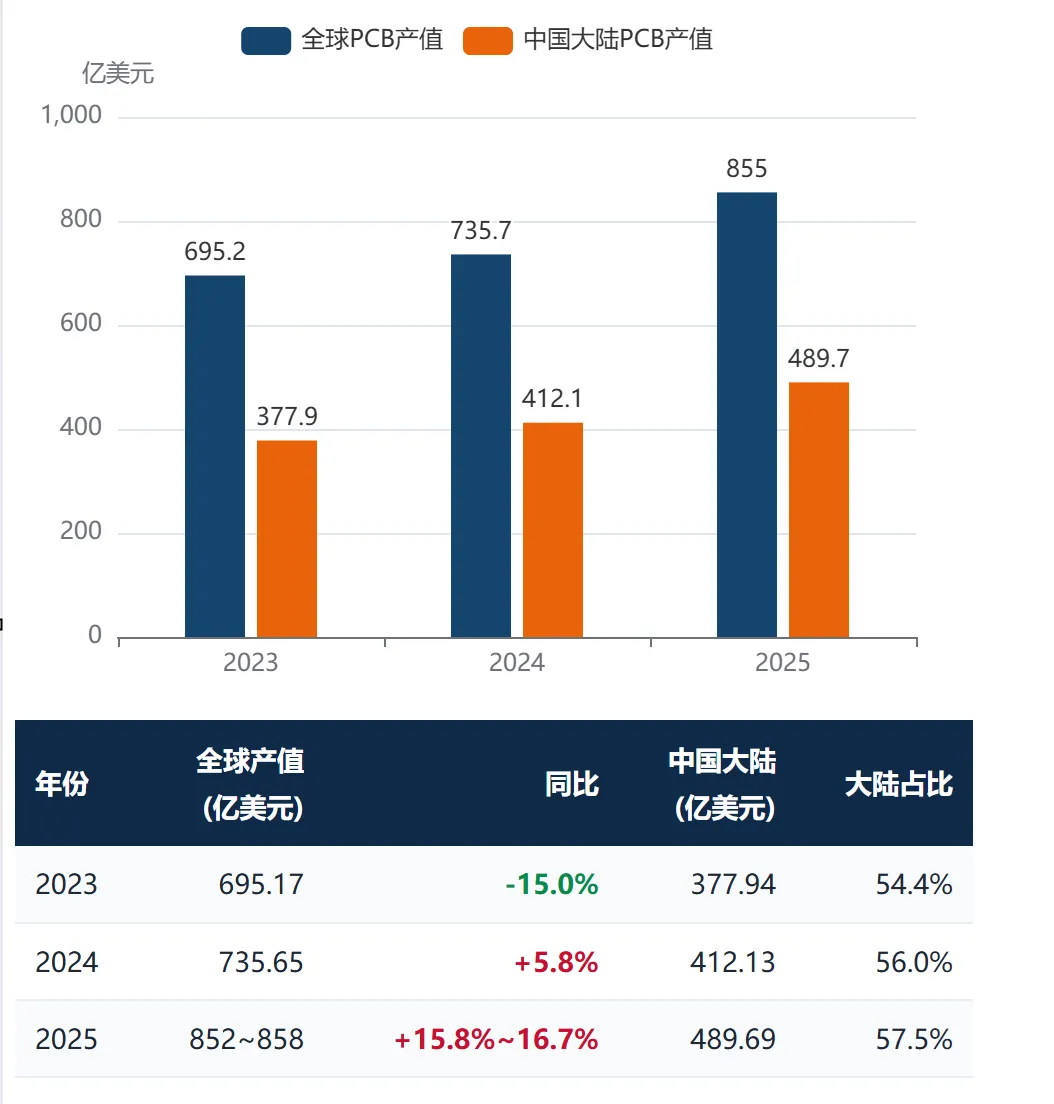
2023 年消费电子去库存产值大跌 15%;2024-2025 年 AI 服务器、高速交换机、HDI(2025 年全球产值 157.69 亿美元,+26.0%)驱动强劲复苏。
全球及中国大陆 PCB 产值(亿美元)| 信源:Prismark机构
鹏鼎控股市场份额
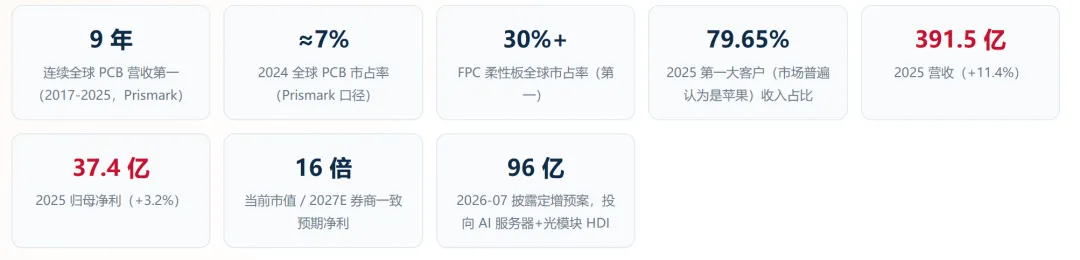
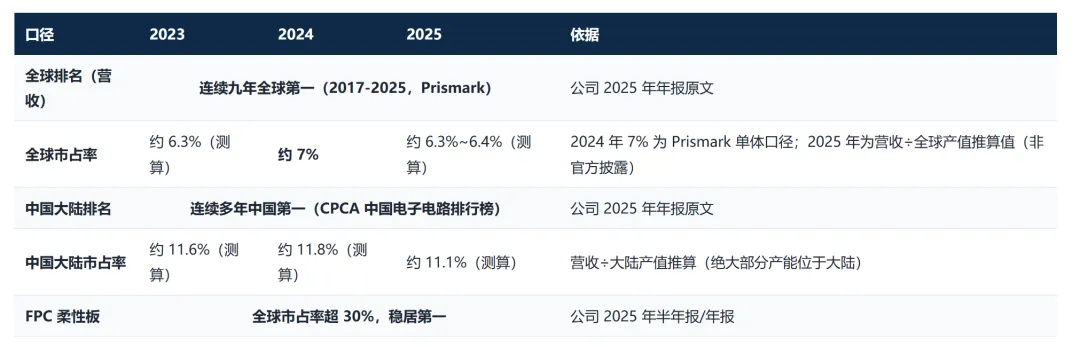
2025年鹏鼎产值份额还是第一,因转型AI相关业务慢于头部同业,市占率被 对手侵蚀。2025 年鹏鼎营收 +11.4% 跑输行业增速(+15.8%~16.7%),按营收测算的份额小幅摊薄(约 7% → 约 6.4%);主要原因:AI 算力 PCB 增量红利先被胜宏科技(AI 服务器 PCB 全球份额约 35%)、沪电股份(约 25%)吃走,鹏鼎的手机通讯板基本盘(占比 65%)处于低增速区间。
三、财务情况
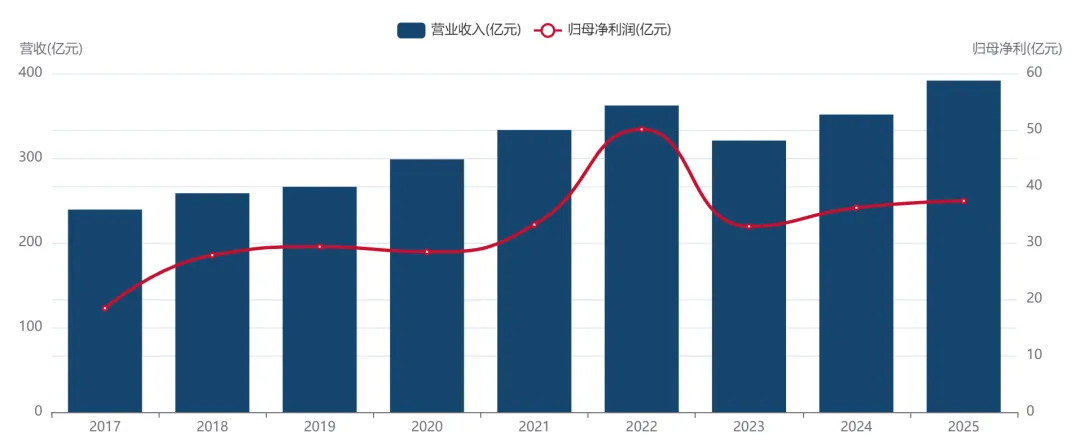
2017-2025 营收与归母净利润
财务指标
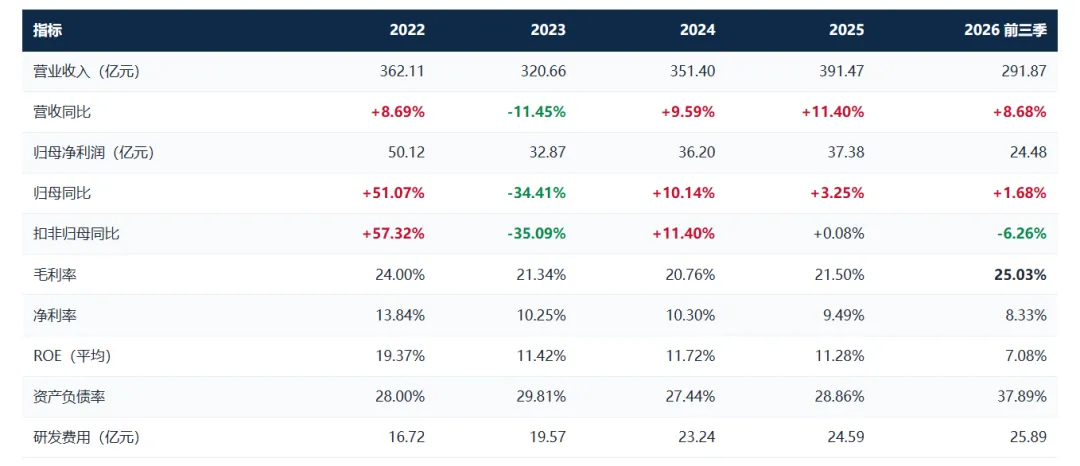
2025 年营收 391.5 亿元创历史新高,但归母净利 37.4 亿元仍低于 2022 年峰值(50.1 亿),主因扩产折旧、原材料涨价、汇率波动持续压缩利润率。
2026 前三季度毛利率 25.03%,同比提升约 4.4 %,出现拐点回升信号,反映高阶 HDI/SLP 产品结构升级开始兑现;净利率(8.33%)与扣非(-6.26%)仍被研发费用(研发前三季 25.89 亿,同比 +51%)、汇兑损失(上半年 4.48 亿元)和财务费用拖累。
季度节奏在改善,2026H1 营收 +5.14%,Q3 单季营收约 119.7 亿元、同比 +14.2%(测算),明显提速;Q3 单季归母约 11.6 亿元、同比约持平。
现金流扎实,2025 年经营现金流净额 72.86 亿元(净利润现金含量 196%),连续多年高于净利润;2025 年每股股利 1.00 元(分红率约 62%),当前股价对应股息率约 2.0%。
加杠杆扩产,资产负债率由 2025 年末 28.9% 升至 2026Q3 的 37.9%(有息负债约 94 亿),叠加 96 亿定增预案,AI 扩产是“重资产投入先行”的买卖。
四、近两年增速掉队简析
同业公司对比
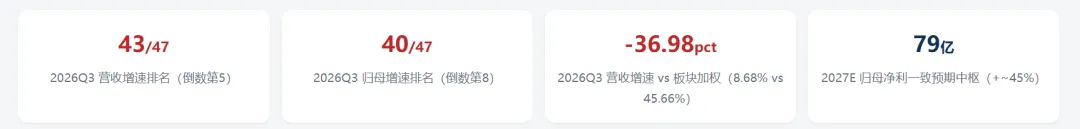
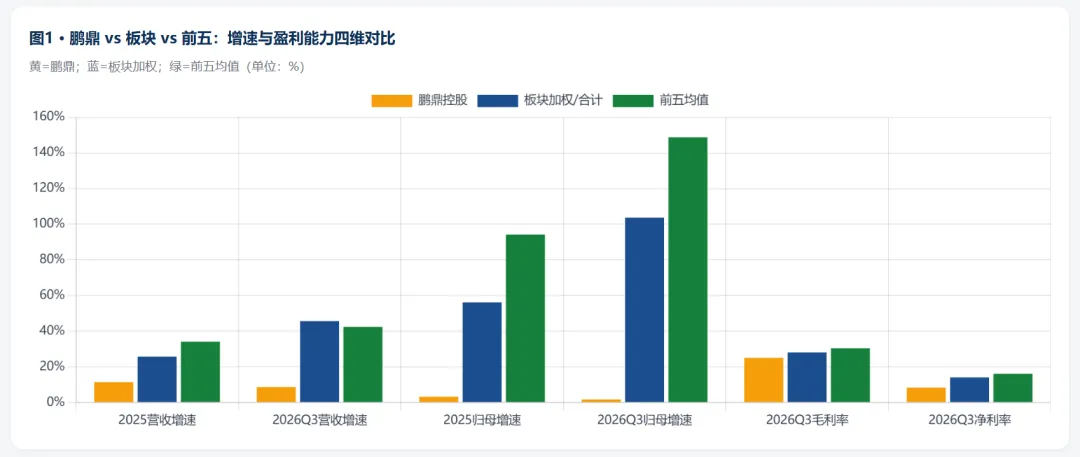
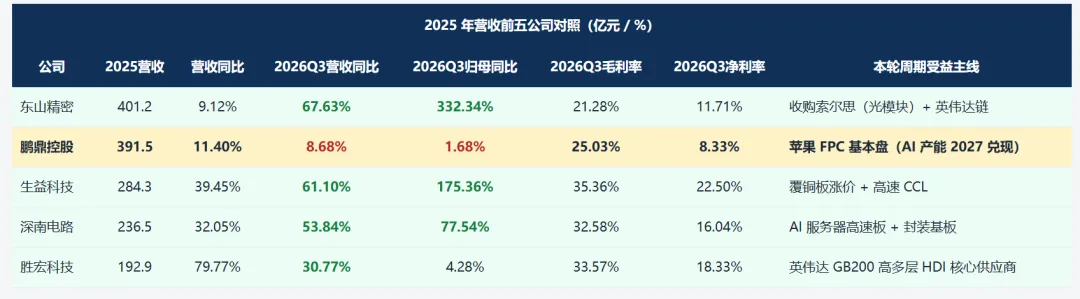
(1)掉队主要原因:深度绑定"苹果消费电子链",切入"AI 算力链"的速度迟缓。
2025~2026 年PCB板块业绩高增由两条主线驱动:AI 服务器高速多层板/HDI(代表公司沪电、胜宏等)和覆铜板涨价(代表公司生益科技,金安国纪/南亚新材/华正新材)。而鹏鼎 2025 年收入结构:通讯用板 254.4 亿(65%,毛利率仅 19%)+ 消费电子及计算机 112.9 亿(29%,毛利率 27%)——94% 的收入绑定苹果端侧消费电子。iPhone 出货量个位数波动、FPC 年度议价降价,决定了基本盘增速天花板只有 5–10%。即使公司AI/汽车服务器板块业务也有翻倍的高增长,由于业务占比的低基数,也无法拉动整体业绩快速增长。
AI 产能投放比同行晚了约两年,2025~2026 恰是"认证+建设+爬坡"期
AI 高速板需要提前 2–3 年布局产能与客户认证,如胜宏 2023~24 年即提前扩产高多层卡位英伟达 GB200,2025 年直接兑现 79.8% 增速。鹏鼎的 AI 产能时间表:泰国一厂 2025 年 5 月才试产(高阶 IHDI、HLC 及光通讯模块,正爬坡+认证中);淮安 80 亿扩产 2025 下半年启动、2026 年底 IHDI/HLC 产能才翻倍;淮安 110 亿 HD 园区 2026 年 3 月签约;深圳第三园区(100 亿)2026 年 5 月公告;96 亿定增 2026 年 7 月启动。产能 2026 年底就位 , 收入与利润的兑现最快也要在2027 年。(券商普遍预测2027 年定为公司业绩"爆发年")。
(2)费用、折旧因素:费用前置吞噬了全部毛利率改善,重资产投入期,折旧先行,拖累利润。2026 前三季度公司毛利率 25.03%,同比增长 +4.39pct(主因AI/光模块占比提升+产品结构优化);但期间费用率 16.04%,同比 +5.97pct,把毛利率改善全部吃掉。其中研发费用 25.89 亿 ,同比 +51.1%(研发费率 8.87%),高阶 HDI、SLP/mSAP、3.2T 光模块、CoWoP 封装等推高研发费用;财务费用5.46 亿 ,同比增加7.44 亿,主因上半年汇兑损失 4.48 亿 ,另外近几年高额资本开支对应增加了借款利息。
26年资本开支计划 168 亿元创历史新高,2026Q1 在建工程较年初 +61.66%。新厂房设备转固后折旧立即计入成本,而对应收入要等产能爬坡 2~4 个季度后才释放(招商证券对 2025Q3 业绩点评,"业绩下滑受折旧、费用拖累")。若 2027 年 AI 订单如期放量,折旧被收入摊薄;一但放量不及预期,巨额折旧将持续吞噬利润。
(3)公司自身业务结构原因,25年391 亿的营收体量 ,超 90% 以上业绩都是原先成熟业务贡献,新业务弹性被稀释。AI 服务器收入 2025 年增长超 100%、光模块 2026H1 增长 11 倍,但绝对体量小(2026H1 AI 服务器近 10 亿、光模块 6.26 亿,合计占营收约 9%),对 391 亿总盘拉动仅几个百分点。太过依赖苹果链 ,FPC 的结构性低毛利;通讯用板毛利率 19%,拉大了与同业如沪电、深南、胜宏等的毛利差距,主因不是制造能力(鹏鼎 FPC 全球份额 30%+、良率行业顶尖),而是客户与产品属性:苹果链代工模式、年度降价谈判、成本加成定价,而同业对手已更多自身份额布局在 AI 高速板,当前处于供不应求的高毛利窗口。全球第一的份额在"成熟红海",本轮周期的高毛利在"AI 蓝海",鹏鼎正在从前者迁移向后者。
五、后续增长预期及业绩支撑
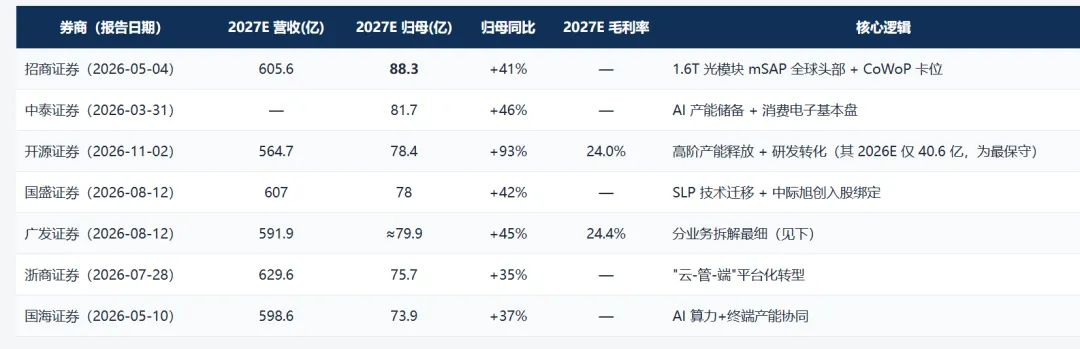
主要券商对鹏鼎 2027 年归母净利润的预测区间为 73.9 ~ 88.3 亿元(中枢约 79 亿),对应同比 +35% ~ +45%;营收预测 565 ~ 630 亿元(同比 +27% ~ +31%),综合毛利率预测 24.2% ~ 24.4%(2025 年 21.5%)。其中开源证券模型中 2027E EBITDA 从 74 亿跳升至 124 亿,研报分析公司有机会实现"产能利用率+产品结构"双击。
券商一致预期
业绩支撑积极因素
(1)最大增量:AI 服务器高阶 HDI/HLC 批量放量
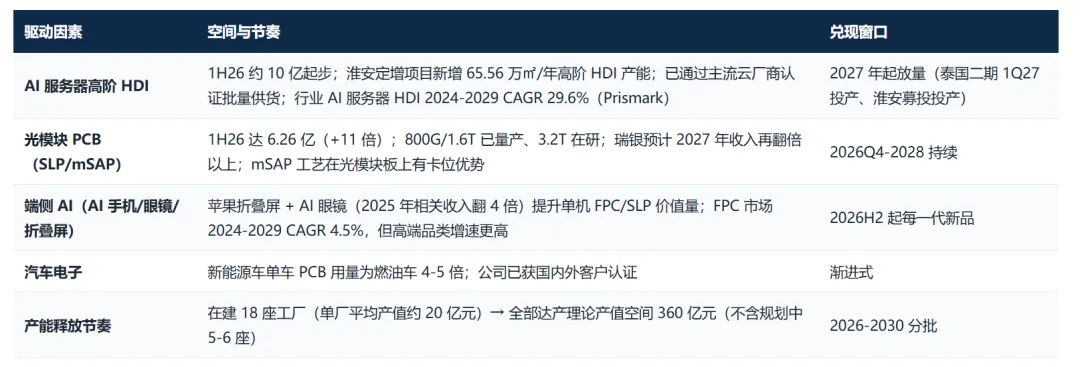
认证已过、供货已启动:高阶 HDI 已通过市场主流服务器及云服务厂商认证、陆续批量供货中;2026H1 AI 服务器收入近 10 亿元,2025 年全年同比增长超 100%。
产能 2026 年底就位:淮安园区 80 亿扩产后 IHDI/HLC 产能 2026 年底翻倍;淮安 110 亿 HD 园区(AI 算力及光模块)+ 96 亿定增精准投向"AI 服务器和高速光模块高密度互连积层板项目";泰国一厂量产爬坡、二三五厂及机械钻孔中心在建(合计规划 7 厂)。
量的测算(广发分业务模型):汽车/服务器用板及其他 2025A 21.2 亿 → 2026E 55.1 亿(+160%)→ 2027E 165.3 亿(+200%) → 2028E 297.5 亿;毛利率 22% → 28% → 31% → 34%。仅此一项 2027 年贡献收入增量约 110 亿、毛利增量约 34 亿,占全公司收入增量的约四分之三。
行业空间:Prismark 数据 2025 年全球 HDI 产值 157.7 亿美元(+26%),其中服务器及数据存储 2025–2030 年复合增速 25.7%。
(2)光模块 SLP(mSAP),潜在的增长第二曲线
SLP 产品已切入 800G/1.6T 高端市场并量产出货,2026H1 光模块收入 6.26 亿元、同比 +11 倍,3.2T 方案已进入研发;招商证券测算 1.6T 光模块 PCB 2027 年对应市场规模约 250–300 亿元,鹏鼎凭借 mSAP 细线路工艺处于全球头部地位;中际旭创全资子公司(旭创投资)已成为公司第四大股东(持股 1.04%)——全球光模块龙头以资本纽带锁定供应链,2027 年放量确定性显著增强;
淮安 110 亿 HD 园区明确用于"AI 算力及光模块产品",产能与订单节奏匹配 2027 年兑现。
(3)原有业务基本盘,苹果业务有机会从"拖累"变"助力"
折叠 iPhone:公司为折叠手机动态弯折 FPC 模块核心供应商,折叠形态单机 FPC 用量与价值量数倍于直板机;AI 眼镜:2025 年相关收入同比增长 4 倍以上,已是全球最大 AI 眼镜 PCB 制造商;AI 手机/SLP 升级:端侧算力提升带动主板 SLP 化、层数与密度升级;台积电 CoWoP 先进封装:卡位领先,招商证券乐观预计 2027H2 进入小批量产。广发预测通讯用板 2027E 280.4 亿(+5%)、消费电子及计算机 142.9 亿(+12%),基本盘不塌方,是 AI 增量得以转化为净利的前提。
2027 年逻辑是否兑现的观察指标
① 汽车用板/服务器用板季度收入及增速
② AI 服务器、光模块收入绝对额;
③ 淮安产能翻倍进度与泰国二厂投产;
④ 毛利率能否站稳 24% 以上;
⑤ 期间费用率是否见顶回落;
⑥ CoWoP 与 3.2T 光模块的客户导入。
增长驱动因素
六、不达预期风险