研报速递
来源|时代商业研究院作者|黄腾飞、郑琳编辑|郑琳
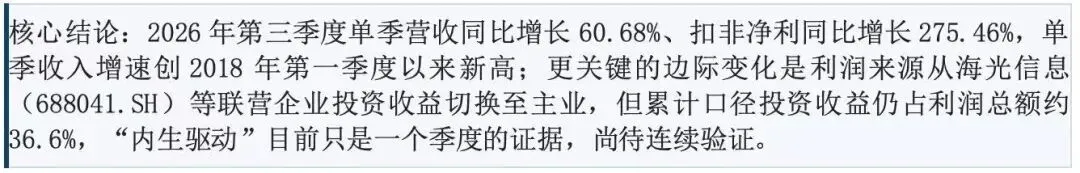
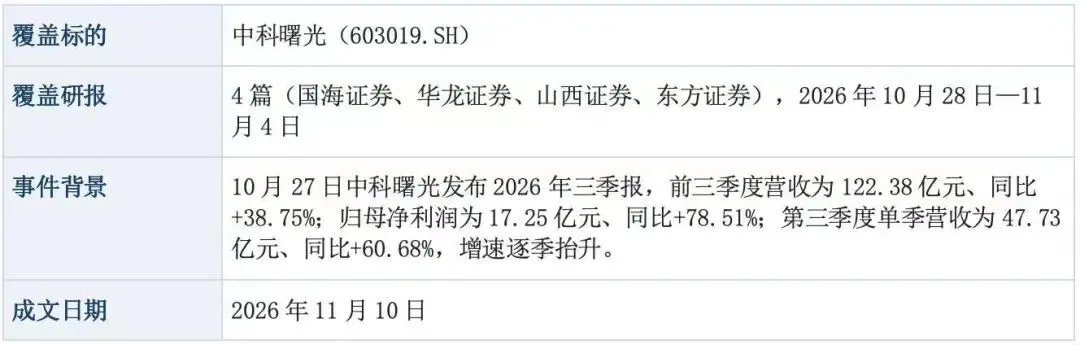
核心结论速览
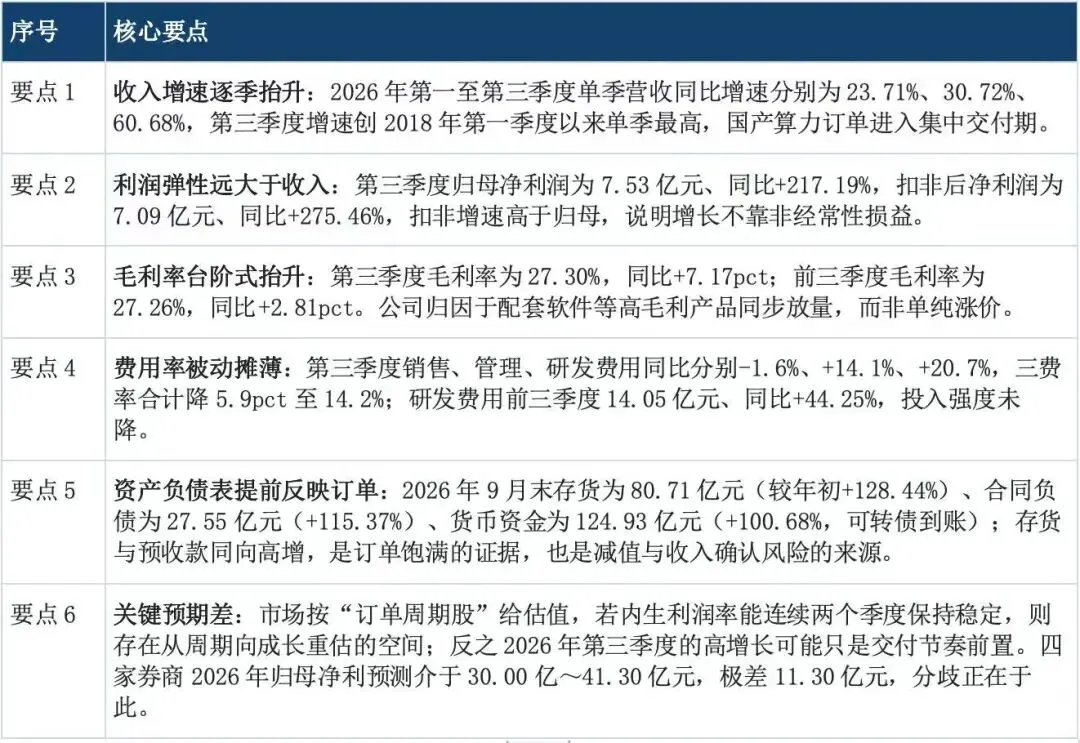
业绩拆解:增速创新高,结构比增速更重要
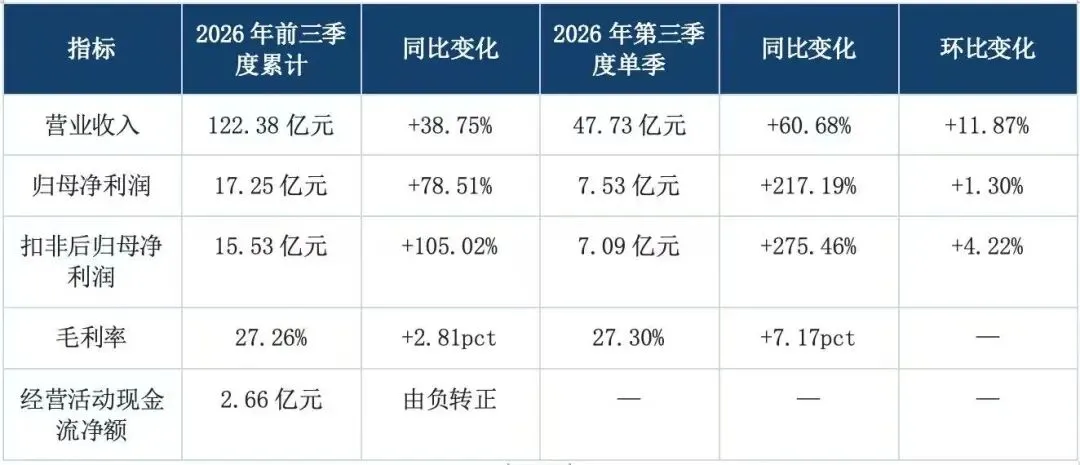
图表1:2026年中科曙光前三季度主要指标
图表2:2026年中科曙光单季营收变化情况
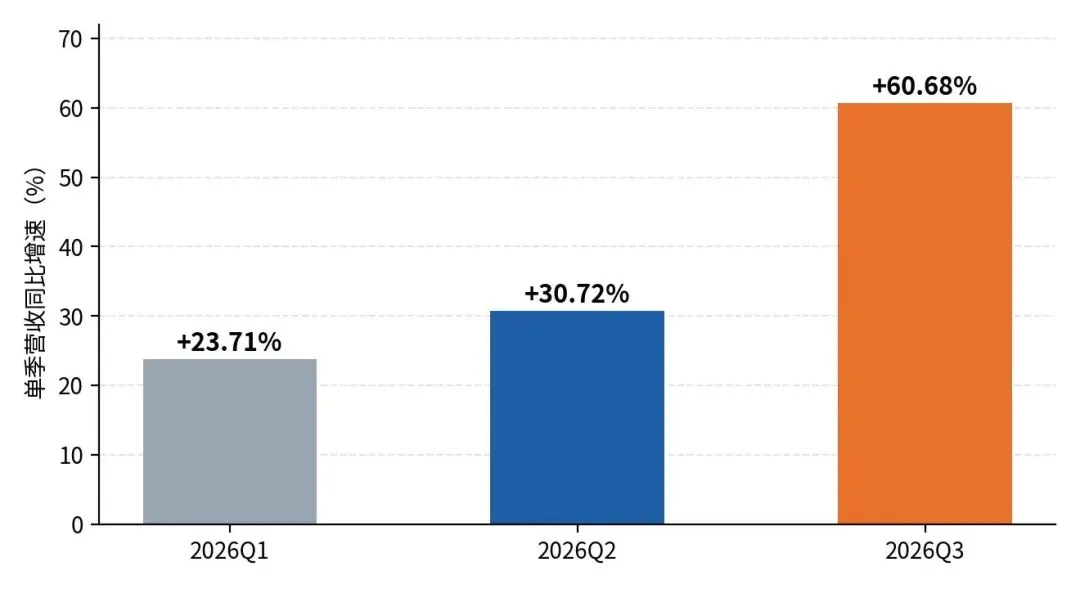
观察点1:增速的意义不单在60.68%,还在“第三季度环比增长”
国海证券指出,这是中科曙光2021年以来首次出现第三季度营收环比正增长,原有“第三季度是淡季”的季节性规律可能被重塑;据东方证券,2026年第三季度单季收入增速创2018年第一季度以来最高。
含义:若季节性规律确实改变,则中科曙光全年收入分布将前移,第四季度同比基数压力反而下降,这是比单季增速更值得跟踪的信号。
观察点2:毛利率抬升来自产品结构,而非价格
中科曙光在2026年三季报中明确,业绩变动系“配套软件等高毛利产品销售同步增加,推动综合毛利率较上年同期有所提升”;华龙证券测算2026年第三季度单季毛利率为27.30%、同比+7.17pct;山西证券测算2026年前三季度毛利率为27.26%、同比+2.81pct。两个口径不矛盾,前者是单季、后者是累计。
含义:软件与解决方案占比提升可改善毛利结构,但这类收入确认依赖项目验收节奏,季度间波动会放大。
观察点3:利润结构出现拐点,但只是“单季拐点”
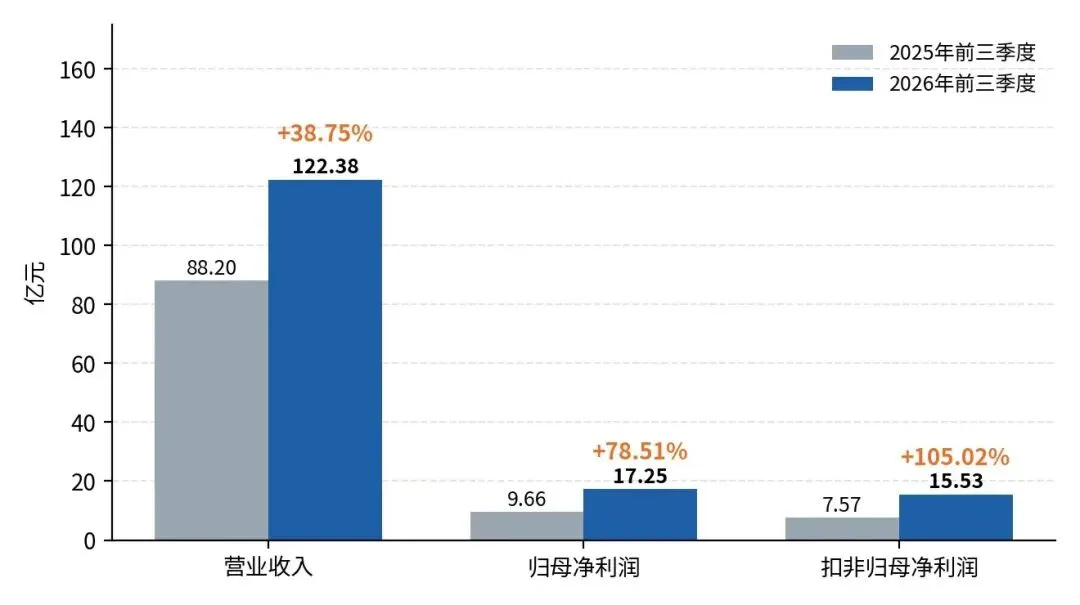
国海证券测算,海光信息对中科曙光的利润同比增量贡献,在2026年第三季度利润同比增量中已回落至16%;东方证券测算,剔除海光信息等子公司投资收益后,第三季度营业利润为5.75亿元、同比增长超23倍。但从前三季度累计来看,投资收益7.17亿元,仍占利润总额19.57亿元的36.6%(其中联营企业6.92亿元),主业尚未完全替代投资收益。
含义:若利润结构拐点成立,市场对中科曙光的定价锚将从“海光信息股权价值”切换到“主业经营利润的可持续性”,估值方法随之从持股价值折价转向PE定价,这是比利润增速本身更深的重估逻辑。但单季证据不足以确认切换完成,需在2026年第四季度及2027年连续两个以上季度进行验证,验证期内投资收益占比仍是利润的“不稳定项”。
观察点4:经营现金流与利润背离,是本期最大风险点
中科曙光2026年前三季度归母净利17.25亿元,经营活动现金流净额仅2.66亿元(去年同期为-12.96亿元,已转正);存货较年初增加45.38亿元、合同负债增加14.76亿元、应付账款65.78亿元(同比+111.29%),资产负债表全面扩张。
图表4:2026年第三季度末中科曙光货币资金、存货、合同负债较2025年末变化
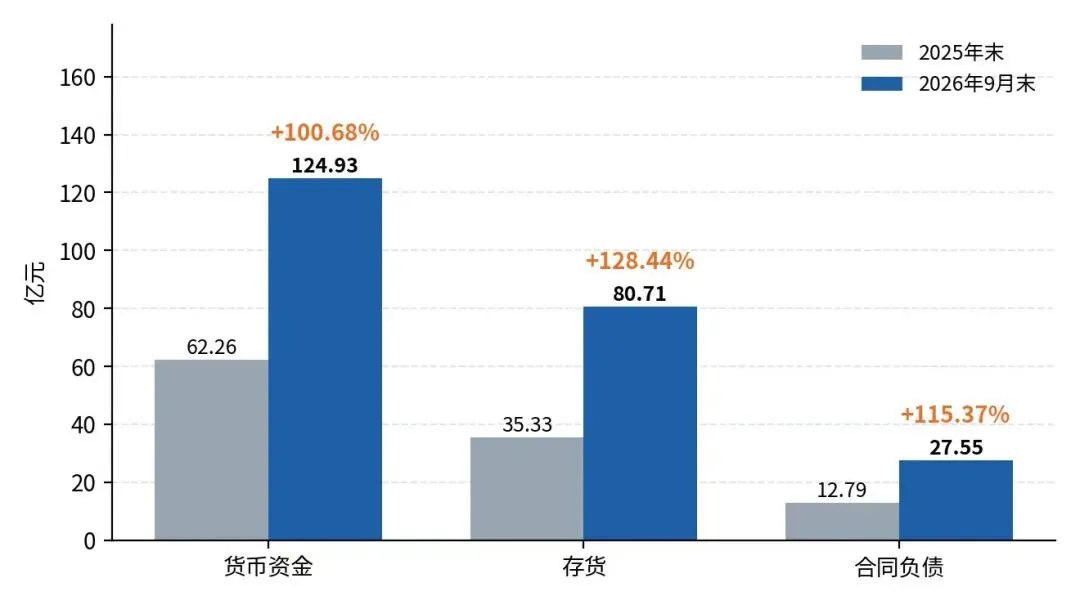
含义:备货先行、收入后置是大型算力项目的正常节奏,但存货同比增长149.78%(华龙证券),则意味着一旦客户验收延迟或产品迭代(如液冷方案、超节点规格变化),减值压力会集中体现,山西证券已将其单列为风险。
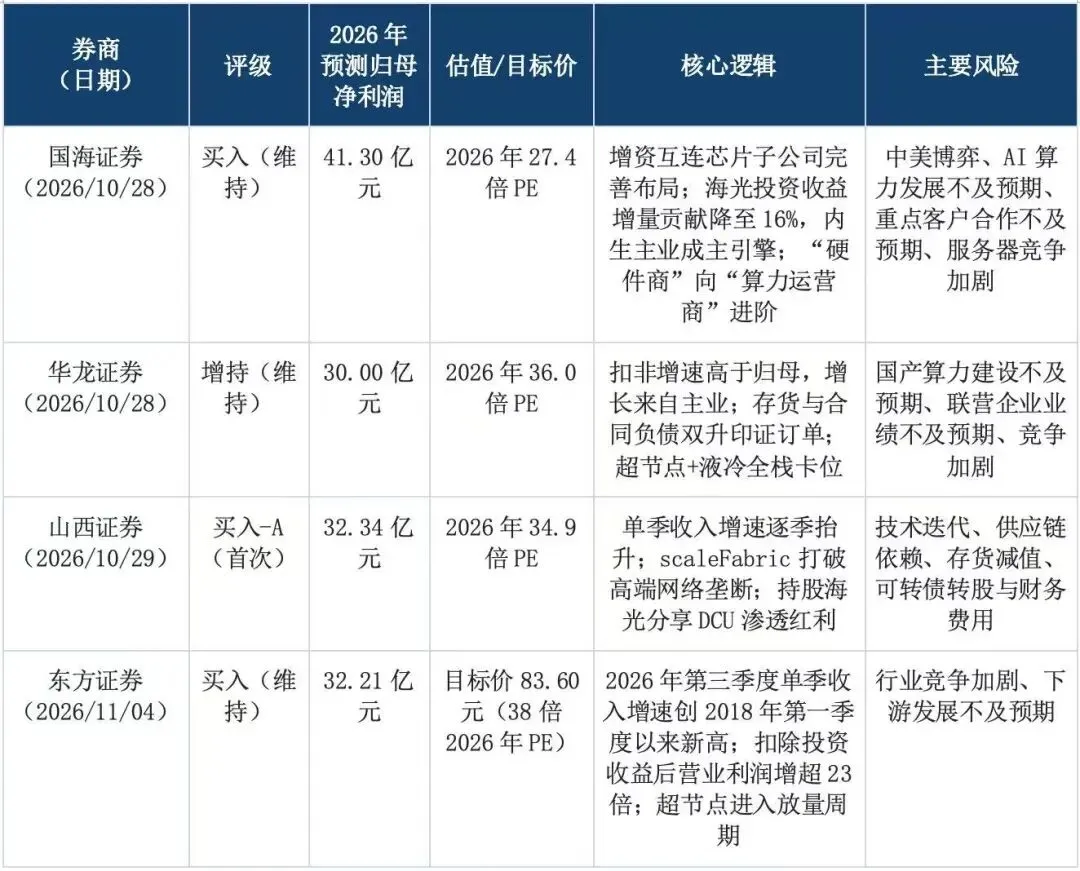
券商观点对比:方向一致,斜率分歧
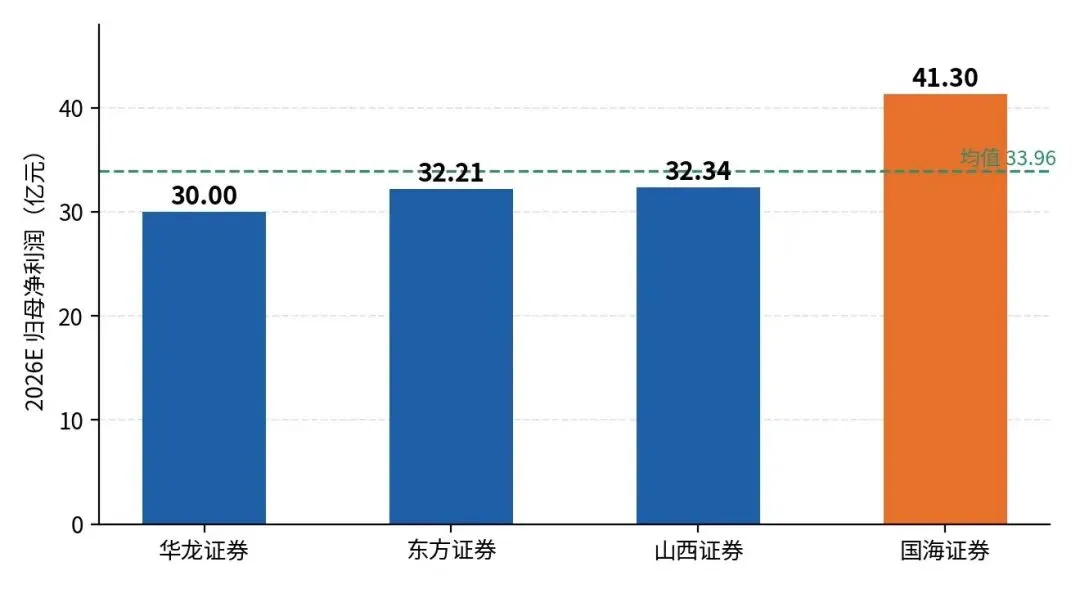
图表5:覆盖券商2026年归母净利润预测对比
分歧点小结:四家券商均认可国产算力景气与公司卡位,分歧集中在三处:其一,斜率:国海证券预测2028年归母净利107.56亿元,是华龙证券(47.73亿元)的2.25倍、东方证券(61.61亿元)的1.75倍,隐含超节点大规模复制与运营模式变现同时成立;其二,投资收益的处理:国海证券、东方证券强调“去投资收益化”是利好,华龙证券、山西证券则把“联营企业业绩不及预期”列为首要风险,同一事实被读成两个方向;其三,估值锚:东方证券给出38倍2026年PE、目标价83.60元(较前值98.0元下调),华龙证券对应36倍,国海证券仅27.4倍,目标价下调,本身说明卖方对估值容忍度在收敛。
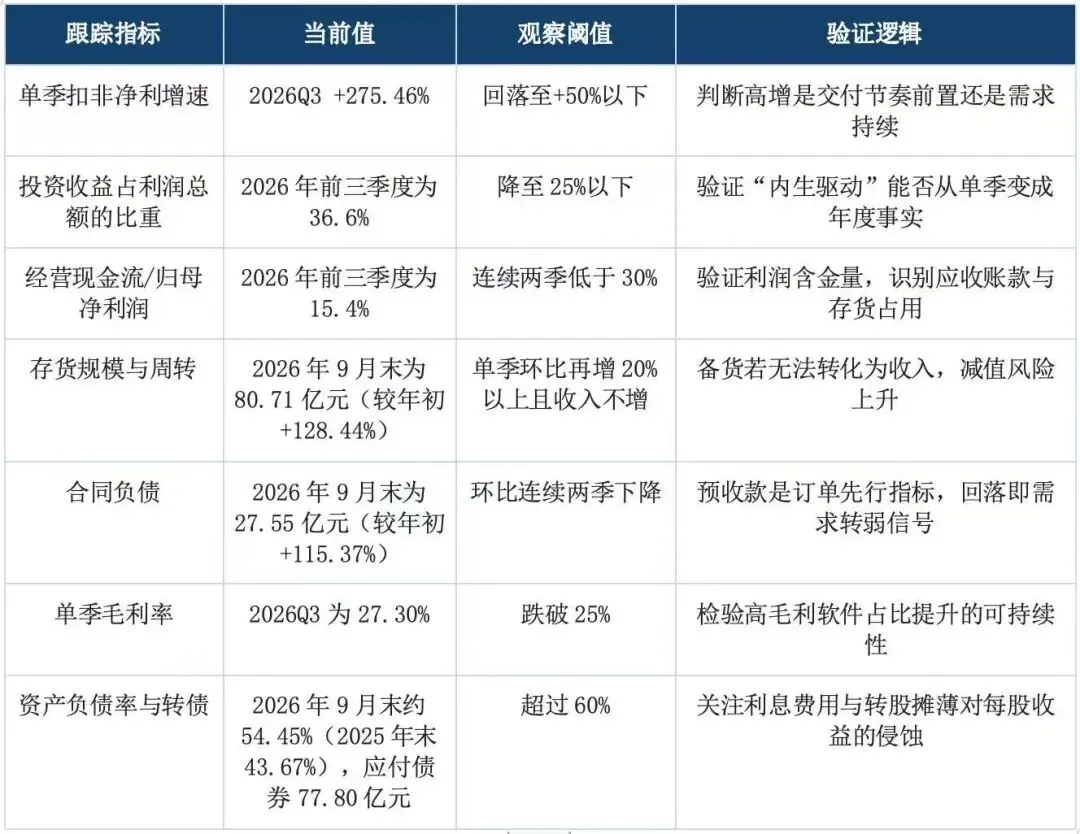
后市跟踪指标
核心观点
第一,本期财报的看点不仅是增速,还包括利润来源的切换。2026年第三季度扣非增速(增长275.46%)显著高于归母增速(增长217.19%),叠加东方证券“扣除投资收益后营业利润增超23倍”的测算,指向同一个结论:第三季度的利润增长,首次由主业而非海光信息贡献,这一点比60.68%的营收增速更有看点。因为它决定了中科曙光应按“算力设备商”还是“投资收益载体”定价。但必须承认,这只是一个季度的证据,2026年前三季度的投资收益仍占利润总额的36.6%,结构改善尚在边际层面。
第二,资产负债表比利润表更早说话,也更需要警惕。2026年9月末存货增长128.44%、合同负债增长115.37%、应付账款增长111.29%,三项同向高增,说明公司确实拿到了订单并在集中备货;但经营现金流仅2.66亿元、对应17.25亿元归母净利润,现金转化率15.4%,是本期最明显的风险点。大型算力项目的收入确认依赖验收节点,这意味着2026年第四季度与2027年第一季度的收入和现金流会高度集中于少数项目,波动被放大。资产负债率从43.67%升至54.45%、应付债券77.80亿元,转股摊薄与利息费用将在2027年成为每股收益的隐性扣减项。
第三,估值分歧的本质是对“可持续性”定价,而不是对“增长”定价。2026年归母净利预测从30.00亿元到41.30亿元,极差达37.7%;国海证券2028年107.56亿元的预测需要“超节点大规模复制+运营模式变现”同时成立,属于情景假设的上限而非中枢。同时,公司近12个月股价下跌约30%(国海证券披露下跌31.6%,同期沪深300下跌13.0%),业绩创新高与股价走弱并存,说明市场已经在为“订单周期性能否转化为持续盈利”打折。这种背离不会因为一个季度的超预期而消除,但可能会因为连续两个季度的现金流改善而修复。
综合判断:业绩弹性已被证实,盈利质量尚未被证实。若2026年第四季度单季扣非增速维持在50%以上、经营现金流/净利润回升至30%以上、投资收益占比降至25%以下,则“内生驱动”成立,当前34~36倍的2026年PE具备修复基础;若三者只兑现其一,中科曙光仍应按订单驱动的周期股定价,超节点与“算力运营”应视为远期期权而非当期业绩支撑。
参考资料
1. 国海证券《中科曙光(603019)2026年三季报点评:增资企业级互连芯片参股子公司,进一步完善产业布局》,2026/10/28
2. 华龙证券《中科曙光(603019.SH)2026年三季报业绩点评报告:单季度收入高增长,国产算力龙头稀缺性凸显》,2026/10/28
3. 山西证券《中科曙光(603019.SH):营收增速逐季抬升,研发费用加码投入》,2026/10/29
4. 东方证券《中科曙光(603019.SH)26Q3收入、净利均超预期,超节点等产品进入放量周期》,2026/11/04