研报速递
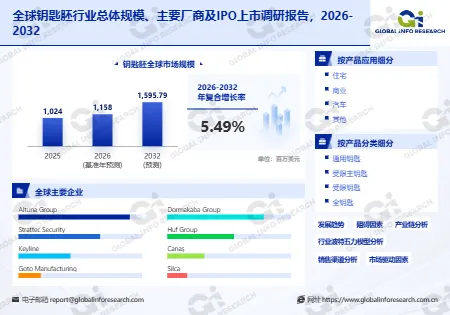
文章摘要:钥匙胚是锁具制造与汽车维修的基础耗材——一块已经开好齿槽、还没被机器咬出牙花的金属坯子。它看起来是五金店里最不起眼的东西,却牵着一个庞大的存量市场:全球汽车平均车龄在拉长,钥匙作为高频损耗件,磨损与丢失构成刚性替换。2025年全球市场规模10.24亿美元,预计2032年达到15.96亿美元,2026至2032年复合增长率5.49%。据环洋市场咨询(Global Info Research)统计,这个增速的一半来自保有量,另一半来自芯片化带来的单价提升。
一、行业概述:一把钥匙的三层结构
钥匙胚是锁具与汽车钥匙的毛坯件,材质以铜合金与镍银合金为主,形态分平板钥匙、半圆钥匙、激光切割钥匙、内铣槽钥匙等。它的加工链条不长:合金熔炼、轧制、冲压或铣削成形、表面处理、包装。看起来门槛很低,但真正的差别藏在三处——材料的耐磨性、齿形的精度、以及芯片时代的电子集成能力。
理解这个行业,要把它拆成三层。最底下是材料层,决定钥匙插拔几万次后会不会磨秃;中间是机械加工层,决定齿形精度与复制难度,也决定了防技术开启的能力;最上面是电子层,也就是芯片钥匙胚,把射频识别芯片封进钥匙柄,与车辆防盗系统握手。三层叠在一起,才有了"从五金件到安全件"的跃迁。
这个行业的技术分水岭出现在芯片化。传统机械钥匙的核心是"形状",防盗靠齿形复杂度;芯片钥匙的核心是"身份",防盗靠加密算法与密钥匹配。前者可以被复制机复制,后者需要授权与编程。这一变化把行业从金属加工推向了电子集成,也把竞争要素从"模具精度"改成了"芯片资源与算法能力"。
行业现在处在一个新旧动能转换的位置。机械钥匙的存量还在,但增量在萎缩;芯片钥匙的单价高、毛利好,但受制于上游芯片供应。谁能把两条腿都站稳,谁就能在转换期活得舒服。
二、市场规模与增长预测
据Global Info Research统计,2025年全球钥匙胚市场规模为10.24亿美元,预计2032年达到15.96亿美元,2026至2032年复合增长率5.49%。这个增速在五金耗材里算不错,原因有两个:一是保有量支撑的替换需求很稳,二是产品结构在往高单价迁移。
拆开看,量价的关系很清楚。2025年全球芯片钥匙胚销量约1.2亿件,单价稳定在6.5美元左右。按这个口径,芯片钥匙胚的金额规模约7.8亿美元,占整体市场的四分之三以上。剩下的是传统机械钥匙胚,量大、单价低、增长停滞。
芯片细分市场的增速更能说明结构变化。按人民币口径,2025年这一细分规模已达56.40亿元,预计2032年逼近83.75亿元。从固定码到滚动码再到高级动态加密,技术层级每跃升一次,单价就上一个台阶,行业整体附加值随之结构性增长。
区域上,需求的重心跟着汽车保有量走。欧美日等成熟市场的车龄长、维修频次高,替换需求稳定;东南亚、中东、南美等新兴市场的汽车普及率在上升,增量更明显,但价格敏感度也更高。供给端则高度集中在中国,从合金材料到精密加工再到芯片封装,配套完整。
有一个容易被忽略的变量是渠道。汽车制造商、锁匠店与锁具厂构成多元分销网络,其中锁匠店是最特殊的一环——它既是销售终端,也是服务终端,配钥匙的机器就装在店里。这个渠道的粘性很强,因为消费者在丢钥匙的当下,找的是"最近的能配钥匙的地方",而不是"最便宜的品牌"。
三、产品分类与应用场景
(一)产品分类
按用途分,汽车钥匙胚与民用锁具钥匙胚是两大支。汽车钥匙胚的精度要求高、认证严格,单价也高;民用钥匙胚覆盖防盗门、抽屉锁、挂锁、保险柜,规格繁杂、单价低,靠量取胜。
按齿形加工方式分,有传统铣齿、半圆槽、激光切割与内铣槽。激光切割的钥匙复制难度高、防技术开启能力强,在中高端汽车与高安全锁具上渗透较快;内铣槽多用于汽车,配合芯片使用。
按是否带芯片分,机械钥匙胚与芯片钥匙胚。芯片钥匙胚还可再分固定码、滚动码与动态加密三代。固定码的密钥不变,容易被截获复制;滚动码每次按键更换密码,安全性明显提升;动态加密则引入双向认证与更复杂的算法,是当前中高端车型的主流。
按材质分,铜合金最常见,加工性好、成本适中;镍银合金耐磨性更好,用于高端与高频使用的场合;还有不锈钢与工程塑料柄的组合,主要用于成本敏感的产品。
(二)应用场景
汽车售后维修是最大的场景。车龄增长带来两类需求:钥匙磨损导致的更换,以及钥匙丢失导致的整套重配。后者金额更高,因为要重新匹配防盗系统。这个场景的特点是"急",客户不能等,所以渠道的响应速度比价格更重要。
汽车原厂配套是第二大场景。主机厂在整车下线时配一把或两把钥匙,需求跟着产量走。这个场景的壁垒在认证——要通过整车厂的体系审核、要参与早期设计、要保证供货节拍。一旦进入,切换成本很高。
建筑安防是稳定的基本盘。城镇化进程中新建住宅与商业设施带来大量锁具配套需求,尤其在保险柜、工业门锁这类高安全场景,机械钥匙具有不可替代性。锁具防盗等级标准的修订,还会刺激防复制特种钥匙胚的更新换代。
锁匠服务与零售替换是长尾场景。全球数十万家锁匠店构成一个分散但稳定的渠道,它们采购钥匙胚、现场开齿、当场交付。这个渠道的竞争在供货速度与规格齐全度,谁能做到"常见车型一把不缺、当天到货",谁就能守住店主的货架。
四、竞争格局与主要参与者
据环洋市场咨询(Global Info Research)统计,这个市场的格局是"国际巨头守高端、中国集群做中低端、芯片厂在上游定规则"。全球市场有Silca、KeyLine这类国际品牌,它们在锁匠渠道深耕多年,设备与耗材捆绑销售,形成了事实上的生态锁定;中国企业则在通用钥匙胚上具备明显的成本优势,出口份额持续提升。
集中度整体偏低。行业准入门槛不高,大量中小企业集中在低端通用领域,价格战频繁。下游汽车厂商与锁具巨头的议价能力极强,持续施压降价,中游制造环节在原材料与人工成本上涨的双重夹击下,利润空间被不断压缩。
真正的高地在芯片环节。芯片钥匙胚的核心命脉掌握在上游半导体巨头手中,恩智浦、意法半导体等厂商推出新一代射频识别方案,钥匙胚制造商跟着做集成。谁能深度绑定芯片厂商、拿到稳定的供货与授权,谁就能在OEM配套与高端售后市场拿到更高毛利。目前高端产品的毛利率显著高于行业平均,差距主要来自这一层。
格局还有一个变化值得注意:产业链在垂直整合。行业正从单一制造向"精密制造+电子集成"演进,打通"合金材料、芯片封装、精密开齿、数据编程"全链条的企业,能通过一站式采购增强客户黏性,也能在原材料波动时靠内部协同平抑成本。在主机厂的原厂配套招标中,具备全案解决能力的企业优势明显。
五、产业链结构分析
上游是合金材料、芯片与加密算法。铜合金与镍银合金的供应相对分散,价格跟着铜价走;芯片则是集中度极高的环节,射频识别芯片与安全微控制器的交期与价格,直接决定芯片钥匙胚的成本与产能。这一层的议价权在上游,中游企业能做的只有提前锁量与多源认证。
中游是精密加工与封装。工序包括轧制、冲压、铣齿、热处理、表面处理、芯片嵌入、注塑包胶、编程写入。每一步都有精度要求:齿形的公差决定插入顺畅度与防盗等级;芯片嵌入的位置与天线布局决定读距与稳定性;包胶的密封性决定钥匙在潮湿环境下的寿命。这些工序的良率爬坡需要时间,也是新进入者最难跨的一段。
下游是整车厂、锁匠渠道、锁具厂与零售。整车厂看体系与节拍,锁匠渠道看规格与速度,锁具厂看成本与一致性。三类客户的要求差异很大,销售体系几乎不能共用。
价值分布上,利润明显向两端集中。上游芯片拿走技术溢价,下游品牌与渠道拿走服务溢价,中游制造被夹在中间。这也解释了为什么有能力的中国企业都在往上走——要么自己做芯片封装与算法,要么往下做品牌与连锁服务,单纯做坯料的空间越来越薄。
六、主要驱动因素
第一股力量是汽车保有量与车龄。全球汽车平均车龄在增长,直接带动售后维修市场繁荣。钥匙作为高频损耗件,磨损、丢失构成刚性替换需求。这类需求不依赖新车销售,只依赖存量车的使用,因此稳定性极强,即使在经济下行期也不会明显萎缩。
第二股力量是芯片化渗透重塑产品结构。随着车辆防盗标准升级,嵌入式芯片钥匙加速取代传统机械钥匙。通过无线通信与车辆防盗系统握手,芯片钥匙显著提升了安防等级,也把单价从几美元推到十几美元。技术层级的跃升不只是涨价,它改变了行业的竞争基础——从比模具精度,变成比芯片资源与算法能力。
第三股力量是城镇化与建筑安防。尽管智能家居浪潮汹涌,机械钥匙胚在建筑安防领域仍占据重要生态位。新建住宅与商业设施带来锁具配套需求,保险柜、工业门锁等高安全场景对机械钥匙的依赖短期难以消除。锁具防盗等级标准的修订,还会刺激防复制特种钥匙胚的更新换代。
七、行业发展机遇
第一个方向是加密技术迭代。据环洋市场咨询(Global Info Research)统计,芯片加密等级已成为行业竞争的新壁垒,上游厂商不断推出更先进的射频识别方案,钥匙胚制造商正迎来技术红利期。通过深度绑定芯片厂商、开发具有自主知识产权的动态加密产品,企业可以从"金属加工"转向"安全方案提供",在OEM配套与高端售后市场获取更高毛利。
第二个方向是产业链垂直整合。打通"合金材料、芯片封装、精密开齿、数据编程"全链条的企业,能构建起较深的护城河。这种模式不仅能通过一站式采购增强客户黏性,还能在原材料波动时靠内部协同平抑成本。在主机厂的原厂配套招标中,具备全案解决能力的企业将占据明显优势。
第三个方向是新兴市场出海。东南亚、中东与南美等地区的汽车普及潮,为中国企业提供了广阔的出海窗口。这些地区汽车后市场尚处蓝海,对高性价比产品需求旺盛。通过本地化产能布局或建立销售网络,企业不仅能规避贸易壁垒,更能分享当地汽车保有量激增带来的长期红利,实现从"产品出海"到"品牌落地"的跨越。
八、进入壁垒与市场展望:四道门槛
第一道门槛是芯片资源与算法。芯片钥匙胚的核心不是金属,是加密协议。拿不到芯片授权,做不出合格产品;拿不到算法支持,做不出差异化。国内制造商在射频识别芯片与加密算法上缺乏自主权,高度依赖进口,国际贸易摩擦或缺芯潮都可能导致成本飙升或交付中断。
第二道门槛是精密加工与一致性。齿形公差、芯片嵌入位置、包胶密封,任何一项波动都会导致客户装配线停线或售后返修。汽车客户对批次一致性的要求极高,一次质量事故可能丢掉整个项目。
第三道门槛是认证与体系。整车厂的供应商审核涵盖质量体系、过程能力、供货保障与信息安全,周期长、投入大。锁具行业还有防盗等级认证,防复制钥匙胚要通过专门的测试。没有这些资质,只能做通用市场。
第四道门槛是渠道与服务网络。锁匠渠道的竞争在"规格齐全、当天到货",这需要区域仓储与快速补货能力;整车配套的竞争在"跟线生产",这需要靠近客户建厂。两种能力都是重资产投入,轻资产玩家很难兼顾。
市场展望上,5.49%的增速有望维持,但结构会继续分化。机械钥匙胚的份额会被数字钥匙侵蚀——手机蓝牙钥匙、超宽带数字钥匙的渗透率在快速提升,物理钥匙逐渐沦为"备用件"。芯片钥匙胚则受益于防盗标准升级与车龄增长,仍有稳定增长。对国内企业而言,机会在芯片集成与新兴市场渠道,突破口是加密算法自主化与全链条交付能力,而不是在低端通用件上拼价格。
Q1:数字钥匙越来越普及,钥匙胚会不会被淘汰?
A(答):会被边缘化,但不会被淘汰。数字钥匙依赖手机与车端模块,一旦手机没电、丢失或系统故障,物理钥匙仍是最可靠的备份;二手车交易、租赁车辆、维修保养也需要物理钥匙。另外,全球大量老旧车型根本没有数字钥匙功能,这些车的替换需求会持续十几年。所以物理钥匙的角色会从"主要入口"变成"兜底方案",量会下降,但不会归零。
Q2:芯片钥匙胚为什么比机械的贵那么多?
A(答):贵在芯片、授权与工艺三处。芯片本身有成本,安全微控制器与射频识别芯片的价格远高于一块铜合金;授权要付费,密钥与算法由芯片厂或整车厂控制;工艺更复杂,芯片嵌入、天线布局、包胶密封都要求更高的精度与良率。此外,芯片钥匙胚还要做编程写入与匹配,这部分是服务成本。贵得有道理,但溢价能维持多久,取决于加密标准迭代的速度。
Q3:中国企业的差距主要在芯片还是工艺?
A(答):主要在芯片,工艺差距在缩小。精密冲压、铣齿、包胶这些环节,国内头部企业的水平已经接近国际品牌;差距在安全芯片的自主供应与加密算法的自主知识产权。这带来两个后果:一是成本受制于人,二是产品难以进入高安全等级的场景。突破口是跟国内芯片厂合作开发专用方案,从"集成"走向"定义"。
本文参考Global Info Research发布的《全球钥匙胚行业总体规模、主要厂商及IPO上市调研报告,2026-2032》。
【关于环洋市场咨询(Global Info Research)】
环洋市场咨询(Global Info Research)是一家以全球化为视野、以价值洞察为核心的综合性市场研究机构。我们秉持“定位全球,慧聚价值”的理念,为全球企业、投资机构及政府部门提供精准、深入、可落地的行业分析与战略决策支持,致力于成为您在全球商业环境中把握机遇、应对挑战的智慧伙伴。
更多相关业务咨询:专项市场调研、可行性研究/报告、市场进入研究、行业地位证明、行业竞争格局研究、商业模式/计划书、产业趋势及机会研究、白皮书/蓝皮书、区域市场发展研究报告、定期市场监测报告、竞品调查研究、对标研究/政策研究、消费者行为研究、行业技术趋势研究、IPO募投可研、市场占有率及排名证明、第三方认证、企业出海业务规划及策略研究报告、十五五规划分析报告等
更多行业动态请关注环洋市场咨询微信公众号:Global Info Research,“定位全球,慧聚价值”,每日最新资讯精彩不断!
可快速添加联系方式: