研报速递
泰山财经记者 景茗
华泰证券、招商证券、广发证券的三份研报,同时提到了老白干三季度业绩超预期,在白酒行业整体处于磨底周期的背景下,这家河北区域龙头的经营拐点、产品结构变化,再度成为资本市场讨论焦点。
10月30日,老白干酒披露2026年三季报,数据呈现“收入端回暖、利润端仍承压”的特征。报告显示,公司第三季度实现营业收入9.29亿元,同比增长9.45%,是近期单季收入难得的正向增长;归母净利润6678.47万元,同比下降15.88%;扣非归母净利润6271.62万元,同比下滑5.64%,扣非利润降幅明显收窄,更贴近主业真实经营水平。
前三季度,公司累计营收30.32亿元,同比下降8.94%;归母净利润3.28亿元,同比下滑17.95%;经营活动现金流净额4.21亿元,由负转正,现金流质量改善,为后续市场投入、渠道维护提供支撑。
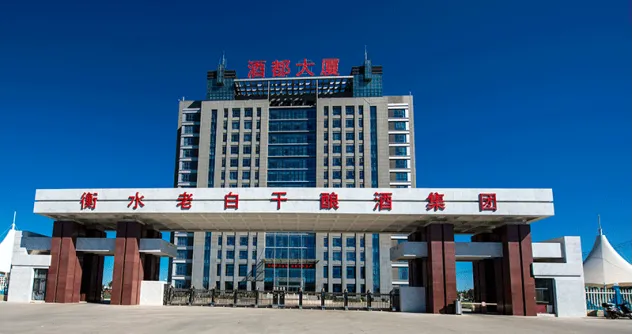
多家券商在研报中对这份季报给出差异化解读,核心共识是三季度营收转正具备信号意义。
华泰证券认为,公司百元以上价位产品在低基数下反弹,河北省内基本盘重回增长,湖南武陵酒等省外板块同步回暖,收入端率先企稳,后续随着旺季费用投放逐步转化为终端动销,盈利水平有望逐步修复。
广发证券判断,三季度收入拐点已经显现,毛利率同比提升2.2个百分点,产品结构优化效果显现,销售费用抬升主要是旺季加大市场投入所致;招商证券则重点关注渠道库存清理成效,认为前期主动控货、去库存的策略逐步兑现,四季度传统消费旺季有望持续释放弹性。三家机构均维持对老白干酒的正向评级,看好其区域龙头壁垒与多品牌矩阵价值。
回溯此前业绩表现,2025年以来,白酒行业需求走弱,区域酒企普遍面临竞争加剧、动销放缓的压力。老白干酒此前多个季度营收、利润持续承压,公司主动调整经营策略,收缩低效市场投放、优化产品矩阵,聚焦百元以上核心价位带,放缓发货节奏清理渠道库存,也为三季度收入反弹打下基础。
从结构上看,高端产品占比提升带动毛利率修复,是公司基本面最重要的积极变化,但利润端受理财收益、政府补助减少等非经常性因素扰动,短期盈利修复节奏慢于收入回暖速度,这也是机构提示的不确定性点。
就在市场聚焦三季报与机构研报的同时,一则子公司广告合同纠纷消息,也让老白干酒受到额外关注。今年10月23日,新乐市人民法院立案执行石家庄腾悦广告有限公司与老白干全资子公司衡水老白干营销有限公司的定作合同纠纷,标的金额26.54万元,相关执行程序一度导致营销公司法定代表人被采取限制消费措施。
事件发酵后,市场对公司内控、款项结算流程产生讨论。后续公司迅速完成款项结清,11月4日收到结案通知,法院解除全部执行措施,公司对外回应称该事项属于普通商事合同争议,不影响上市公司正常生产经营,风波快速平息,但也引发投资者对营销端合同管理的关注。
资本市场层面,近期老白干酒股价震荡偏弱,在白酒板块轮动节奏中,资金观望情绪较浓。截至近期盘面,公司股价维持在11.8元附近区间波动,总市值约108亿元,换手率保持低位,资金博弈并不激烈。
业内分析认为,作为河北本土白酒龙头,老白干酒的核心优势在于区域品牌根基、老白干、武陵酒等多品牌协同布局。后续,百元以上产品动销、省内市场份额变化、费用管控效率,将是检验公司经营成色的核心指标。

责任编辑:张子川 | 来源:泰山财经