多家外资+头部券商共振:楼市拐点指向2027,行情分化将是主旋律历经六年持续调整,国内房地产市场正在迎来一轮机构观点的集中交汇。高盛、摩根士丹利、摩根大通、花旗、中信证券等海内外头部机构,陆续发布研报,将国内楼市企稳的时间窗口,共同锚定在2027年。但这一轮的企稳,绝非普涨行情的重启,机构共识里藏着一条清晰主线:急跌行情或将落幕,市场进入深度分化时代,只有核心城市优质资产,才有望率先走出底部,大量三四线城市仍将承压。一、六年调整走到周期尾部,机构齐看2027企稳
这一轮房地产下行周期,已经持续六年,新房价格连续39个月走弱,市场长期笼罩在悲观预期之中。邢自强在摩根士丹利的判断颇具代表性:对照国际房地产大周期的历史经验,一轮深度调整周期通常持续6至7年,当前国内楼市已经靠近周期尾部。但他同时强调,政策定位是托底而非大水漫灌,低能级城市很难复刻过去的上涨行情。各家机构的时间判断,存在细微差别,但大方向高度一致。高盛的判断相对靠前,认为上海、深圳两座城市会率先突围,有望在2026年底触底,比其他一线、二线城市的复苏节奏提前6至24个月。其模型测算,2025年底至2028年底,沪深房价有望累计上涨约15%,最新观点甚至上调预期,看好深圳房价最高有20%的上涨空间。不过高盛的判断有着极强的限定条件:看好的仅限于主城核心、地铁配套完善、成熟片区的次新住宅,同时它的宏观团队依旧对全国房地产市场保持谨慎,并不看多全国普涨。中信证券则给出了明确的时间节点:预计2027年春节前后,房价有望在较广范围内止跌回升。在中信的逻辑中,本轮供给侧改革是企稳的重要底气,现房销售、封顶预售、资金全额监管等制度落地,从根源上化解了楼盘交付风险,修复购房者的基础信心。但止跌回升不能只靠供给端,还需要需求端政策持续发力,只有供需两端形成合力,成交持续回暖,房价底部才能够稳固。花旗同样偏向谨慎,判断核心城市房价会在2027年逐步企稳。花旗测算,2027、2028年新房成交与新开工规模仍会有约30%的下滑,房企资金回笼周期拉长至1.5–2.5年,盈利普遍收缩8%–17%,因此2026年四季度依旧需要保持审慎,复苏是循序渐进的过程。摩根大通的观点更保守,它认为8·28新政落地之后,2027年房企合同销售规模依旧可能下滑20%–30%,项目回报率显著回落,当前一线城市只是偏软式企稳,复苏的主要支撑来自上海,就连沪深双城,也不能简单打包看多。多家机构的底层逻辑高度相似:长达六七年的深度调整,急跌阶段大概率临近尾声,但复苏不是同步到来,城市能级、地段、产品品质,会成为决定房产后续走势的分水岭。二、市场底层逻辑已经切换:从增量时代迈入存量时代
机构集体看企稳的背后,是楼市底层格局发生根本性转变,二手房交易占比突破50%,标志着国内住房市场正式告别增量开发主导,进入存量竞争阶段。数据显示,2020年全国二手房交易占住房总成交比重仅27%;到2025年,这一比例提升至46%;而2026年前8个月,二手房成交占比已经达到52%,越过50%的临界线。新房不再是市场交易的绝对主力,存量房的流通、置换,成为市场交易的核心。与此同时,土地市场的收缩幅度同样惊人。300城土地销售数据显示,2024年土地成交同比下滑21%,2025年同比下滑10%,机构预测2026年土地成交规模同比下滑30%。土地市场持续萎缩,意味着新房供给的长期收缩,也是供给侧出清的重要信号。存量时代的核心特征,就是资产价值重估。过去普涨时代,只要买房就能实现增值;而存量市场里,房子不再是无差别的资产。地段、配套、物业、产品户型、流通性,都会拉开巨大价差。同一个城市,核心片区和远郊板块,优质次新和老旧房源,后续走势可能完全背离。三、一线核心区率先出现信号:房企与高净值资金用脚投票
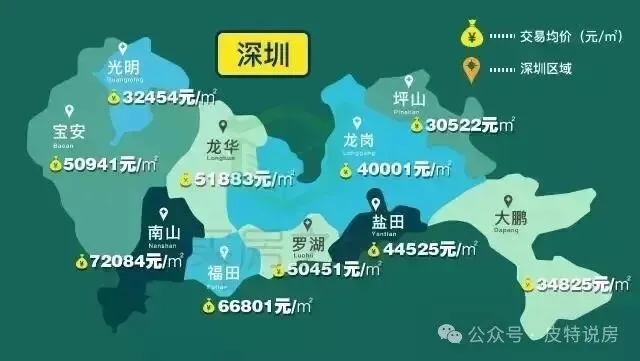
在机构还在推演周期拐点的时候,一线核心区域已经出现了实实在在的资金信号,房企拿地、高端楼盘销售,都印证了核心资产的稀缺性。深圳是本轮行情里关注度最高的城市之一。央视财经数据显示,2026年9月深圳二手房成交均价达到52818元/㎡,环比上涨2.5%,是8·28新政落地之后,市场情绪回暖的直观体现。土地市场上,房企敢于在核心地块重金竞价。6月,建发以35.25亿元拿下前海桂湾地块,经过291轮竞价,溢价率高达114%,楼面价9.59万/㎡,地块规划全部为210㎡以上大平层,套均面积约260㎡,总价门槛3000万起,部分房源总价突破4000万。9月,8·28新政落地后的深圳首场土拍,中海拿下福田安托山地块,257轮竞价、25.5亿成交,溢价率125%,实际楼面价突破10.31万/㎡,刷新福田土地价格纪录。即便现房销售新规落地,房企依旧愿意为核心城市稀缺土地支付高溢价,本质是看好核心片区高净值人群的购买力。销售端同样热度鲜明,上海中海云锦华庭最高备案单价达到32.82万/㎡,刷新上海单价纪录;新天地翠湖六期推出108套大平层,首开认购金额接近120亿,单套房源均价过亿。这些案例传递出一个清晰信号:高净值群体并非没有购房能力,而是在风险出清之后,资金更加挑剔,只愿意流向城市核心地段、稀缺、品质过硬、流通性强的优质资产。但这种热度,只集中在金字塔尖的少数标的,不能代表整个城市。即便是深圳、上海,外围远郊、配套薄弱、产品老旧的房源,依旧面临去化压力,价格很难走强。四、分化是长期基调:核心城市有底,多数三四线仍承压
很多人容易产生误读:机构集体看2027企稳,是不是意味着全国房价都要回暖?答案是否定的,几乎所有机构的报告,都反复提示市场分化。房地产的底层矛盾,在不同城市完全不一样。上海、深圳这类一线城市,人口持续流入、优质公共资源稀缺、土地供给严格管控,优质房源供需关系相对健康,具备率先企稳反弹的基础。强二线城市当中,省会、产业强市的核心板块,也会跟随节奏逐步修复。而绝大多数三四线城市,现状是住房供给总量远远大于本地需求,人口持续外流,住房过剩问题突出。这类城市缺少新增需求托底,没有大量高净值资金承接存量房源,即便全国楼市大周期见底,也很难迎来上涨,大概率会长期处于阴跌、横盘、流动性偏弱的状态,很多远郊房源甚至会持续贬值。放在同一个城市内部,分化同样明显。核心主城、地铁沿线、配套成熟、物业优质的次新住宅,流通性更强,价格韧性更好;远郊新区、缺乏配套、户型落后、楼龄老、物业差的房源,哪怕在一线城市,也很难迎来行情,未来出手难度会越来越大。五、理性看待机构预测:它是参考,不是定论
需要客观看待多家机构的一致判断。机构研报是基于当前政策、成交、人口、土地数据构建模型推演出来的预判,属于概率判断,不是必然结果。房地产周期,高度依赖政策落地节奏、居民收入预期、就业环境、购房信心修复速度。如果后续需求端政策持续加码,复苏节奏可能提前;如果居民信心修复不及预期,企稳时间也可能延后。同时,机构的看好,也不等于回到过去闭眼买房的时代。高盛测算沪深几年累计上涨15%,折算年化收益不到5%,收益空间有限,而且仅限核心优质房源,还要承担交易成本、持有成本。对于购房者而言,这一轮周期拐点的启示,不在于“要不要买房”,而在于“买哪里的房”。自住需求可以结合自身需求,在核心城市优质板块择机挑选;投资思路则要彻底转变,放弃普涨幻想,优先关注流动性、配套、稀缺性,避开供给过剩、人口流出的区域。站在六年周期的末尾,楼市正在告别旧时代的增长逻辑。2027年前后,急跌行情大概率收尾,市场不会再是单边下行,但也不会迎来全面牛市。未来的房地产市场,将是一个强分化的存量市场:少数核心城市、少数优质资产守住价值,多数区域的房子,将回归居住属性,价格平稳甚至持续承压。买房前来找我做一次免费咨询,帮你避开所有付费的坑。如果你对买房感到迷茫,欢迎扫码预约咨询,让我们为你的家庭资产保驾护航。

 研报速递