研报速递
精益 · 敏捷 · 强韧 · 融合 · 感恩
上图为:出海服务港版头
今日推送约20000字,
使用各类读屏,听读时间约58分钟。
低视力伙伴可点击右上角菜单中的“调整字体”
设置文本大小,方便查看。
1摘要
捷克位于欧洲中部,是维谢格拉德集团核心成员与欧盟重要制造业基地,建筑市场在经历2023年的深度调整后已进入由核电大单、高铁走廊与工业厂房投资牵引的结构性扩张周期。2025年实际GDP增长2.6%,建筑业实际增速达8.8%,2026年建筑业预计仍增长3.6%,2027—2030年年均约3.2%。欧盟复苏基金与2021—2027凝聚力政策资金、杜科瓦尼核电站新建机组(EPC合同约4,070亿捷克克朗)、布拉格-布尔诺-俄斯特拉发高铁走廊、汽车与电池产业链产能建设、住宅供给缺口共同构成主要需求来源。受非欧元本币(捷克克朗)三重汇率敞口、极度紧张的劳动力市场(失业率长期低于4%)、ČSN与欧盟CE/EAD-ETA技术认证门槛、ČKAIT授权签字制度、欧盟外国补贴条例(FSR)申报义务、投标救济程序(ÚOHS)导致的授标延迟等因素影响,市场准入与工期、现金流管理风险依然突出。西欧与本土头部承包商占据主导,中资企业在制造基地设计、储能、物流等领域已有落地案例,但工程承包主业尚未形成规模。企业宜采取渐进式布局,以工程税务+造价复核+合同索赔管理为切入点,优先通过联合体或专业分包参与有欧盟或国家预算支撑的项目,逐步实现从单点项目向区域市场的转型。
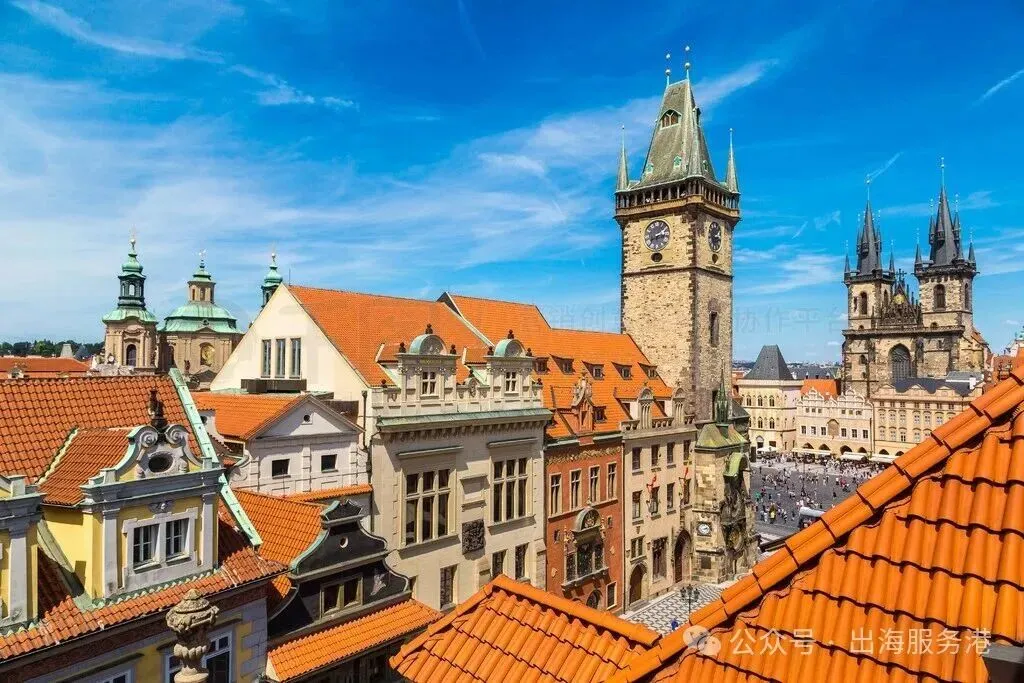
上图为:捷克建筑
2宏观环境分析
捷克(Czechia/Czech Republic)位于欧洲中部,属内陆国家,北邻波兰,东接斯洛伐克,南界奥地利,西、西北与德国相连,是欧洲地理中心的制造业与物流枢纽。国土面积约7.89万平方公里,人口约1,090万,首都布拉格,其他重要城市包括布尔诺、俄斯特拉发与皮尔森。地形以波希米亚盆地与摩拉维亚低地为主体,周边为山地环绕,气候属温带大陆性向海洋性过渡气候。
捷克拥有深厚的工业传统与历史文化遗产,布拉格历史中心、布尔诺图根哈特别墅、克鲁姆洛夫历史中心等被列入世界文化遗产名录。作为欧盟、北约与经合组织成员国且尚未加入欧元区,捷克在欧盟内兼具产业优势与政策独立性。近年来,在欧盟基金支持的核电、高铁与能源转型投资,以及汽车产业链向电动化重构的推动下,捷克建筑市场呈现结构性机遇;中捷两国自2016年签署《在“一带一路”倡议框架下的双边合作规划》以来,贸易与产业合作持续延展。
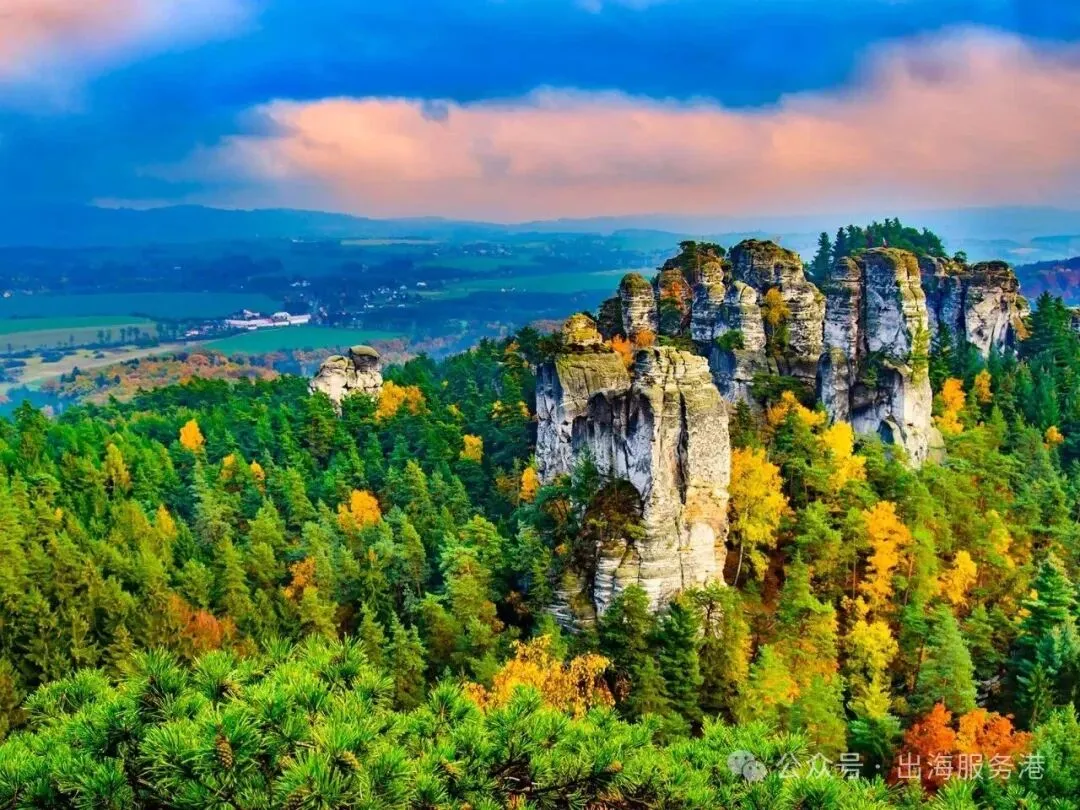
上图为:波希米亚天堂
(一)政治与政策环境
1. 政局格局与政策取向。
捷克于2025年10月举行议会选举,ANO运动胜出,安德烈·巴比什(Andrej Babiš)于2025年12月再度出任总理,新政府对能源价格、住房供给、交通基建与核能建设设定了较高优先级。需要区分的是:新政府在项目合同层面维持既有承诺,但在执行与本地化利益层面采取了更为强硬的谈判姿态。以杜科瓦尼核电为例,现政府公开质疑上届政府约30%的本地分包比例口径,提出捷克工业应争取更高份额,并最终由主管部门、行业商会与企业逐约谈判,而非由产业联盟统一签约。这一姿态的工程含义在于:大型项目的分包结构与本地采购比例是有政治成本的事项,投标前应假设业主方会施加本地化要求,并提前准备分包方案的成本影响测算。
2. 欧盟资金与国际融资框架。
捷克的公共工程资金高度依赖欧盟侧盘子:国家复苏计划(Národní plán obnovy,RRF项下)拨款规模约1,720亿捷克克朗,2021至2027年凝聚力政策基金另有大额配额,运输领域通过交通基础设施国家基金(SFDI)归口拨付,另有连接欧洲设施(CEF)与欧洲投资银行(EIB)贷款作为补充。据此判断:能否识别“有欧盟或SFDI资金支撑”的项目,是筛选标的的第一道过滤器;仅依赖地方财政或民营资本的项目,付款风险显著更高。
3. 外资审查与竞争合规。
捷克自2021年起实施外国投资审查机制(第34/2021号法框架下的FDI筛选),覆盖关键基础设施、能源与两用物项等领域。同时,欧盟《外国补贴条例》(FSR,Regulation (EU) 2023/2564)对参与欧盟公共采购与并购的企业施加主动申报义务,违反者可被排除投标。值得注意的是,欧盟层面的保护性立法正在加码:2026年3月欧盟委员会提出的《工业加速器法》(Industrial Accelerator Act)拟通过“欧盟制造”条款(本地含量、所有权、技术与研发转移)约束公共采购,目标是把制造业占欧盟GDP的比重从2024年的14.3%提升至2035年的20%。该法若按现有草案落地,将系统性抬高非欧盟企业在公共采购中的参与门槛;其影响已在实际项目中显现,韩国产业通商资源部长在2026年10月的杜科瓦尼第三次指导委员会会议上,专门就该法可能限制非欧盟核能供应链参与提出关切。
4. 中捷双边框架与政治敏感度。
2016年11月,中捷两国政府签署《在“一带一路”倡议框架下的双边合作规划》,涵盖基础设施、投资、工业与贸易、能源资源、科技研发、金融、运输物流、医疗、标准与认证等19个领域。2024年中捷货物贸易额232.3亿美元、同比增长8%,中国稳居捷克第二大贸易伙伴;截至2024年底,中国对捷克直接投资存量7.6亿美元,在捷中资企业超过60家。同时应清醒认识到,捷克对华存在网络安全、关键基础设施与地缘议题上的政治敏感性,涉网信、涉数据与涉重要传感器的参与会显著放大审批与舆论风险,并非所有工程标段都适合作为中国企业的入口。
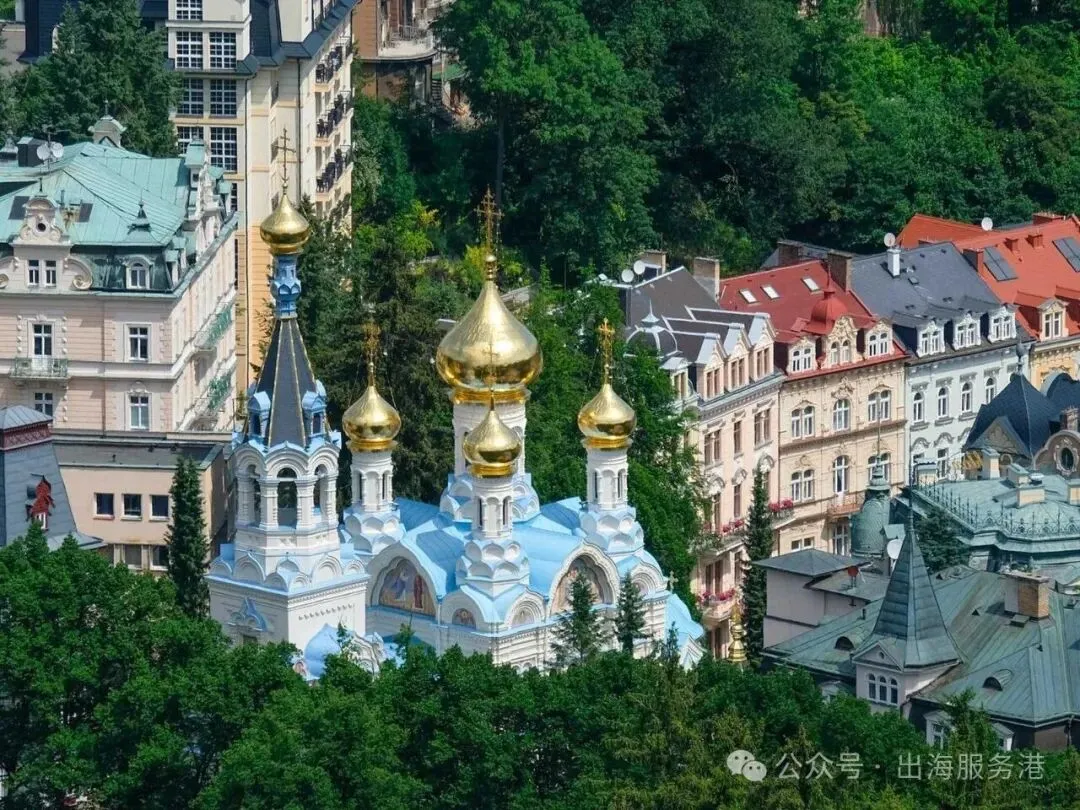
上图为:卡罗维发利温泉小镇
>>>(二)经济与投资环境<<<
1. 总量与增速。
2025年捷克实际GDP增长2.6%(较2024年的1.3%明显回升),增长主要来自家庭消费与政府支出,固定资本形成受住房与建筑业投资带动同步改善。捷克财政部2026年1月预测认为,2026年增速可能小幅放缓至2.4%,增长仍几乎由内需驱动;捷克外交部系统发布的2026—2027年展望则给出约3%的基准判断。财政部同时提示,净出口对GDP的贡献预计为负,主因是进口随消费与企业投资回升而扩大。
2. 通胀与货币政策。
2025年捷克平均通胀率为2.5%,2026年预计降至2.1%左右,主要得益于受管制电价部分的负担转移至国家预算。通胀下行意味着名义通胀风险相对可控,但建筑业特有的成本压力(工资、部分建材)并不随之消失。
3. 财政与公共债务。
2025年国家预算赤字达2,907亿捷克克朗,一般政府债务在2025年三季度为GDP的43.1%,财政部预计2025年全年达44.6%;2026年预算安排收入约1.9万亿、支出约2.6万亿克朗,计划赤字3,100亿克朗。财政立场在2026年被描述为扩张性——原因包括公共部门加薪、欧盟资金加速吸收、国防支出增加以及新核电容量建设的前期投入。对承包商而言,欧盟资金吸收进度直接决定了付款节奏,这一点比宏观赤字率更值得盯。
4. 汇率——与非欧元国家的三重敞口。
捷克仍使用捷克克朗(CZK)而非欧元,因此国际承包商面对的是“欧元报价—克朗计价—人民币结算”的三重敞口。按2026年10月捷克央行口径,欧元兑克朗约在24.4之间。实践中公共工程多以克朗计价支付,欧元贷款或欧元成本占比越高,报表折算与结算风险越大;同时捷克央行对克朗汇率有干预历史,不宜假设克朗长期单边走势。
3市场需求与增长潜力分析
(一)市场规模与区域分布
捷克建筑市场在经历2023年的低谷后强劲反弹:据行业机构测算,2025年建筑业实际增速达8.8%,2026年预计增长3.6%,2027—2030年年均增长约3.2%,主要支撑为工业与交通基础设施投资、建筑许可回升以及欧盟复苏基金的使用。捷克统计局数据显示,2026年前两个月建筑业生产指数同比增长2.6%,其中房屋建筑增长3.8%、土木工程增长0.4%——增量集中在房屋建筑而非土木工程,说明当前热度主要由工业厂房、住宅与非住宅建筑拉动。
区域分布上,市场呈现明显的“首都圈+两大工业极+交通走廊”格局:布拉格及中波希米亚州集聚了近半数投资体量(地铁D线、城市更新、住宅与数据中心);摩拉维亚-西里西亚州(俄斯特拉发)依托汽车、冶金与重工业改造;南摩拉维亚州(布尔诺)承接高铁枢纽与先进制造;皮尔森州是核电与动力设备供应链的核心承载地;连接三者的布拉格-布尔诺-俄斯特拉发高铁与高速公路走廊构成持续十年的线性工程带。
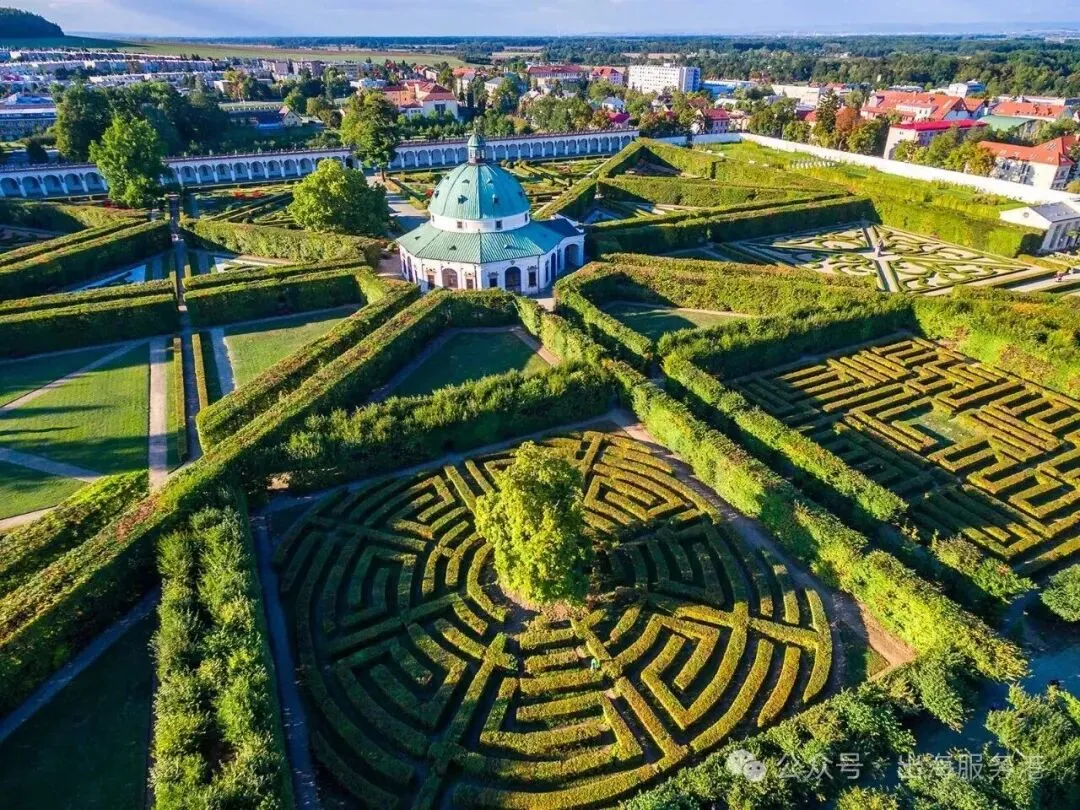
上图为:克罗梅日什小镇
(二)需求驱动因素
第一类是核电与能源转型投资。杜科瓦尼新建两台APR-1000机组是捷克史上最大单体工程,EPC合同约4,070亿克朗(约186亿美元),另有坦梅林(Temelín)三、四期进入预备性谈判阶段,叠加ČEZ规划的新增风电与储能、配网改造,形成跨度十五年的能源工程量。第二类是高铁与铁路走廊-布拉格-布尔诺-俄斯特拉发通道正在分段实施,其中布尔诺-普热罗夫段的科耶廷—普热罗夫区间已于近期开工,合同约134亿克朗。第三类是汽车产业链重构带来的工业建筑:整车与电池、中控与座椅等关键零部件的本地化产能建设仍在推进,由此衍生大量厂房、洁净车间、仓储与配套动力站房需求。第四类是住宅供给缺口,布拉格住宅价格与租金持续上行,实际工资回升正逐步修复购买力,但审批周期仍构成供给约束。第五类是数据中心与物流设施,受益于区位与算力投资,增量明确但竞争最不充分。
4产业链与本地化适配分析
(一)供应链体系
捷克工业基础在中东欧最为完整,水泥、钢铁、砂石骨料与混凝土等大宗建材基本实现本地自给,但需指出两点结构性约束:一是钢铁供给受本国冶金企业运营状况牵动,个别钢厂的产能波动会传导至钢结构与钢筋的交期;二是机电设备、智能装备、光伏组件与储能电芯高度依赖进口,而核电常规岛、汽轮机组等核心设备则控制在少数欧盟与韩国供应商手中。价格上,捷克境内采购多以克朗计价,进口设备多以欧元或美元计价,两者错配必须通过报价合同中的币种安排与调价条款吸收。
(二)劳动力市场
捷克拥有欧盟内最紧张的劳动力市场之一:2025年失业率2.78%,2026年8月为3.41%,长期低于4%,建筑业与服务业的用工需求持续吸走劳动力。2026年月最低工资为22,400克朗(小时 most suited134.40克朗/按40小时周),政府已批准2027年提至24,900克朗、2028年26,900克朗,并定于2029年达到平均工资的47%——三年之内最低工资将上涨约20%,人工成本的上行是被制度锁定的,而非可谈判变量。雇主缴费为社保24.8%+医保9%,合计33.8%附加于税前工资;雇员侧为社保7.1%+医保4.5%。据此测算,用工总成本约为税前工资的1.34倍,且2027年1月起的再一次上调已在法定程序中。
用工结构方面,捷克本土技工储备在数量上趋于饱和,缺口集中在持证特种作业、高压焊工、机电安装与BIM数字化岗位,施工现场大量依赖乌克兰、斯洛伐克与波兰籍劳务。非欧盟籍第三国劳工须办理员工卡(zaměstnanecká karta)等手续,审批周期与配额限制使其难以作为应急调剂手段。
(三)技术标准适配
技术标准方面有三重约束:一是ČSN捷克技术标准体系,在欧盟标准(EN)框架之外保留本国补充条款,图纸与技术说明须向ČSN口径靠拢;二是欧盟建筑产品法规(CPR, Regulation (EU) 2024/3110)下的CE认证与EAD-ETA欧洲技术评估,进口建材与构配件未完成评估不得投放市场;三是新《建筑法》(第283/2021号法)自2024年起全面适用,推行审批事项整合与“建设者门户”(Portál stavebníka)数字化报建,但也不容忽视该系统上线以来的实践摩擦。 此外,历史街区与文物周边项目还须叠加国家文物保护(památková péče)审查,这在布拉格核心区几乎是必然环节。
(四)咨询执业资格与执业路径
捷克工程咨询与设计市场的执业边界由授权制度界定。依据《第360/1992号法》关于授权建筑师、授权工程师与技术员执业的规定,提交给建筑主管部门的许可申请文件、结构计算书与关键设计成果,须由ČKAIT(捷克授权工程师与技术员协会)注册的授权工程师或ČKA(捷克建筑师协会)注册的授权建筑师签字方为有效。中国注册造价工程师、咨询工程师(投资)资格在捷克不被自动承认,亦不能用于签署法定文件。造价咨询本身未设专营牌照,但公共工程计价普遍依托捷克本土价格体系(如ÚRS Praha与RTS Brno的价格体系)编制预算与单价分析;具体选用哪一套体系通常由业主在招标文件中指定。
据此形成三条可行路径。路径一:与属地授权工程师/建筑师合作签署。中方承担方案、算量与合同管理,由属地授权人签字盖章,中方以技术顾问身份出现,不得对外出具签署文件;优点是启动快,风险是收益分成与责任归属易生争议。路径二:设立捷克法人并聘用属地授权人员。以捷克子公司(通常为s.r.o.)承接咨询合同,聘用ČKAIT或ČKA授权人员作为技术负责人,可独立执业,但需承担当地社保、最低工资与专业责任保险成本。路径三:离岸技术支持。为捷克或第三国咨询机构提供算量、BIM、税务与合同管理后台支持,服务费跨境结算;门槛最低,但不积累属地业绩。
建议以路径一切入、以路径二为中期目标,并把“工程税务+造价复核(含捷克本土价格体系适配)+合同索赔管理”作为差异化切入点——这三项不由授权签字资格独占,可由中方团队直接输出,恰是公司主业与国际工程税务定位的交汇处。
5税制与工程税务实务
捷克税制属大陆法系成文法体系,税务机关为财政管理局(Finanční správa),征管已高度数字化,实体规则由《所得税法》《增值税法》(第235/2004号法)及相关程序法。本章按中资工程企业实际接触的顺序,梳理七个环节。
(一)主要税种与基本税率
企业所得税标准税率为21%(自2024年纳税期起由19%上调),适用于捷克居民企业及在捷设立常设机构的外国企业利润;投资基金适用5%,营业收入达7.5亿欧元及以上的跨国集团适用OECD全球最低税规则,实际税负不低于15%。增值税(DPH)标准税率21%,优惠税率12%(涵盖食品、药品、供水、供暖、公共交通、住宿餐饮、文体门票等),书籍等为零税率。需要注意的是,与部分中东欧邻国不同,捷克不设针对初创小企业的所得税优惠税率,21%适用于全部利润水平。但捷克并非完全没有税收激励工具:依《投资激励法》(第72/2000号法)框架,制造业、技术中心(研发)与服务共享中心的重大投资,可申请十年企业所得税减免、就业与培训补贴、设备与土地优惠,战略投资项目另有加速审批通道。这类激励须逐案申请、由政府批准,并附最低投资额、投资期限与资产留存年限等条件,属定向工具而非普惠税制,对初创小企业与一般咨询业务并不适用。企业所得税年度申报截止为次年4月1日,电子申报或由税务顾问代理的可延至7月1日。
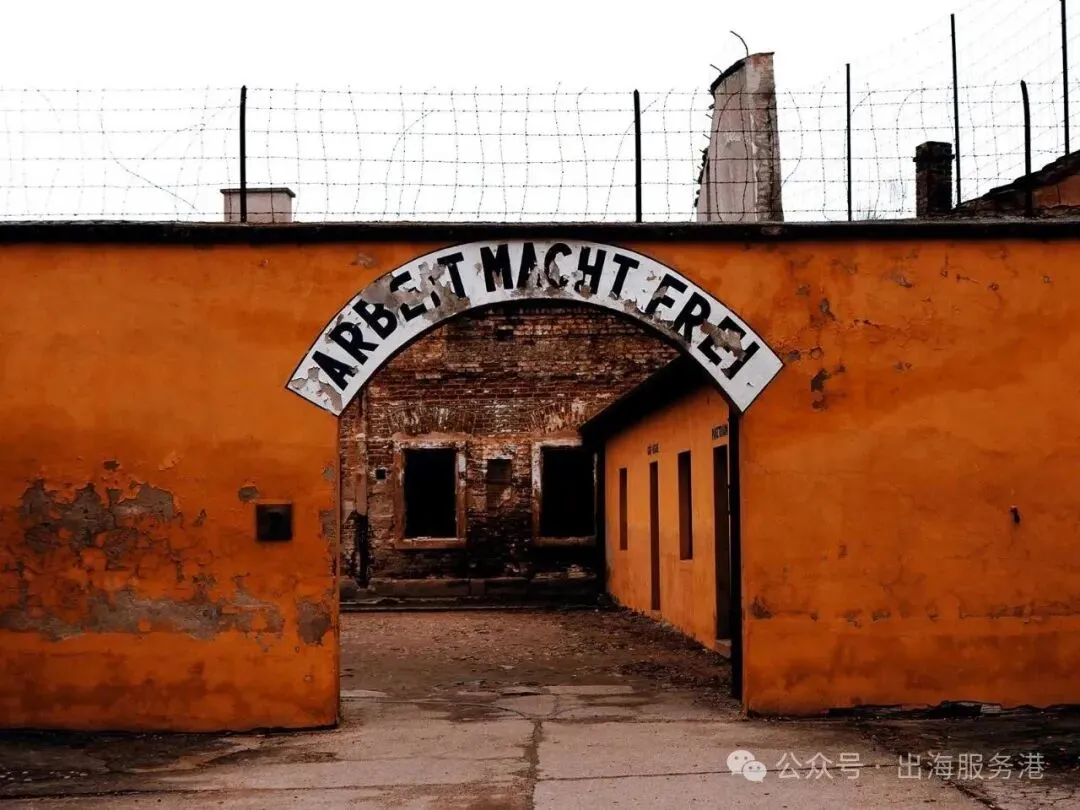
上图为:特雷津军事要塞
(二)预提税与《中捷税收协定》
捷克对向非居民支付的股息原则上适用15%预提税率,利息与特许权使用费亦按国内法设定相应税率;具体适用范围与税率下限应按现行《所得税法》条文确认。中国与捷克于2009年8月签署《关于对所得避免双重征税和防止偷漏税的协定》,为上述跨境支付提供了限制税率通道。工程承包与咨询劳务通常先按非居民规则处理,若已构成常设机构,则转入企业所得税正常申报。
(三)常设机构判定与EPC合同分拆
建筑工程型常设机构的判定门槛是EPC税务筹划的核心变量。中捷协定对建筑工地、建筑安装或装配工程及其相关监理活动,通常以持续时间作为构成常设机构的时间门槛。实务上常见的做法是拆分为“离岸设计供货+在岸施工”两段,但须注意三点:一是税务机关关注经济实质与人员流动,同一项目人员持续在场超期时,即便合同分拆仍可能被合并认定为一个常设机构;二是施工机械进场与设备租赁时间是否计入在场时间须按协定条款判断;三是设计、监理等“相关活动”同样可能触发门槛。合同架构必须在投标前完成设计,事后拆分难以获得认可,且常设机构一旦成立,其在捷利润须按21%计入,同时面临转移定价与同期资料要求。
(四)进口环节税负与反向征收
设备与大宗材料的进口涉及关税与进口增值税。欧盟共同关税税则下,工程机械与钢材税率按品类差异较大;进口增值税在清关环节缴纳后可申报抵扣,但对项目前期现金流占用显著,报价时须单独计入资金成本。特别提示:捷克对建筑业纳税人之间的建筑与装配工程适用增值税反向征收机制(供应商开具不含税发票、由接受服务方自行申报缴纳),适用条件与工程品类范围须按税法条文确认。若错用或漏用反向征收,将直接导致进项抵扣受阻与税务稽查风险。
(五)分包与“不可靠纳税人”的增值税
连带责任
捷克在此环节的机制与希腊式“总包对分包税款负连带责任”不同,但风险后果同样沉重:增值税体系下设有“不可靠纳税人”(nespolehlivý plátce)与受款人担保(ručení)规则——若分包商未申报缴纳增值税,或付款付到了未在税务机关登记的银行账户,接受服务方(即总包)可能被追缴相应增值税。这与希腊模式的共通之处在于责任触发点是“对方未缴”与“付错账户”,而非一般的税务欠缴。控制手段有三:一是签约前与进度款支付前核查分包商的纳税人状态与已登记账户;二是约定付款仅付至其在税务机关登记并公示的账户;三是对大额分包设置税款保证金或分期支付安排。
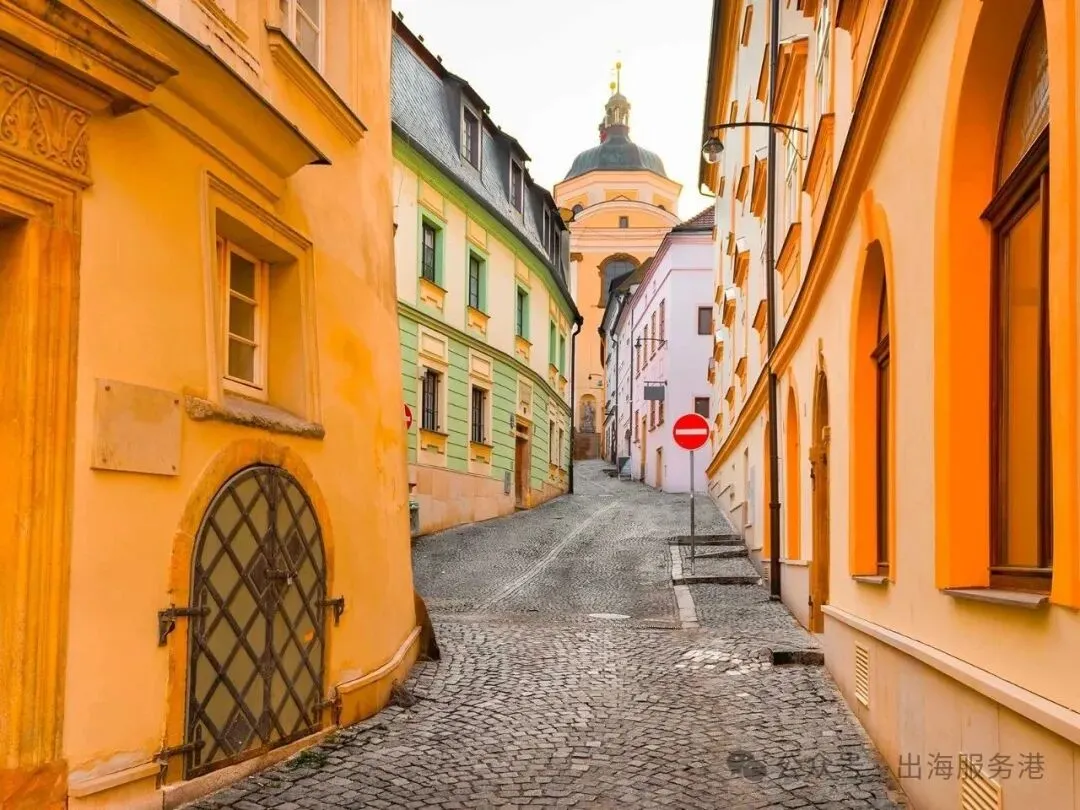
上图为:奥洛穆茨大学城
(六)协定与国内法的适用顺序
捷克《宪法》第10条规定,经议会批准并公布的国际条约构成捷克法律秩序的组成部分,法院与行政机关在处理具体事项时应优先适用条约;同时在欧盟法层面,欧盟法的直接效力与优先地位亦独立成立。但条约并不豁免程序义务:享受协定优惠通常须提交中国税务机关出具的《中国税收居民身份证明》并完成事先申请,未履行程序条件的仍按国内法税率执行。此外,欧盟反避税指令(ATAD)的转化条款已在捷克落地,利息扣除受息税前利润30%的上限约束(interest barrier),并适用一般反滥用与受控外国公司规则。
(七)对报价的实务含义
综合上述,中资承包商在捷克的税负测算应至少包含五项:企业所得税21%、增值税21%(含现金流占用与反向征收的适配成本)、股息与跨境支付的预提税、常设机构判定导致的所得税属地化,以及因不可靠纳税人连带责任对应的风险准备金。按行业经验,税务与合规成本对项目毛利的影响通常在3—5个百分点区间(测算值,随合同结构与分包比例浮动),须在投标阶段单独列项,不宜并入管理费。
6竞争格局与合作模式分析
(一)竞争主体分析
捷克建筑市场的格局呈现“本土头部+西欧集团双主导、细分领域高度专业分工”的特征。在隧道与地下工程领域,Subterra与Metrostav体系占据绝对优势,并与德国霍克蒂夫(Hochtief)形成长期联营;在交通与公共工程总包领域,Strabag、PORR、Skanska、Swietelsky、EUROVIA CZ、COLAS CZ、FIRESTA与Geosan等是主要竞争者;在工业建筑与EPC领域,Skanska、Strabag与本土专业厂商形成组合;咨询与设计侧则有Mott MacDonald CZ、AECOM CZ、Arcadis CZ,以及本土的Sudop Praha、Metroprojekt、Pragoprojekt、Valbek与PUDIS等深耕多年的设计院,后者在城市轨道与铁路前期咨询中地位稳固。上述企业共同的特点是:熟悉ZZVZ程序、熟练掌握ÚOHS申诉工具、并在本地óa供应链与审批链条上有长期积累。
近期的标志性竞争案例是布拉格地铁D线:D1b标段(6公里隧道区间、3座地下车站)合同额约12亿欧元(约300亿克朗),由Subterra牵头、Hochtief CZ与Hochtief Infrastructure、BeMo Tunnelling参与的联合体中标,2026年4月15日签约。该标段授标前后被竞争对手以 Strabag牵头的联合体多次申诉,竞争保护局(ÚOHS)与最高行政法院的交替审查使项目推迟两年以上。这一案例说明:在捷克参与公共工程,竞争对手之间的程序阻击是常态,投标周期与现金流规划必须预留被延期的可能。
(二)合作模式评估
联合体(sdružení)是参与捷克大型公共工程的标准形态。捷克民法体系下,为实施特定工程而组成的联合体通常按第89/2012号民法典关于公司(společnost)的条款设立,成员对雇主承担连带责任,内部份额与责任划分则以联合体协议另行约定。实践中存在三种可行位次:一是以专业分包进入(土建机电、装饰、洁净车间、设备安装),门槛最低且易于积累业绩;二是以联合体成员身份承接主标段,需要与本土头部建立信任关系并接受连带责任;三是以设备与材料供应+技术服务切入,适合新能源与工业项目。
7风险识别与应对策略分析
在进入具体风险清单前,需要先指出一条2026年当期的主线冲击:与部分中东欧邻国不同,捷克2026年最直接的成本冲击并不来自通胀本身(2026年通胀预计降至2.1%左右),而来自三条叠加链条——一是德国制造业疲软通过出口订单传导,压制民用建筑与工业厂房的新增投资节奏;二是欧盟《工业加速器法》拟引入的本地含量与技术转让条款,正在把“非欧盟供应链”从经济问题变为合规问题;三是劳动力极度紧张叠加法定最低工资三年两涨,人工成本的抬升是制度性的。这三条与“欧债后遗症”式的传统判断无关,但确实决定了2026年的报价假设。本章按投标决策的实际顺序编排:先看投标与采购程序的卡点,再看财税与合同、履约成本,最后回到宏观周期与环境用地。
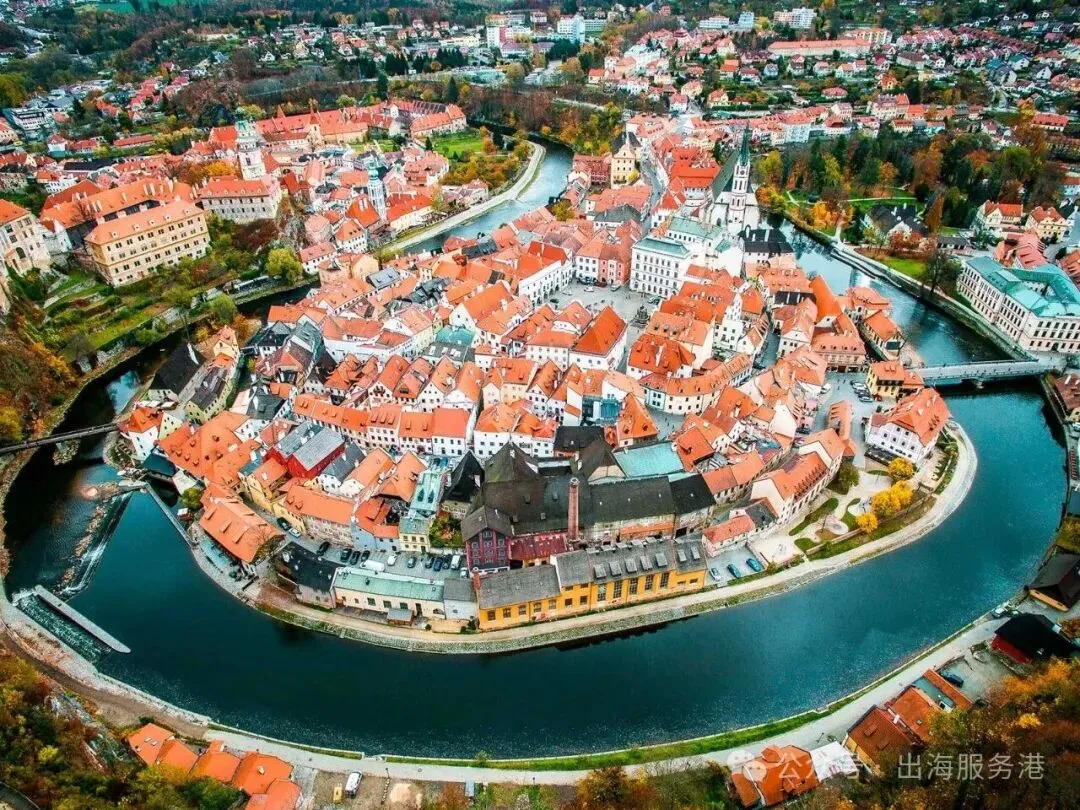
上图为:捷克克鲁姆洛夫建筑群
(一)投标与公共采购程序风险
捷克公共工程的可参与性首先由程序决定,而不是由技术或价格决定。四道关卡须在投标前逐项过筛。第一道是采购规则本身:ZZVZ(第134/2016号法)对资格条件、评标标准、分包披露与异议期限的规定相当刚性,招标文件中的资格条款常会转化为实质性门槛。第二道是投标救济程序:竞争保护局(ÚOHS)的申诉已成为竞争对手的常规战术工具,布拉格地铁D线D1b标段即因竞争对手连续申诉,经历竞争保护局与最高行政法院多轮审查,授标推迟两年以上,投标与现金流模型必须为授标延期预留时间。第三道是欧盟《外国补贴条例》(FSR)申报,该项义务不因是否中标而豁免,投标或签约阶段即需完成判断,未申报或申报不实者可被排除投标。第四道是捷克外资审查(第34/2021号法框架),覆盖关键基础设施、能源与两用物项等领域,涉网信、涉数据与涉重要传感器的参与会显著放大审批与舆论风险。此外,本地化要求正在从商务条件变为合规条件:杜科瓦尼项目上政府对本地分包比例的公开谈判,以及欧盟《工业加速器法》草案拟引入的本地含量、所有权与技术转让条款,都指向同一趋势。投标前应假设业主方会施加本地化要求,并提前完成分包方案的成本影响测算。
(二)财税与合同风险
税务风险集中在四个接口。一是常设机构判定:建筑工地型常设机构以持续时间为门槛,“离岸设计供货+在岸施工”的分拆若人员持续在场超期,仍可能被合并认定为一个常设机构,一旦成立,在捷利润按21%纳税并触发转让定价与同期资料要求,合同架构必须在投标前定稿,事后拆分难以获得认可。二是增值税反向征收:捷克对建筑业纳税人之间的建筑与装配工程适用反向征收,供应商开具不含税发票、由接受方自行申报缴纳,错用或漏用会直接导致进项抵扣受阻。三是“不可靠纳税人”连带责任:分包商未申报缴纳增值税,或款项付至未在税务机关登记的账户,总包可能被追缴相应税款,责任触发点是“对方未缴”与“付错账户”,因此须在签约与每次进度款支付前核查分包商状态与登记账户,并对大额分包设置税款保证金。四是调价与索赔条款:克朗计价、欧元成本的结构使价格调整机制必须在合同中写实,工期索赔的证据链要求(同期记录、变更指令、进度影像)也应前置约定。按行业经验,税务与合规成本对项目毛利的影响通常在3—5个百分点区间,须在投标阶段单独列项,不宜并入管理费。
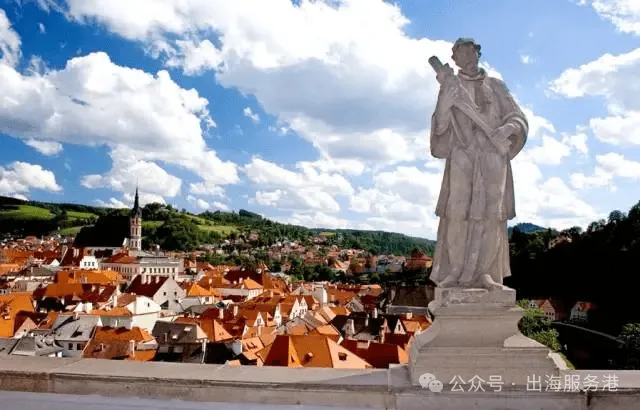
上图为:捷克广场
(三)履约成本风险
履约成本由四项叠加推高。人力方面,劳动力市场长期紧张,2026年月最低工资22,400克朗,2027年提至24,900克朗、2028年26,900克朗,三年涨幅约20%,雇主社保与医保合计33.8%,用工总成本约为税前工资的1.34倍,且上调已进入法定程序,属不可谈判的制度性成本。建材方面,大宗材料本地自给,但钢铁供给受个别钢厂运营状况牵动,机电设备、光伏组件与储能电芯依赖进口,克朗采购与欧元或美元进口之间的币种错配须由报价与调价条款吸收。汇率方面,“欧元报价—克朗计价—人民币结算”构成三重敞口,公共工程多以克朗支付,欧元成本占比越高,报表折算与结算损失越大,不宜假设克朗单边走势。通胀方面,2026年整体通胀预计降至2.1%,但建筑业的工资与服务价格粘性明显高于总体水平,名义报价与实际成本仍会错配。
>>>(四)EIA、文保与用地ESG风险<<<
环境与用地环节的周期往往长于施工本身。环境方面须完成环境影响评估(EIA)及其筛查程序(zjišťovací řízení),周期与审批层级按项目规模与敏感度确定。文物方面,历史城区的文物保护审查(památková péče)在布拉格等核心区域是常态环节,方案调整余地小、审批时间不可压缩。用地方面,征地与产权清理、洪泛区与水资源管理要求对选址与竖向设计构成硬约束,捷克近年发生洪水灾害,相关要求已趋严。ESG层面,欧盟及主要业主对碳排放、噪声与社区沟通的披露要求正在进入合同条款,投标文件中的环境管理方案已不再是形式附件。
>>>(五)宏观周期与需求风险<<<
这一层风险不直接决定单个项目能否中标,但决定需求的总量与节奏。捷克制造业体量大、出口占GDP比重超过八成,德国需求走弱会先压制民间工业投资,再传导至工业建筑板块;公共投资的拨付节奏受预算与欧盟资金吸收进度影响,项目启动时间存在后移可能。对承包商的含义是:把宏观周期作为投标组合的分散变量,而不是单个项目的定价依据。
8基础设施合作与典型项目梳理
捷克地处欧洲中心,是中欧物流与产业走廊的关键节点。在“一带一路”框架与中欧产业链协同背景下,落地了一批具有示范效应的重大工程与产业合作项目,其业主、模式与可参与环节见下列各条。本节按“中资已有落地路径—本土标杆工程”的顺序编排:先看中资已经做成的项目,再看本土顶级总包赛道的进入难度。
(一)中资参与案例
捷克电芯制造基地与储能项目
这是目前中资在捷克工程与设计市场上最具代表性的两个落地案例。其一,国机集团下属中国联合工程有限公司于2026年承接欧洲电芯制造基地项目设计,项目位于捷克共和国,用地面积约373亩、总建筑面积约15万平方米,主要承担锂电池电芯与PACK的生产制造,建设内容包括厂房、仓库、综合楼及生产配套设施,明确响应捷克国家新经济战略对高附加值产业的要求。其二,南通沃太能源公司与捷方就电池储能达成合作,建成后将成为捷克规模最大的独立储能项目。此外,中远海运已在捷克布局物流园,中国银行、工商银行与交通银行在布拉格设有机构,为工程资金出入境提供通道。
经验启示:这两个案例体现了“随中国产业链出海”而非“独立竞标工程”的可行路径——由于直接参与捷克公共工程总承包的门槛尚未被中资系统突破,当前最现实的切入点是承接中国制造企业在欧洲的产能建设项目(工业厂房、洁净车间、动力站房与仓储)以及与之配套的新能源工程。中方在此类项目中的身份通常是设计方、设备供应方或专业分包方,而非与本土巨头正面竞争的总包方;这与企业的比较优势也更匹配。
上图为:捷克狐狸
(二)布尔诺—普热罗夫高铁区段
(科耶廷—普热罗夫)
业主为捷克铁路管理局(Správa železnic),该区段长约17公里、合同额约134亿捷克克朗(约5.475亿欧元),属布拉格—布尔诺—俄斯特拉发高铁走廊的关键一环。工程内容包括复线化改造、拆除14处平交道口,并将运行速度由100公里/小时提升至200公里/小时,预计2028年年底前完成。资金来源为SFDI与欧盟基金,后续还有多个区间滚动招标。
经验启示:该区段规模不大,但结构上有代表性。资金来源为SFDI与欧盟基金,属“有资金背书”的标的;工程内容以复线化与平交道口改造为主,技术门槛低于隧道与核电,是中资以专业分包或联合体成员身份积累捷克铁路业绩的现实入口。同一走廊后续区间滚动招标,先进入一个区段的意义在于拿到可被核验的履约与纳税记录,而非单段利润。
(三)布拉格地铁D线
业主为布拉格公共交通公司(DPP),全长约10.6公里、设10座车站,是布拉格首条全自动无人驾驶线路,全线投资估算约978亿捷克克朗(约39亿欧元)。D1b标段(由Olbrachtova向南延伸至Nové Dvory,约6公里隧道区间与3座地下车站)合同额约12亿欧元(约300亿克朗),由Subterra牵头、Hochtief CZ、Hochtief Infrastructure与BeMo Tunnelling组成的联合体承建,2026年4月15日签约,该段计划2029年完工、2032年全线投运;2026年10月2日,DPP另行发布Libuš车站施工招标,估算1.544亿欧元(37.55亿克朗),工期54个月。技术层面采用新奥法(NATM)与盾构(TBM)组合工艺,隧道由德国海瑞克制造的两台盾构机掘进,计划2027年年中进场。
经验启示:该案例体现了欧洲城市轨道项目的经典教训:技术难度不是主要风险,程序竞争才是——同一标段因竞争对手申诉,先后经历竞争保护局与最高行政法院的多轮审查,授标推迟两年以上。对承包商而言,把 ÚOHS审查周期计入投标与现金流模型,是在中东欧做公共工程的必备功课。
(四)杜科瓦尼核电站新建机组
(5、6号)
这是捷克史上规模最大的单体工程。业主为项目公司Elektrárna Dukovany II(捷克政府持股80%、ČEZ持股20%),韩国水电与核电公司(KHNP)于2024年7月被选定为优先投标人,2025年6月签署EPC合同,建设两台APR-1000机组,合同金额约4,070亿捷克克朗(约186亿美元),涵盖首炉及后续约十年的燃料供应;计划2029年开工,首台机组预计2036年投运,第二台晚一年。竞争过程与后续推进中出现了三个关键信息:一是法国电力(EDF)被淘汰后依据欧盟外国补贴条例提起申诉,欧盟委员会于2026年6月完成初步审查并决定不启动深入调查;二是欧盟委员会于2025年12月就国家援助的融资方案另案启动调查,预计2027年初作出决定;三是捷克本地分包比例存在政治争议,现政府口径为目前已锁定约20%的捷克供应(含Doosan Škoda Power的汽轮机组供货),而政府希望进一步提升。
经验启示:该案例体现了超大型核电工程的高度政治化属性——同样的技术方案在不同执政期会面临不同的本地分包比例诉求,非东道国供应商即使中标,其分包份额也随时可能被重新谈判;同时提示,来自第三国的核电投标需同时通过欧盟外国补贴条例与国家援助两道审查,合规风险不以中标为终点,而贯穿合同履行全过程。
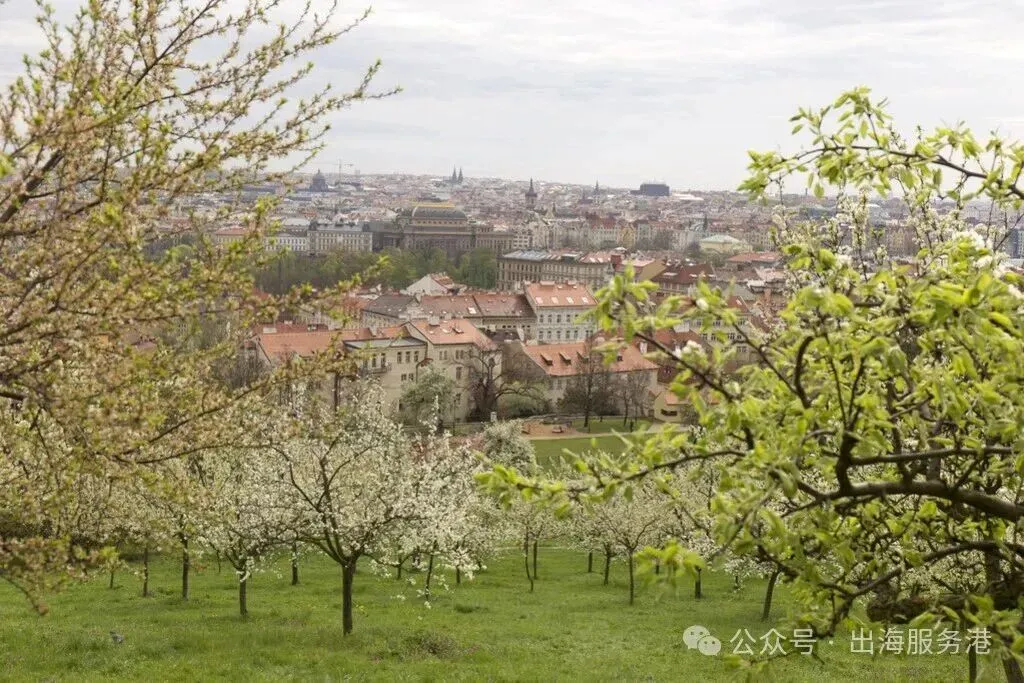
上图为:捷克植物园
9企业进入策略与建议
(一)市场定位与优势匹配
建议定位为“为中国产业链出海配套的工程设计、造价与税务顾问、细分专业分包角色”,其原因如下:一是捷克公共工程市场结构封闭、程序性强、本地关系与业绩要求高,中资短期内缺乏可比的竞争优势;二是恰恰相反,中国整车、电池、光伏与装备制造企业在中东欧的产能布局正在形成持续的厂房与配套需求,这部分业务的业主不是市政当局,而是熟悉中国供应商的客户,中方的语言、标准与成本体系反而是优势;三是在造价与税务层面,捷克本土价格体系(ÚRS、RTS)与21%增值税体系、不可靠纳税人连带责任这些规则,恰恰是多数新进入者最容易踩坑的地方,而这正是咨询服务的价值区间。
(二)业务拓展路径选择
第一阶段(0—18个月):以专业分包与设计顾问身份参与中国产能项目与存量工业厂房改造,同时在布拉格或布尔诺设立联络点,完成s.r.o.注册、增值税登记与必要的贸易许可准备;重点建立与ČKAIT授权工程师、本土设计院及税务顾问的稳定合作。
第二阶段(18—36个月):取得地方性目录或与本土企业组成联合体,参与受欧盟或SFDI资金支撑的中小型市政与工业标段,积累可被核验的捷克业绩与良好缴税记录;同步建立白名单化的分包商税务核查流程,把不可靠纳税人风险从偶发事件变为例行检查项。
第三阶段(36个月以后):视业绩与关系积累情况,评估参与地铁D线后续标段、高铁走廊分段等大型标段的可行性;如届时欧盟《工业加速器法》已落地,则须在联合体结构中重新评估本地股权与本地含量安排。贯穿三个阶段的两条原则:一是“先咨询后总包”,用轻资产、低风险的业务建立本地认知;二是“只做有资金背书的项目”,优先SFDI、欧盟基金与国家预算支撑的标的,审慎对待仅地方财政或民营资本出资的项目。
10小结
捷克地处欧洲中部,是中东欧产业基础最完整、区位最核心的国家之一,建筑市场受益于核电大单释放、高铁走廊分段实施、汽车产业链向电动化重构带来的工业建筑需求、住宅供给缺口以及欧盟资金持续拨付,布拉格与中波希米亚、摩拉维亚-西里西亚、南摩拉维亚构成三大核心热点区域,市场具备中长期稳定扩容的潜力。中资企业在工业厂房设计、设备供应、储能与物流配套方面已经形成可核验的落地案例,中国制造产业链的欧洲产能布局也为工程业务提供了天然的跟随入口。
但市场经营约束与风险同样突出。捷克尚未加入欧元区,三重汇率敞口需要专门的报价与对冲安排;失业率长期低于4%、法定最低工资三年两涨,人工成本的上行是制度性的;ČSN标准、欧盟CE/EAD-ETA认证、ČKAIT与ČKA授权签字制度构成较高的技术准入门槛;欧盟《外国补贴条例》与捷克外资审查是前置硬门槛,而《工业加速器法》拟引入的本地含量条款可能进一步压缩非欧盟供应链空间;同时企业还需防范 ÚOHS申诉导致的授标延迟、不可靠纳税人增值税连带责任、新《建筑法》数字化报建的摩擦、环评与文保审查周期等风险,西欧集团与本土头部承包商牢牢占据市场主导地位。
中资企业应采取稳步开拓的策略,初期优先选择专业分包、设计与顾问角色,以工程税务+造价复核+合同索赔管理切入风险可控的项目,特别是中国产能出海配套的工业建筑与新能源工程;投标立项前置完成FSR申报评估与外资审查判断,并预留 ÚOHS审查周期;积累本地履约记录后再以联合体参与中型公共工程标段,优先选择有欧盟资金或SFDI、国家预算支撑的项目,审慎对待仅地方财政出资及民营资本项目。特别值得关注的是,依托服务于中国制造企业在捷克与中东欧的产能布局,通过厂房、动力配套与储能的一体化能力切入工程市场,是中资工程企业当前最现实、也最具独特性的机遇。企业需要整合本地供应链及法务、税务、工程技术资源,建立分包商税务状态核查机制,落实ESG管理,强化合同变更与工期索赔管控。长期可将捷克作为辐射中东欧的区域支点,搭建属地化团队,发展绿色与数字化综合解决方案,避免低价竞争,提升可持续经营能力。
(本报告仅供行业研究参考,不构成投资、法律、税务、投标等决策建议,亦不可替代持牌专业机构的专业意见。报告信息基于公开资料,发布方不保证其准确、完整、及时;如有相关决策需求,请咨询当地具备相应资质的持牌专业机构。)
11参考文献
1. 商务部. (2025). 对外投资合作国别(地区)指南:捷克(2025年版). 北京: 商务部国际贸易经济合作研究院.
2. 捷克统计局(ČSÚ/CZSO). Gross Domestic Product, 2025 annual and quarterly data.
3. 捷克统计局(ČSÚ/CZSO). Construction Production Index, January–February 2026.
4. 捷克统计局(ČSÚ/CZSO). Employment and Unemployment, August 2026.
5. 捷克财政部(Ministerstvo financí ČR). (2026). Macroeconomic Forecast – January 2026.
6. 捷克劳动和社会事务部(MPSV). Minimum Wage 2026 and Government Decision of 7 September 2026 on 2027–2028 rates.
7. 捷克财政管理局(Finanční správa). Value Added Tax Act No. 235/2004 Coll. and related guidance.
8. 捷克共和国政府. (2026). Czechia: Macroeconomic Developments and Outlook (2025–2027).
9. 中华人民共和国驻捷克共和国大使馆. (2026). 周谦大使在庆祝中华人民共和国成立77周年暨大使到任招待会上的致辞.
10. 中国机械工业集团有限公司. (2026). 中国联合承接欧洲电芯制造基地项目设计(企业动态).
11. European Commission. (2025). State aid investigation into the financing of the Dukovany nuclear project.
12. European Commission. (2026). Regulation (EU) 2023/2564 on foreign subsidies distorting the internal market (FSR).
13. European Commission. (2026). Proposal for an Industrial Accelerator Act (March 2026).
14. World Nuclear Association. (2026). Nuclear Power in Czech Republic (country profile).
15. Railway Pro / Railway Gazette Group. (2026). EUR 1.2 billion contract for Prague Metro Line D section.
16. Dopravní podnik hl. m. Prahy (DPP). (2026). Metro Line D project documentation and tender announcements.
17. Správa železnic. (2026). Modernisation of the Kojetín–Přerov section, Brno–Přerov high-speed line.
18. Czech Republic. Act No. 134/2016 Coll. on Public Procurement (ZZVZ).
19. Czech Republic. Act No. 455/1991 Coll. on Trades Licensing (Živnostenský zákon).
20. Czech Republic. Act No. 360/1992 Coll. on the Practice of the Professions of Authorised Architects and Engineers.
21. 孙彦红等. (2026). 维谢格拉德集团:从“边缘地带”变身“利益枢纽”. 光明日报, 2026-01-15.
联系方式
地址:上海市青浦区佳杰路99弄长三角绿洲智谷A1号楼5楼
电话:400-888-0618
网址:http://www.jjtz.cn
邮箱:jjtz@jjtz.cn
联系人:赵先生;电话:18316620775
供稿人:李女士;电话:18072719688
上图为:国际咨询业务简介
推荐阅读
点击图片跳转文章
建经简介
上图为:建经简介
上图为:建经官网示意图
业务体系
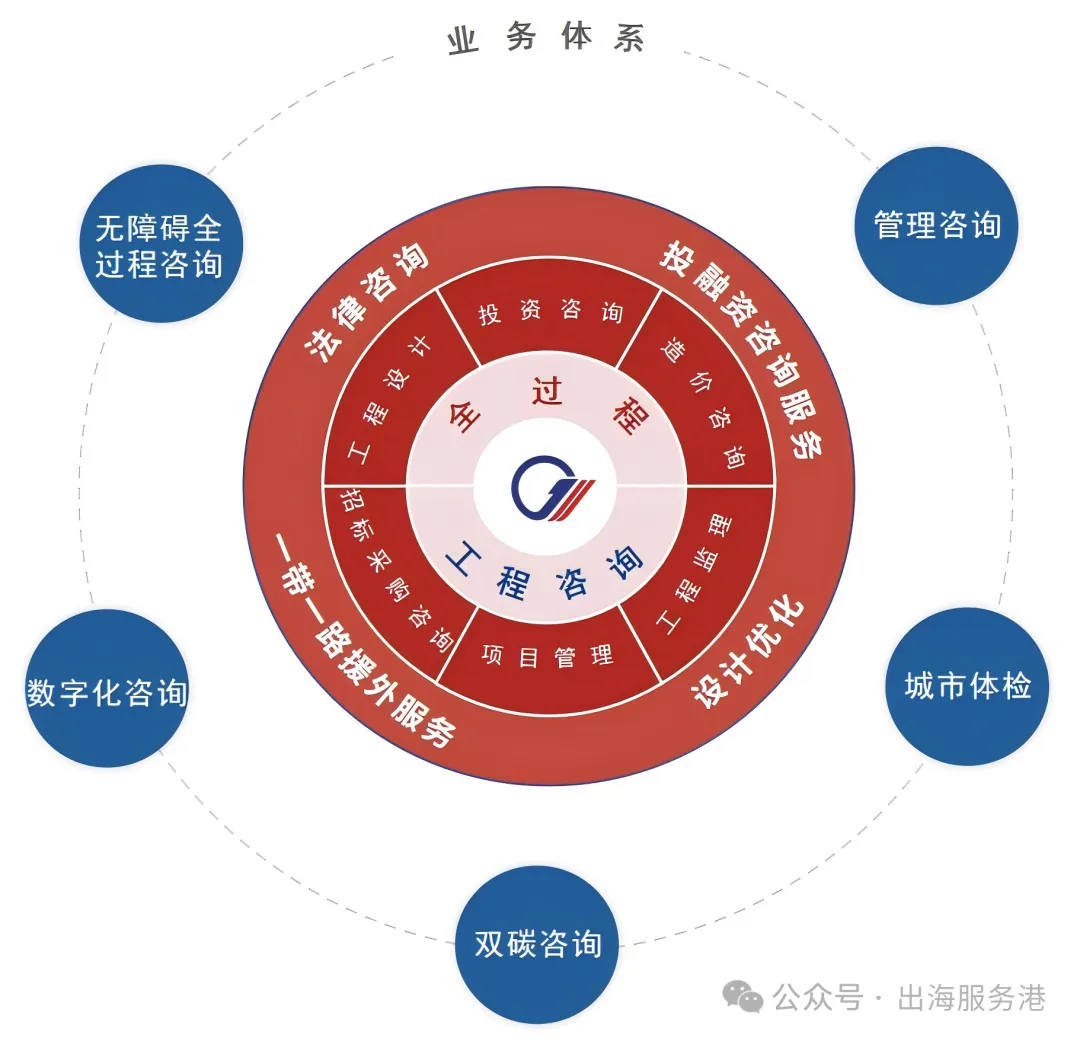
上图为:建经业务示意图
媒体矩阵
上图为:公众号小程序,点击即可跳转
建经咨询
官方账号
投融智续
官方账号
友康设计
官方账号
上图为:建经自媒体矩阵,点击关注更多咨询
建功立业 经世济民 是以建经