研报速递
券商「产业类首发」座次重排:中金领跑,但主场还在银行手里
——2026年1—9月银行间市场产业类首发主体承销观察
先说结论:今年前9个月,券商在银行间市场「首发企业」承销榜上抢到了4个TOP20席位,中金公司以83.1亿元居券商第一。但把镜头拉远——首发TOP20的金额占比里,券商只拿到19.8%,而去年全年这个数字是38.4%。
首发主体的争夺,正在从「抢平台」变成「抢制造业」。这篇文章用交易商协会、Wind和评级机构的公开数据,把券商、产业类、省份三张地图拼在一起看。
▍01|券商首发榜:四强座次重排
2026年1—9月,协会首发承销TOP20(门槛32.5亿元)里只有4家券商:中金公司83.1亿元、中信证券79.2亿元、国泰海通66.2亿元、中信建投47.2亿元,合计275.7亿元。
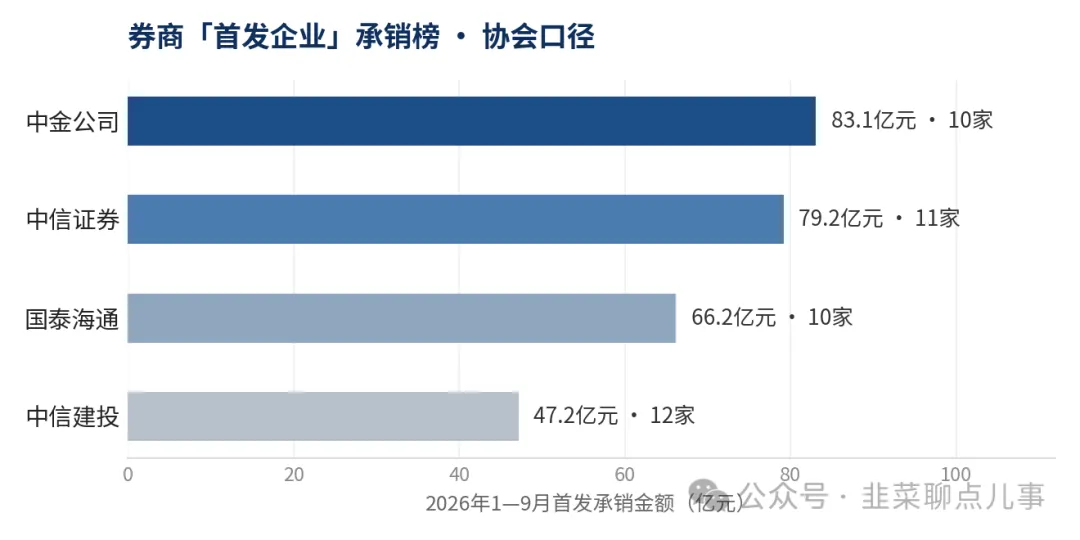
数据来源:交易商协会《2026年1—9月债务融资工具主承分类统计》表3
四家内部的节奏差很值得看:
•国泰海通:1—9月首发金额已达到去年全年的94.7%,全年大概率创新高;
•中金、中信:分别完成74.3%、72.5%,节奏正常偏快;
•中信建投:只有40.1%,首发端明显失速——好在它以47.2亿元服务了12家主体,单家均值仅3.9亿元,覆盖广度仍是券商第一。
而2025年金额榜的榜眼华泰证券(164.6亿元,仅4家)和探花招商证券(146.8亿元,8家),今年前9个月都没进TOP20。单笔大单足以改写座次,「家数」才是覆盖度的稳定指标。
▍02|份额从38.4%掉到19.8%,钱被谁拿走了
对比两个年份(协会首发榜TOP20合计口径):2025年全年,7家券商入榜、合计761.6亿元、占比38.4%;2026年1—9月,只剩4家、275.7亿元、占比19.8%。
前五名全部是银行:中信银行147.9亿元、中国银行144.6亿元、兴业银行139.5亿元、工商银行88.7亿元、建设银行83.8亿元。券商最高排名,只是第6。
为什么掉得这么快?三个原因:
•首发主体画像变了。今年新增首次发债主体以制造业单项冠军、地方产投/转型平台为主,它们的结算、授信、代发关系都在银行手里,券商缺少介入时点;
•产品结构不利。协会首发以短融、中票、定向工具为主,银行在主承销团里占绝对多数;券商的优势集中在科创债、ABN等专项品种;
•大单效应消失。去年华泰、招商靠少数超大额首发主体拉高金额,今年这类项目没有复现。
▍03|产业债,才是券商真正的基本盘
把口径换成Wind产业债承销榜(剔除城投、含再融资),画风完全不同:中信证券5,376.7亿元、国泰海通4,601.8亿元、中信建投3,923.9亿元,前三家合计1.39万亿元——是首发榜券商合计的50倍。
赛道本身也在扩容:前三季度全市场产业债发行约6.5万亿元(同比+6.3%),净融资2.4万亿元(同比+58.7%);同期城投债3.87万亿元(同比-7.0%)。「城投缩、产业扩」贯穿全年。
Q3单季,三家都在提速:国泰海通环比上半年季均+22.2%最猛,中信+6.4%、中信建投+9.7%。科创债是主载体:中信证券1,440.7亿元、国泰海通1,109.6亿元、中信建投1,052.4亿元。
▍04|省份地图:产业看京粤沪,城投看苏浙鲁
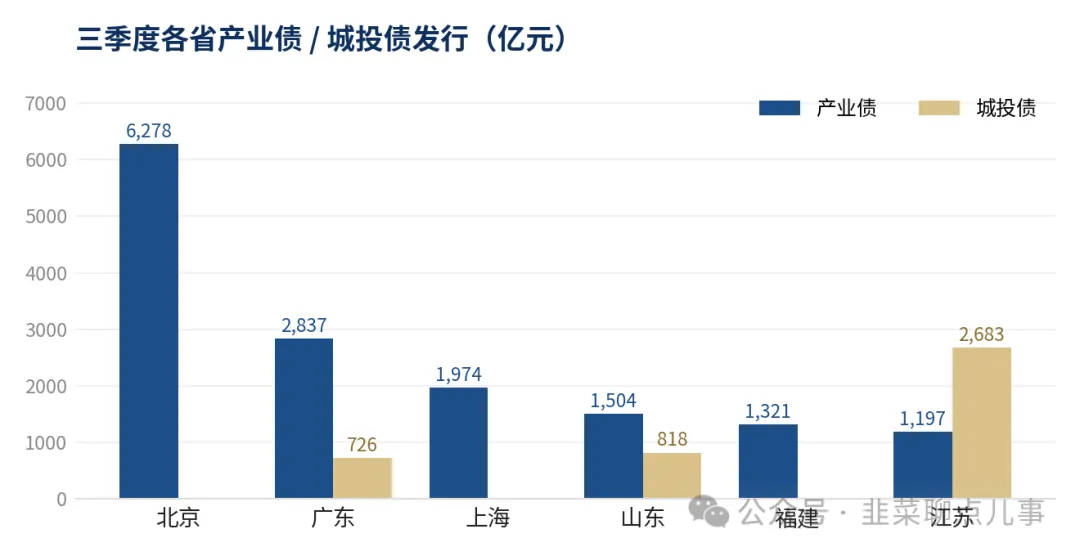
数据来源:新世纪评级《2026年第三季度信用债发行与评级概况》(全市场信用债口径)
•北京一家占四成。三季度产业债发行6,277.8亿元、占全国41.5%,央企总部效应无解;
•福建增速最快:同比+50.9%,民营制造、新能源产业链发债放量;
•城投双核未变:江苏2,682.8亿元、浙江1,719.2亿元,两地合计约占全国四成;山东城投-41.7%收缩最猛,但产业债+22.8%,典型的「以产补城」;
•江苏是发债第一大省:前三季度公司信用类债券1.35万亿元(剔除央企后全国第一),其中科创债728.95亿元——增量已从城投切换到产业主体。
对券商来说,产业类首发的胜负手,已经从「抢平台」变成「抢制造业与央企子公司」。
▍05|谁在真正吃到这波红利
•第一梯队(中信、中金、国泰海通、中信建投):央企子公司+制造业龙头+科创债组合拳,用「承销+投资+研究」锁定客户全生命周期;
•第二梯队(华泰、招商、广发、光大等):靠单笔大额项目或ABS/ABN专长,家数少、单笔大,今年暂时缺席TOP20;
•区域深耕派(联储、中天国富、天风、中泰等):属地城投转型的「首次亮相」项目,单笔3—15亿元——如联储证券独家主承聊城产发15亿元中小微支持债;
•外资(德意志银行):靠熊猫债挤进首发榜第20名(32.5亿元/7家)。
最后一个结构性观察:银行正在用「主承销团+信用增进+结算绑定」把首发主体锁在前端。券商想提升份额,现实路径不是在AAA央企项目上和银行正面竞价,而是联合地方担保、增信机构,去做AA+主体的首单增信发行。
写在最后
城投的存量在退潮,产业类的增量在涨潮。谁的客户名单里制造业和央企子公司更多,谁就拿到下一阶段的船票。
数据来源:交易商协会《主承分类统计》(2026年1—9月、2025年全年);Wind债券承销排行榜;新世纪评级、联合资信区域统计;人民银行江苏省分行新闻发布会(2026-10-30)。
声明:本文为公开信息整理,各口径统计范围不同,跨表数字不可直接加减;「未入TOP20」均为门槛推断值。不构成投资建议。