研报速递
楚昌Vision
全文约9410字,阅读大约需要29分钟
CAR-T细胞疗法是近年来血液恶性肿瘤治疗领域最具革命性的技术之一。自2017年全球首个体外(Ex vivo)CAR-T产品获批上市以来,美国已有7款、中国已有9款产品获批,2025年全球销售额合计超过60亿美元。但体外CAR-T制备流程繁琐、治疗成本高昂、周期漫长,单次治疗费用动辄百万元人民币,可及性成为行业最大的瓶颈。
In vivo CAR-T(在体生成CAR-T)通过将基因递送载体直接注入患者体内,在体内原位将T细胞重编程为CAR-T细胞,有望以“现货型”产品的方式突破上述瓶颈。与此同时,TCE(T细胞连接器)作为同处T细胞介导治疗赛道的竞争技术,也已获批超10款产品、2025年累计销售额超50亿美元。接下来将从体外CAR-T行业现状出发,系统梳理In vivo CAR-T的技术路径、全球竞争格局与临床进展,并与TCE疗法进行比较,探讨两类技术的价值定位。
01
体外CAR-T行业简介
1.1 什么是CAR-T细胞疗法?
通过基因工程改造,带有特异性抗原识别结构域和T细胞激活信号等的遗传物质(CAR)被转入T细胞,使得改造后的T细胞(CAR-T细胞)能够靶向识别和结合相应抗原(靶细胞上,比如肿瘤等),活化后释放穿孔素、颗粒酶素B等,直接杀伤靶细胞。
传统自体CAR-T治疗需经历采血—分离—纯化—激活—转导—培养—收获—冻存—放行—回输等步骤,生产流程繁琐,工艺复杂,患者治疗周期长,成本高昂。
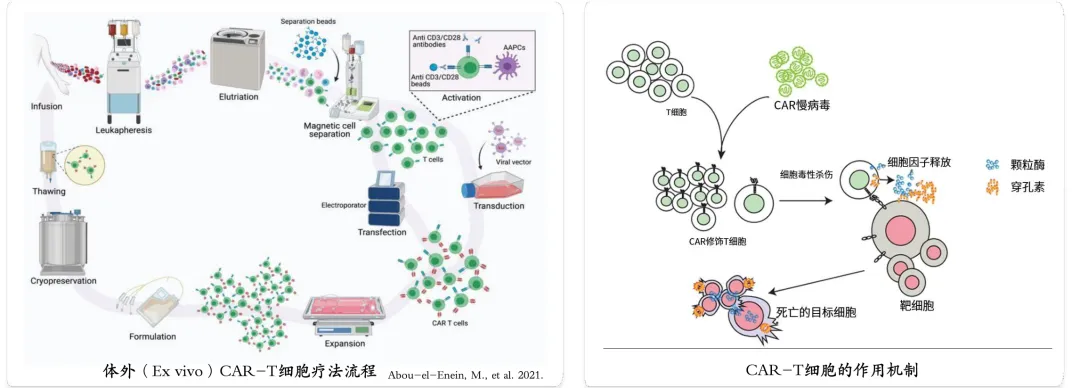
图2 体外(Ex vivo)CAR-T细胞疗法流程与CAR-T细胞的作用机制(资料来源:Abou-el-Enein, M., et al. 2021)
1.2 CAR结构的发展历程
CAR结构经历五代发展,目前获批的CAR-T疗法均基于二代CAR结构:
第一代:依赖外源性细胞因子,持久性差;
第二代:增加一个共刺激信号,提高增殖能力和细胞毒性,是当前获批产品的主流结构;
第三代:多个共刺激信号进一步提升活性,但细胞毒性也进一步增强;
第四代:可释放细胞因子到肿瘤微环境,也可能表达其他特定通路的抑制剂或激活剂;
第五代:整合一个额外的膜受体,例如整合IL-2受体信号来激活抗原依赖的JAK/STAT通路。
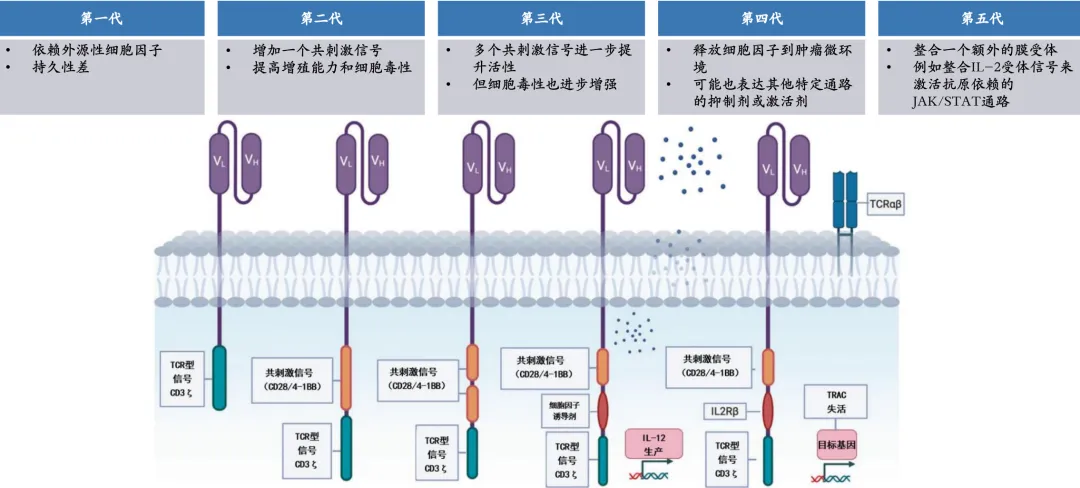
图3 CAR结构五代发展历程(来源:细胞治疗领域的通用共识)
1.3 体外CAR-T在美国:血液恶性肿瘤的革命性技术
自2017年全球首个Ex vivo CAR-T细胞产品Kymriah获得美国FDA批准上市,截至目前(2026年6月),美国已有7款Ex vivo CAR-T细胞治疗产品获批上市,覆盖弥漫性大B细胞淋巴瘤、滤泡性淋巴瘤、多发性骨髓瘤、套细胞淋巴瘤、B细胞急性淋巴细胞白血病等血液恶性肿瘤。产品定价方面,美国市场单次治疗价格在37.3万~52.5万美元之间,其中传奇生物/强生的西达基奥仑赛(Carvykti)交易总金额达17亿美元。
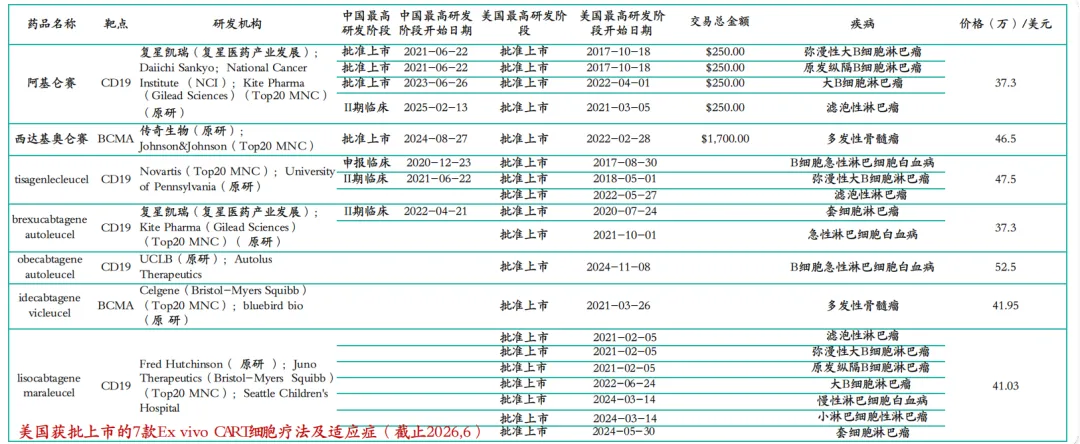
图4 美国获批上市的7款Ex vivo CAR-T细胞疗法及适应症(截至2026年6月)
商业表现方面,2025年FDA获批CAR-T疗法全球总销售额达61.2亿美元,同比2024年的45.32亿美元增长32.9%,保持高速增长态势。
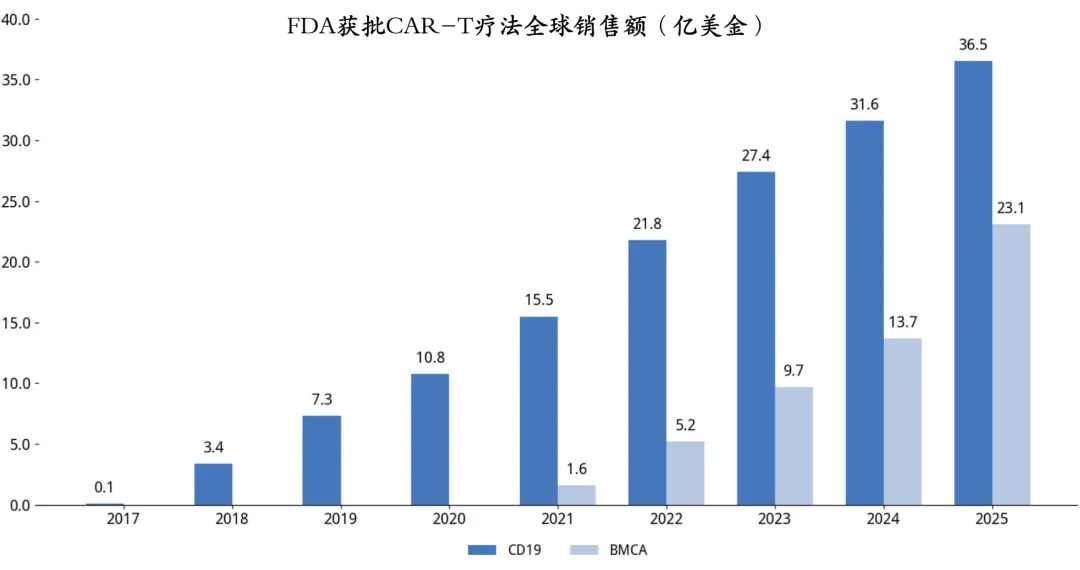
图5 FDA获批CAR-T疗法全球销售额(亿美金)(来源:国盛证券研报)
1.4 体外CAR-T在中国:单次治疗费用在100万元以上
2021年6月中国首个Ex vivo CAR-T细胞治疗产品获批上市,截至目前已有9款Ex vivo CAR-T细胞治疗产品在中国上市,包含全球首款实体肿瘤Ex vivo CAR-T细胞治疗产品(科济药业舒瑞基奥仑赛注射液,CLDN18.2靶点,2026年6月获批)。
价格方面,国内已上市产品单次治疗费用(定价)多在99万~129万元人民币:阿基仑赛120万元、瑞基奥仑赛129万元、伊基奥仑赛116.6万元、泽沃基奥仑赛115万元、纳基奥仑赛99.9万元、舒瑞基奥仑赛99万元,加上清淋、住院等全程治疗费用接近200万元,绝大多数患者难以负担,可及性差。
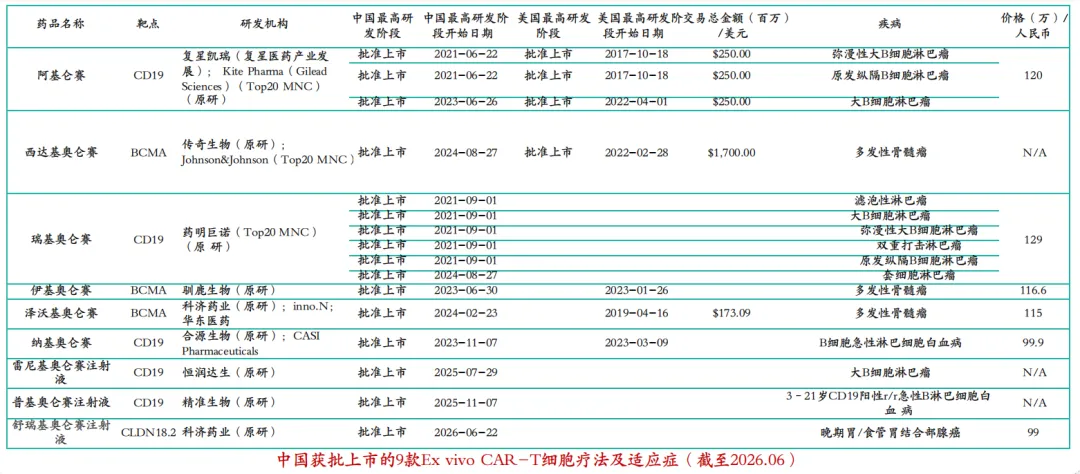
图6 中国获批上市的9款Ex vivo CAR-T细胞疗法及适应症(截至2026年6月,楚昌基金团队整理)
1.5 体外CAR-T的临床数据
目前已上市的体外CAR-T产品ORR(客观缓解率)平均在70%~98%之间,最佳CR/sCR(完全缓解/严格完全缓解)平均在33%~83%;安全性差异较大,但整体都处于可接受的范围,3级以上的CRS(细胞因子释放综合征)发生率最高22%。
实体瘤方面,目前全球唯一一款获批实体瘤的CAR-T为科济药业的舒瑞基奥仑赛注射液(Claudin 18.2靶点),II期ORR为22.1%(对照组3.8%)。
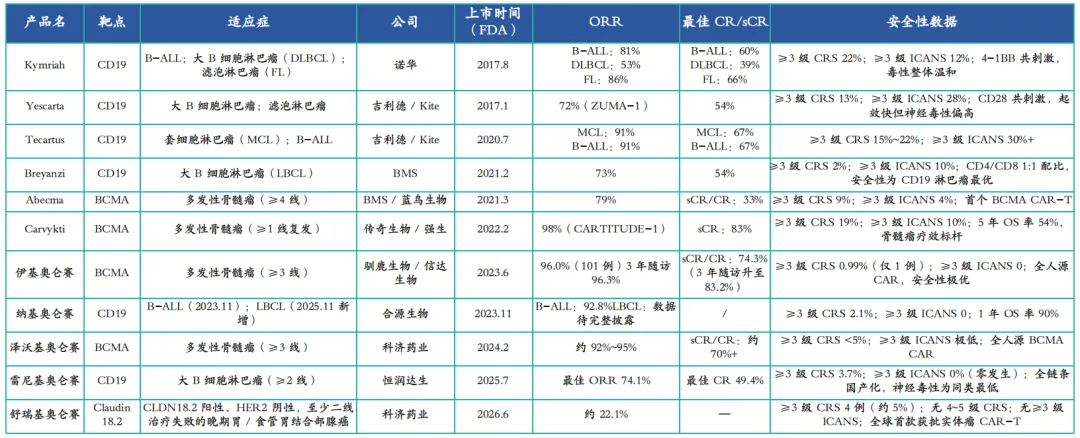
图7 已上市体外CAR-T产品的临床数据(楚昌基金团队整理)
1.6 体外CAR-T的缺点
尽管疗效显著,体外CAR-T仍存在四大核心痛点:
生产流程复杂:通过单采机从患者外周血采集单个核细胞,冷链运输至生产中心,在GMP生产车间进行基因工程改造(转导)与扩增培养(7~14天),经质量检测与放行后,细胞注射液再冷链运输至医疗机构、复苏后给药。整个流程涉及多个环节,制备失败率约10%~15%。
治疗成本高昂:美国市场单次定价37.3万~52.5万美元,总治疗费用50万~100万美元;中国市场价格99万~120万元,总治疗费用近200万元。绝大多数患者无法负担高昂的治疗价格,可及性差。
治疗周期漫长:采血至回输给药最短需要16~28天,病情快速进展的患者可能错过治疗窗口,桥接治疗增加额外风险和成本。
治疗流程繁琐:需要专业且认证的细胞治疗中心(中国仅50余家),患者需接受强化疗清淋预处理(化疗副作用),住院监测时间长(14天以上)。
02
In vivo CAR-T技术简介
2.1 什么是In-vivo CAR-T?
In vivo CAR-T(在体生成CAR-T):将CAR表达元件,通过病毒载体或脂质体、聚合物纳米粒等人工合成的纳米载体输入患者体内,以将患者的T细胞在其体内直接转化为CAR-T,从而发挥治疗作用。这一技术横跨细胞治疗与基因治疗两大领域,被认为是细胞治疗的下一个前沿方向。
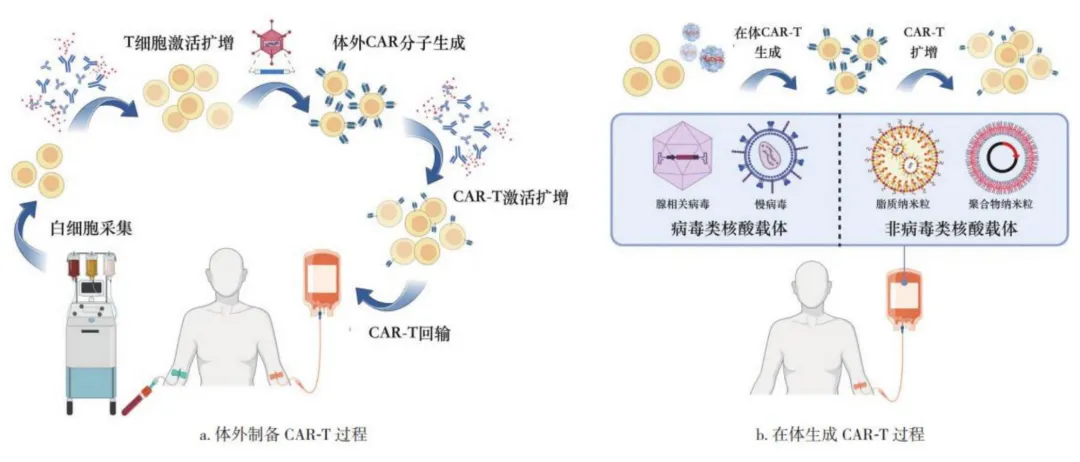
图8 In vivo CAR-T:细胞治疗与基因治疗的交叉
2.2 In-vivo CAR-T领域BD/并购交易火热
In vivo CAR-T已成为跨国药企(MNC)重金布局的方向。2024年4月,AbbVie与Umoja Biopharma达成总金额14.4亿美元的合作,共同开发多种原位癌CAR-T细胞疗法候选药物;此后交易持续升温,标的平台集中于慢病毒与LNP两大技术路线。
2025年3月,慢病毒平台ENaBL-T(体内BCMA CAR-T,用于多发性骨髓瘤和自免疾病)以4.25亿美元首付款、总金额10亿美元被收购;2025年6月,基于靶向脂质纳米颗粒(tLNP)递送mRNA的体内抗CD19 CAR-T平台交易金额达21亿美元;2025年10月,基于体内原位基因编辑技术的慢病毒平台以1.2亿美元首付款、总金额16.4亿美元达成BD。2026年交易金额进一步攀升:4月,整合iGPS®(体内基因定位系统)平台的慢病毒交易超20亿美元;6月,环状RNA(circRNA)技术+可编程纳米颗粒递送技术的M&A首期支付7.85亿美元、总金额35亿美元。
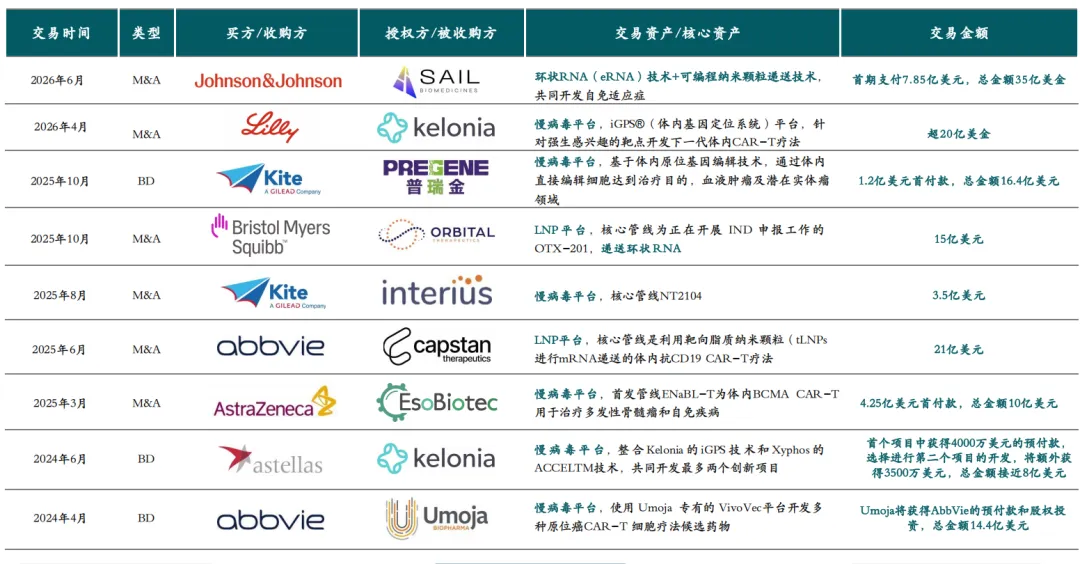
图9 2024—2026年In vivo CAR-T领域主要BD/并购交易(楚昌基金团队整理)
2.3 两种技术路径:慢病毒 VS LNP
In vivo CAR-T的主要递送方式是LNP(靶向核酸脂质纳米粒)和慢病毒载体两种递送技术。虽然两种路线的最终结果都是让人体内的T细胞生成CAR、成为CAR-T,但两者存在明显差异:
LNP路线:LNP主要由脂质组分构成,搭载靶向配体与 CAR 编码 mRNA。LNP 被细胞内吞进入内体后,可电离脂质结合氢离子改变内体膜理化性质,诱发内体膜扰动与膜融合,将 mRNA 释放到细胞质中进行 CAR 蛋白表达;内体逃逸之后表达CAR,从而将细胞转为CAR-T细胞。
慢病毒路线:通过病毒颗粒携带 CAR 编码单链 RNA;经工程改造的包膜介导病毒被 T 细胞内吞后,包膜糖蛋白发生构象翻转,暴露融合肽,介导膜融合,释放病毒 RNA,后续经过逆转录、入核、基因组整合,完成 CAR 基因转录翻译。
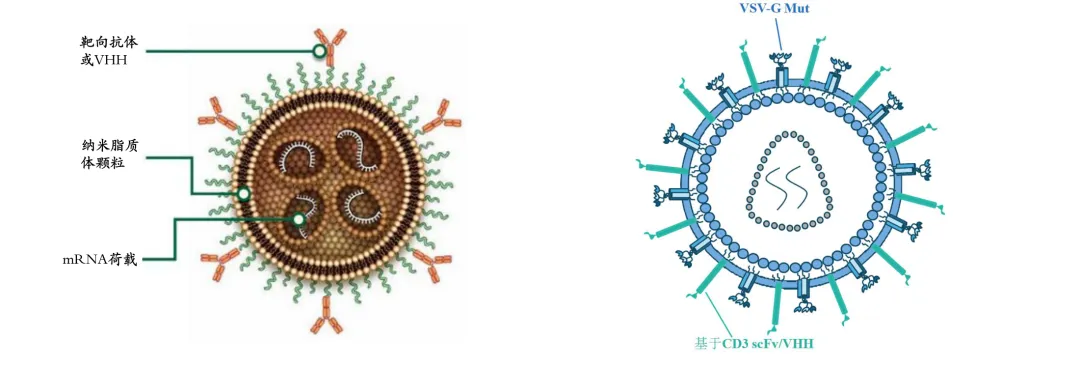
图10 LNP(左)与慢病毒载体(右)递送技术原理示意(图片来源:上海逐典生物《2025 年 in vivo CAR-T 三大重磅收购解析:EsoBiotec 慢病毒与 Capstan tLNP 技术对比》)
2.4 慢病毒载体技术
慢病毒因感染效率高、可稳定表达,成为目前in vivo CAR领域应用最广泛的病毒载体,其核心优势在于可实现CAR基因的基因组整合与长效表达。in vivo CAR-T慢病毒生产采用五质粒系统:
pTransfer(转移质粒,Payload):携带CAR表达盒和所有顺式元件(ψ、RRE、cPPT、WPRE、SIN-LTR),是唯一被包装进病毒颗粒的核酸;
pGag/Pol:提供病毒骨架、衣壳、基质、逆转录酶、整合酶、蛋白酶;
pRev:结合RRE,介导未剪接基因组RNA从细胞核输出,是慢病毒包装必需;
pFusogen(融合素/包膜骨架质粒,如Cocal或改造VSV-G):负责膜融合、病毒膜穿透;
pTargeting-MDF(多结构域融合展示质粒):在病毒包膜上额外展示T细胞靶向配体(anti-CD3/CD7 scFv/VHH),实现体内特异性结合T细胞,该质粒是部分 In-vivo CAR-T 慢病毒五质粒体系区别于体外慢病毒 4 质粒包装系统的核心组件,不同企业平台的质粒架构存在差异。
由于传统慢病毒载体缺乏细胞靶向能力,无法在体内选择性转导T细胞,为实现T细胞特异性,慢病毒载体需经包膜假型化改造,即以工程化配体(如靶向CD3/CD4/CD8的scFv)替换天然包膜糖蛋白(如VSV-G),从而提高转导效率、减少脱靶效应。改造后的慢病毒通过包膜蛋白与T细胞膜融合,将携带CAR基因的病毒基因组导入细胞,经逆转录为DNA后整合至宿主基因组,使CAR元件随T细胞分裂稳定遗传。
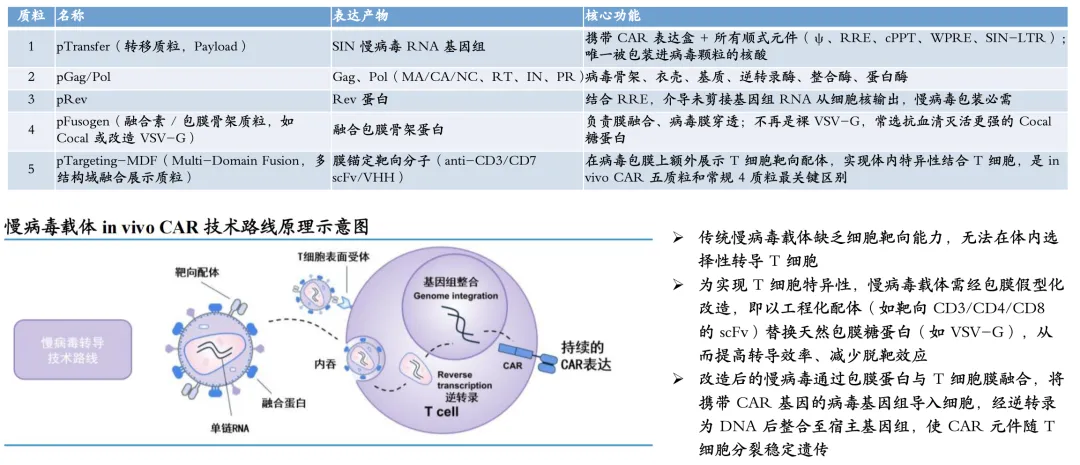
图11 In vivo CAR-T慢病毒载体五质粒系统与包膜靶向改造(楚昌基金团队整理)
2.5 慢病毒载体:病毒包膜修饰技术
包膜修饰是慢病毒实现体内T细胞靶向的关键,目前主要分三个梯队:
VSV-G(含突变靶向):体外CAR-T绝对主流,获批产品全覆盖;
Cocal G:补体耐受改良的体内广谱递送,临床前和早期犬类/非人灵长类数据居多,少量进入人体I期;
NiV尼帕病毒:当下in vivo CAR-T全球第一梯队首选,海外头部药企领跑,国内多家企业跟进进入临床——其优势在于预存人体抗体极少、血清稳定性强、静息T细胞转导顶尖、脱靶极低。
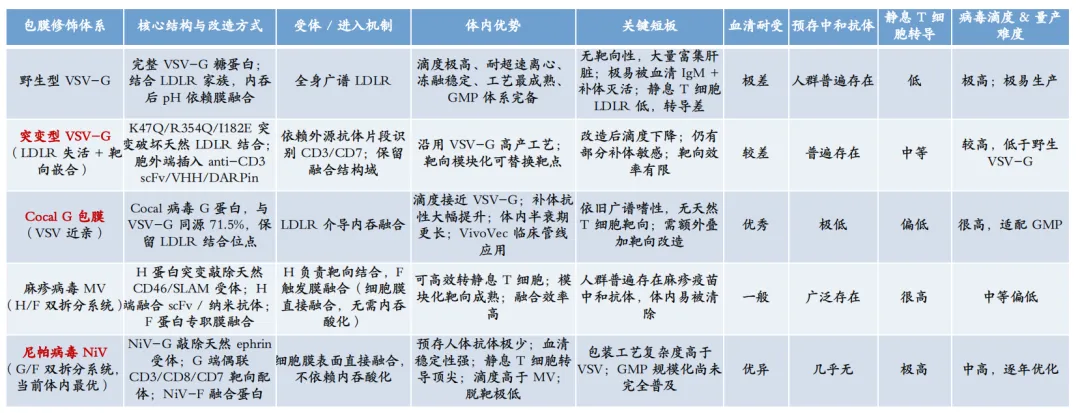
图12 不同病毒包膜修饰体系对比(野生型/突变型VSV-G、Cocal G、麻疹病毒MV、尼帕病毒NiV)(楚昌基金团队整理)
2.6 LNP载体技术
LNP为由单层或多层磷脂双分子层构成的球形囊泡,可包裹mRNA以防止其体内降解并维持稳定性。LNP可通过与细胞膜融合增强递送效率,并通过pH敏感的内体逃逸促进mRNA释放至细胞质。LNP四个组分中,可电离脂质是逃逸的核心,表观pKa被精准设计在6.0~6.5;LNP与内体膜发生局部膜融合,把包裹的CAR-mRNA释放到细胞质。
由于LNP介导的mRNA递送仅导致CAR基因的瞬时而非永久表达,因此无插入突变风险,也降低了CRS等严重副作用的发生概率。该路线的主要挑战在于提高T细胞转染效率并延长mRNA表达时间,行业正从两个方向推进优化:一是对LNP进行表面修饰以实现细胞特异性靶向,如Capstan Therapeutics的靶向LNP(tLNP)平台通过偶联抗CD8抗体,在临床前研究中实现约30%的CD8+ T细胞转染效率;二是开发新型RNA形式,如Orbital Therapeutics和元码智药探索的环状RNA(circRNA)技术,利用其结构稳定性延长CAR蛋白表达时间。
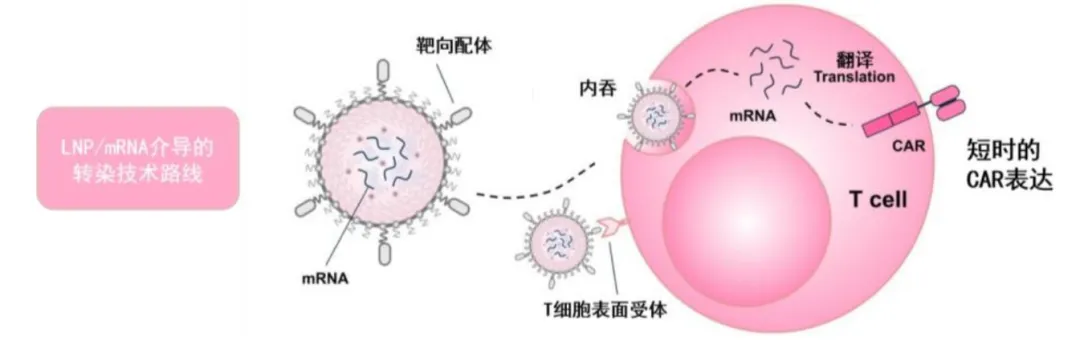
图13 LNP/mRNA介导的T细胞转染技术示意(楚昌基金团队整理)
2.7 慢病毒 VS LNP:全景对比
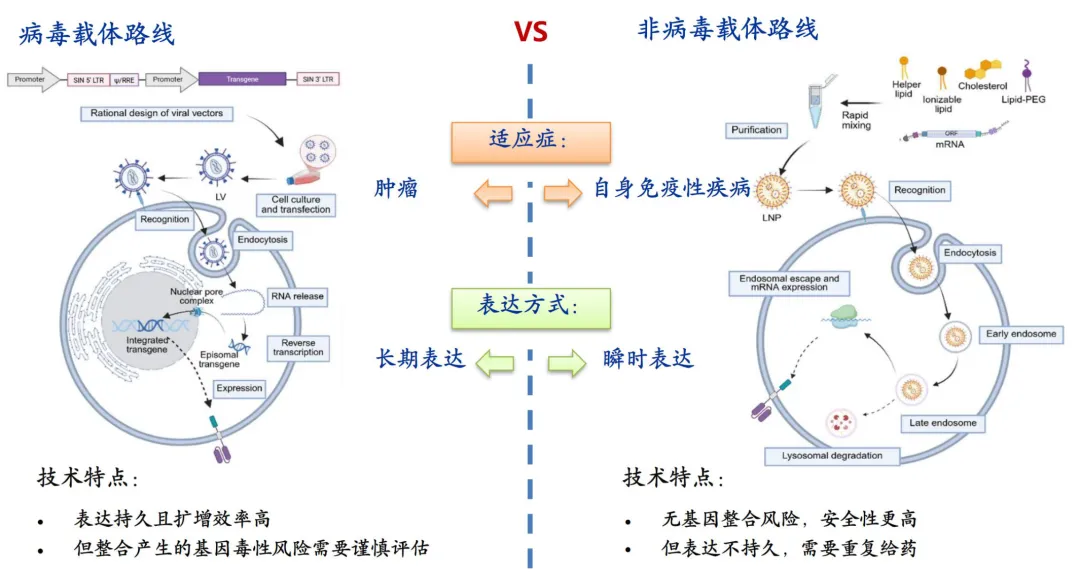
图14 In vivo CAR-T两种技术路径全景对比(慢病毒 VS LNP)
2.8 慢病毒 VS LNP:详细对比
从基因递送形式、CAR表达时长、安全性、生产工艺等维度对两条路线详细对比:
基因递送:慢病毒为病毒RNA入胞后逆转录为DNA、稳定整合进T细胞基因组;mRNA-LNP仅递送线性CAR mRNA,停留在细胞质、无基因组整合;
表达时长:慢病毒CAR表达数月至数年、长期稳定存续;mRNA-LNP瞬时表达2~4周逐渐降解消失(环状RNA-LNP可延长至1~2个月);
起效节奏:慢病毒输注后缓慢爬坡、1~2周CAR-T数量达峰;mRNA-LNP在4~6小时外周血即可检出CAR+ T细胞,3~7天到达峰值;
安全性:LNP无插入致癌风险,CRS/ICANS整体温和、几乎无≥3级,安全优势显著;慢病毒存在插入突变风险(自失活SIN载体已大幅降低但无法完全消除),毒性偏低但高于LNP;
生产与给药:慢病毒为活病毒GMP生产,流程复杂、产能受限、成本偏高,单次给药;LNP为化学全合成脂质+体外转录mRNA,易规模化量产、远期成本下降空间更大,但需要重复给药。
总结:①慢病毒载体CAR表达效果更强、更持久,单次给药,安全性整体可控但略低于LNP;②LNP更适合自免适应症——自免治疗需求是短暂压制自身反应性B细胞,疾病缓解后需要让免疫系统重启、B细胞自然重建,而不能长期清除B细胞;③慢病毒载体可通过小分子诱导的可逆CAR开关系统实现CAR的定时表达,同样可应用于自免领域(如四环素Tet-On诱导系统、FKBP-FRB二聚化系统)。
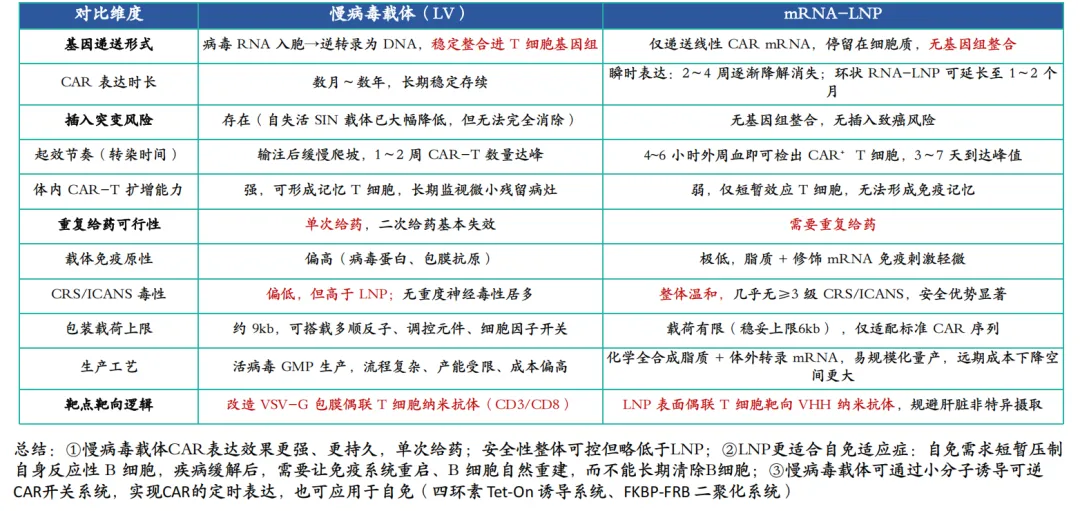
图15 慢病毒载体(LV)与mRNA-LNP详细对比(楚昌基金团队整理)
2.9 In vivo CAR-T:开启CAR-T药物大规模可及性的新时代
In vivo CAR-T是利用基因递送载体直接在患者体内将内源性T细胞重新编程为CAR-T细胞的“现货型”疗法,无需单采和清淋等步骤,显著降低成本并缩短等待时间、简化治疗流程。
生产逻辑:从个体化定制(T细胞分离→体外编辑→扩增→回输)转向标准化量产(注射载体→体内T细胞原位重编程);
制备周期:由16~28天缩短至即取即用,无需等待个体化制备;
生产成本:行业预估,量产成本有望降至传统体外CAR-T的1/10;
安全性:无需清淋预处理,患者免疫系统完整,安全性更优;
适应症范围:从以血液肿瘤为主,扩展至自身免疫病、实体瘤;
给药场景:有望实现门诊给药,覆盖基层医疗机构。
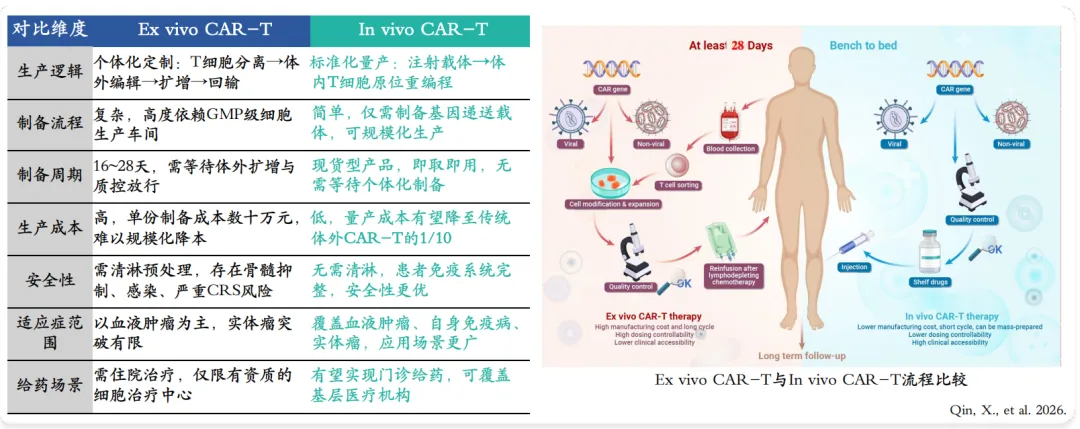
图16 Ex vivo CAR-T与In vivo CAR-T对比及流程比较(资料来源:Qin, X., et al. 2026)
2.10 海外In vivo CAR-T发展现状
海外方面,In vivo CAR-T目前全球均处于相对早期的阶段,进度最快的在I期阶段。靶点基本上是CD19/CD20/BCMA,适应症主要是淋巴瘤、多发性骨髓瘤;实体瘤也有公司在尝试,比如肝癌(GPC3靶点)、乳腺癌(Trop2靶点)等。
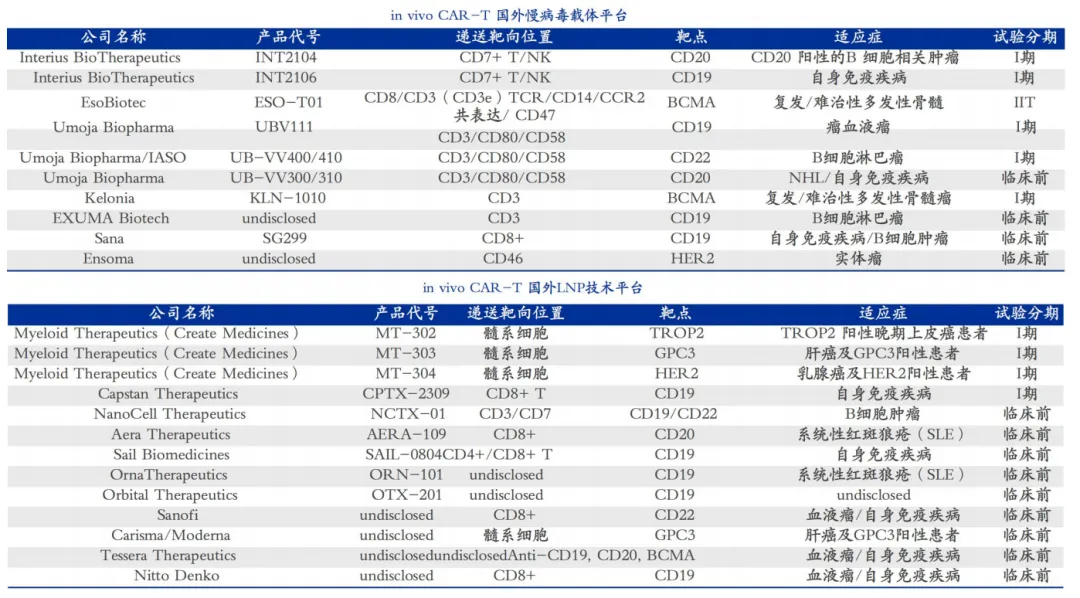
图17 海外In vivo CAR-T企业研发管线布局(楚昌基金团队整理)
2.11 国内In vivo CAR-T发展现状
国内布局企业较多,目前已披露数据的产品较少,多数处于IIT(研究者发起的临床研究)刚启动阶段。凭借国内创新药红利,中国药企正在紧跟全球步伐。
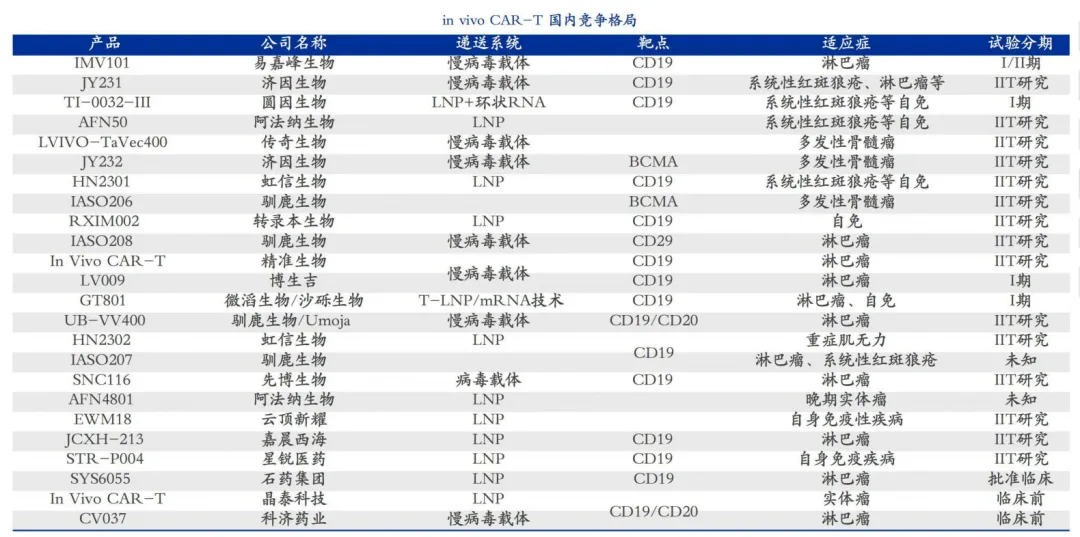
图18 国内In vivo CAR-T企业研发管线布局(楚昌基金团队整理)
2.12 In vivo CAR-T:已公布的人体数据与竞争格局
全球In vivo CAR-T赛道整体仍处于早期临床验证阶段,尚无获批上市产品,进度最快在I期。目前已公布的IIT临床数据(以血液肿瘤为主)显示:EsoBiotec/阿斯利康ESO-T01(慢病毒ENaBL平台,BCMA,MM)5例患者ORR 80%;Kelonia/礼来KLN-1010(工程化慢病毒,BCMA,MM)18例ORR 100%;启函生物QI-019A(CD19/BCMA,MM)4例ORR 100%;济因生物JY231(CD19,B细胞肿瘤)2例CR;传奇生物LB2501(CD19/CD20,B-NHL)DL2组6例全部CR;微滔生物GT801(LNP,CD19,B-NHL)4例ORR 100%;威斯津生物WGb-0301(LNP,CD19,MCL)疗效与安全性初步表现良好。
需要指出的是,现有的In vivo CAR-T人体数据样本量较小,无长期数据公布,而且通常IIT中会对患者做一些筛选,与体外CART的疗效对比暂不能下定论,但其疗效已经得到初步验证。
竞争格局方面:慢病毒载体为当前主流技术路线(占比约70%);中国企业依托丰富的临床资源、完整的产业链与成本优势,在血液瘤领域的临床研发进度处于全球第一梯队。
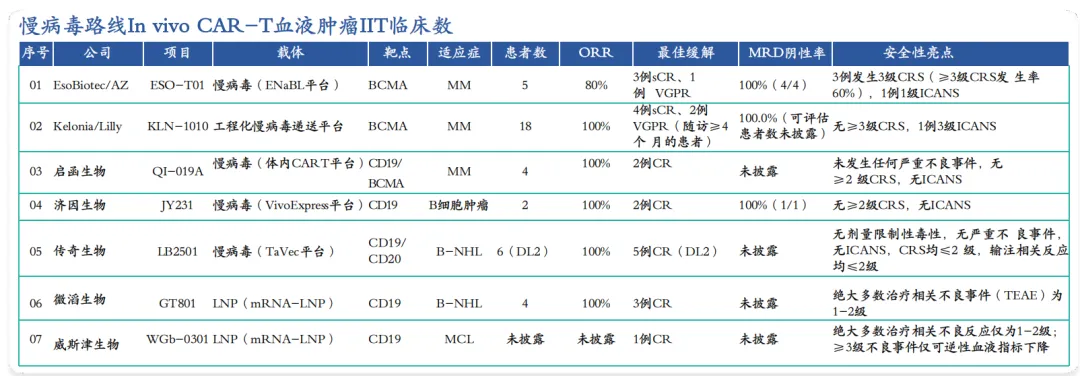
图19 慢病毒/LNP路线In vivo CAR-T血液肿瘤IIT临床数据(楚昌基金团队整理)
03
潜在竞争——TCE
3.1 TCE的作用机理
TCE(T细胞连接器,T-cell Engager)通过结合TAA(肿瘤相关抗原)和TCR复合物的CD3亚基,形成免疫突触,导致T细胞活化、增殖,并通过释放穿孔素和颗粒酶杀伤肿瘤细胞。作为双特异性抗体,TCE可实现规模化生产、即取即用,与CAR-T形成潜在竞争。
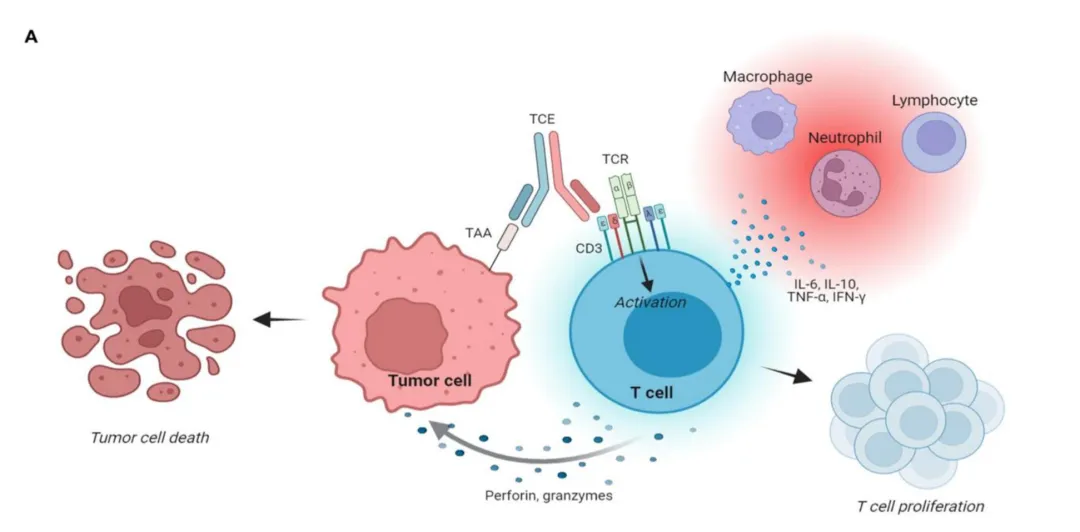
图20 TCE(T细胞连接器)作用机理
3.2 全球已获批上市情况
截至目前全球超10款TCE双抗获批,大多为IgG样结构,多聚焦于血液瘤,实体瘤有部分探索。2025年累计销售额超50亿美元:安进贝林妥欧单抗(CD3×CD19)16.63亿美元(+36.78%),安进塔拉妥单抗(CD3×DLL3,2L及以上SCLC)6.27亿美元(+445.22%),强生特立妥单抗(CD3×BCMA)6.7亿美元(+22.04%),Genmab/强生塔奎妥单抗4.63亿美元,Genmab/艾伯维艾可瑞妥单抗4.68亿美元(+66.55%),罗氏格菲妥单抗3.48亿美元(+78.63%)。
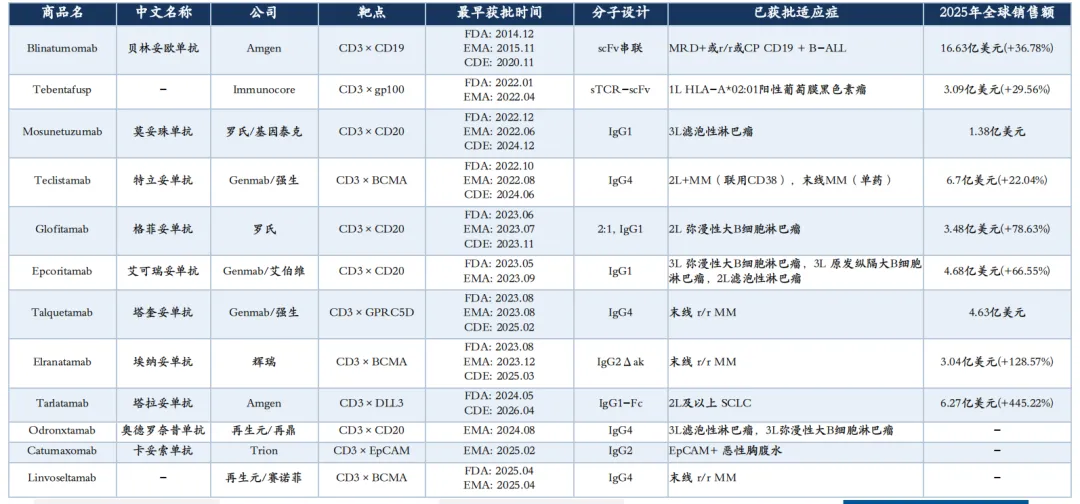
图21 全球已获批上市的TCE双抗及2025年全球销售额(楚昌基金团队整理)
3.3 TCE疗法BD同样火爆
2026年初以来TCE赛道迎来了第二波布局高峰,中国企业在TCE赛道参与度较高,截至目前16起BD交易中,有10起核心资产均来自中国。
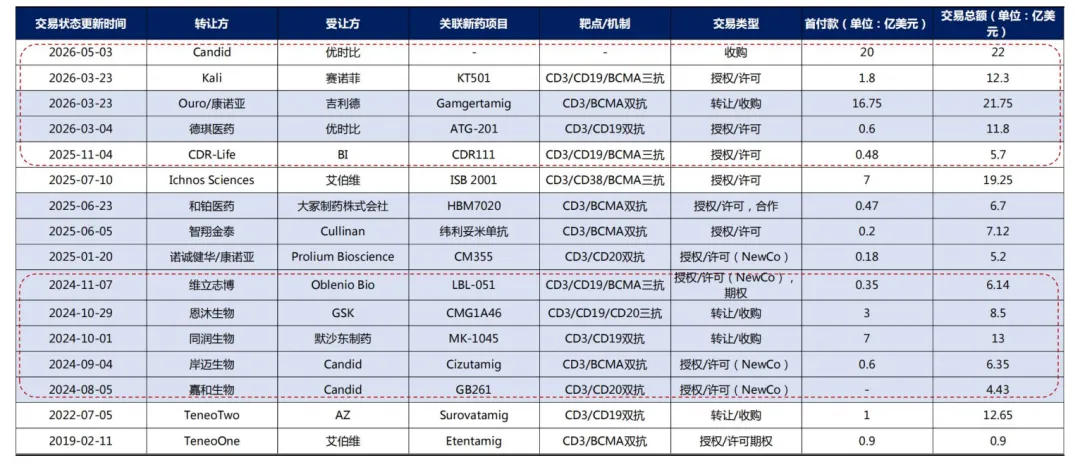
图22 2026年以来TCE赛道BD交易(楚昌基金团队整理)
3.4 TCE疗法的数据:MM(多发性骨髓瘤)适应症
在末线多发性骨髓瘤治疗中,BCMA CAR-T的ORR普遍在90%以上(Carvykti 97%~98%、泽沃基奥仑赛91.7%~92.2%、伊基奥仑赛96.1%),而BCMA×CD3双抗Teclistamab为63%、Elranatamab为61%、Linvoseltamab为48%~71%,GPRC5D×CD3双抗Talquetamab为74%;≥CR方面CAR-T同样占优(如Carvykti sCR 83%)。但TCE安全性更好:CRS发生率CAR-T普遍在84%~96%,而TCE为46%~77%;神经毒性CAR-T为17%~22%,Teclistamab为14.5%、Elranatamab仅3%。
总体而言,在多线经治的末线多发性骨髓瘤人群中,现有临床数据显示 TCE 整体 ORR 低于 BCMA CAR-T 产品,但部分安全性指标具备优势。
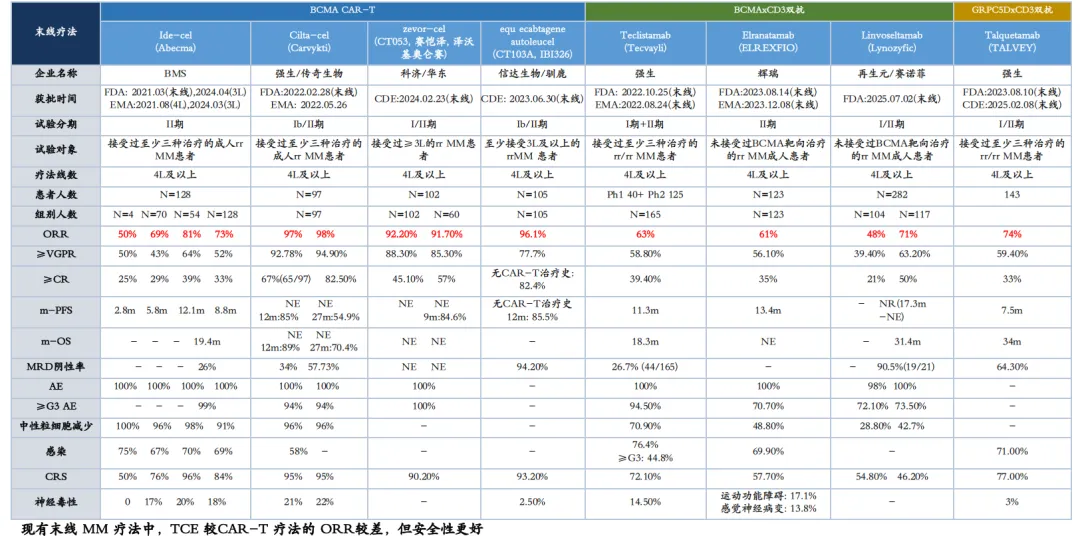
图23 末线多发性骨髓瘤疗法数据对比(BCMA CAR-T vs BCMA×CD3/GPRC5D×CD3双抗)
3.5 TCE疗法的数据:自身免疫疾病
在SLE(系统性红斑狼疮)中已看到较好的起效速度与缓解深度,CRS风险整体可控;在非SLE难治自免疾病中,TCE同样展现出优异的初步临床疗效。例如强生Tedlistamab组SLE患者6周内SLEDAI-2K从20分降低至0分(4/6例=66.7%评分下降≥4分);罗氏莫妥珠单抗实现100%血液学缓解率、83% CR,平均0.9个月达到CR;安进贝林妥欧单抗治疗难治性RA,患者压痛关节数从中位数9个降至0.5个、肿胀关节数从9个降至1个,DAS28-CRP从基线4.72降至3个月后的2.28。
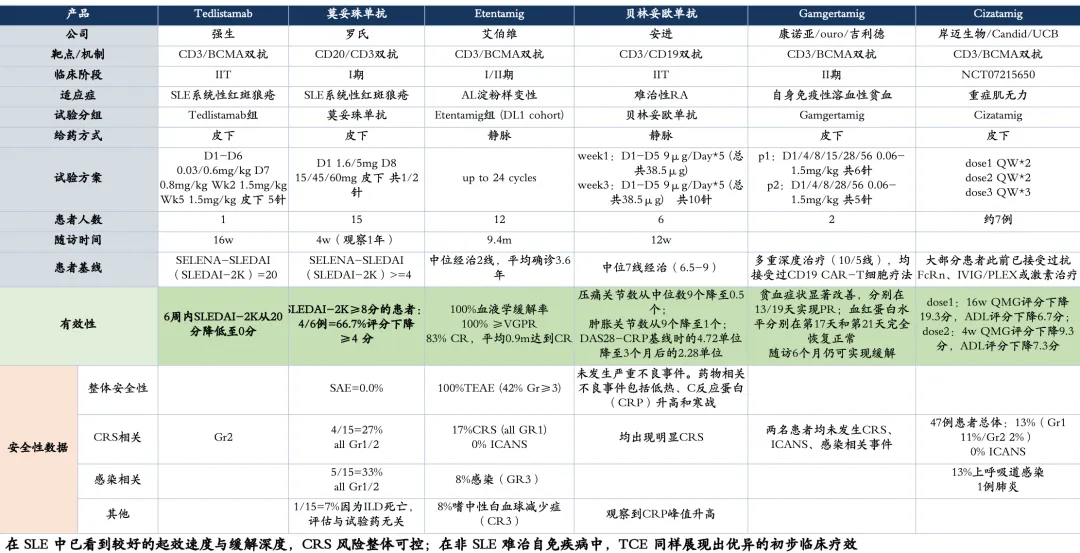
图24 TCE疗法在自身免疫疾病的临床数据(海通证券医药行业深度报告)
3.6 如何选择TCE或In vivo CAR-T?
2026年3月,华中科技大学协和医院的团队在《Nature Medicine》上报道了ESO-T01的初期临床效果:这一基于慢病毒载体在体内原位生成抗BCMA CAR-T的疗法,4名患者3个月内全部缓解;10月又在《Nature Medicine》上公布了15个月的随访结果。患者2肿瘤负荷最低、获益最显著;患者3体内CAR-T达到PR后进展,再进行体外CAR-T治疗仍然能达到VGPR;患者4过往接受过BCMA-体外CAR-T治疗,再进行体内CAR-T治疗仍可达到PR效果;近期入组的患者中有经过TCE治疗后、再经体内CAR-T治疗仍然有效的案例,体外CAR-T治疗TCE治疗患者的效果也已被证实。
机理上,TCE仅短暂桥接激活T细胞,不会永久改造T细胞基因组;其治疗后进展多为可逆性T细胞耗竭或肿瘤微环境抑制,并非全部T细胞永久失活。只要肿瘤仍保留靶抗原,体内/体外CAR-T就存在起效基础。
In vivo CAR-T的价值或定位:1)体外CAR-T无法触及的患者;2)TCE治疗不佳或失败的患者;3)2线患者获益或最佳选择。
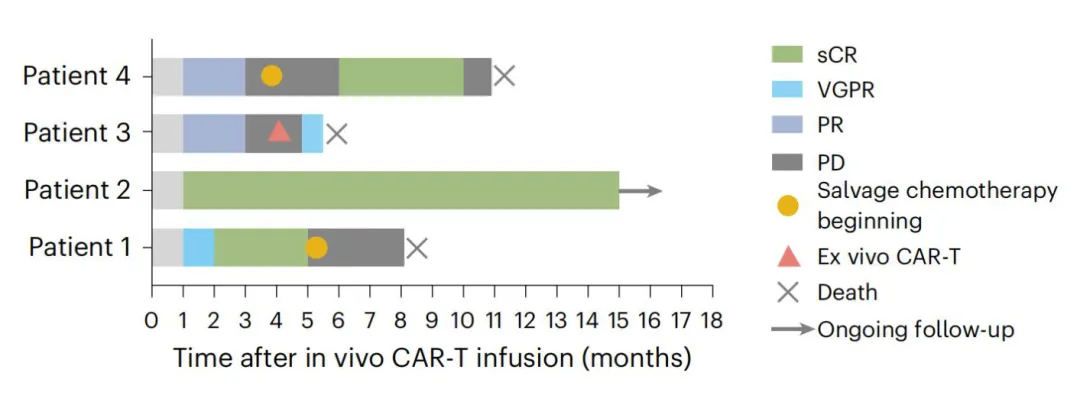
图25 ESO-T01患者治疗响应(Nature Medicine,2026)
04
结语
体外CAR-T已经证明了基因工程改造T细胞治疗血液肿瘤的临床价值,但个体化制备带来的高成本与长周期限制了其可及性。In vivo CAR-T通过“体内直接编程”将细胞治疗推向标准化、规模化,BD/并购交易的火爆与早期临床数据的初步验证,都预示着这一方向的巨大潜力;而以TCE为代表的“现货型”免疫衔接药物,则在疗效强度与安全性、便捷性之间提供了另一重选择。三类技术在适应症、治疗线数与患者人群中并非零和竞争,而是共同构成下一代肿瘤与自身免疫病治疗的多元格局。
免责声明:
本报告基于公开资料整理撰写,仅供行业研究与信息交流使用,不构成任何投资建议或医疗建议。文中数据以原始报告口径为准,具体请以官方披露信息为准。
关于楚昌基金
楚昌基金,是中国最大的民营医药商业企业——九州通创始人旗下唯一全资私募股权投资平台。作为大健康CVC领域的新兴力量,2023年以来,楚昌基金已先后发起设立了10余支聚焦医疗健康领域的产业投资基金。楚昌基金秉持产业与资本协同的投资理念,依托九州通深厚的产业根基,赋能医疗健康企业全生命周期发展。
欢迎优秀的创业者和创业项目与我们联系。
邮箱:swh@ccigchina.com
扫码关注了解更多