研报速递
👆关注公众号<研报锦囊>设为星标🌟
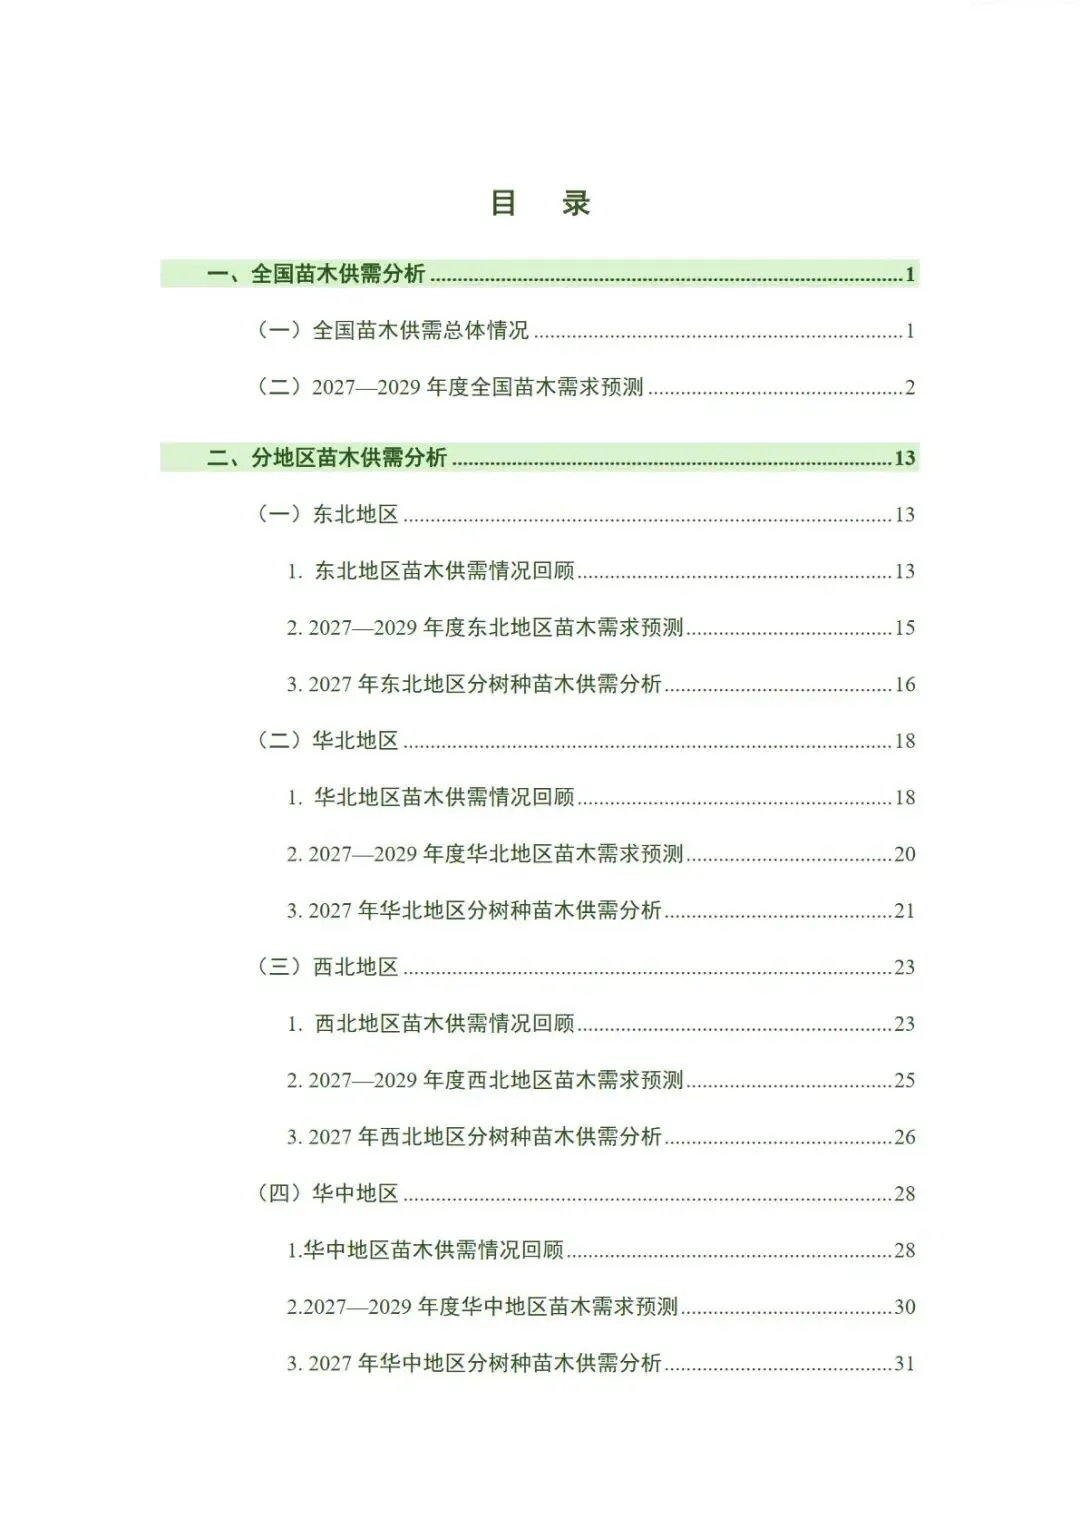
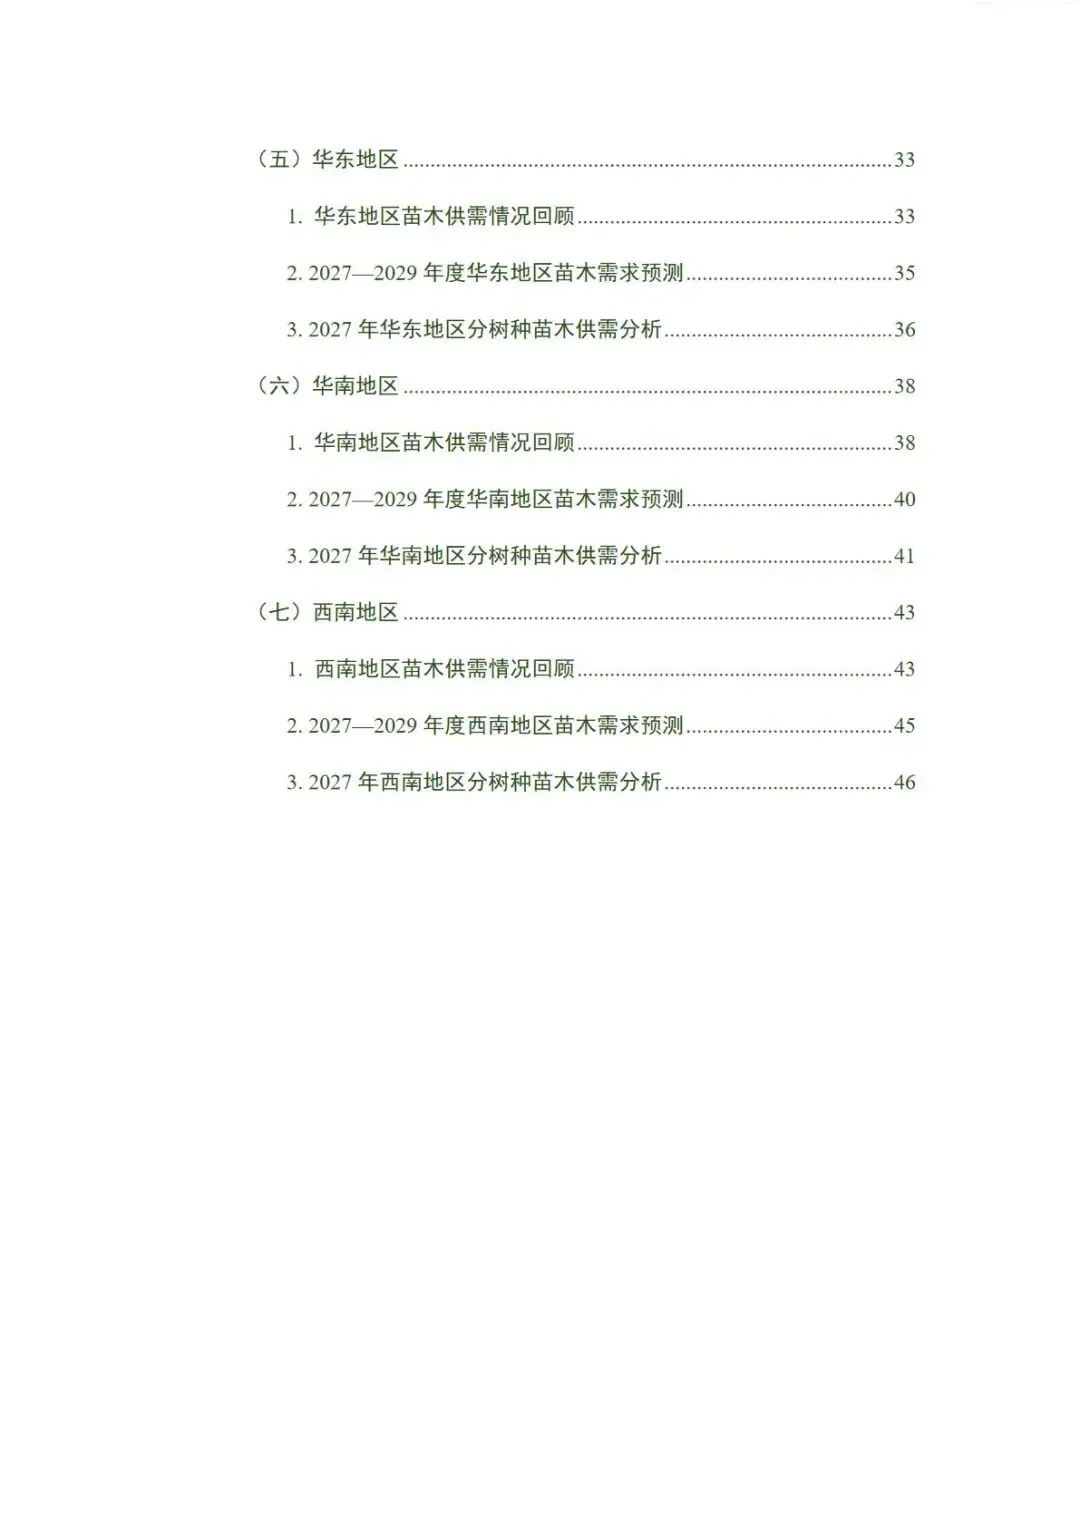
本报告立足“十五五”开局的国土绿化形势,研判全国及七大区域苗木供需现状与2027‑2029年发展趋势。
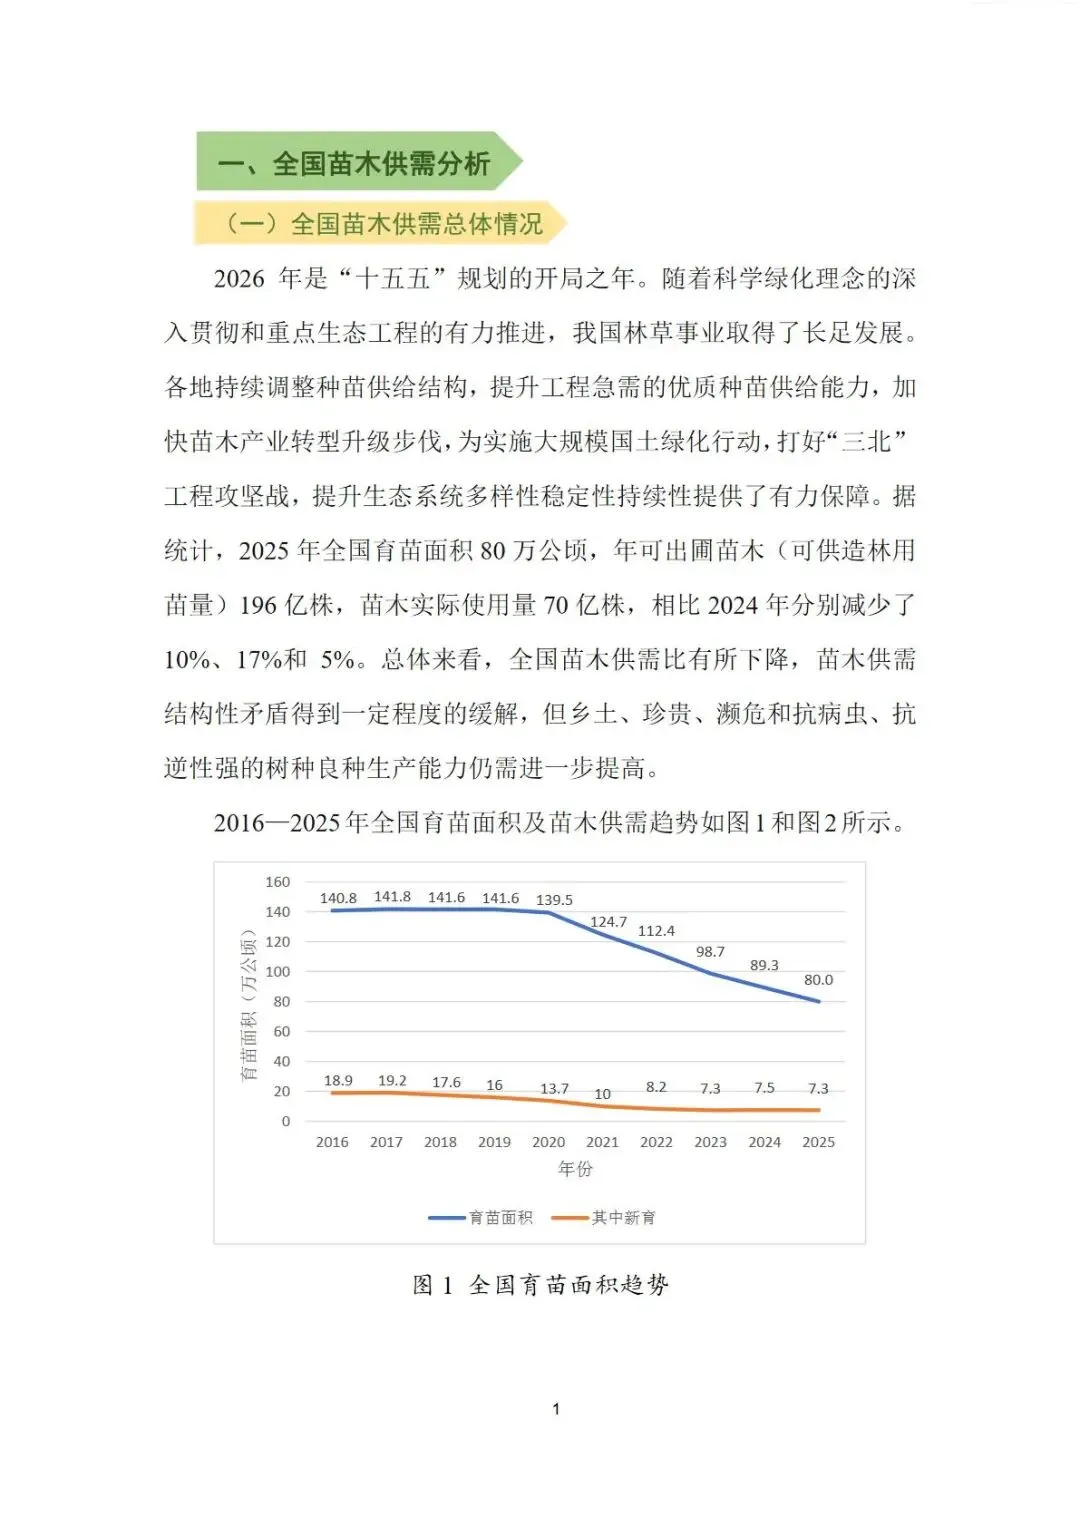
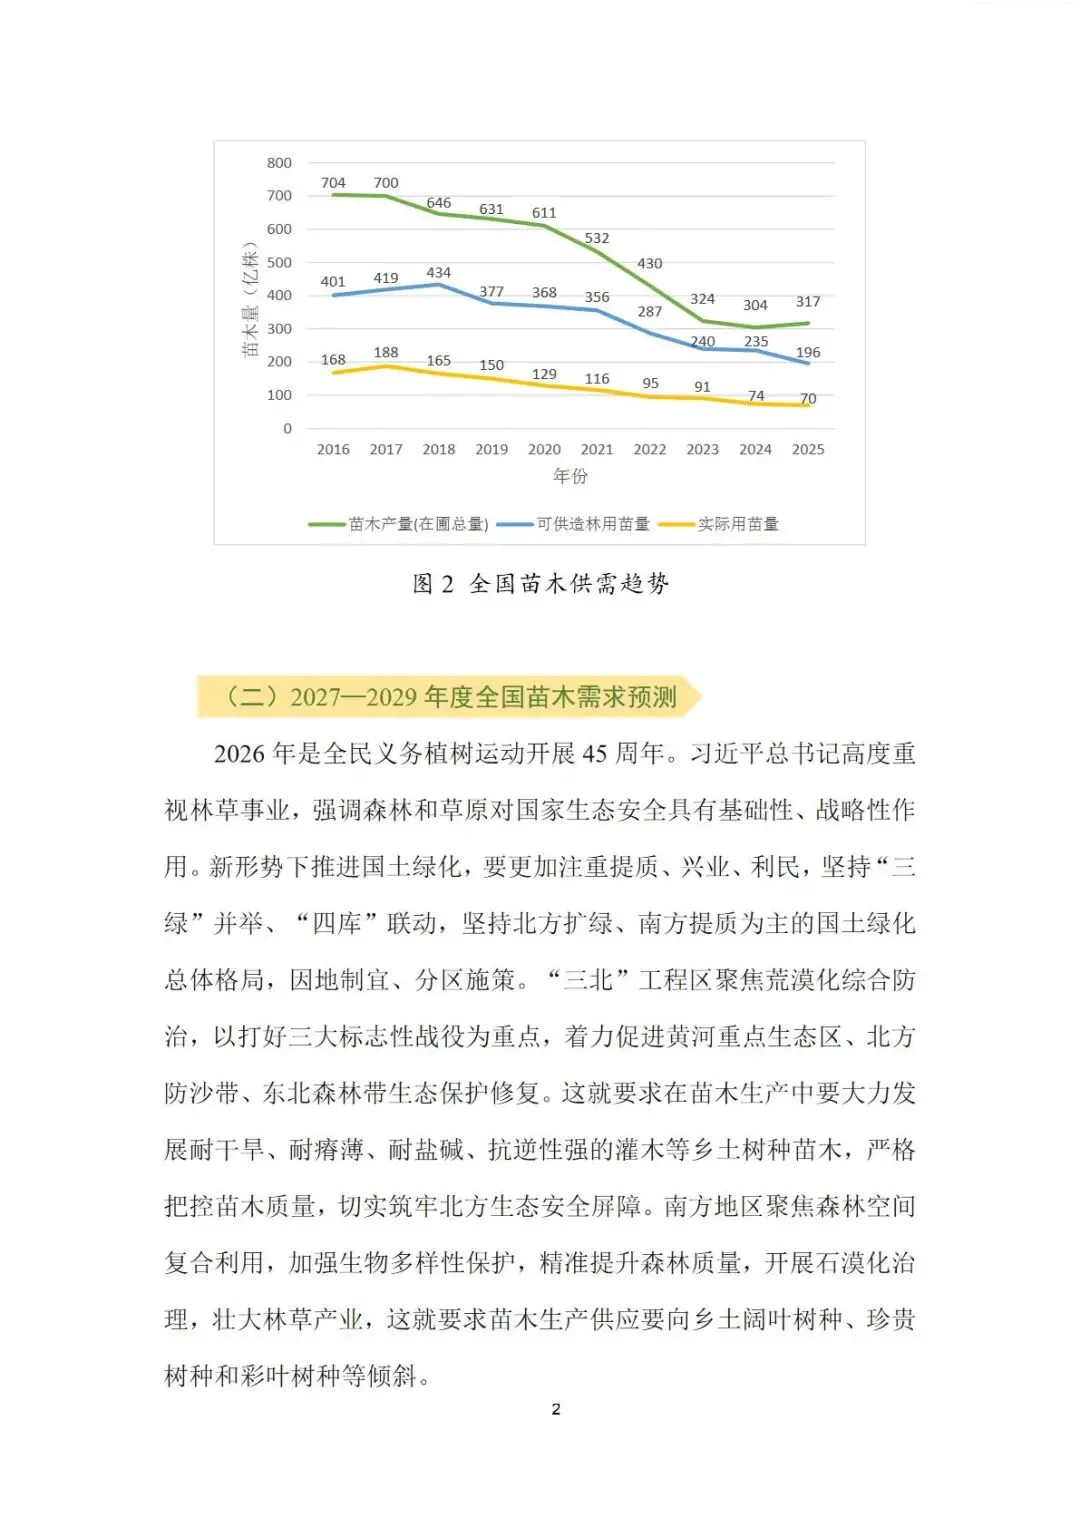
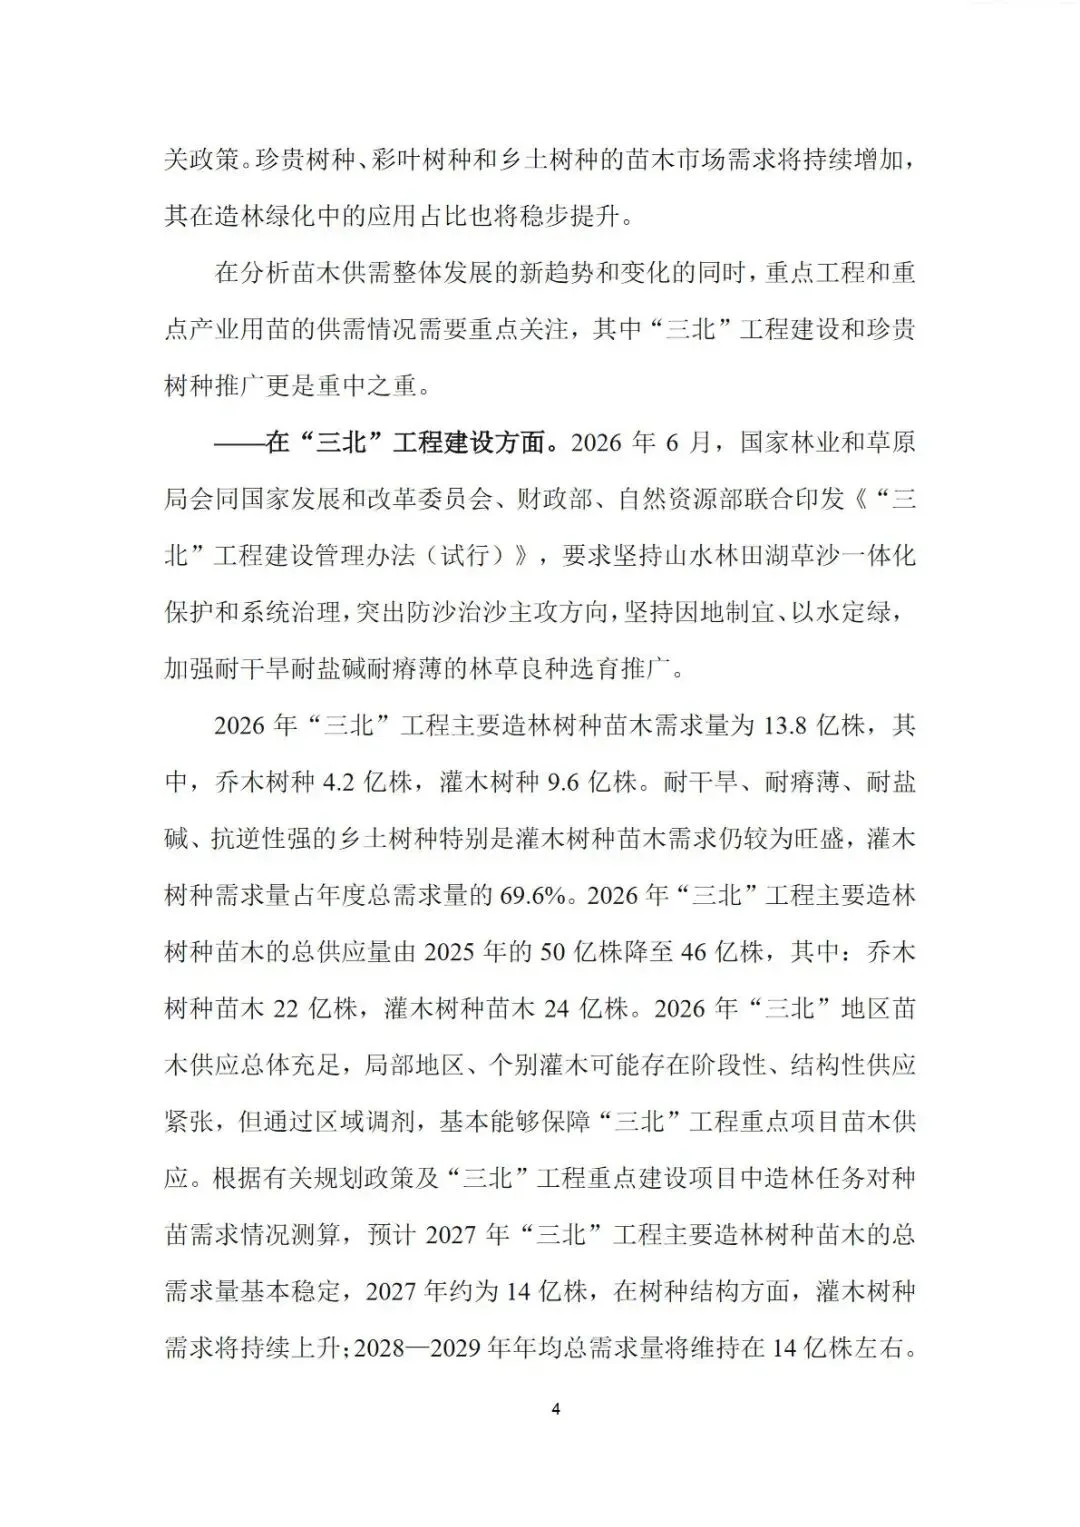
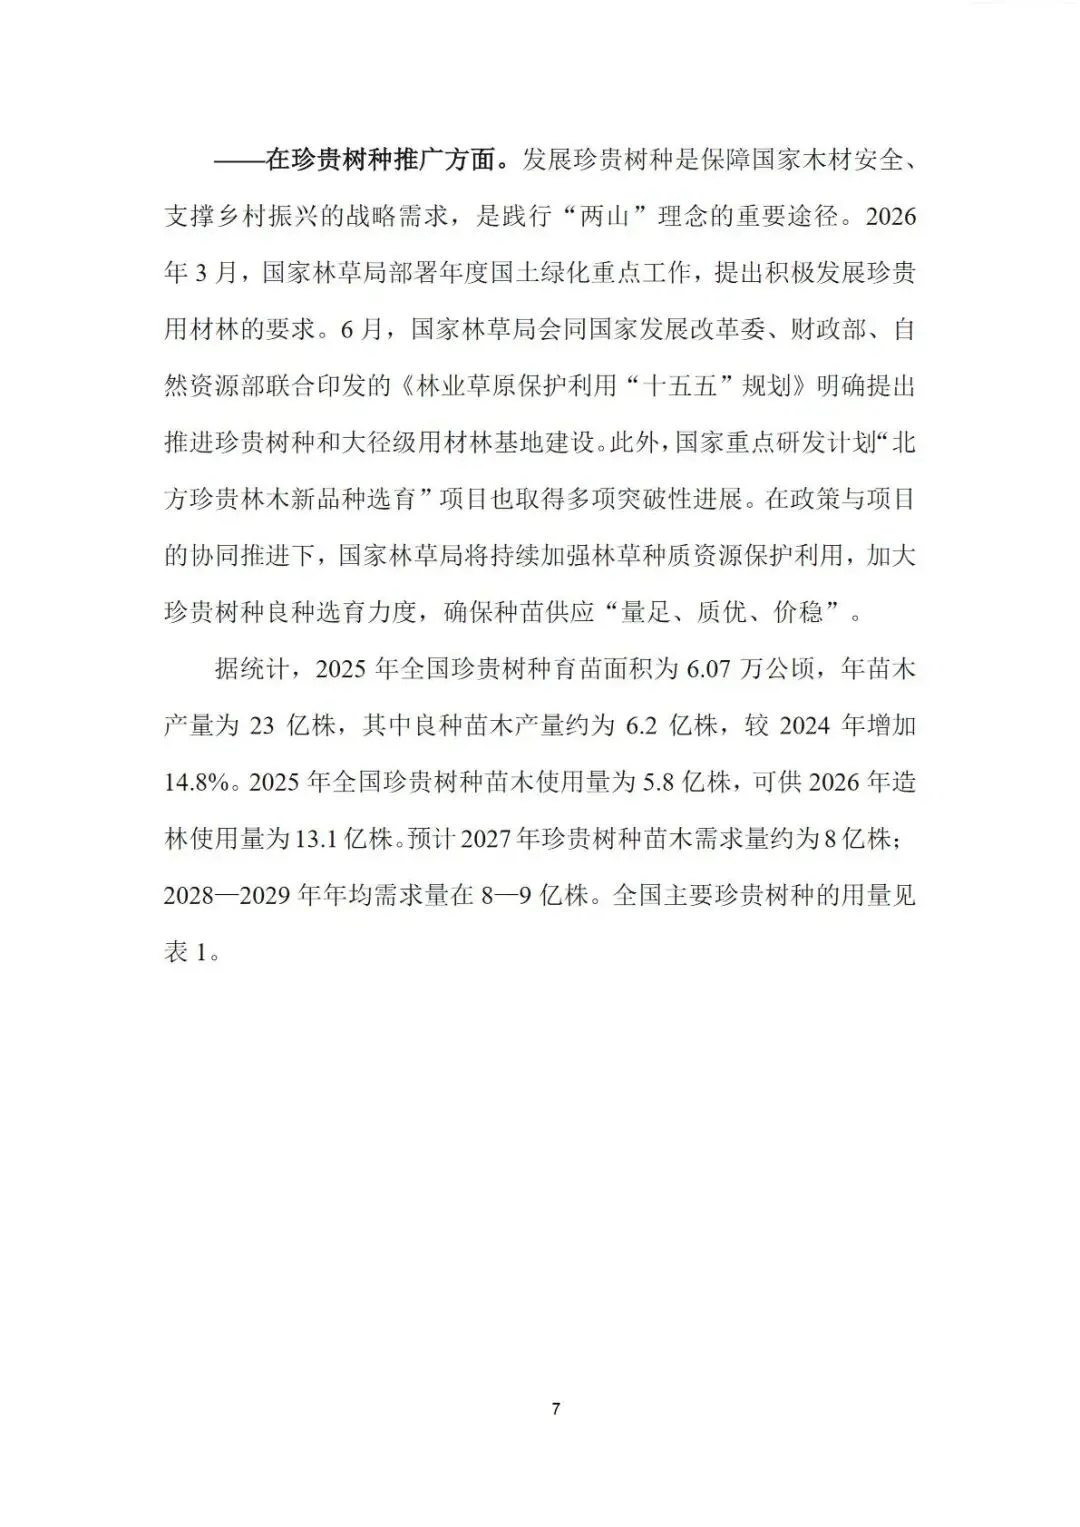
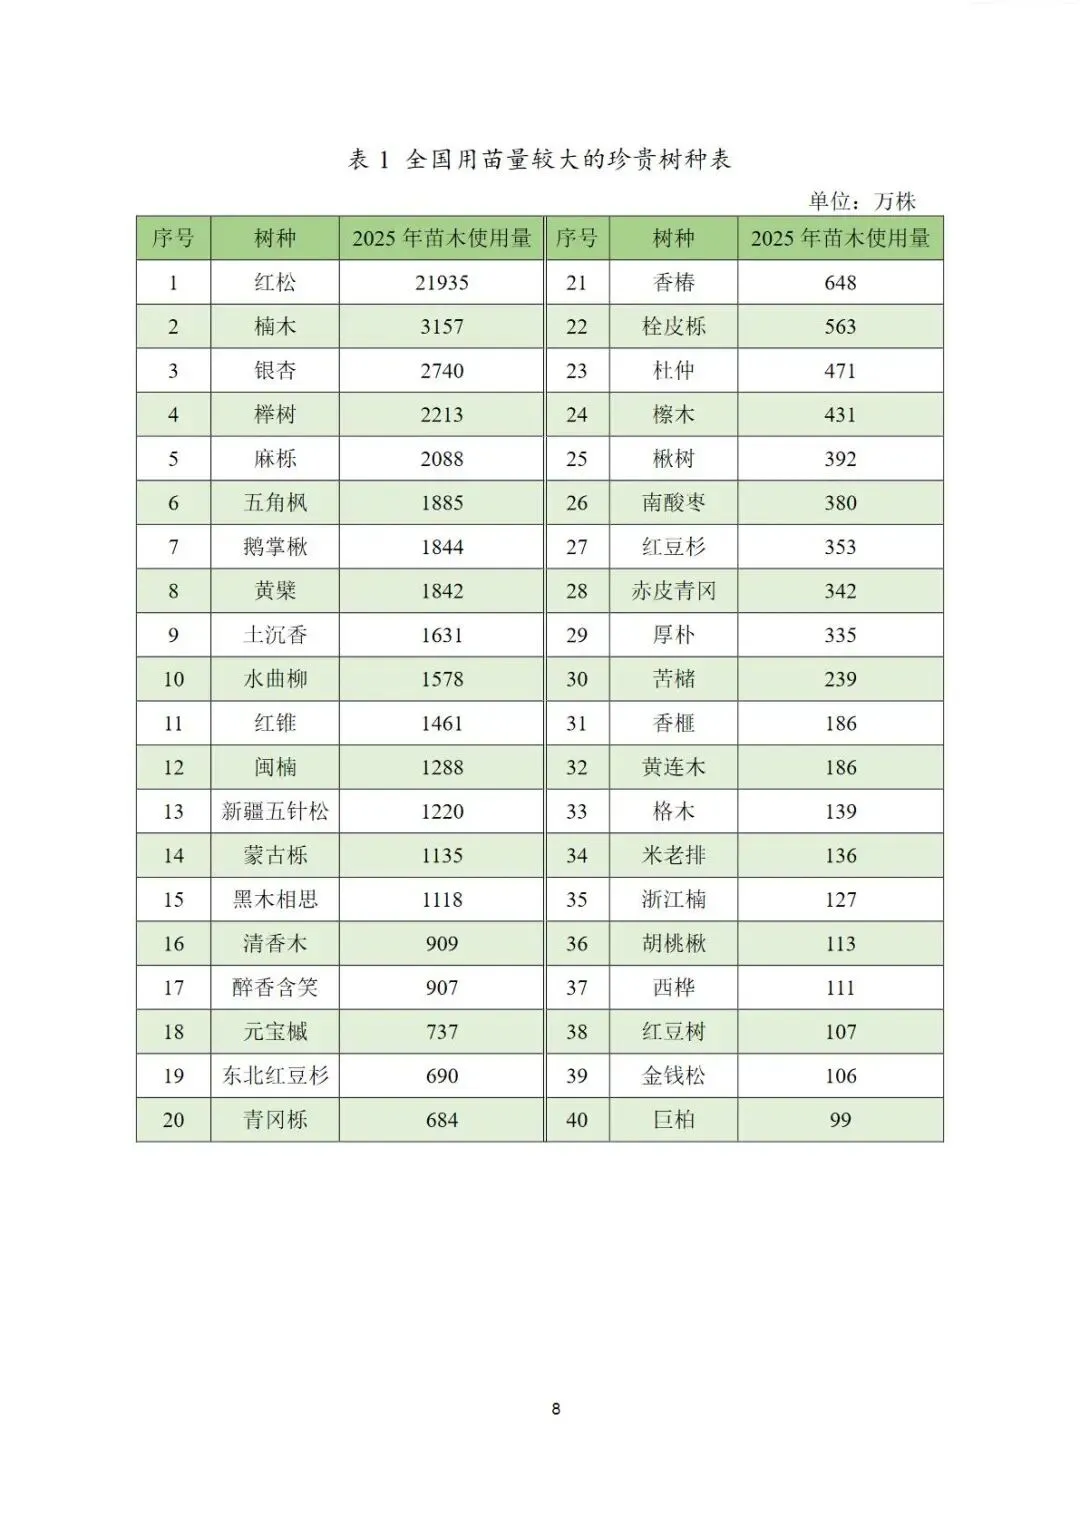
2025年全国育苗面积80万公顷,可出圃苗木196亿株,实际用苗70亿株,育苗面积、出圃量、使用量较2024年均有所下降,结构性矛盾有所缓解,但乡土、珍贵、抗逆良种产能仍有待提升。需求端整体呈总量回落、结构优化特征:预测2027年全国造林苗木需求约62亿株,2028‑2029年年均降至60亿株左右;珍贵、彩叶、乡土树种需求持续走高,2027年珍贵树种苗木需求预计8亿株,后续两年维持8‑9亿株区间。
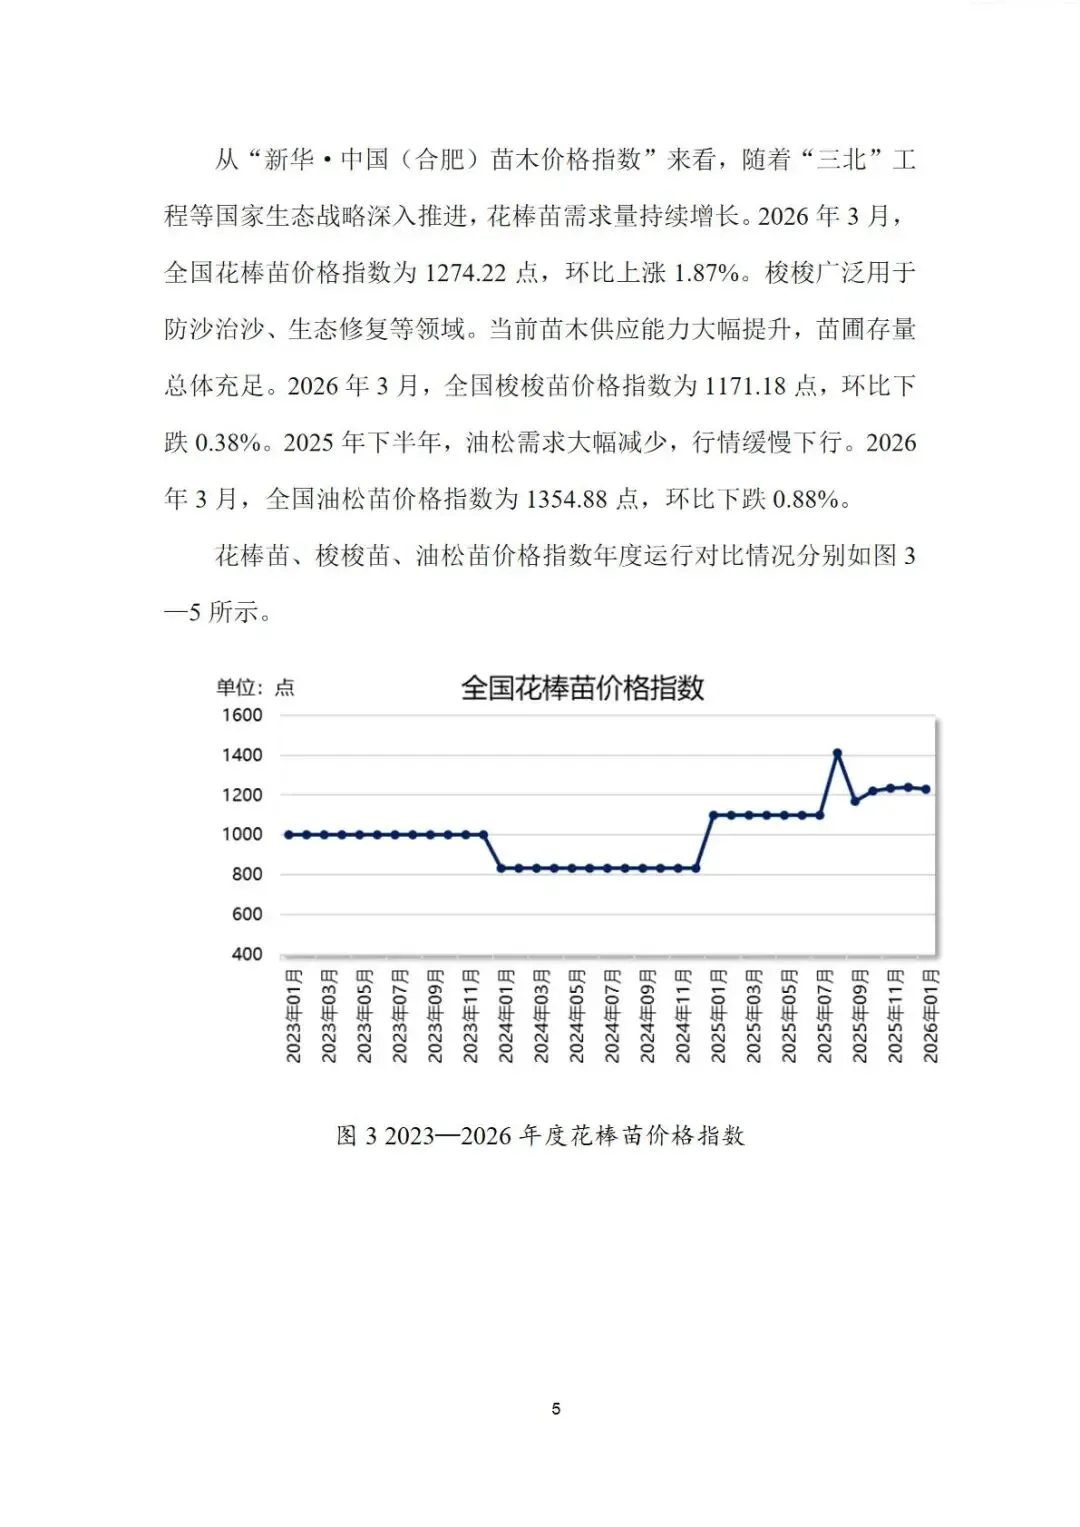
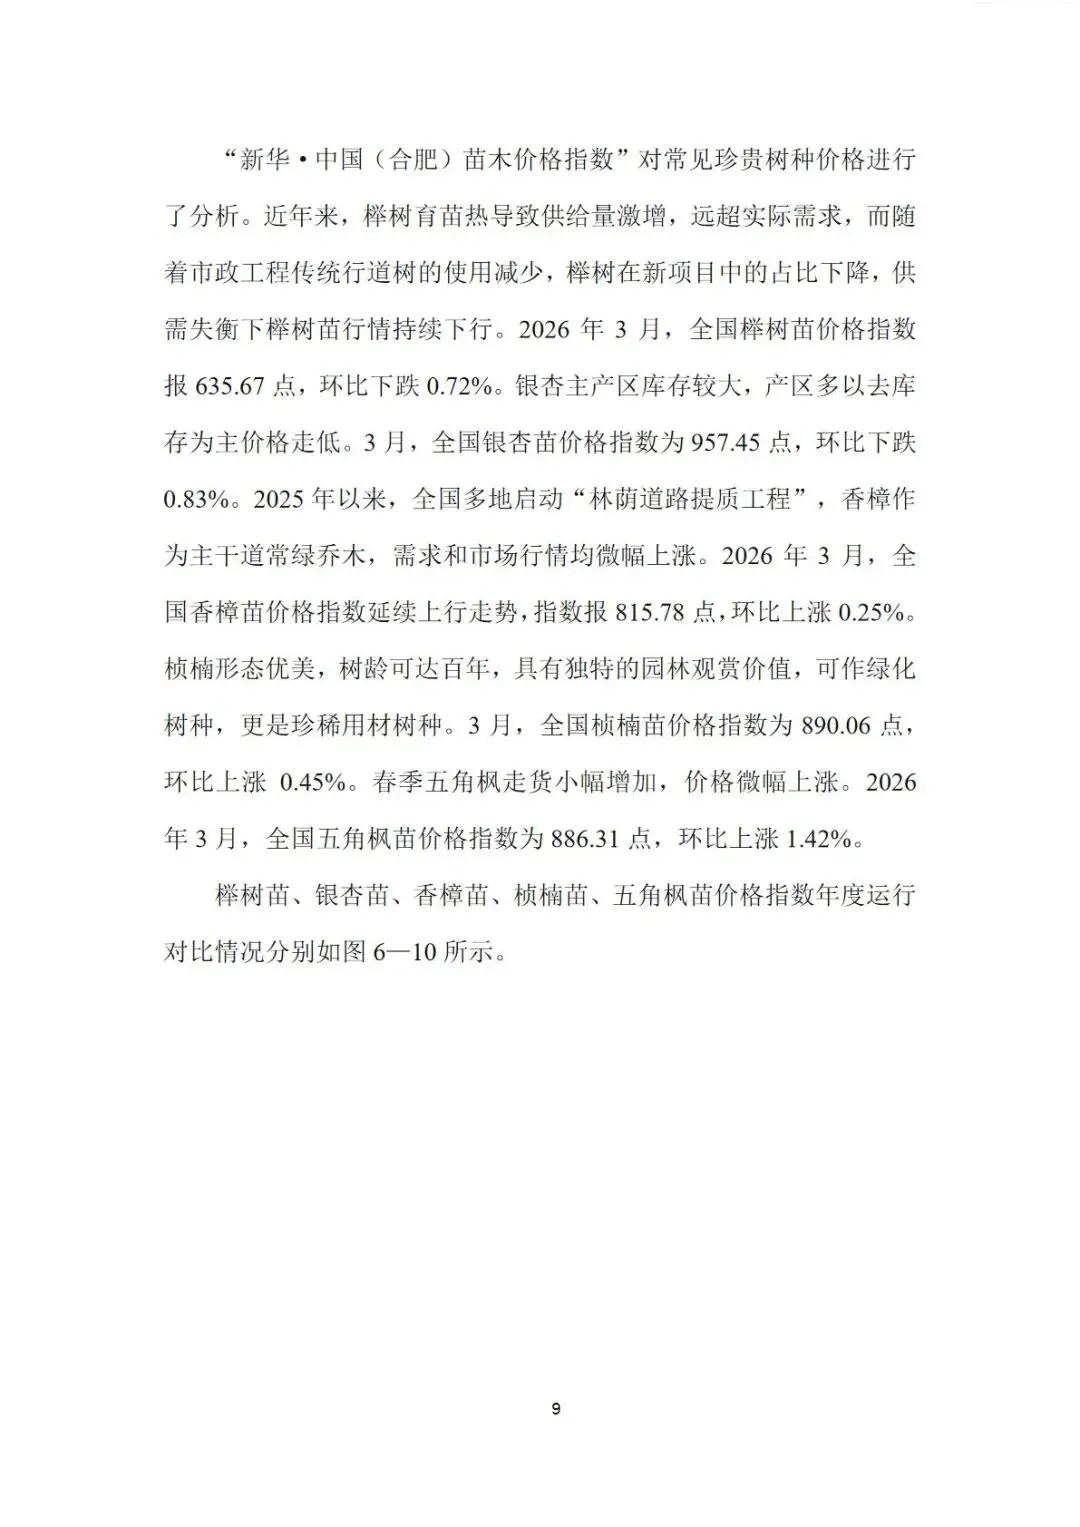
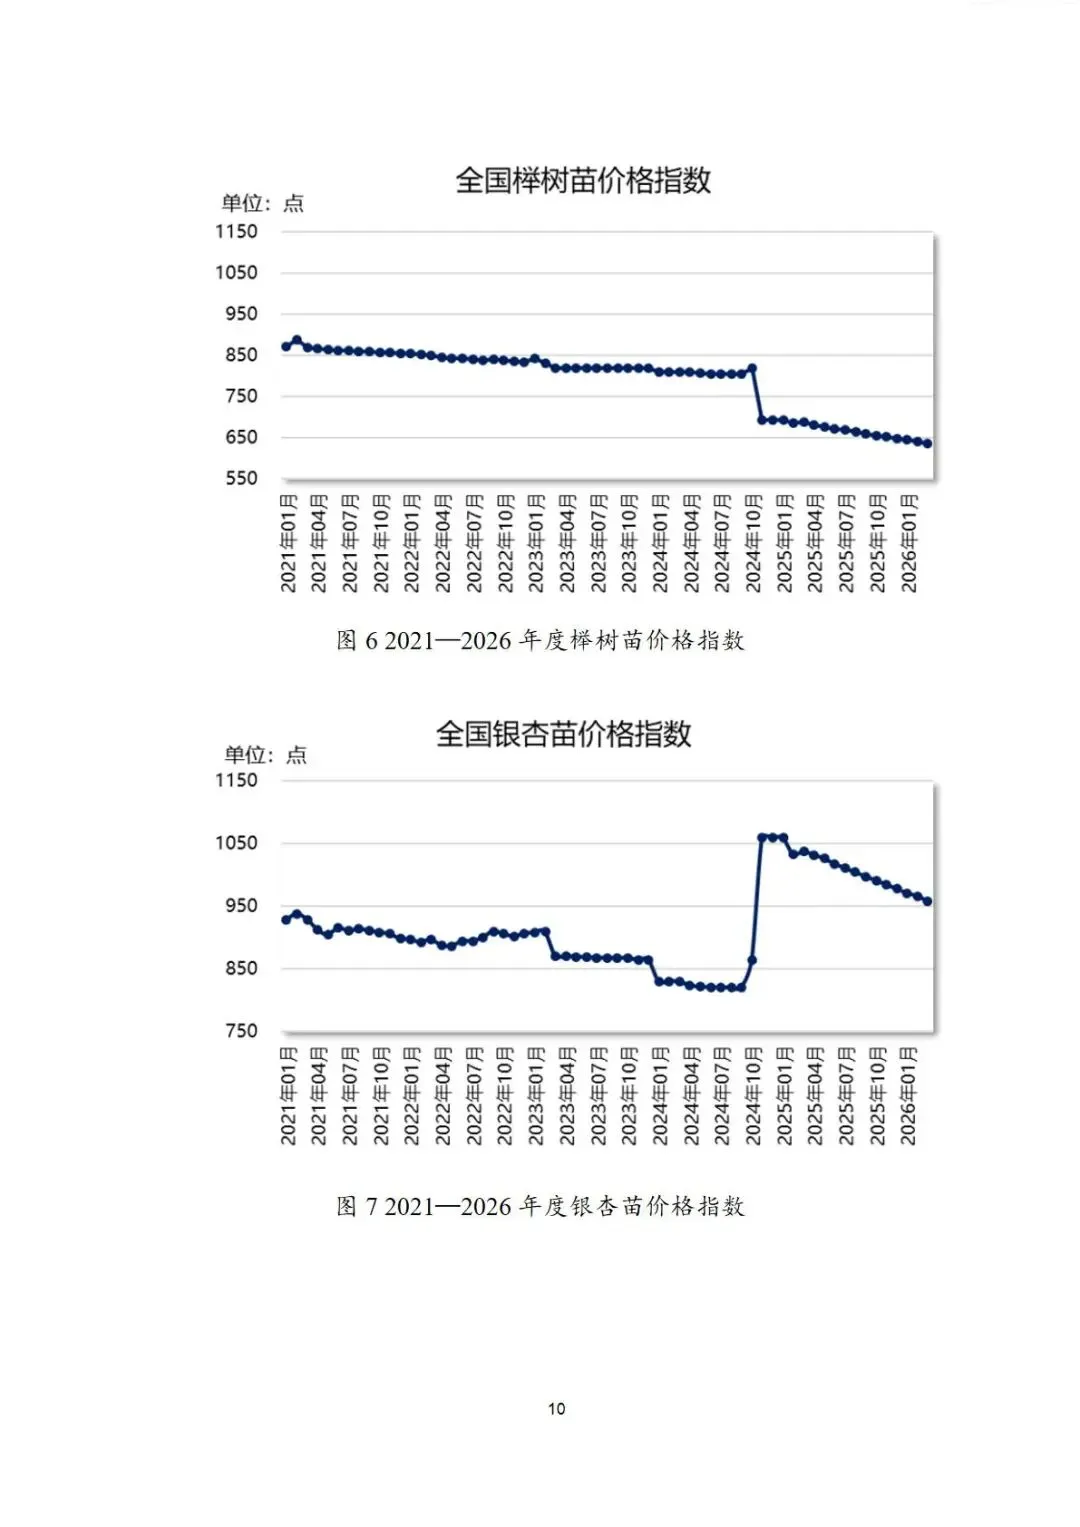
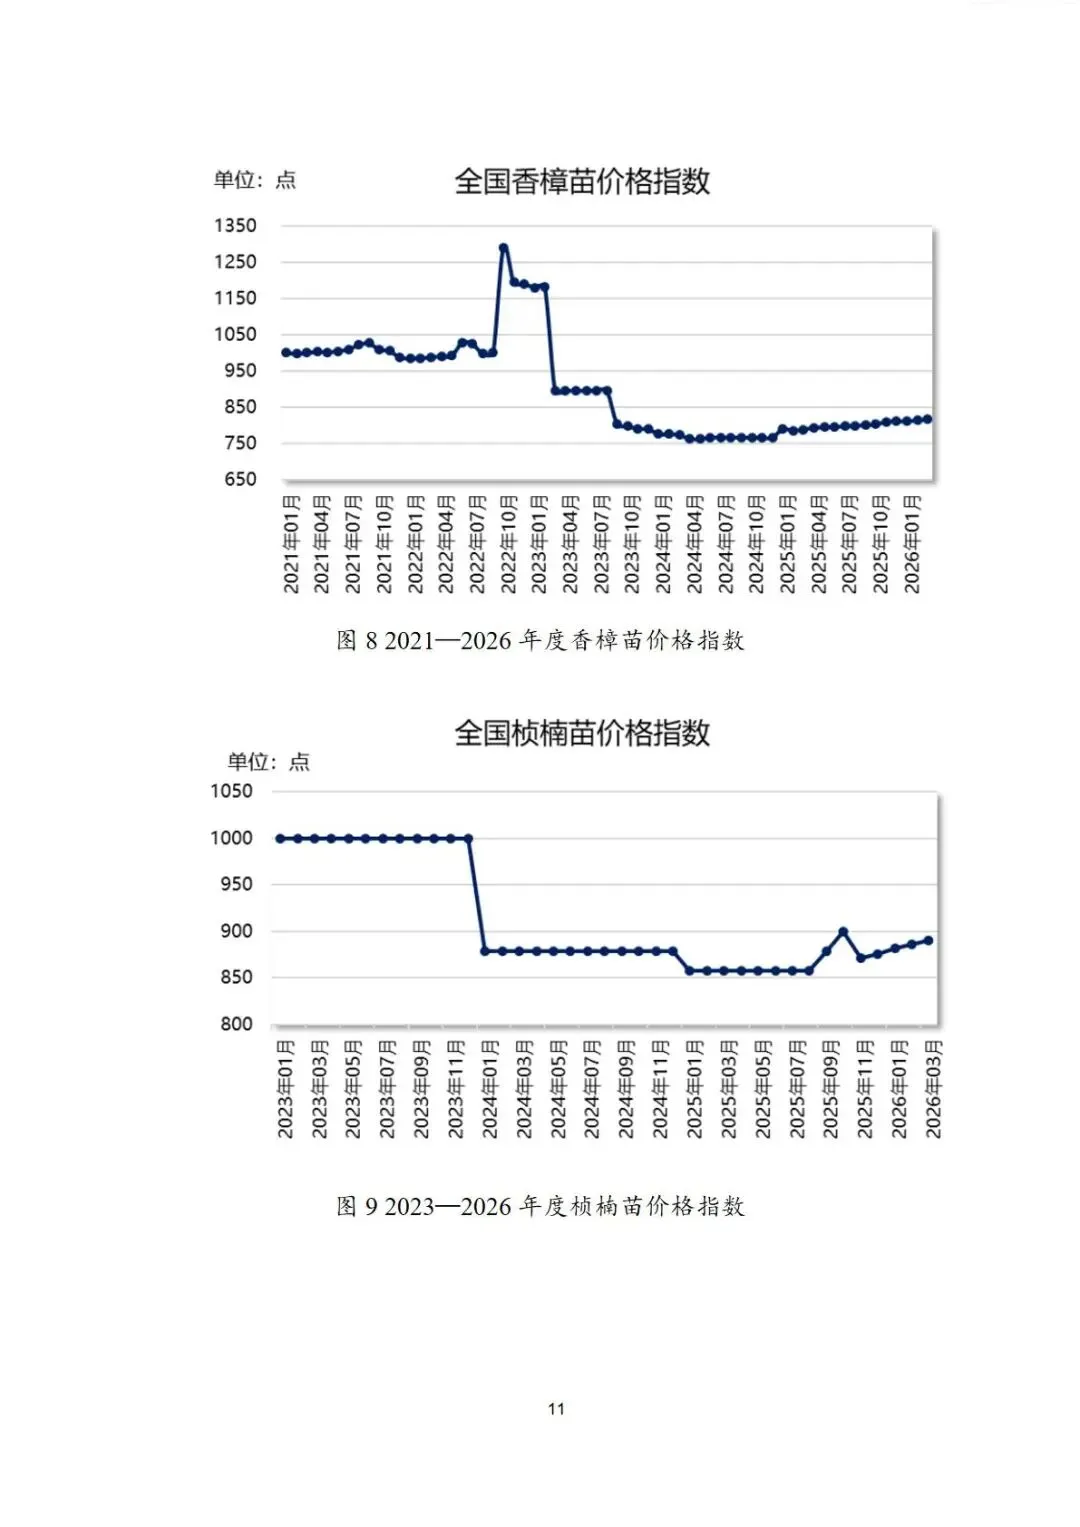
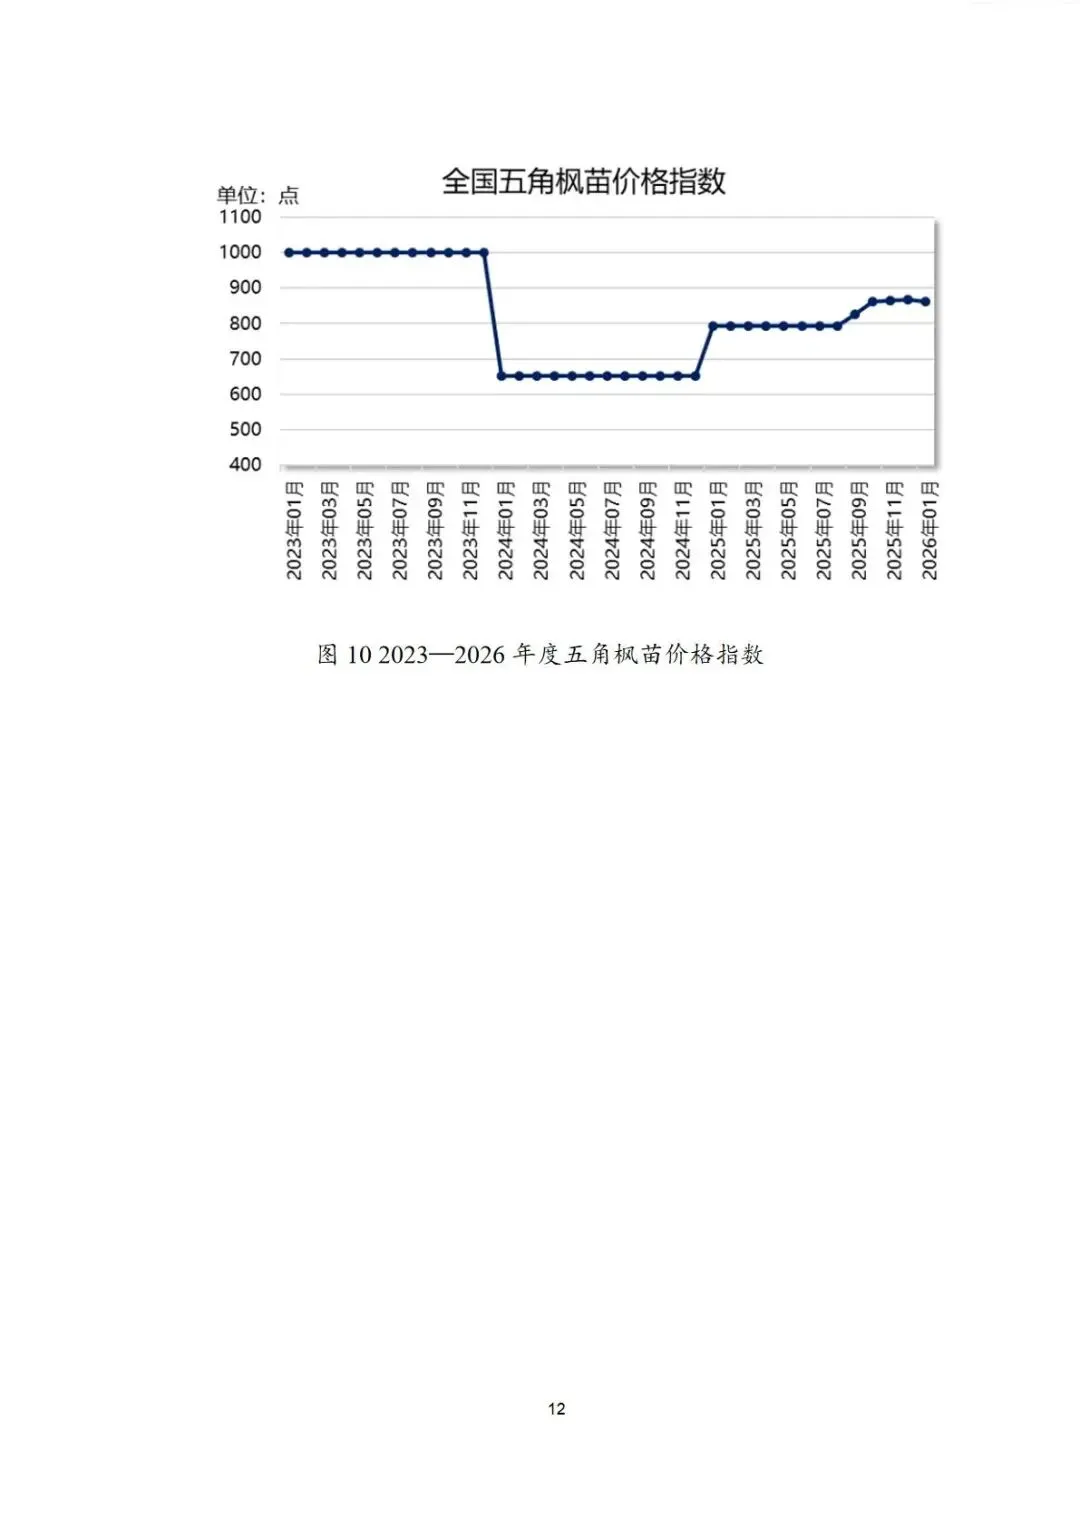
重点工程方面,“三北”工程苗木需求保持稳定,2027年约14亿株,灌木树种需求占比提升,花棒等防沙治沙苗木市场需求旺盛,部分灌木存在局部阶段性供应紧张,可依靠区域调剂保障供给。苗木市场分化明显:榉树、银杏因库存过高价格下行;香樟、五角枫、桢楠等树种需求向好,价格小幅上行。
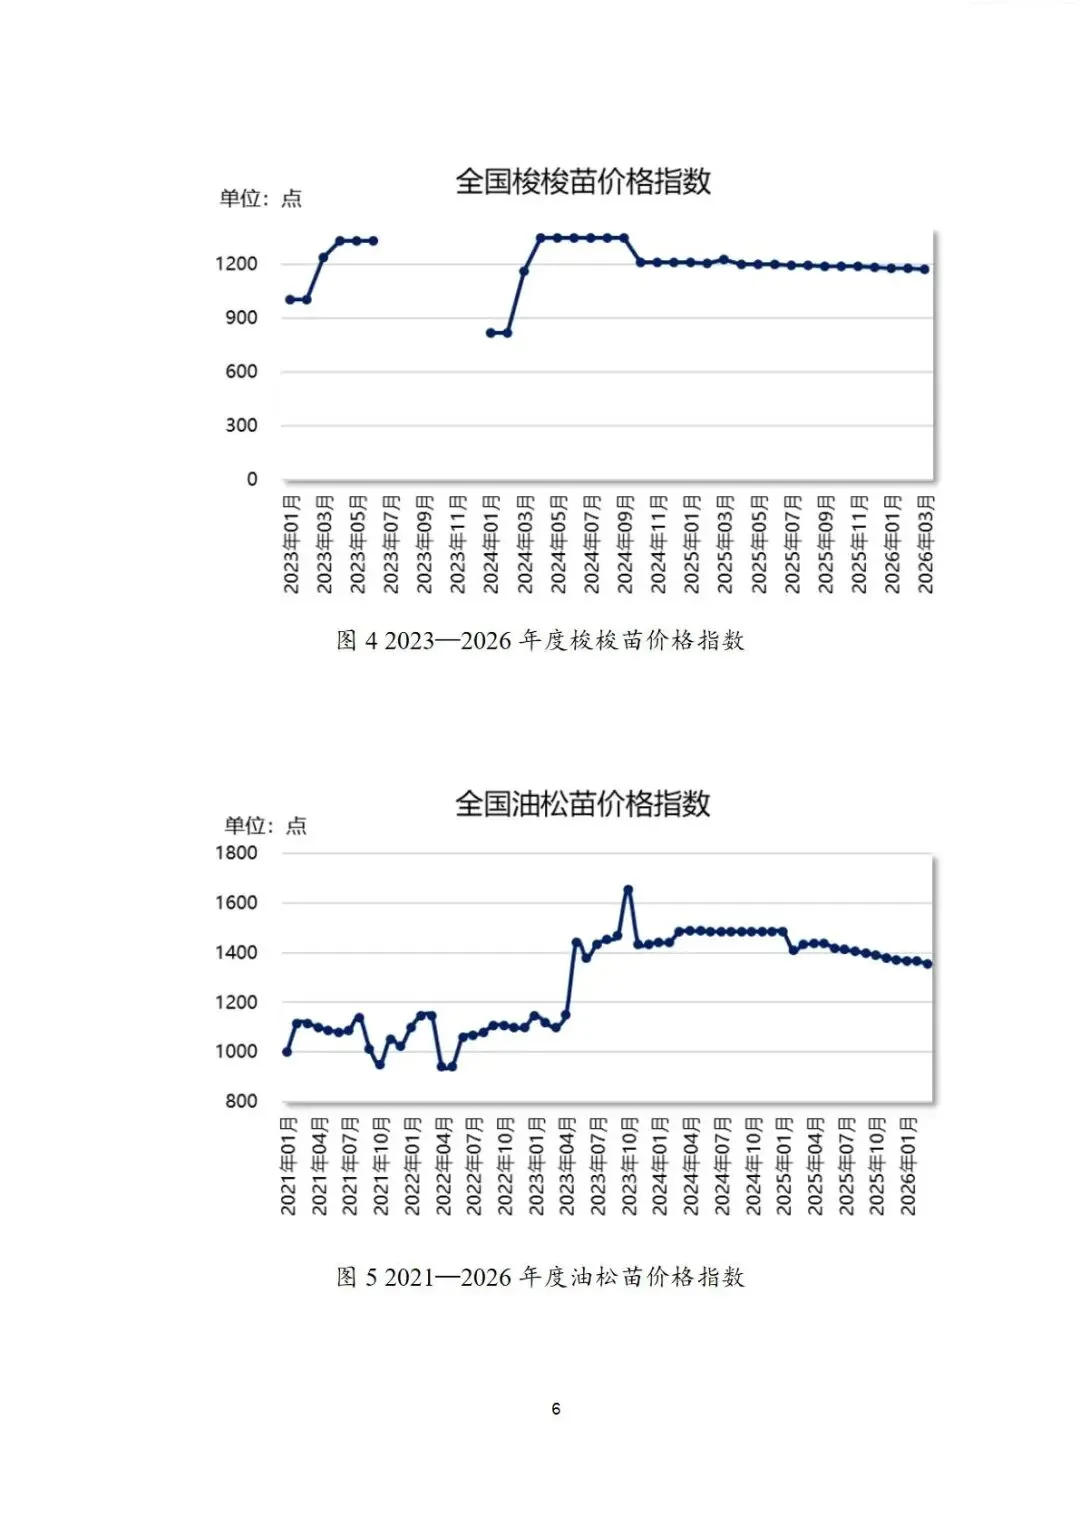
分七大区域来看,多数区域苗木整体仍处于过剩状态,仅华南地区供需趋于平衡。报告建立供需比值R划分标准,将树种划分为严重过剩、相对过剩、供需基本平衡、严重不足四类,对应不宜发展、谨慎发展、适当发展、大力发展四种育苗导向。华北、西北重点关注梭梭、黄柳等抗逆固沙树种缺口;华中、西南需要加大枫香树、黄檗培育;华东、华南桉、黑木相思等树种供应不足,可重点布局;东北大量常规造林树种严重过剩,应压缩产能,优先发展平衡类乡土珍贵树种。
资源名称:全国苗木供需分析研究组《2027年度全国苗木供需分析报告》50页
精选行业报告
每日分享
进入会员星球
添加小助手
微信号丨Blue_Leneo
免责说明
我们尊重知识产权,只做内容的收集、整理及分享,报告内容来自公开专业渠道,版权归原作者所有,通过公开合法渠道获得,如涉及侵权,请及时联系我们删除,如对报告内容存疑,请与撰写、发布机构联系。
END