研报速递
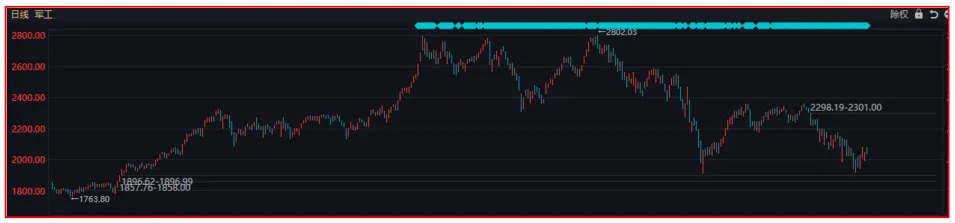
站在2026年四季度节点,多重变量正在重塑军工板块的定价逻辑。板块前期持续调整,估值与情绪充分消化利空,叠加“十五五”规划预期升温、三季报业绩披露、珠海航展临近以及海外地缘扰动,板块正迎来基本面与事件催化的共振窗口。
一、军工基本面改善预期有望重定价
来源同花顺
从资金与情绪层面来看,板块此前经历较长时间的震荡,市场对于行业订单节奏、交付节奏的担忧或已在价格层面有所反映。
随着“十五五”规划相关预期逐步发酵,叠加地缘、航展等事件催化陆续到来,市场的关注点有望重新回归基本面。
当产业端的积极信号持续验证,前期被压制的预期存在重新定价的可能性。产业的角度来看,在估值底部区间,更适合跟踪订单、合同负债、存货等硬核指标的边际变化,以此判断基本面改善的持续性,而不是单纯依靠估值位置做判断。
二、券商军工2026年四季度展望
中航证券认为,板块底部修复窗口已经打开,行情将从传统主机厂向军贸、新域新质、军民转化赛道轮动,多条主线具备明确的基本面支撑与估值修复空间。
此外据中航证券研报表示:
1、传统军工修复值得重视。传统军工沉寂较长时间后,随着“十五五”规划落地预期进一步增强,主机厂及核心配套链有望迎来新一轮备货和订单释放。重点关注主机厂三季报业绩及合同负债、存货等财务指标情况。
2、军贸催化逻辑持续存在。军贸是“十五五”期间的重要增量方向。随着地缘冲突持续验证我国装备实战能力、珠海航展临近、以及外贸订单后续披露,无人机、防空预警、红外和消耗类装备等方向有望重新获得资金关注。
3、商业航天、民机、燃气轮机等“大军工”轮动机会。商业航天看可回收火箭验证和卫星组网提速,民机看国产商发适航取证推进,燃气轮机看AI电力需求驱动全球订单外溢。三条赛道共同特点是产业催化密集、市场关注度高、短期弹性强,有望在板块内部形成阶段性轮动主线。
4、AI浪潮下军工企业产能外溢仍会持续演绎。军工企业凭借高可靠性、强验证能力和国产替代优势,正在连接器、MLCC、功率器件等环节切入国产算力、服务器、电力等高景气赛道。
5、军事智能化趋势不可逆,军工电子最受益。装备体系正由机械化、信息化向智能化融合演进,感知、通信、指控、电子对抗、无人化协同等环节价值量持续提升。军工电子和智能化企业将从传统配套属性,逐步升级为装备体系升级中最清晰、最具成长性的方向之一。
三、制度与产业双线演进下,当前国防军工行业呈现这几方面亮点
1、“十五五” 规划锚定如期实现建军一百年奋斗目标,高质量推进国防和军队现代化,推进新域新质作战力量规模化、实战化、体系化发展,加快无人智能作战力量及反制能力建设,加强传统作战力量升级改造。
2、据新华社报道,2026年国防预算落地1.94万亿元、同比增长6.9%,资金重点倾斜机械化信息化智能化融合建设,优先保障新域新质作战力量规模化、实战化投入,加快先进装备研制与国防科技创新,军工装备端中长期订单具备刚性增量支撑。
3、地缘环境持续驱动国防开支稳步上行,航空航天、制导弹药、军工电子、战略威慑装备放量;商业航天、低空经济等军民两用赛道打开第二增长曲线,十五五周期军工产业成长确定性增强。
4、全球地缘冲突持续推高海外军备需求,国内军贸从单品输出升级为体系化方案交付,军贸业务具备显著溢价,形成国内列装+海外出口双轮驱动。
本文仅整理公开行业信息,不构成投资建议;数据已核实,分析为主观判断或存偏差,请投资者独立决策,勿以此为唯一依据;财富在线提醒:股市有风险,投资需谨慎。
以上观点由财富在线投顾服务部提供,投资顾问:常建武,登记编号:A1050619080001。