研报速递
一、人工智能基础设施的总体架构与四大核心环节
(一)产业定义与统计范围
人工智能基础设施指为大规模人工智能模型提供训练、微调与推理服务的数据中心及其配套系统,包括计算设备、网络互连、电力供应、热管理系统与土建机电五大部分。与传统数据中心相比,其区别不在“是否使用服务器”,而在功率密度、网络规模与交付形态:单机柜功率从数千瓦升至百千瓦量级,网络从“服务器—交换机”两层结构转为“超节点—脊叶”多层结构,交付从“机房内拼装”转为“整机柜、整集群交付”。
(二)四大环节的功能定位与产业构成
1. 算力环节:决定集群的峰值算力与可用算力。该环节由人工智能加速芯片、服务器整机、高带宽存储器、先进封装与集群系统构成。加速芯片提供矩阵运算能力,高带宽存储器提供与之匹配的数据带宽,先进封装把芯片与存储器在物理上靠近,集群系统再把数万张加速卡连成一台“逻辑上的计算机”。在这一环节,价值集中于芯片设计与制造,服务器整机更多承担集成与散热、供电的工程化。
2. 传输环节:决定集群的“线性度”。大模型训练要求数万张卡同步通信,网络时延与带宽直接决定加速卡利用率。该环节包括光模块、光芯片、交换芯片、交换机、铜缆直连与光电共封装。光模块承担电信号与光信号的相互转换,是数据中心内部互联的基础器件;交换芯片决定端口速率与转发时延;光电共封装把光引擎移到交换芯片旁,以功耗换密度。
3. 供电环节:决定“可交付的兆瓦数”。该环节自市电引入起,经变压器、中压配电、不间断电源或高压直流、母线、机柜配电单元,最终到服务器电源与板卡电源,共四级电压变换。在土地、机房与芯片都已具备的条件下,能否拿到电网接入容量、能否按期交付变压器与备用电源,往往成为智算中心投产的最终约束。
4. 散热环节:决定“功率密度的上限”。该环节包括风冷(冷冻水、直接蒸发)、冷板式液冷、浸没式液冷,以及冷量分配单元、快接头、冷却液与智能运维。风冷依靠空气比热容带走热量,单柜经济上限约在30千瓦;超过这一量级,冷板或浸没成为工程上的必然选择。
四个环节呈“木桶”关系而非并列关系:算力决定上限,传输决定实际利用率,供电决定可交付规模,散热决定单柜功率密度与可靠性。任何一环出现短板,都会把另外三环的投入转化为闲置资产。这一判断是本报告后续分析的基本框架,属于分析性判断而非统计结论。
(三)价值量与成本结构:钱花在哪里
从总量看,算力环节仍是支点。2025年全球人工智能基础设施支出3180亿美元,2024年为1530亿美元,2026年机构预测为4870亿美元,2029年有望超过1万亿美元。集邦咨询预计2026年人工智能服务器收入将占整体服务器市场价值的74%。这说明“服务器市场”正在被“人工智能服务器市场”替代,普通服务器需求被挤压。
从芯片内部看,存储而非逻辑成为成本主角。EPOCH AI按英伟达、超威半导体、谷歌、亚马逊四家设计商加权测算,高带宽存储器占人工智能芯片组件支出的比例已从2024年第一季度的52%升至2025年第四季度的63%,同期逻辑芯片约占13%、先进封装(CoWoS,Chip-on-Wafer-on-Substrate,晶圆上芯片封装)约占15%。这解释了为何存储原厂的产能与价格,会直接决定加速卡的交付节奏与成本。
从设施侧看,供电与散热合计构成机电投资的主体。Anvilfield给出的示意性比例为:电气系统约占40%至45%,机械与制冷约占15%至20%,装修约占20%至25%,土地与建筑外壳约占15%至20%。按此比例,一座不含信息技术设备的数据中心,约六成投资流向供电与散热。该文同时提示,上述比例为“示意性”区间,随冗余等级、功率密度与制冷方式大幅波动。
单位造价的分化更能说明问题。2025年至2026年,传统数据中心建设成本约为每兆瓦700万至1500万美元;采用液冷的高密度人工智能项目可达每兆瓦2000万美元以上。同样是“一兆瓦”,后者是前者的两倍左右,增量主要来自液冷、高密配电与更强的备电冗余。
分环节市场规模亦呈现“算力大、配套小但增速快”的格局:2025年全球光模块销售额超过230亿美元、同比增长约50%;2025年中国液冷数据中心市场规模159.8亿元、同比增长45.2%;美国数据中心电气设备市场预计由约200亿美元增至2030年约650亿美元。三组数据分属不同口径,不能加总,但方向一致——配套环节的增速高于整机。
综合看,人工智能基础设施的价值分布大致为“算力与存储在芯片侧占六成、光互连与交换占一成余、供电与散热在设施侧占六成、土建与其他占其余”,但这一比例随项目类型差异极大,只能作为结构感而非精确定量。为便于比较,图1给出全球人工智能基础设施支出的总量轨迹。
图1 全球人工智能基础设施支出规模(2024—2026年,含2029年预测)
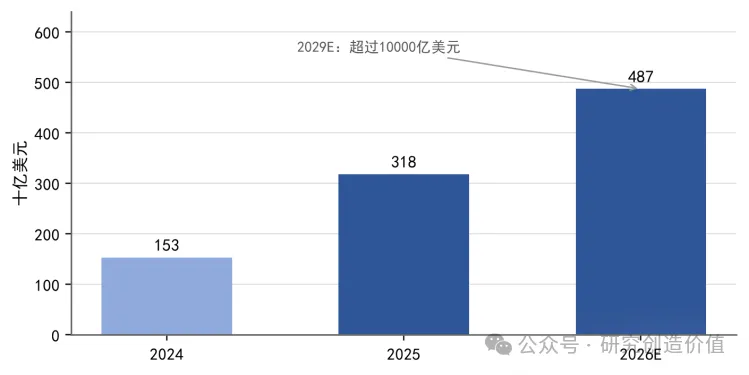
数据来源:IDC《AI Infrastructure Spending Caps Historic Year at ~$90 Billion in Q4 2025》;2026年为IDC预测值,2029年为IDC“超过1万亿美元”的口径。
二、四大环节的短板与当前最急需解决的问题
(一)算力环节:先进制程、高带宽存储器与集群效率
1. 先进封装产能是“硬约束”。晶圆上芯片封装是当前高性能加速卡的主流封装方案。据Digitimes与瑞穗亚洲汇总,台积电的晶圆上芯片封装月产能2024年约3万片、2025年约7万片、2026年底将突破13万片;摩根士丹利预计2026年至2027年行业供需缺口仍维持10%至20%,产能利用率长期在95%以上,台积电垄断70%以上高端产能。中国大陆方面,2026年底晶圆上芯片封装有效产能不足每月2万片、全球占比不足11%,2.5D/3D高端封装国产渗透率仅5%至8%。
2. 高带宽存储器是“第二道闸门”。高带宽存储器占人工智能芯片组件支出已达63%,而全球营收份额高度集中:2025年第三季度SK海力士占57%、三星电子占22%、美光科技占21%,三家合计接近100%。国产方面,长鑫科技已实现第二代高带宽存储器(HBM2,High Bandwidth Memory 2,第二代高带宽存储器)量产,规划形成每月6万片晶圆产能;第三代扩展版(HBM3e,High Bandwidth Memory 3 Extended,第三代高带宽存储器扩展版)已向客户送样,但大规模稳定供应仍存不确定性。需求端,2025年人工智能芯片出货带动高带宽存储器需求增长超过130%,2026年用量仍将增长超过70%。
3. 能效与系统效率放大短板。英伟达H200加速卡的最大热设计功耗为700瓦,GB200 NVL72整机柜功率132千瓦。单卡功耗上升会同时抬高供电与散热成本,并使集群的功率预算成为比算力预算更紧的约束。国内受制程限制,同等算力往往需要更多芯片与更高互联开销,进一步放大对供电与散热的压力。
4. 成本结构使“算力交付率”低于账面算力。高带宽存储器与先进封装合计占芯片组件支出近八成,任一环节缺货都会造成整卡无法交付。行业因此出现“有晶圆、无封装”“有封装、无存储”的结构性闲置。
算力环节当前最急需解决的问题,是在既定制程约束下提高“算力交付率”——把有限的高带宽存储器与先进封装产能优先配置到可量产、可交付的整机方案上,而不是继续追求单卡峰值指标。这一判断的依据是产能缺口与成本结构,而非性能评测。
(二)传输环节:速率、功耗与交换生态
1. 速率升级与用量扩张同步发生。LightCounting统计,2025年全球800G光模块出货量达1800万至1990万只、同比翻倍;2025年全球光模块销售额超过230亿美元、同比增长约50%,2026年预计仍增长约60%。用量方面,单台GB200服务器需要多达162个1.6T光模块。光模块从“配套件”变成了与加速卡同等重要的交付瓶颈。
2. 功耗成为新的天花板。主流1.6T光模块功耗约30瓦,而同速率可插拔方案约20瓦、光电共封装方案可降至约5瓦。按单柜162个模块估算,光模块功耗可达数千瓦量级,直接侵蚀机柜的功率预算。华为发布的近封装光学产品以5500个光引擎替代原本需要的4.8万个800G光模块,使系统功耗降低超过550千瓦,说明“光进铜退”之后,下一步是“封装进、功耗降”。
3. 高速光芯片仍是卡点。行业共识是,1.6T光模块已进入商业化放量,但上游卡点集中在电吸收调制激光器(EML,Electro-absorption Modulated Laser,电吸收调制激光器)与数字信号处理器(DSP,Digital Signal Processor,数字信号处理器)等核心元器件;具备50G、100G及以上量产能力的供应商主要在海外。国产进展集中在100G电吸收调制激光器量产、200G产品进入客户验证阶段,与最先进速率仍有代差。
4. 交换芯片决定“网络自由度”。2025年以太网在人工智能后端网络的采用率首次超过InfiniBand,以太网数据中心交换机销售创历史新高,800G端口在出货三年内突破2000万个。但高速交换芯片的供给高度集中于少数海外厂商,具体市占率缺乏可核验的权威口径,本报告不给出估算值;可确认的是,交换芯片的速率节奏直接决定光模块的速率节奏,二者存在“芯片定速、模块跟随”的绑定关系。
本报告判断,传输环节当前最急需解决的问题,是高速光芯片与交换芯片的自主供给,以及光电共封装在可维护性与良率上的工程化;光模块组装本身已不是瓶颈,继续在组装环节扩产,边际收益有限。这一判断基于国产化率与功耗数据,属于分析性结论。
(三)供电环节:接入、架构与器件
1. 交付周期已成为全球性瓶颈。Wood Mackenzie统计,2025年美国电力变压器平均交期约128周、发电机升压变压器约144周,电力变压器供给缺口约30%,单价比2019年上涨77%;仲量联行估算全球数据中心设备平均交期约33周,2025年57%的项目遭遇至少3个月延期。央视网报道,美国市场变压器交付周期已从50周延长至127周,而中国企业干式变压器交期约为欧美的五分之一,国内定制化变压器交货3至6个月。同一设备,两种交期,构成了中国装备企业出海的直接机会。
2. 配电架构正从交流转向直流。传统链路为10千伏市电经变压器降至380伏交流,再经不间断电源、服务器电源、板卡电源三级变换。英伟达提出的800伏直流架构,意在减少变换级数、提升效率并降低铜耗;但该架构在设施层面引入安全、标准与人员培训的新挑战,直流电弧不像交流那样有过零点自熄,围绕交流建立的电气规范需要重写。目前行业并存两套拓扑:英伟达的单极800伏与开放计算项目(OCP,Open Compute Project,开放计算项目)阵营的双极正负400伏。
3. 器件是架构落地的前提。英飞凌为伊顿的中压固态变压器提供碳化硅器件,双方正探索基于2.3千伏与3.3千伏碳化硅功率模块的下一代平台。国内中恒电气已推出800伏、60至125千瓦大功率整流模块,采用全碳化硅器件,单模块效率不低于98%。器件电压等级每上一个台阶,变压器、开关柜与保护系统的体积与损耗就下一次台阶,但可靠性验证周期也随之拉长。
4. 效率的杠杆效应显著。华为数字能源称,其不间断电源在线双变换效率为97.5%,经济模式下达99.1%;以一个100兆瓦数据中心为例,不间断电源效率每提升1个百分点,10年生命周期可节省约9.6亿度电。在电价与能耗指标双重约束下,效率不再是“锦上添花”,而是准入条件。
供电环节当前最急需解决的问题,是以800伏直流为代表的配电架构切换、配套的中压固态变压器与大功率碳化硅器件工程化,以及电网接入与变压器交付周期的缩短。三者中,架构决定长期成本,交期决定短期投产,器件决定架构能否落地。
(四)散热环节:风冷极限与液冷工程化
1. 风冷已接近物理极限。单机柜功率已从传统的数千瓦攀升至数十千瓦甚至上百千瓦,传统风冷数据中心的电能利用效率(PUE,Power Usage Effectiveness,电能利用效率)长期在1.8以上。政策端已给出硬约束:2024年国家发展改革委等四部门要求,到2025年底新建及改扩建大型和超大型数据中心的电能利用效率降至1.25以内,国家枢纽节点项目不得高于1.2;2025年度国家绿色数据中心申报门槛为电能利用效率不高于1.30。在这一约束下,风冷在30千瓦以上机柜中已难以达标。
2. 液冷渗透率处于跃升前夜。集邦咨询预测,中国液冷服务器渗透率将由2025年约20%提升至2030年约82%;赛迪顾问统计,2025年中国液冷数据中心市场规模159.8亿元、同比增长45.2%,预计2026年232.5亿元、2028年突破470亿元;其中冷板式占比达93.5%。技术路线上,冷板是当前主流,浸没式可支撑单柜100至250千瓦、电能利用效率低至1.03至1.05。
3. 价值集中于四个部件,国产化程度不均。冷板、快接头、歧管与冷量分配单元合计占液冷硬件成本约90%以上,其中冷量分配单元的物料清单占比约30%至40%。高端微通道冷板、高压快接头与电子氟化液的国产化率仍不高;3M已于2025年底全面退出全氟和多氟烷基物质(PFAS,Per- and Polyfluoroalkyl Substances,全氟和多氟烷基物质)制造,供给格局随之重构。国内巨化股份的全氟聚醚冷却液装置年产1000吨、处于产能爬坡,中国石化的冷却液已应用于50余个重点算力项目。
4. “增收不增利”暴露工程化不足。英维克2026年上半年营收30.17亿元、同比增长17.24%,归母净利润1.85亿元、同比下降14.32%,毛利率由2023年上半年的32.04%压缩至24.93%;曙光数创冷板液冷毛利率2025年降至10.36%。价格战之外,更重要的原因是漏液风险、水质管理与运维服务尚未标准化,项目交付成本高于报价。
本报告判断,散热环节当前最急需解决的问题,是冷板液冷系统的标准化、互换性与全生命周期可靠性,重点在冷量分配单元、快接头与冷却液的国产化与兼容性;首部数据中心冷板式液冷国家标准GB/T 48023—2026将于2027年2月1日实施,并要求不同厂家同规格快接头“宜互换”,标准落地将成为行业分水岭。
(五)横向比较:四个“最急需解决的问题”
将四个环节并列观察,可以发现一个共同指向:短板已从“单点性能”转向“系统交付”。算力的瓶颈在封装与存储的产能配置,传输的瓶颈在光芯片与交换芯片的自主,供电的瓶颈在架构、器件与交期,散热的瓶颈在标准化与可靠性。四者都不是“再投一条产线”就能解决,而需要标准、认证与工程经验的积累。
表1给出四环节的短板结构与“一句话结论”,作为后续判断我国优先方向的依据。表中的“最急需解决的问题”为本报告基于公开数据的分析性判断,不是机构统计结论。