研报速递
(点击查找星球报告 · 20000+报告👆)
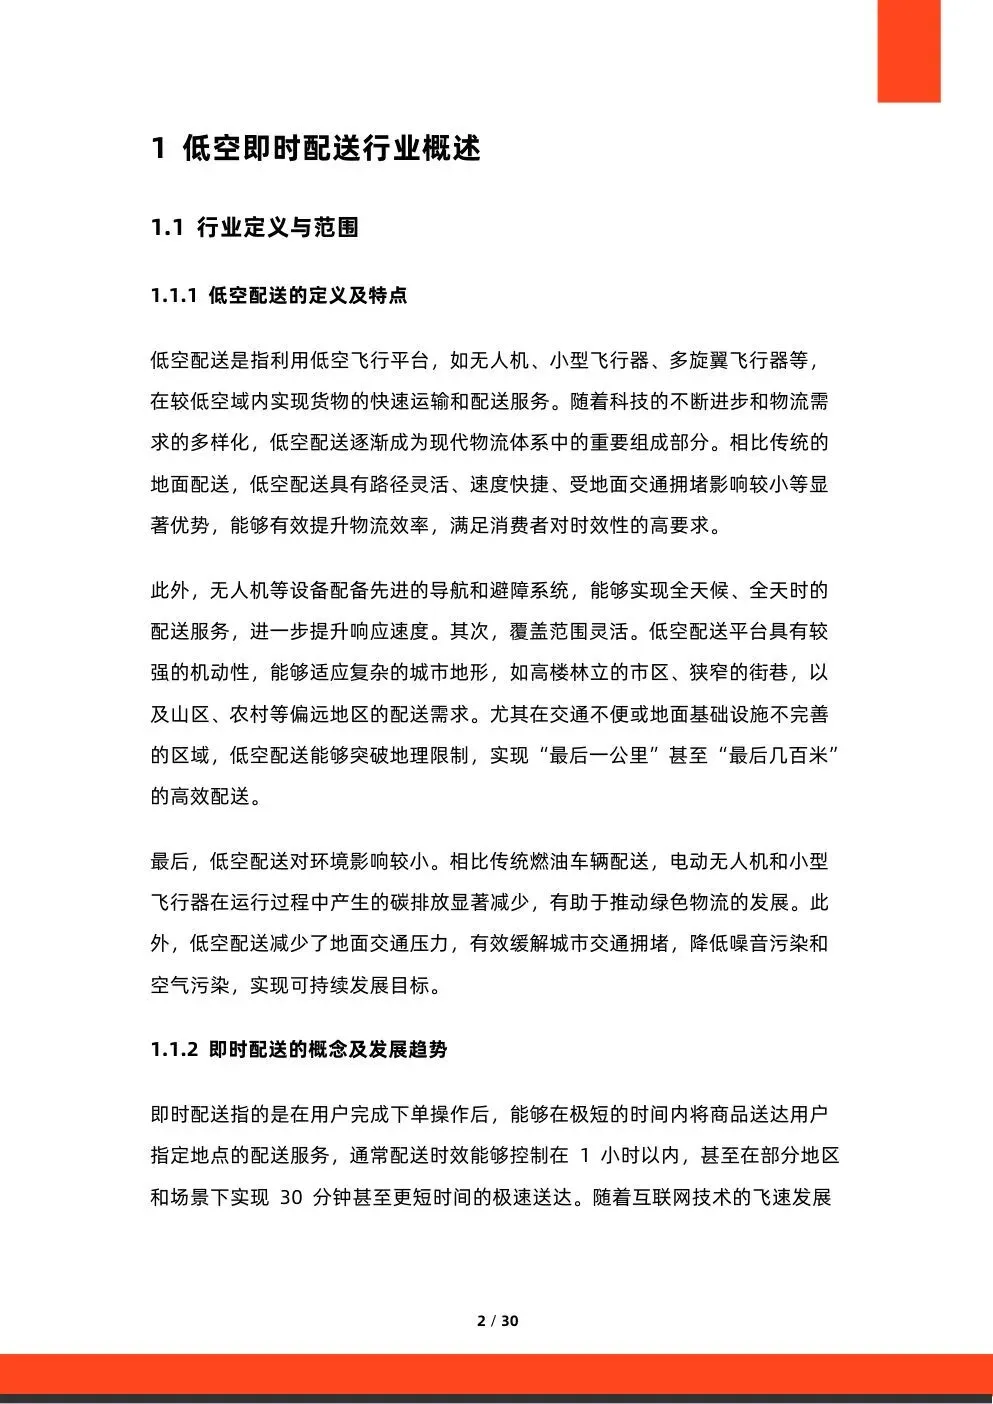
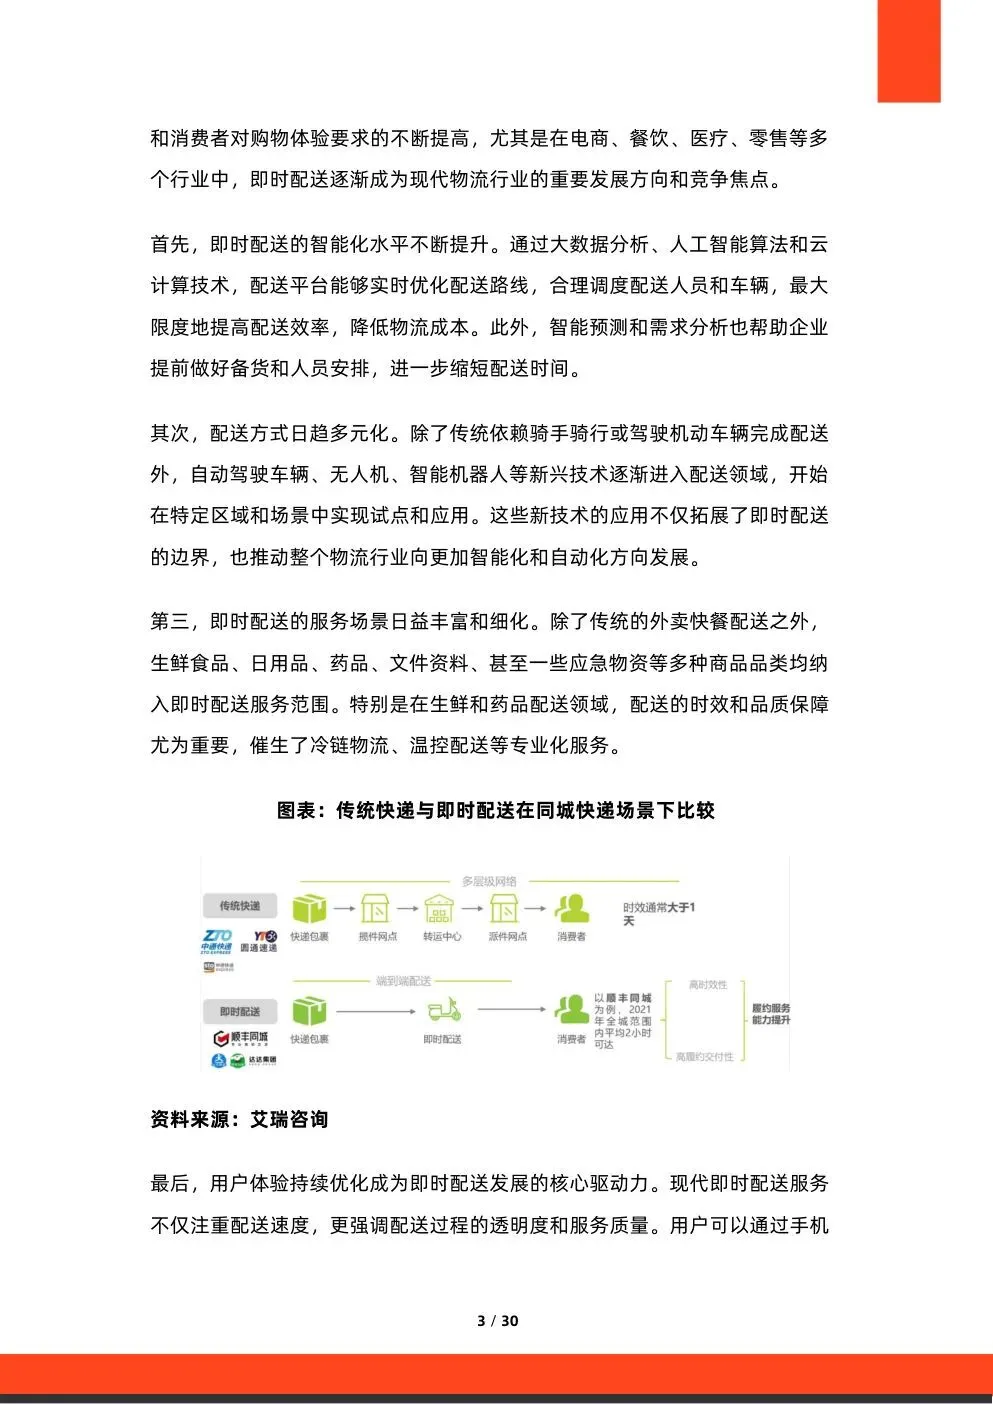
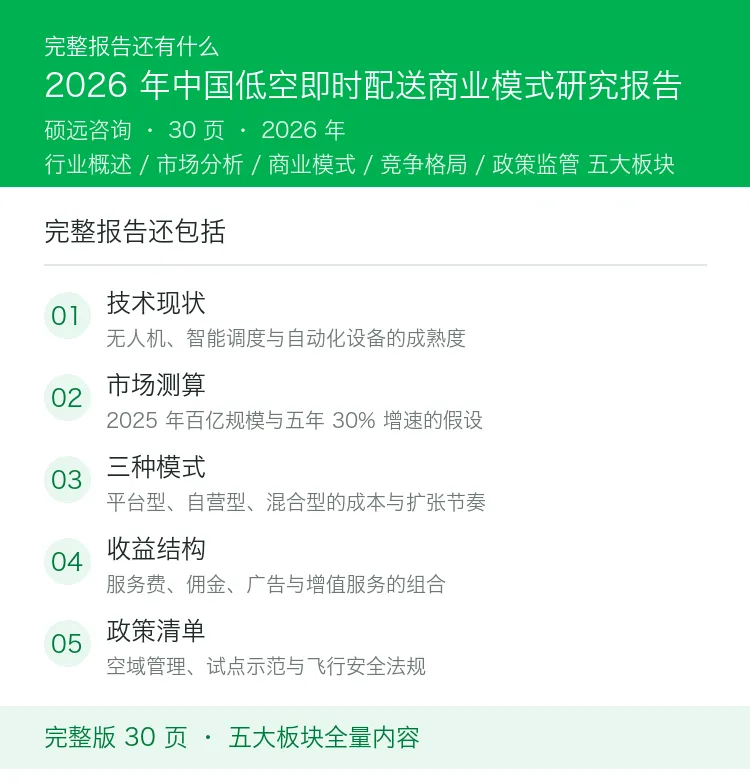
低空配送指利用无人机、多旋翼等低空飞行平台完成货物运输,优势是路径灵活、受地面拥堵影响小、可覆盖高楼林立的市区与交通不便的山区农村,把「最后一公里」压缩到「最后几百米」。相比燃油车辆,电动飞行器在碳排放与噪音上也更低。
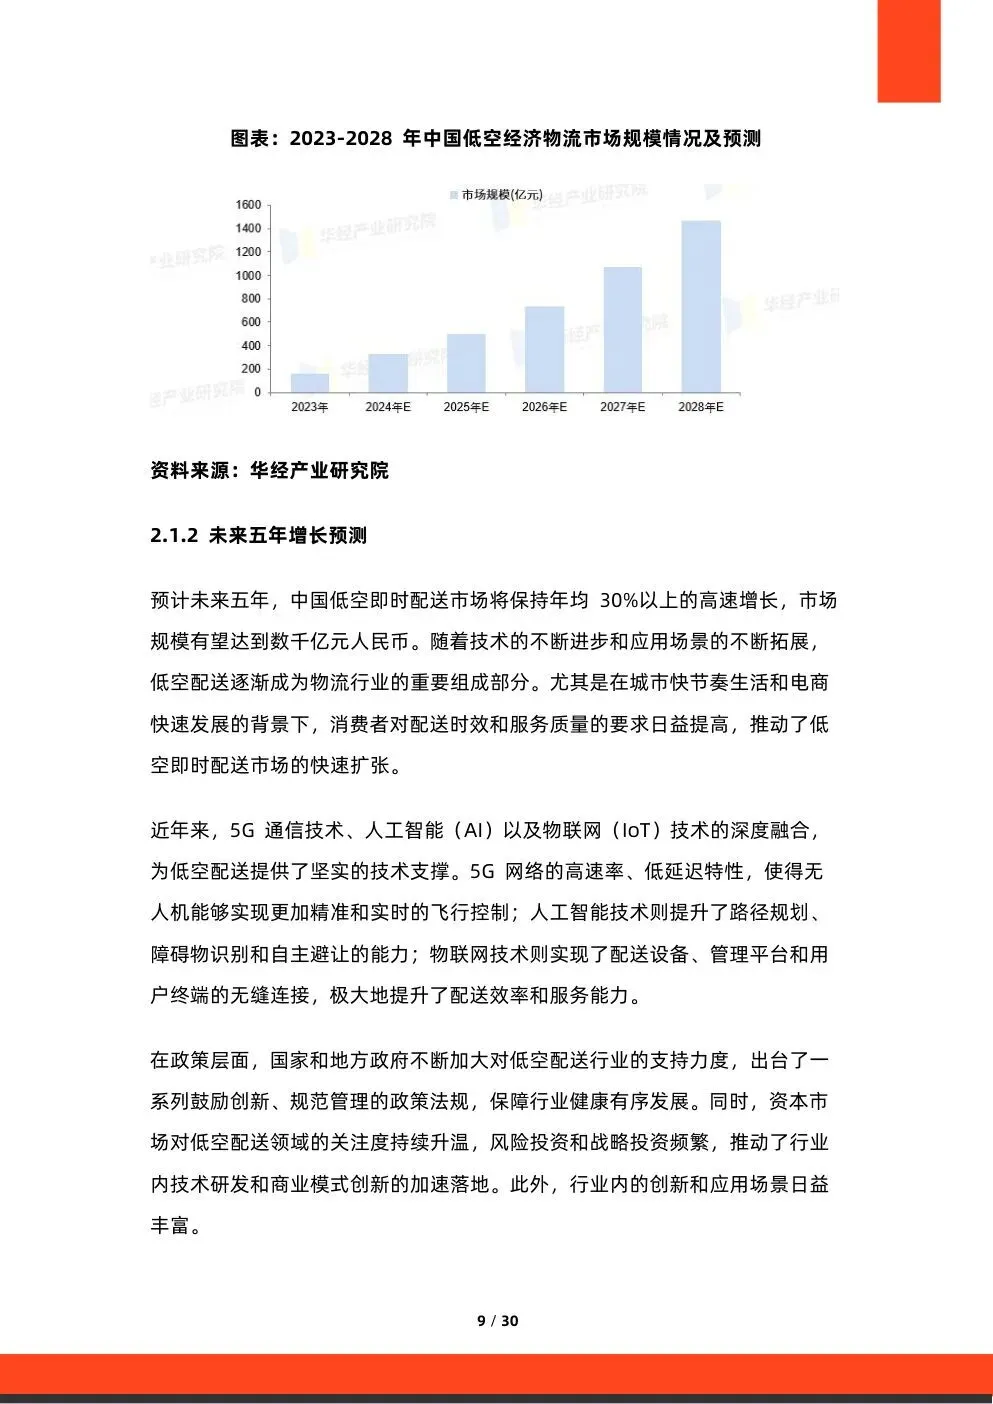
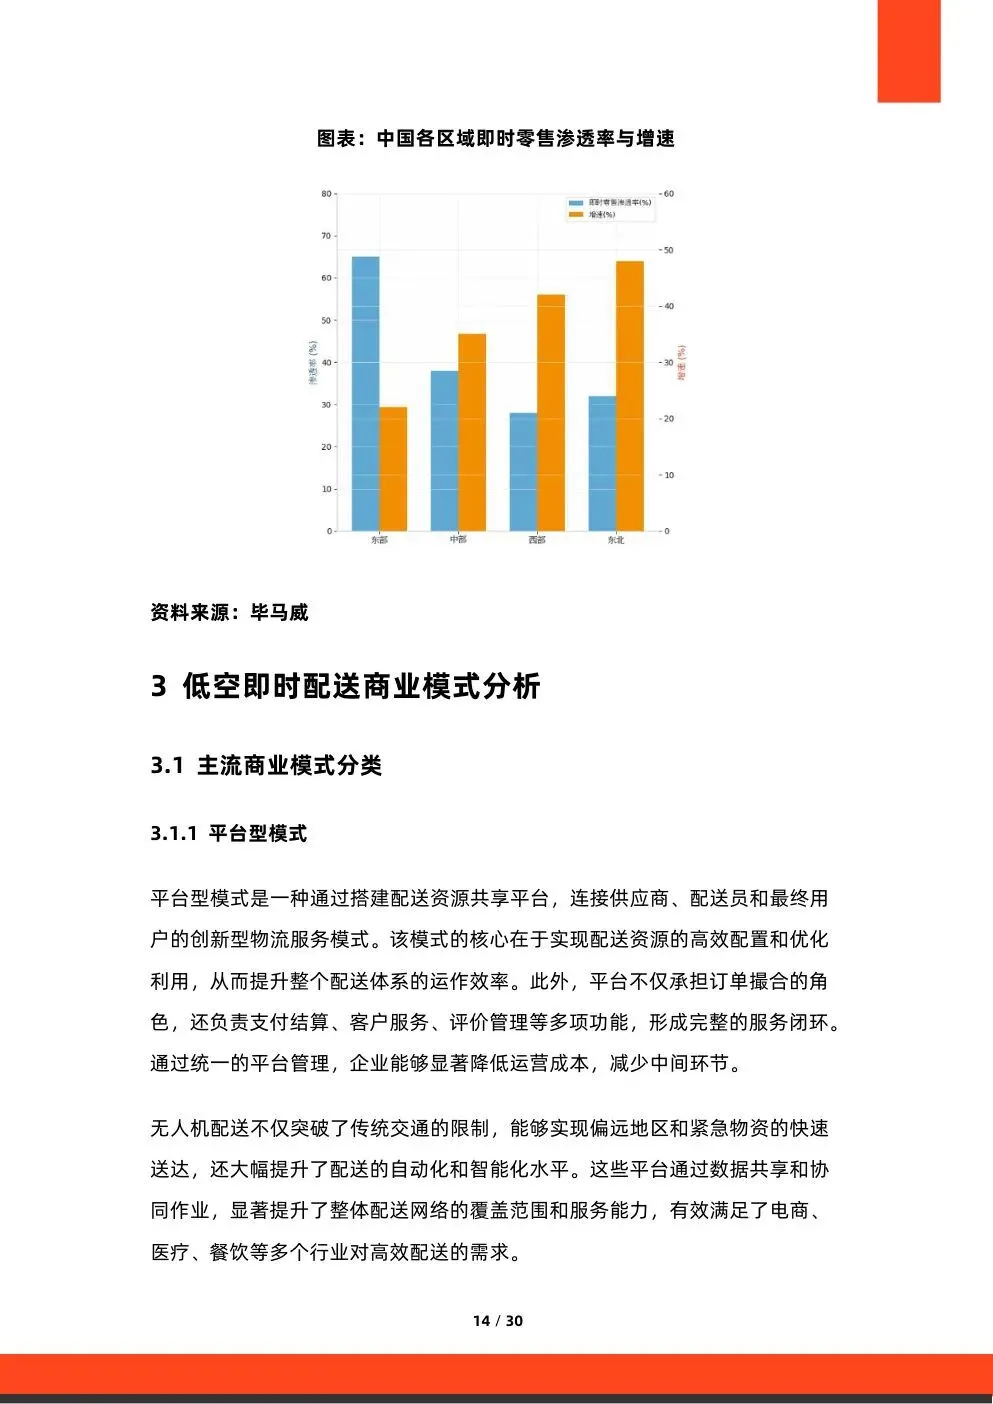
截至 2025 年,中国低空即时配送市场规模已突破百亿元人民币,覆盖电商、餐饮、医疗等多个细分领域,并向生鲜农产品、快消品、药品与重要文件延伸。报告预计未来五年年均增速在 30% 以上,市场规模有望达到数千亿元。
平台型通过共享平台连接供应商、配送员与用户,靠订单撮合与结算降本;自营型自建设备与团队,服务稳定但投入高、扩张慢;混合型自营保质量、平台扩品类,试图在成本与体验之间取平衡。选哪一种,本质是选「先扩规模还是先保交付」。
配送服务费与交易佣金是基本盘,单笔不高但靠订单密度累积;广告、加急配送、配送保险、智能调度与数据分析构成第二层收入。差异化定价与增值服务包,是平台在低毛利配送上做出利润的主要手段。
国家与地方通过专项资金、创新补贴、税收优惠与试点示范推动落地,同时以空域管理、飞行许可、高度与时间限制、操作员资质等法规收紧安全边界。空域审批效率与地方试点范围,直接决定单个城市能不能跑起规模。
要点讲的是报告写了什么,这一节往前推一步:这三件事之间是什么关系。
一、低空配送的成本不在飞行器,在「一单能不能凑够」
报告把优势讲得很清楚:不受地面拥堵影响、能进高楼和山区,速度快。但落到成本,决定单均成本的不是飞机多少钱,是同一航线上的订单密度。密度不够,每单都要独飞一趟,再便宜的机型也摊不平。所以低空配送真正的门槛不是技术,是「有没有一条飞得起来的航线」。
没有密度的航线,飞一次亏一次。
二、三种模式的差别,是谁承担空域的不确定性
平台型把不确定性摊给入驻的运力,自营型自己扛,混合型用平台业务养自营的确定性。空域审批、试飞许可、天气窗口这些变量,落在谁头上,决定了模式能扩多快——这也是为什么试点城市名单比技术指标更重要。
空域批得快,模式才跑得动。
三、政策给的是城市名单,不是行业景气
专项资金、补贴、税收优惠能降低试错成本,但规模由两件事决定:低空空域开放的实际范围,以及地方试点能不能转成常态运营。名单之外的城市,再好的模式也跑不出量。
政策开的是门,不是路。
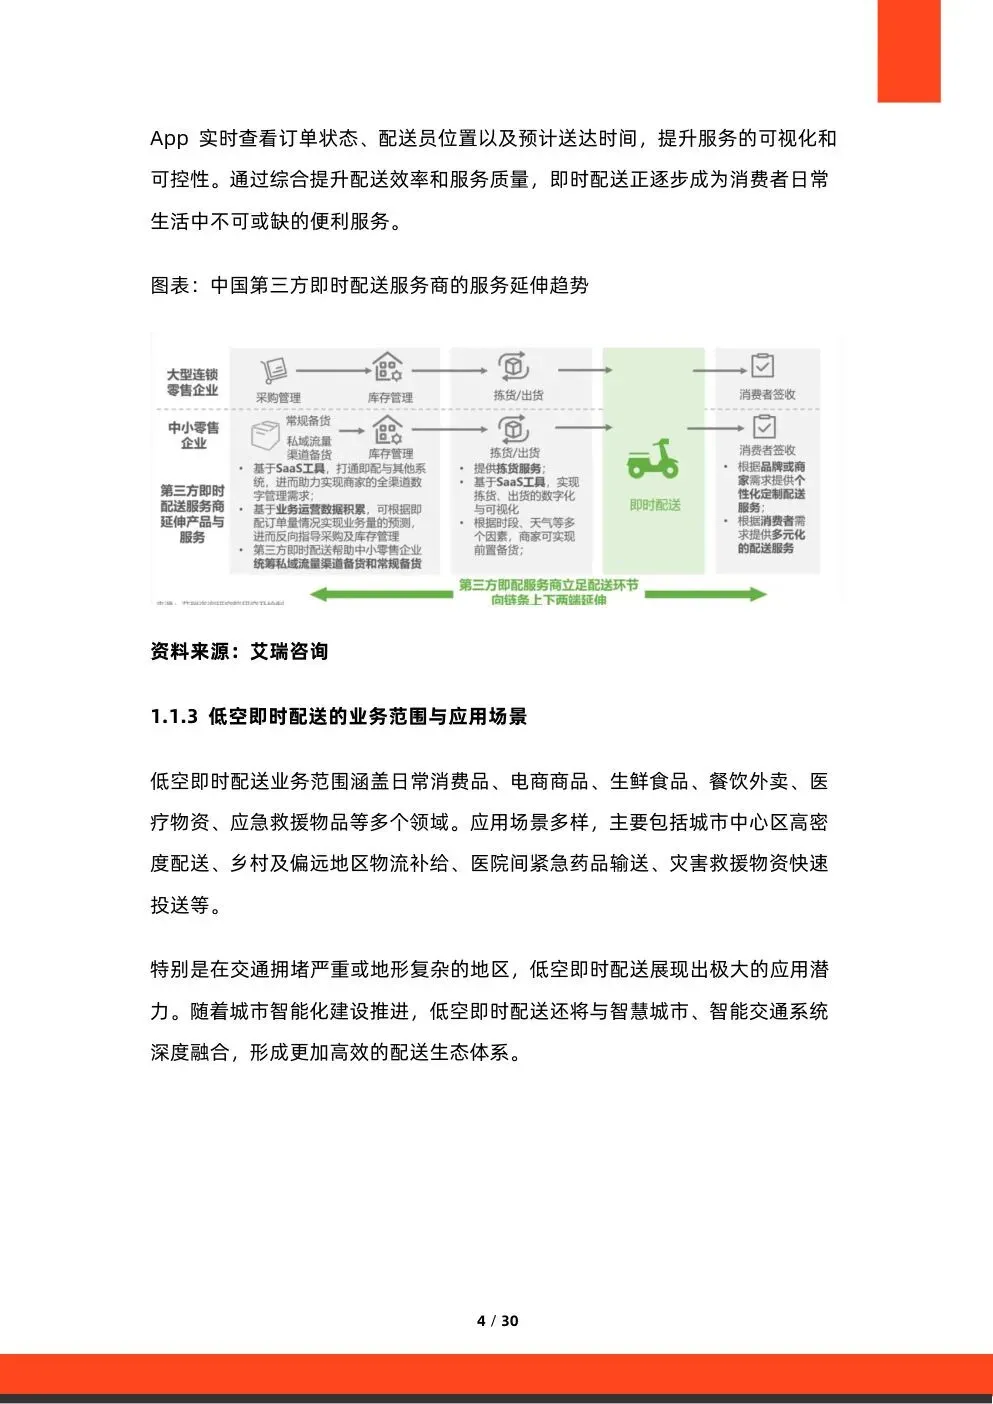
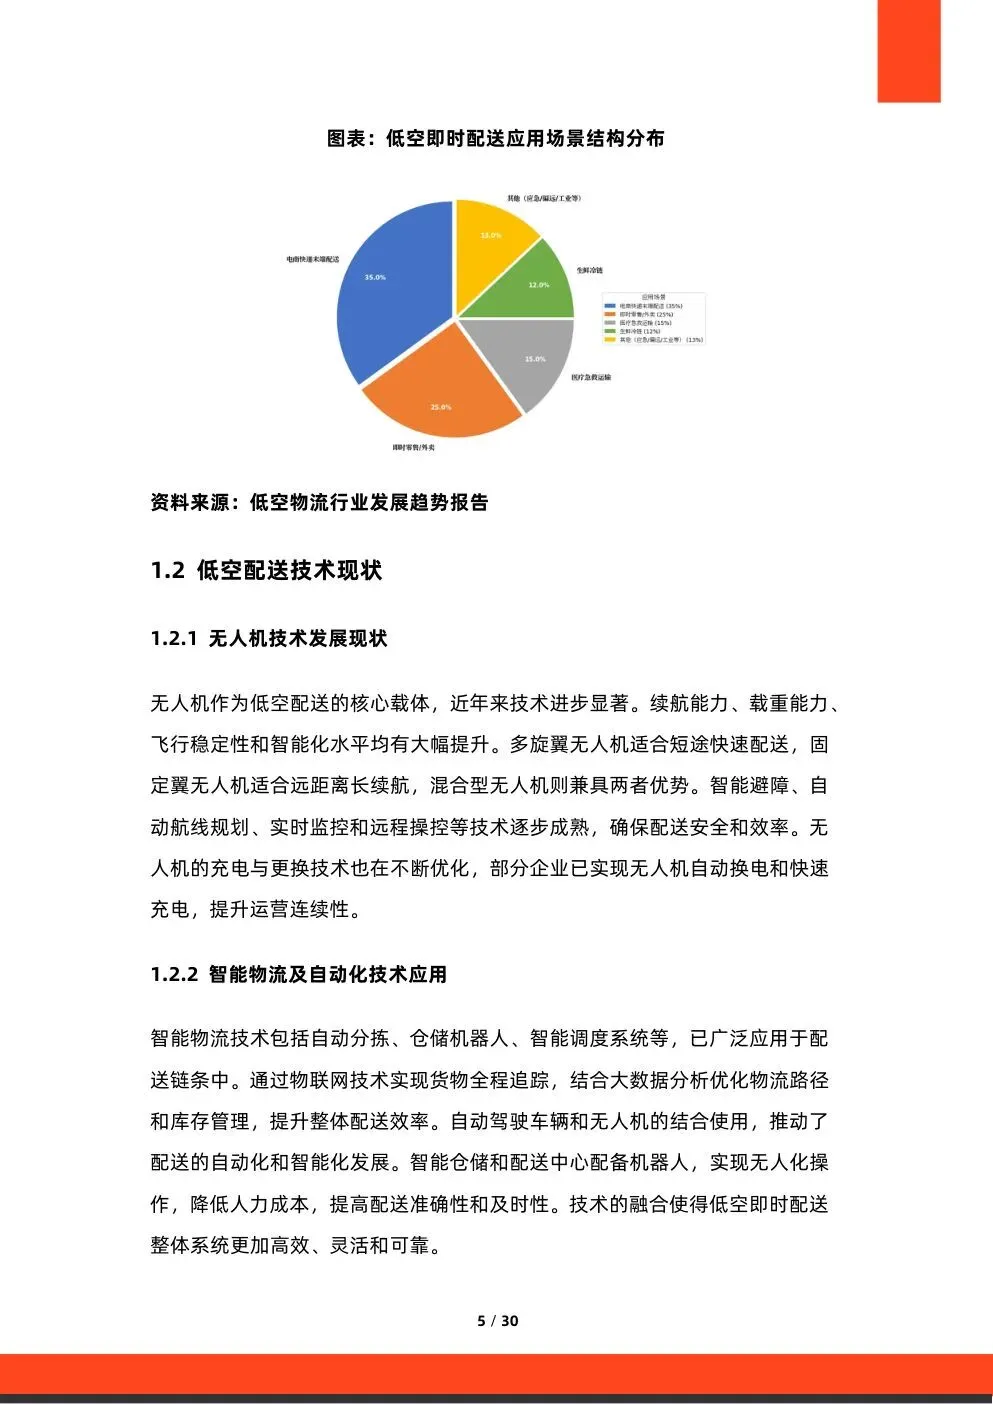
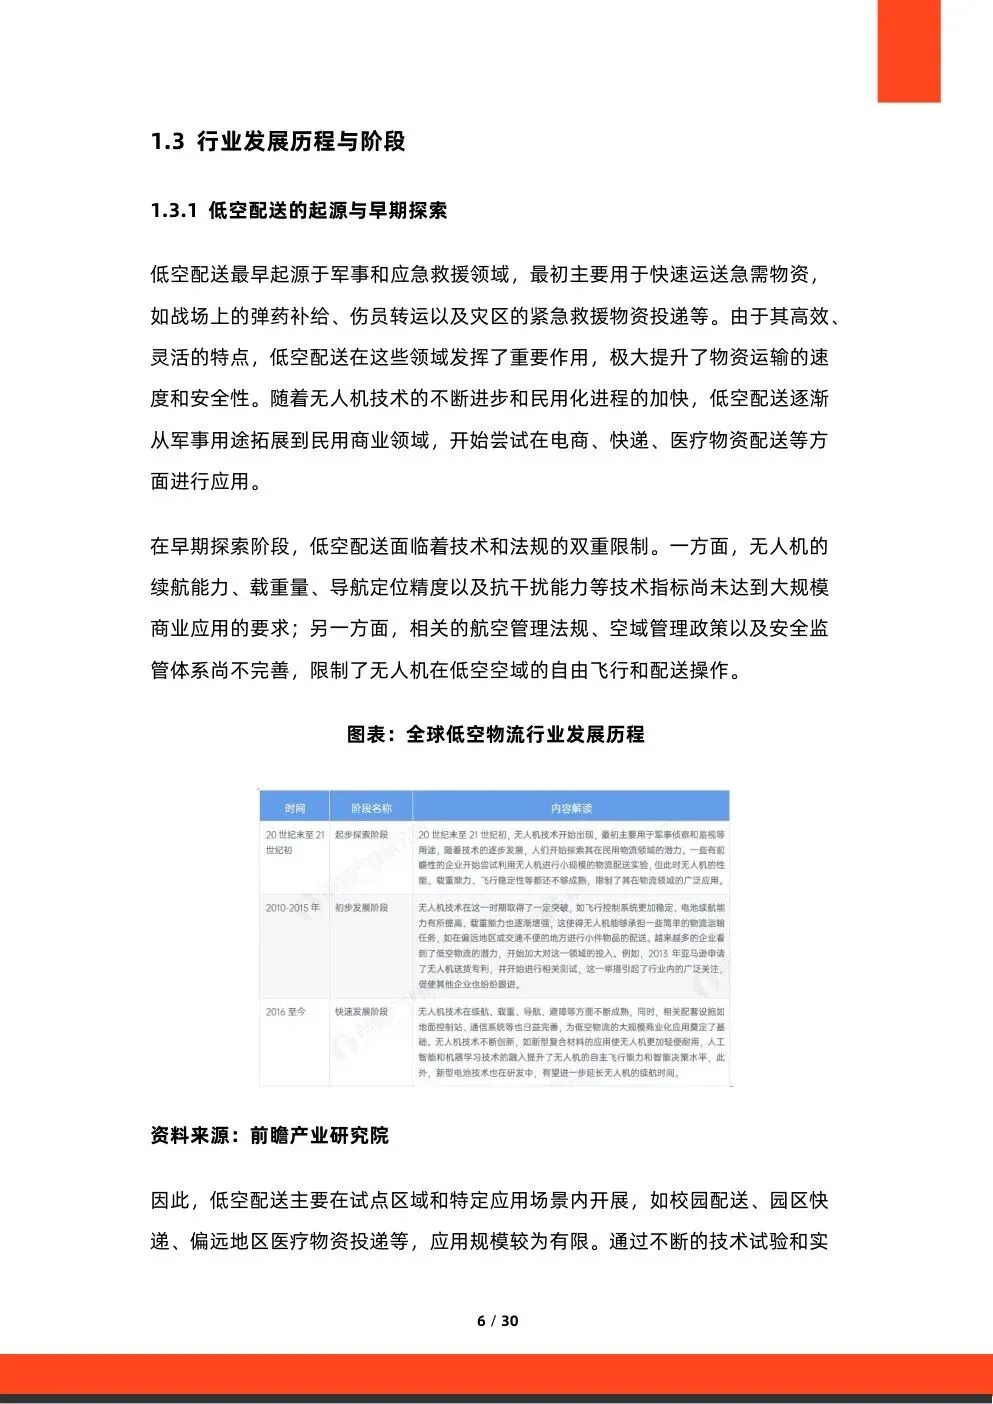
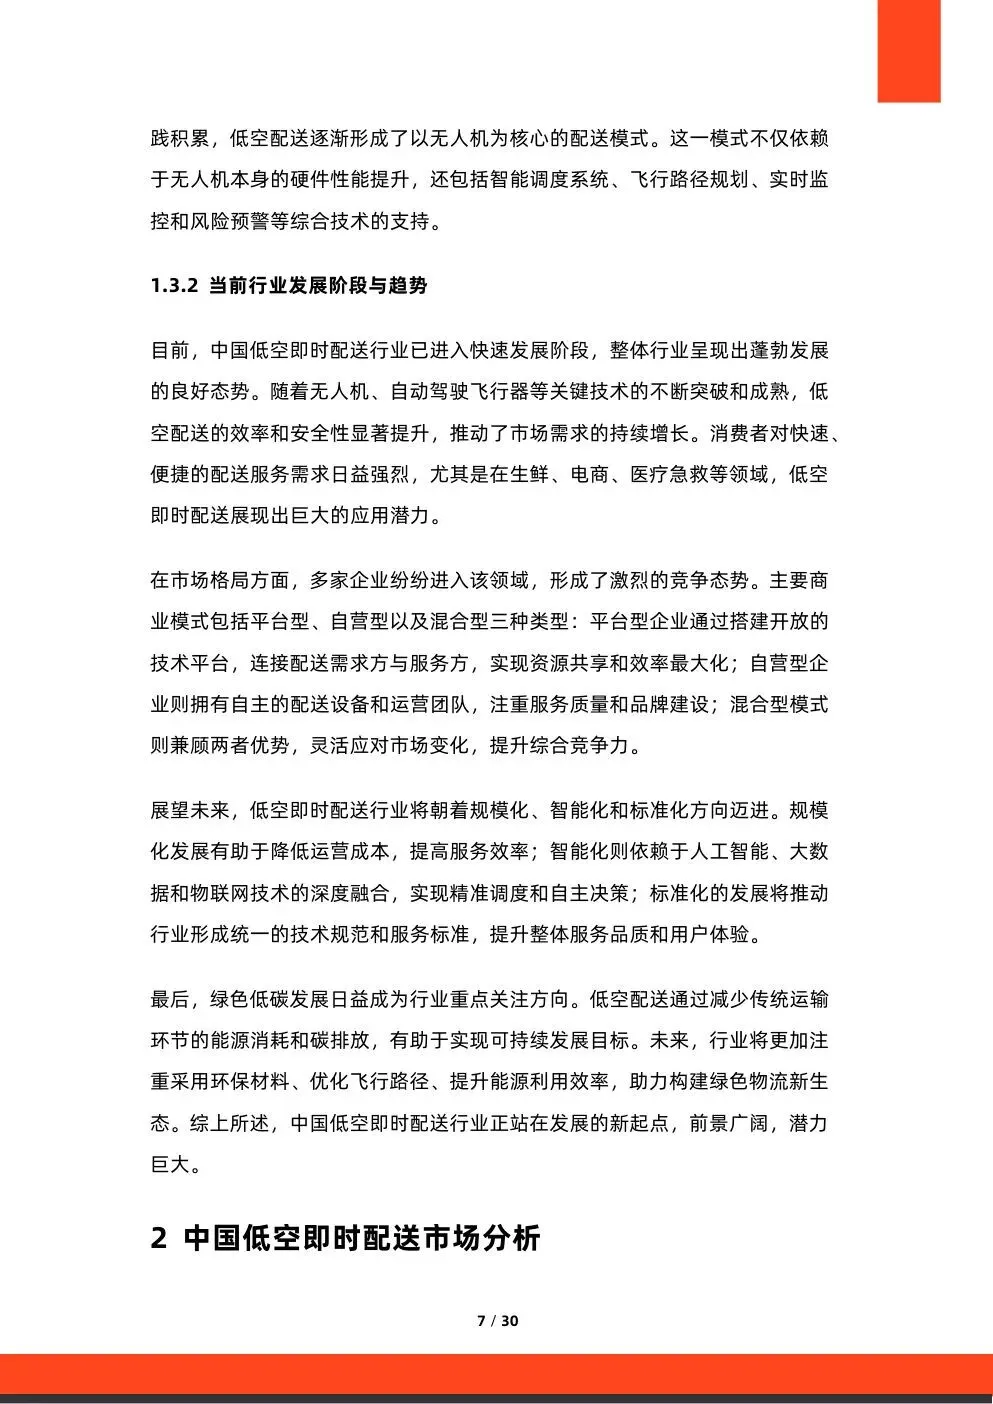
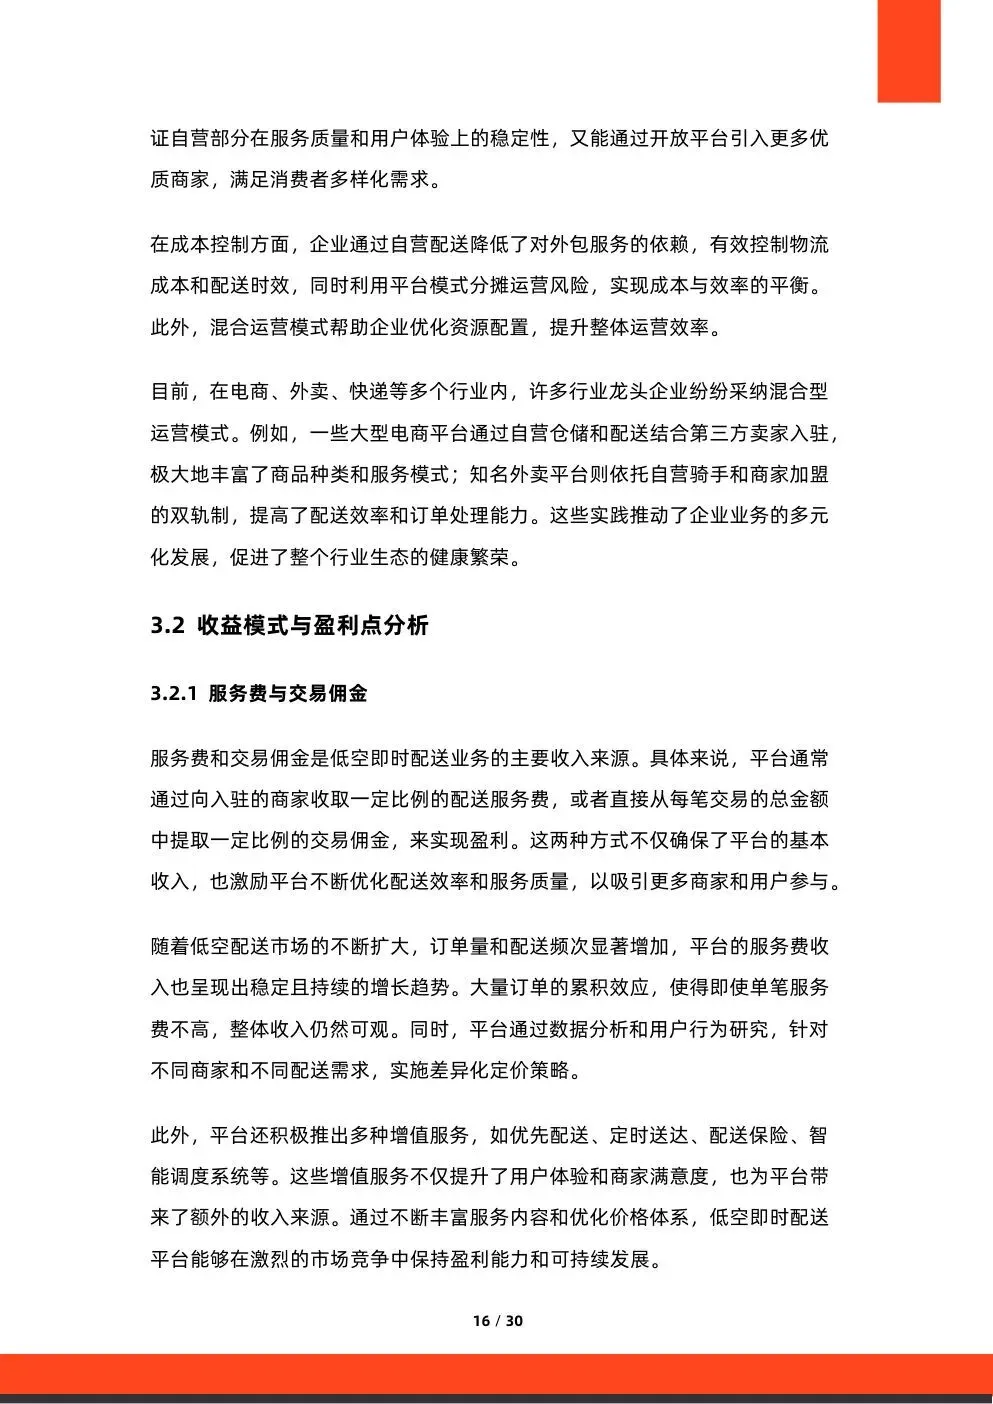
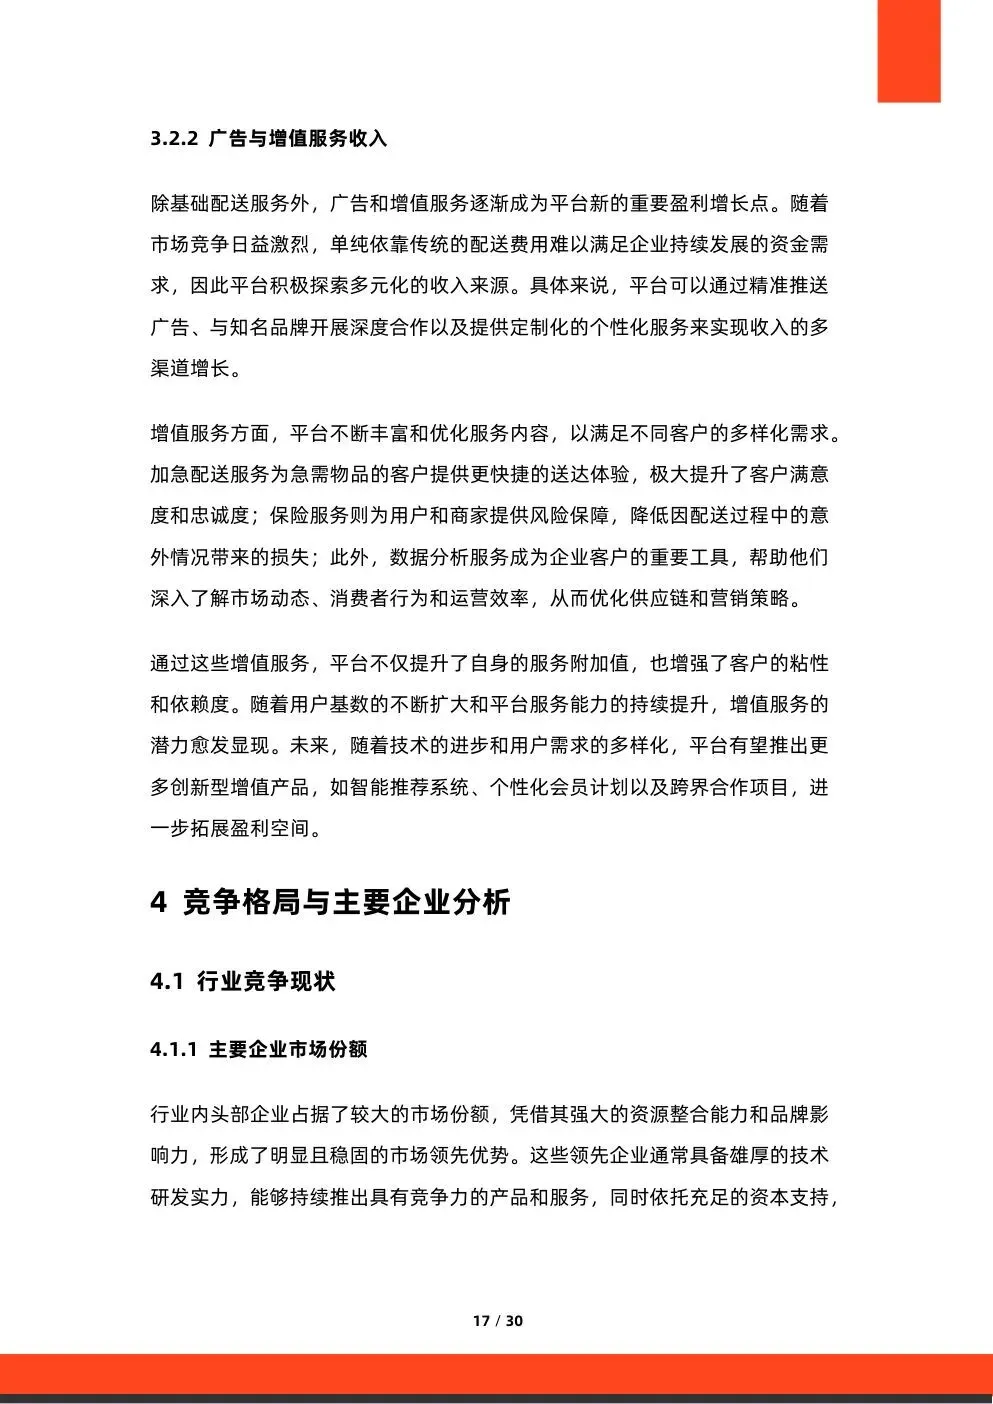
30 页完整版,含市场规模测算、三种商业模式的成本结构、收益模型与地方政策清单。
完整版报告已上传至星球,扫码加入星球查看完整报告
加入星球,获取30000+完整报告集
— 每天进步一点点 —
报告内容来源于网络,报告版权归原撰写发布机构所有
如有侵权,请联系我们删除
⬇️点击阅读原文,获取报告