研报速递
报名:https://v.wjx.cn/vm/QdUhVJK.aspx
摘要
电解液是超级电容器实现离子传输与电荷存储的核心功能介质,其电化学稳定窗口直接决定了器件的工作电压上限与能量密度,其离子电导率则决定了功率密度与倍率性能。本报告在梳理全球超级电容器电解液市场两类统计口径的基础上,从市场规模与增长趋势、技术路线与性能对比、区域格局、下游应用结构、竞争格局与制约因素六个维度展开分析。研究发现:以全部电解液体系为口径,全球超级电容电解液市场 2025 年规模约 14.78 亿美元,预计 2025—2031 年以 4.8% 的年复合增长率增至 19.55 亿美元 [1];以有机电解液细分为口径,2025 年规模 1.99 亿美元,2025—2033 年年复合增长率达 8.28% [2]。二者与母体市场(超级电容器)高速扩张之间的增速差异,提示电解液环节的增长弹性主要由单价结构(高压、低阻抗、长寿命配方溢价)与新兴体系渗透率提升贡献,而非单纯的出货线性放大。
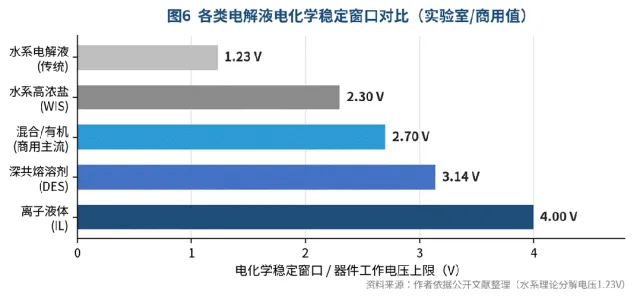
技术层面,商用有机电解液理论电化学稳定窗口约 2.5—3.0 V,对应单体工作电压 2.7 V 的行业标准,能量与电压平方成正比使 2.5 V 提升至 2.7 V 可带来约 16.6% 的能量增益 [6]。水系体系受水分解限制窗口通常不超过 1.23 V,高浓盐体系可提升至约 2.3 V 但受制于成本与黏度;深共熔溶剂、离子液体与有机水凝胶等前沿体系已将窗口推至 3.14—4.0 V 区间,并在阻燃、抗腐蚀、宽温域方向取得突破 [7,8,9]。2025 年离子液体电解液商业化渗透率已突破 15% [4]。
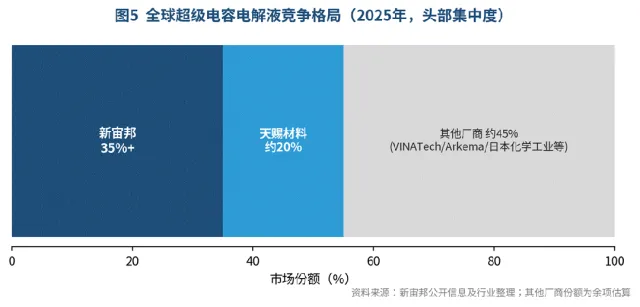
格局层面,亚太以 57% 的份额主导全球市场,中国市场规模达 21.4 亿美元、全球贡献率 31.5% [4]。电解液环节呈"双寡头+长尾"结构,新宙邦全球市占率超 35%、稳居第一,天赐材料约 20% [11]。行业仍面临电压窗口窄、电化学稳定性不足与部分体系离子电导率偏低三重共性制约 [1],高压配方、低温适配与一体化供应链构成下一阶段竞争主线。
一、研究背景与研究范围
超级电容器又称电化学电容器,是介于传统介质电容器与二次电池之间的新型储能器件,通过电极表面离子吸附(双电层电容器,EDLC)或表面氧化还原反应(赝电容器)实现电荷存储,兼具高功率密度、超长循环寿命、秒级至分钟级快速充放电与宽工作温度范围等特征 [10]。其典型性能区间为:EDLC 能量密度 3—10 Wh/kg、赝电容型 10—30 Wh/kg,功率密度可超过 1 kW/kg,循环寿命达 50 万至 100 万次以上,工作温度覆盖 -40 ℃ 至 +70 ℃;相较之下,锂离子电池虽具备 100—260 Wh/kg 的能量密度优势,但功率密度仅 0.1—1 kW/kg、循环寿命通常为500—2000 次 [10]。这一"高功率—长寿命"的差异化定位,使其在轨道交通再生制动、港口机械能量回收、电网调频、数据中心备用电源与汽车启停等高频大功率场景中难以被替代。
在超级电容器的材料构成中,电解液承担着离子传导介质与电压耐受边界的双重角色。电极材料决定可用表面积与容量,而电解液决定器件能够施加多高电压、以多快速度充放电、以及在何种温度与寿命条件下安全稳定运行。因此,电解液的电化学稳定窗口、离子电导率、黏度、热稳定性、阻燃性与成本,共同构成超级电容器性能天花板的底层约束。
本报告的研究范围界定为超级电容器专用电解液(含电解液盐、溶剂、添加剂与固态/凝胶电解质),不含锂离子电池电解液,但二者在锂盐、溶剂提纯与一体化供应链上高度复用,故在竞争格局部分一并讨论。数据口径存在显著差异:部分机构以"超级电容电解液"全体系为统计边界,部分机构仅统计"有机电解液"细分,二者规模相差近一个数量级。本报告对此分别列示并明确标注,避免混用。
二、全球市场总体规模与增长趋势
(一)电解液环节市场规模:两种统计口径
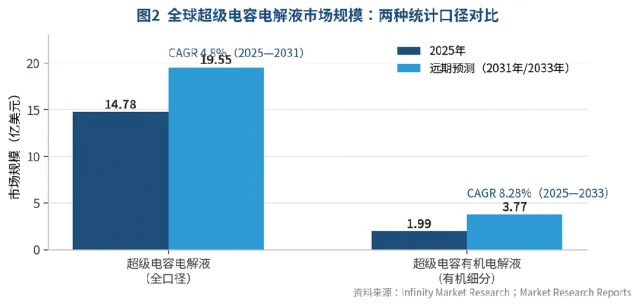
全球超级电容电解液的公开测算存在两套并行口径,需分别解读。第一套为全体系口径:Infinity Market Research 以 2024 年为基年、2025 年为估计年,测算 2025 年全球超级电容电解液市场规模为 14.78 亿美元,预计 2031 年增至 19.55 亿美元,2025—2031年年复合增长率为 4.8% [1]。第二套为有机电解液细分口径:Market Research Reports 测算 2025 年全球超级电容器有机电解液市场为 1.99 亿美元,2033 年增至3.77 亿美元,2025—2033 年年复合增长率为 8.28%,其溶剂结构以碳酸丙烯酯(PC)与乙腈(ACN)为主,终端覆盖新能源汽车、分布式储能系统与消费电子 [2]。
两套口径的增速差异具有明确的产业含义。全体系口径的 4.8% 增速低于母体市场(超级电容器整体 2026—2032 年预测年复合增长率19.4% [3]),而有机电解液细分口径的 8.28% 增速则更接近母体市场,说明有机电解液在电解液总量中的份额仍将维持在高位,而全体系口径受水系等低单价体系出货占比稀释,呈现"量增额稳"的特征。据此可推知,电解液环节的价值增长弹性主要来自三方面:一是高压、低阻抗、长循环配方带来的单位价值提升;二是离子液体等高价体系的渗透率提升(2025 年商业化渗透率已突破 15% [4]);三是电解液厂商沿锂盐、溶剂与添加剂向一体化供应链延伸所获取的环节溢价。此外,液态电解液超级电容器细分市场被预测在 2025—2035 年间以 9.9% 的年复合增长率增长,可作为液态路线的中长期参考 [5]。
表1 全球超级电容电解液及母体市场关键指标汇总
指标名称 | 数值 | 统计口径/期间 | 数据来源 |
超级电容电解液市场规模 | 14.78 亿美元(2025)→19.55 亿美元(2031) | 全体系电解液,CAGR 4.8% | Infinity Market Research [1] |
超级电容器有机电解液市场 | 1.99 亿美元(2025)→3.77 亿美元(2033) | 有机细分,CAGR 8.28% | Market Research Reports [2] |
液态电解液超级电容市场增速 | CAGR 9.9% | 2025—2035 | WiseGuy Reports [5] |
超级电容器市场规模 | 23.8 亿(2024)→28.0 亿(2025)→32.9 亿(2026E)→95.1 亿美元(2032E) | 母体市场,CAGR 19.4%(2026—2032) | Business Insights/中投产业研究院 [3] |
超级电容器市场规模(另一口径) | 68.2 亿美元,同比增长 19.7% | 2025 年 | 全球环保研究网 [4] |
中国市场规模及全球贡献率 | 21.4 亿美元/31.5% | 2025 年 | 全球环保研究网 [4] |
离子液体电解液商业化渗透率 | 突破 15% | 2025 年 | 全球环保研究网 [4] |
活性炭电极比容量 | 145 F/g,较 2020 年提升 38% | 2025 年 | 全球环保研究网 [4] |
关键原材料国产化率 | 由 55% 升至 71% | 2021—2025(高纯活性炭/隔膜/铝箔) | 全球环保研究网 [4] |
行业平均毛利率/头部净利率 | 32.7%/45% 以上 | 2025 年 | 全球环保研究网 [4] |
注:本表数据来自不同机构、不同统计边界,不可横向加总或替代使用;"母体市场"两行系两套独立测算口径并存,差异源于品类边界与汇率处理。资料来源:表内各列标注机构。
(二)母体市场(超级电容器)规模与派生需求
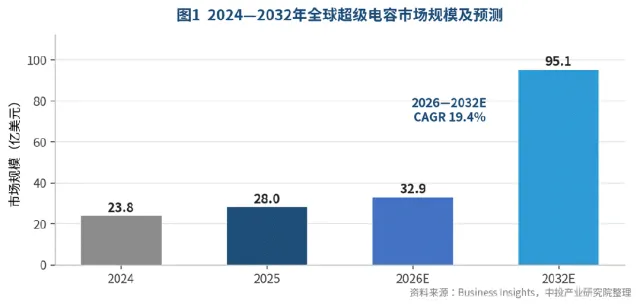
电解液需求为超级电容器出货的派生需求,母体市场的扩张节奏决定了电解液的容量天花板。据 Business Insights 统计,全球超级电容器市场 2024 年规模为 23.8 亿美元,2025 年达28.0 亿美元,预计 2026 年增至 32.9 亿美元,2032 年进一步增至 95.1 亿美元,2026—2032 年年复合增长率为19.4% [3]。全球环保研究网的另一口径则显示,2025 年全球超级电容器市场规模突破 68.2 亿美元,较 2024 年增长19.7%,与前一来源的趋势判断一致但绝对值差异较大 [4]。无论采用哪一口径,母体市场的高个位至低双位数同比增速均显著高于电解液环节同期测算增速,意味着电解液厂商的增长质量更多取决于高压化与结构升级,而非仅依赖下游放量。
从派生系数看,超级电容器电解液在器件物料成本中占比通常低于电极材料与隔膜,但其规格差异(溶剂纯度、水值与酸值控制、添加剂复配)决定了产品分层。伴随单体电压从 2.7 V 向 2.85—3.0 V 演进 [6],以及 AI 服务器电源对低阻抗配方的定制需求 [11],单位安时的电解液价值量呈上行趋势,这是电解液环节增速与母体市场增速解耦的主要机制。
(三)增长驱动力
第一,AI 算力基础设施建设构成首要驱动力。全球算力基础设施投资持续加码,数据中心正向兆瓦级超大规模演进,传统铅酸电池与锂电池在功率密度与响应速度上的局限日益突出,超级电容器凭借高功率密度、微秒级响应与超长寿命,正成为数据中心不间断电源(UPS)系统与高压直流供电系统的关键组件 [3]。整机端的验证已经落地:国内超级电容龙头江海股份的锂离子超级电容器已切入英伟达 GB300 AI 服务器电源供应链 [11],直接拉动配套高压低阻抗电解液需求。
第二,能源结构转型与电网调节需求。2025 年超级电容器在电网级调频应用的装机容量达到 1.8 GW,较 2023 年翻倍;在港口起重机能量回收领域装机量同比增长 41%,在轨道交通再生制动系统中的渗透率突破 30% [4]。此类场景对循环寿命与温度适应性的要求,直接转化为对电解液电化学稳定性与低温性能的更高规格要求。
第三,交通运输领域的高频功率需求。汽车(含混动与电动)被视为液态电解液超级电容放量最快的终端市场,通过回收制动能量并在加速时提供瞬时高功率,可显著提升能量效率 [5,10]。消费电子领域,快充辅助电池模组 2025 年出货量达 1.2 亿套,主要面向智能手机与可穿戴设备 [4]。
第四,供应链本地化与专利活跃度。2025 年超级电容器领域专利公开量达 2.1 万件,其中中国申请量占比 43%、日本 22%、美国 18% [4],创新重心向电解液配方与新型电解质体系集中,为国产电解液替代与出口创造了条件。
三、技术路线与性能对比
(一)主流电解液体系的技术参数比较
超级电容器电解液按介质形态可分为水系、有机系、离子液体、固态/凝胶与新型溶剂体系。水系体系以水为溶剂,本征安全、成本极低,广泛用于便携式微型设备与规模化储能 [9];有机系以碳酸丙烯酯、乙腈、丁内酯等高介电常数非质子溶剂搭配四氟硼酸四乙基铵等有机盐,是当前商用绝对主流,其电压窗口可满足 2.7 V 单体设计 [6];单一溶剂体系普遍存在黏度、低温性能或电压窗口的单项短板,混合溶剂配方因此成为有机电解液的主流工程路径。
表2 主流超级电容器电解液体系技术经济对比
体系 | 代表溶质/溶剂 | 工作电压窗口(V) | 离子电导率水平 | 能量密度贡献 | 安全性 | 成本 | 产业化状态 |
水系(传统) | 硫酸/硫酸钠等溶于水 | ≤1.23 | 较高 | 低(受窗口限制) | 高(不燃) | 极低 | 已商用,限于低压器件 |
水系高浓盐(WIS) | 高浓度锂盐/钠盐水溶液 | 约 2.3 | 中等(高黏度制约) | 中等 | 较高(难燃) | 高(盐耗大) | 实验室向中试过渡 |
有机(乙腈基) | 四氟硼酸四乙基铵/乙腈 | 2.5—3.0,器件常用 2.7 | 高 | 高 | 低(易燃、易挥发) | 中等 | 大规模商用 |
有机(碳酸丙烯酯基) | 四氟硼酸四乙基铵/碳酸丙烯酯 | 2.5—3.0,器件常用 2.7 | 中等(黏度高于乙腈) | 高 | 低(易燃) | 中等 | 大规模商用 |
深共熔溶剂(DES) | 硝酸钠/甲酰胺 | 3.14(器件 2.6 V) | 14.01 mS/cm | 较高(22.77 Wh/kg@630 W/kg) | 较高(阻燃、抗集流体腐蚀) | 极低(约为商用的 7%) | 实验室(已制 100 F 软包) [7] |
离子液体(IL) | 咪唑/吡咯烷类盐,纯质或复合 | 可达 3.5—4.0 | 中等 | 高 | 较高(不挥发、热稳定) | 高 | 已商用,2025 年渗透率超 15% [4] |
固态/凝胶(含有机水凝胶) | 海藻酸盐/PAAm 凝胶、DMSO-水混合介质 | 2.4(设计策略报道至 5) | 中等 | 中等 | 高 | 中等 | 柔性电子样品阶段 [8] |
注:电压窗口列混合了"电解液本征电化学稳定窗口"与"器件实际工作电压上限"两类数值,已在表内区分标注;未披露的定量项以分级表述代替,不作推算。资料来源:作者依据 [6,7,8,9] 及公开文献整理。
(二)电化学稳定窗口与能量密度的关系
超级电容器的储能依赖电极表面双电层与部分赝电容反应,其工作电压并非由电极材料决定,而受制于电解液的化学稳定性:一旦电压超过电解液分解电位,将发生不可逆的阳极氧化或阴极还原,产生气体、消耗活性物质,导致内阻上升、容量衰减乃至鼓包失效 [6]。商用有机电解液理论窗口约 2.5—3.0 V,行业将单体工作电压设定为 2.7 V,实质是在理论极限之下预留 0.2—0.3 V 的安全缓冲带[6]。
由于储能能量遵循 E=1/2·C·V²、与电压平方成正比,电压的工程突破具有显著放大效应:由 2.5 V 提升至 2.7 V 对应约16.6% 的能量增幅 [6]。这也是各厂商竞相开发宽窗口体系的核心动机。但电压提升同时加剧界面副反应,因此降额使用成为高温工况的标准策略——25 ℃ 下安全上限为 2.7 V,在65—85 ℃ 环境下需降至 2.5 V 甚至 2.2 V,具体数值由制造商规格书规定 [6]。目前已有采用特殊有机溶剂或添加剂配方的产品实现 2.85 V 乃至 3.0 V 的单体工作电压 [6]。
(三)前沿体系进展
宽窗口水系与新型溶剂方面,浙江大学团队以甲酰胺为氢键给体、硝酸钠为氢键受体构建深共熔溶剂电解液,实现 3.14 V 电化学稳定窗口与 14.01 mS/cm 电导率,兼具阻燃与抗集流体腐蚀特性,成本仅为商用产品的 7%、高浓盐体系的 2%;据此组装的扣式器件工作电压 2.6 V,能量密度达 22.77 Wh/kg(功率 630 W/kg)、功率密度达 17.37 kW/kg(能量 12.55 Wh/kg),30000 圈后容量保持 86%,并已用商用铝箔集流体制作 100 F 软包器件,验证了产业化可行性 [7]。
柔性全固态方向,通过二甲基亚砜—水/海藻酸盐/聚丙烯酰胺有机水凝胶电解液策略,柔性器件实现 2.4 V 电化学窗口、-20 至70 ℃ 温度适应、不同折叠角度下稳定工作,10000 圈后容量保持 98.66%;该研究同时报道了经分子设计优化的有机水凝胶体系电化学窗口可提升至 5 V的上限记录 [8]。
低温适配方面,国内团队在水系电解液中引入氯化钙与乙二醇添加剂,通过减少强氢键水分子数量并破坏水分子氢键网络,制得中等浓度混合电解液,兼具 3.5 V 宽电化学稳定窗口与低于 -120 ℃ 的凝固点;基于该电解液的微型超级电容器在 -40 ℃ 可提供 1.6 V 高电压、容量保持率 62%,且在 -40 ℃ 运行20000 圈后容量保持率仍达 98.5% [9]。这一路线为寒冷地区电子设备与高纬度风电场景提供了可行方案。
四、区域市场格局
区域结构上,亚太凭借快速工业化、可再生能源投资与电池制造产能扩张,成为超级电容器及液态电解液超级电容的主引擎 [5]。2025 年亚太占全球市场份额的 57%,其中中国市场规模 21.4 亿美元、全球贡献率 31.5%,印度与东南亚增速均超过 35%;北美市场受数据中心备用电源需求拉动,规模达 13.8 亿美元;欧洲受风电变桨系统与混合动力汽车驱动,规模为 11.2 亿美元;中东、非洲及拉美合计占比 8.6%,增速受制于基础设施瓶颈 [4]。
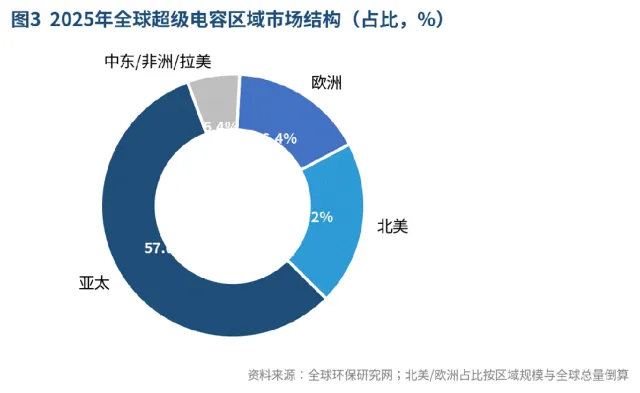
结构特征可归纳为三点。其一,需求侧与供给侧在亚太高度重叠:中国既是最大单一市场,又在高纯活性炭、隔膜、铝箔等关键原材料环节将国产化率由 2021 年的 55% 提升至2025 年的 71% [4],电解液本地配套率随之上升。其二,北美需求具有明确的场景单一性——数据中心备用电源,这使其对电解液的低阻抗与长寿命指标更为敏感,价格弹性较低 [4,5]。其三,欧洲需求由风电变桨与混动车型构成,且本地尚无规模化电解液产能,主要依赖亚洲与日韩供应,Arkema 等本土材料企业正通过与国际整机厂合作切入配方环节 [5]。中东、非洲与拉美虽有电网升级带来的潜在需求,但基础设施瓶颈抑制了短期放量 [4]。
五、下游应用结构
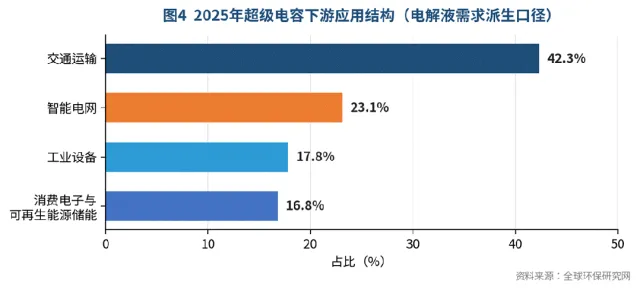
从应用结构看,2025 年交通运输领域占超级电容器需求的 42.3%,智能电网与工业设备分别占 23.1% 和 17.8%,消费电子与可再生能源储能合计占 16.8% [4]。这一结构对电解液的启示是:约四成需求来自车用与轨道交通场景,其对温度循环、振动可靠性与倍率性能的要求最为严苛,构成高压有机配方与低温水系配方的主战场;电网侧与工业侧需求则更强调循环寿命与安全冗余,是水系与固态/凝胶体系的潜在替代窗口;消费电子以量取胜但单价低,对成本敏感度最高。
应用场景仍在持续拓宽。2025 年超级电容器在港口起重机能量回收领域装机量同比增长 41%,在轨道交通再生制动系统中渗透率突破 30%,电网级调频装机容量达 1.8 GW(较 2023 年翻倍),消费电子快充辅助电池模组出货量达 1.2 亿套 [4]。在混合动力系统中,通过超级电容器回收能量可提升 30%—40% 的能量效率 [10]。伴随 AI 服务器电源、低空飞行器与具身机器人等新兴场景进入验证期,需求结构有望进一步向高功率、高可靠方向倾斜。
六、竞争格局与主要厂商
(一)电解液环节:双寡头结构与集中度演变
全球超级电容电解液环节呈"双寡头+长尾"结构。新宙邦(Capchem)在全球超级电容电解液领域市占率超过 35%、稳居第一,国内市占率超过 40%,与天赐材料(约 20%)形成双寡头格局 [11]。其余份额由 VINATech、Arkema、日本化学工业(Nippon Chemi-Con 体系)及专业电解液厂商等分散占据 [1,5]。
表3 2025 年主要厂商与布局要点
企业 | 所属国家/地区 | 在电解液环节的定位 | 关键布局/客户/产能 |
新宙邦(Capchem) | 中国 | 全球第一大超级电容电解液供应商,全球市占率超 35% | 2025 年超级电容化学品营收增速超 60%;发布面向 AI 数据中心的新一代低阻抗、长循环寿命超容电解液;布局万吨级超容电解液产能;特斯拉(Maxwell)、松下、Nesscap、江海股份、奥威科技核心供应商;持 UL/IEC 认证;马来西亚 3 万吨电解液基地预计 2026 年底投产 [11] |
天赐材料 | 中国 | 全球第二大,市占率约 20% | 与双寡头之一构成国内双寡头;锂盐、溶剂、添加剂一体化布局 [11] |
Arkema | 法国 | 高端溶剂与配方型电解液供应商 | 2024 年 9 月与 Nesscap Energy 合作开发车用与航空用下一代液态电解液配方 [5] |
VINATech | 韩国 | 国际活跃厂商,电极/器件配套电解液 | 列入全球超级电容电解液活跃厂商名单 [1] |
厦门凯纳新能源科技(XIAMEN TOB NEW ENERGY TECHNOLOGY) | 中国 | 新兴参与者,向固态电解质与碳材料延伸 | 列入全球超级电容电解液活跃厂商名单;已形成千吨级碳纳米管与 LATP 固态电解质产能 [1] |
Panasonic/Maxwell/Nippon Chemi-Con/AVX/CAP-XX/Eaton/Ioxus/Kemet/Cornell Dubilier/广东诺德 | 日/美/欧/中 | 整机与模组厂商,部分自研电解液或委托定制 | 2025 年 3 月 Panasonic 与深圳瑞隆能源合作开发高能量液态电解液超级电容;2025 年 6 月 CAP-XX 获 Eaton 用于储能与电网稳定的模块订单 [1,5] |
注:市占率为公开信息与行业整理值,"其他厂商"份额为余项估算;表中未披露定量产能的项目不作推算。资料来源:作者依据[1,5,11] 整理。
从整机端看,超级电容前五大企业合计市占率已从 2021 年的 68% 降至 2025 年的 54%,行业集中度呈下降趋势,新兴企业凭借特定材料改性与工艺创新抢占细分赛道 [4]。这一趋势对电解液环节形成双向影响:一方面整机端分散化扩大了电解液供应商的客户基数;另一方面头部电解液企业通过锂盐、新型添加剂与溶剂的一体化布局(如新宙邦已形成本体碳酸酯溶剂与锂添加剂的规模化产能)构筑成本与供应安全壁垒 [11]。
(二)材料配套与一体化布局
电解液竞争已延伸至上游。新宙邦在锂盐环节布局新型锂盐 LiFSI(关联主体产能达 2400 吨/年),在溶剂环节完成15 万吨/年碳酸酯溶剂产能布局,在添加剂环节形成磷、硫、碳酸酯类多品种矩阵(关联项目 5.9 万吨/年产能投产) [11]。国内配套材料同步突破:元力股份为国内唯一具备高端电容炭量产能力的企业,600 吨二期产线满负荷运行,客户覆盖江海股份、奥威科技等;中材科技超级电容隔膜国内市占率 24%,计划 2026 年产能翻倍[11]。整机端则由江海股份(2025 年超级电容营收3.52 亿元、同比增长 52.51%)、法拉电子、奥威科技、烯晶碳能等构成主要客户集群 [11]。关键原材料国产化率由 55% 升至 71% 的进程,使电解液厂商得以缩短验证周期并降低进口溶剂与锂盐的成本波动敞口 [4]。
七、制约因素、风险与发展建议
(一)共性技术制约
行业公认的制约集中于三方面 [1]。其一,电压窗口窄:水系电解液通常不超过 1.23 V,直接限制其在高压场景的适用性。其二,电化学稳定性不足:部分电解液在电化学反应过程中失稳,无法在更宽的电化学窗口内使用,进而限制充放电次数与耐压范围。其三,离子电导率偏低:离子电导率直接影响充放电速率与功率密度,高浓盐体系虽拓宽窗口却以高黏度与低电导为代价,且受盐溶解度与成本制约 [1,9]。此外,安全性与成本构成第二层约束:商用有机电解液可燃,是电化学电容器安全运行的主要障碍 [7];离子液体虽具备不挥发、热稳定与宽窗口优点,但成本与低温性能仍是产业化挑战[6]。
(二)市场风险
一是统计口径混乱导致的投资判断偏差——母体市场同一年的规模测算存在28.0 亿与 68.2 亿美元并存的情况 [3,4],电解液环节口径差异更大,决策者需先统一边界再比较。二是价格与盈利中枢下移:2025 年行业平均毛利率 32.7%,较 2020 年下降 4.2 个百分点[4],若高压配方渗透不及预期,电解液环节可能同步承压。三是贸易与关税政策不确定性:美国最新关税措施及各国政策回应对市场竞争力、区域经济运行与供应链配置的影响仍待评估 [1]。四是技术替代风险:固态与准固态电解质在器件层面的渗透,可能改变电解液的独立环节地位。
(三)发展建议
第一,以电压窗口为研发核心指标。优先推进混合溶剂复配与成膜添加剂技术,在保留 2.7 V 成熟体系可靠性的同时向 2.85—3.0 V 过渡,以获取电压平方效应带来的能量红利 [6]。第二,建立降额使用的产品规格体系。针对不同温度区间明确 2.7 V/2.5 V/2.2 V 的分档额定值,并在数据中心与车用客户的规格书中显性化,避免因过压加速失效 [6]。第三,提前卡位低温与宽温域配方。氯化钙—乙二醇类中等浓度水系体系与 DMSO 基水凝胶体系分别提供了低成本与柔性化路径,适合针对高纬度风电、寒区设备与柔性电子形成差异化产品 [8,9]。第四,以一体化供应链对冲成本风险。围绕锂盐、溶剂与关键添加剂的自主可控布局,是头部企业在毛利率下行周期维持 45% 以上净利率的关键机制 [4,11]。第五,绑定 AI 电源与电网调频两大高价值场景。二者对低阻抗、长循环的定价接受度显著高于消费电子,是电解液产品结构升级的现实抓手 [3,4,11]。
参考文献
[1] Infinity Market Research. Global Super Capacitor Electrolyte Market Size, Share and Opportunities 2025-2031[EB/OL]. Infinity Market Research, 2025-12-25.
[2] Market Research Reports. Global Supercapacitor Organic Electrolytes Industry Trends Analysis Report 2025, Forecast to 2033 (Broken Down by Type, End User, Regional Analysis, and Competitive Landscape)[EB/OL]. Market Research Reports, 2026-04-20.
[3]中投产业研究院. 全球及中国超级电容市场格局与规模预测分析[EB/OL]. 中投网, 2026-04-24.(数据源自 Business Insights)
[4]全球环保研究网. 全球超级电容产业深度研究报告(2026)[EB/OL]. 全球环保研究网, 2026-04-27.
[5] WiseGuy Reports. Liquid Electrolyte Supercapacitor Market Size & Future Growth 2035[EB/OL]. WiseGuy Reports, 2026-01-30.
[6]搜狐科技. 超级电容电压为什么是2.7V——电解液、单体与电极的平衡[EB/OL]. 搜狐, 2025-11-22.
[7]浙江大学团队. Sodium Nitrate/Formamide Deep Eutectic Solvent As Flame-Retardant and Anticorrosive Electrolyte Enabling 2.6 V Safe Supercapacitors with Long Cyclic Stability[EB/OL]. Energy & Environmental Materials, 2024.
[8] EconPapers. Low-salt organohydrogel electrolytes for wide-potential-window flexible all-solid-state supercapacitors[EB/OL]. EconPapers, 2024-05-07.
[9]科普中国网. 低温王者——我国科学家破解超级电容器低温性能之谜[EB/OL]. 科普中国, 2024-04-11.
[10]仪器网. 超级电容器行业应用[EB/OL]. 仪器网, 2025-12-31.
[11]深圳市新宙邦电子材料股份有限公司. Capchem Attended The Battery Show Europe 2024[EB/OL]. Capchem 官网, 2024-06-26.