研报速递
JIN · WEEKEND INTELLIGENCE
国常会定调"稳市机制",券商真金入场周末五路情报 + 周一攻防五板块
周末情报局 · 第44期 | 情报窗口 11.06盘后—11.09清晨
金总 · 首席金融总管家 | 2026年11月9日(周一盘前)
写在前面
这个周末,消息面给出一个罕见的组合:对内,"稳市"从文件走向真金白银——国常会定调"稳市机制"、六大头部券商官宣互换便利首批买入;对外,美股周线四连跌、霍尔木兹海峡三艘油轮爆炸起火。一暖一冷夹着周一开盘。本期情报局交三样东西:周末五路消息全景、利好/风险双向清单、周一攻防的五个板块与六只观察标的。
PART 01
壹 · 周末消息面全景扫描
宏观政策 · 产业动态 · 海外市场 · 风险警示(每条注明影响方向与来源)
一、宏观政策:稳市从"文件"到"买单"
◆国常会直接部署"稳市机制":李强总理11月6日主持国常会,明确"完善资本市场稳市机制,增强股市内在稳定性";同步要求加快"六张网"重大项目与设备更新投资、畅通投资消费良性循环,并"认真研究明年经济工作思路、加强跨年度政策衔接"(新华社/财联社,11/6-11/8)。影响:↑利好大盘风险偏好
◆互换便利(SFISF)真金入场:第三批31家券商基金中标、意向申报额度超¥1000亿元;11月6日中信证券(600030)、国泰海通(601211)、中金公司(601995)、中国银河、东方证券、招商证券均官宣已完成回购融资交易并买入首批股票,承诺继续增持A股及股票ETF(券商中国,11/6-11/8)。影响:↑直接增量资金
◆回购规则拟修订+再贷款降价:证监会抓紧修订《上市公司股份回购规则》,增强护盘式回购约束力;股票回购增持再贷款利率年内累计下调0.5个百分点至1%(财联社/银河证券周报,11/7-11/9,需核实原文)。影响:↑产业资本护盘
◆深交所修订创业板指编制(11/6发布):单只样本股权重上限逐步调至15%,2026年12月14日定期调整生效,"只下调不上调",避免调样期被动卖出(深交所公告)。影响:→中性偏多,大权重(如宁德时代300750)中期权重摊薄、指数更均衡
◆央行储备数据(11/7公布):10月末黄金储备7830万盎司,环比+83万盎司,连续24个月增持且3月以来月增规模持续加大;外汇储备34052亿美元(+49亿),连续7个月站上3.4万亿美元(国家外汇管理局)。影响:↑利好黄金
◆外汇存款准备金率上调:自11月15日起由4%提至6%,市场测算约回笼240亿美元流动性(央行公告,11/2)。影响:→汇率维稳、流动性边际收紧
◆促消费三连发:五部门《关于加强消费基础设施建设 促进消费投资良性互动的指导意见》20条(发改就业〔2026〕1508号,11/7集中解读,支持商超设备更新、停车扩容与充换电、冷链物流,资金端用足REITs与政策性金融工具)+六部门适老用品消费若干措施(11/7披露)+商务部"科技兴商"18条。影响:↑消费基建、银发经济
◆两起反倾销立案(商务部,11/6):对原产欧盟的对位芳纶长丝、欧盟及日本的乙叉降冰片烯立案调查(对位芳纶进口价格累计跌幅超50%)。影响:↑利好芳纶等国产替代
二、产业动态:并购、回购、涨价三条线
◆华新建材(600801)拟¥109亿元收购巴西第二大水泥商:11月7日与巴西国家钢铁公司(CSN)签约,以约16.42亿美元收购CSN Cimentos 99.99%股权(产能1700万吨/年、约占巴西21%份额),中国水泥企业首次进入巴西;公司前三季归母净利+41.05%,11月以来股价已涨28.32%(证券时报,11/8)。
◆回购增持潮持续扩容:11月8日晚世运电路(603920)¥2-3亿、长光华芯(688048)3000-6000万、和元生物(688238)、奕瑞科技(688301)、韵达股份(002120)回购+控股股东增持;此前一周洛阳钼业(603993)拟¥10-20亿、沪电股份(002463)提议¥5-10亿、亨通光电(600487)控股股东增持¥4-6亿;CPO/光通信链中际旭创、立讯精密、新易盛三家合计承诺¥58-110亿元、约占板块回购八成(券商中国/东方财富,11/6-11/8)。深南电路(002916)控股股东提议2026年度分红不低于归母净利35%。
◆存储进入"超级周期":铠侠称2027年产能已售罄、2028年配额锁定超50%;三星、SK海力士、美光、铠侠、闪迪五大厂Q3合计营业利润约32万亿日元、同比增约10倍(腾讯新闻/通信世界,11/8)。
◆光通信与PCB海外催化:Marvell拟全股票收购Lumentum(隐含估值约1150亿美元,打通电互连+光互连);英伟达将提供数十亿美元支持日月光扩产CoWoS先进封装(11/7);胜宏科技、科翔股份等AI PCB扩产合计投资超¥100亿元。
◆光储集体涨价5%-15%:华为数字能源(户用/工商业光储、电站逆变器)、科华数能(11/1起全系)、阳光电源(300274)、汇川技术等相继调价,核心动因是AI挤占芯片与元器件供给(中国能源网,11/8);宁德时代(300750)厦门基地交付全球首批吉瓦时级8小时以上长时储能系统,前三季储能电池销量595.4GWh(+111.8%);天赐材料(002709)与亿纬锂能(300014)签45万吨电解液长协(2027-2029)。
◆算力与机器人:中国移动(600941)称2027年采购总规模超¥5000亿元、其中算力投资超¥1000亿元,11月8日与智谱签署AI合作协议;上纬新材(688585)"启元Q1/T1"具身机器人下线1万台(发布不到2个月);工信部就机器人产品标识码管理办法征求意见(11/7-11/8)。
◆有色与稀土:钨价周环比+6.61%、钴+11.9%、钼精矿+2.73%;重稀土氧化镝1440元/公斤(较6月初+16.13%)、氧化铽6365元/公斤;前9个月对日氧化钇出口仅18吨(去年同期887吨,-98%)(上海钢联口径/财联社,11/7-11/8)。光伏侧多晶硅11月产量降至约8.4万吨、库存58.7万吨,但业内判断供需拐点或延至2028年——涨价是成本推动,别当周期反转。
三、海外市场:周线四连跌,油价地缘双脉冲
◆美股"周四股灾式下跌、周五技术性反弹":11月5日(受中期选举后AI数据中心监管担忧冲击)纳指-5.52%、费城半导体指数-12.25%(2020年3月以来最大单日跌幅)、纳指100单日蒸发约2.3万亿美元;11月6日反弹:道指-0.46%(51285.73点)、标普500 +0.31%(7376.86点)、纳指+1.09%(24579.42点)、费半+4.21%、AMD+11%。但周线仍全面收跌:纳指-3.37%(四连跌)、标普500 -2.68%(一年多来最差单周)、道指-0.94%(新浪证券/上海证券报,11/7-11/8)。
◆非农超预期、加息押注飙升:美国10月非农新增16.5万人(预期6.5万)、失业率4.1%、时薪环比+0.4%;利率期货对美联储12月加息的定价升至约78%-80%(LSEG,11/7)。美元指数站上101.6,10年期美债收益率4.841%。影响:↓压制全球成长股估值
◆中概逆势走强:纳斯达克金龙中国指数周五+1.67%、全周累计+8.27%——资金"东升西降"再平衡(上海证券报,11/7)。影响:↑中国资产相对优势
◆中东:霍尔木兹海峡周末连续出事:11月8日凌晨起三艘油轮在"未经授权航线"触雷爆炸起火;美军组建"铁门"特遣队并在区域部署3艘航母;特朗普同日表态"若谈判取得进展,再次军事打击可能性极低";布油站上98美元上方(周五收98.32美元,周末暗盘+0.26%)(央视新闻/证券时报,11/8-11/9)。影响:↑油气/航运,↓航空化工成本
◆AI一级市场挤水分:Anthropic IPO路演前估值预期降至1.2万亿-1.3万亿美元(此前1.4万亿-1.5万亿);OpenAI新一轮融资估值1.25万亿美元(彭博社,11/8,需核实原文)。
◆周一清晨外围锚:美股期货企稳转涨(纳指期货+0.26%、标普+0.19%)(券商中国,11/9清晨)。
四、风险警示:立案、解禁、监管一个不少
▲三家公司被立案调查:凤凰航运(000520)涉嫌信息披露违法违规(11/6收告知书、11/7披露);ST龙大(002726)实控人戴学斌涉嫌操纵证券市场;江苏雷利(300660)实控人涉嫌信息披露、减持违法违规(央视财经/财闻,11/7)。
▲退市与监管关注:*ST亿晶(600537)三季度末净资产-3.27亿元、存在终止上市风险;浙文影业(601599)11月6日收上交所股价波动监管工作函。
▲本周解禁¥452亿元:11月9日-13日共51家解禁35.99亿股、市值¥452.34亿元(证券时报e公司口径;数据宝口径40家/¥441.85亿元,两口径已并列标注)。市值前三:电投水电(600292,¥120.34亿元/占总股本24.86%/11月12日上市流通)、德力佳(¥86.16亿元/53.57%/11月9日)、芯联集成-U(688469,¥82.37亿元);解禁比例前三:友车科技(57.02%)、德力佳(53.57%)、中邮科技(48.88%)。沈阳机床(000410)11月10日解禁3.81亿股、叠加副总经理被留置,双重风险。
▲微短剧专项治理(广电总局,11/1-12月底为期两个月):低俗化、同质化治理——短剧概念短期扰动;传媒上周+13.41%领涨后叠加高位,注意兑现。
▲公司经营雷:天安新材(603725)跨界收购标的嘉万光存原股东非经营性资金占用、主业前三季净利-62.16%;巨星农牧(603477)10月生猪销量-39.28%;金陵药业(000919)终止收购四药公司。
PART 02
贰 · 利好情报
哪些消息,利好谁,为什么
周末情报站:雷达扫描五路消息(配图为AI生成概念图)
① 券商·非银金融|稳市机制"从文件到买单"
国常会定调+31家机构中标超¥1000亿元互换便利+六大券商11/6完成首批买入,工具闭环正式打通。券商既是执行者也是受益者:自营托底、两融与成交活跃度提升、估值低位。核心标的:中信证券(600030)——首批买入官宣的头部执行者、投行龙头,对政策弹性最直接;国泰海通(601211)同期官宣买入。关注理由:板块β与政策α叠加,属于"稳市机制"最直接的受益链。
② 黄金|央行"24连增",月增持规模还在放大
10月末黄金储备7830万盎司、环比+83万盎司,连续24个月增持且自3月以来每月增持规模持续加大(国家外汇管理局,11/7);叠加霍尔木兹油轮爆炸的地缘避险与美元高位的对冲需求。核心标的:紫金矿业(601899)——铜金双主线、量价齐升;山东黄金(600547)——纯金弹性标的。关注理由:央行购金是长逻辑,地缘只是短催化。
③ 存储芯片|"超级周期"证据链补齐
铠侠2027年产能售罄+2028年配额锁定超50%+五大厂Q3利润同比增约10倍(11/8报道),供给紧张的量价信号齐了,向A股模组、利基存储、封测环节传导价格与业绩双重催化。核心标的:兆易创新(603986)——NOR/利基存储龙头;江波龙(301308)——存储模组,涨价直接受益;德明利(001309)——控股股东已承诺延长一年不减持,减持风险缓和。关注理由:A股存储上周已随科技回调,属于"利空出尽后左侧修复",分批不追高。
④ 储能·光储|涨价5%-15%+长时储能里程碑
华为数字能源、科华数能、阳光电源、汇川技术集体调价5%-15%(11/1起陆续生效);宁德时代(300750)交付全球首批吉瓦时级8小时以上长时储能系统、前三季储能销量+111.8%。核心标的:宁德时代(300750);阳光电源(300274)——逆变器+储能双轮、已官宣调价。关注理由:毛利率修复预期明确,但业内判断光伏供需拐点或延至2028年(中国能源网11/8)——赚"涨价+盈利修复"的钱,不赚"周期反转"的钱。
⑤ 消费基建·银发经济|部委三文齐发
五部门20条(商业设施/停车充电/冷链物流/新型消费设施)+六部门适老用品若干措施+商务部"科技兴商"18条,资金端明确用足REITs与政策性金融工具。板块层面逻辑清晰:商业设施改造、立体停车与充换电、冷链物流、银发消费四条支线;属于低位内需防御+政策催化的组合,适合作为科技震荡期的对冲方向。
⑥ 出海大单(事件驱动)|油气装备与中国水泥
杰瑞股份(002353):子公司获ADNOC三份项目、总额约26.97亿美元,叠加此前中东四项目超30亿美元,且董事长及高管拟11月9日起增持1000万-1200万元(11/7公告);华新建材(600801):¥109亿元收购巴西第二大水泥商,中国企业首次进入巴西水泥市场(11/8公告)。关注理由:出海订单能见度高;但华新建材11月以来已涨28.32%,回调关注、不追高。
PART 03
叁 · 风险雷达
下跌风险从哪来,怎么躲
⚠ 算力硬件(CPO/光模块/PCB):筹码负循环未结束
上周五剑桥科技、澳弘电子跌停,工业富联、生益科技大跌,电子板块主力资金净流出居首;海外虽有Marvell并购、费半+4.21%反弹,但A股筹码出清与修复需要时间,"反弹≠反转"。规避建议:不抄底、不追高,等缩量企稳再看右侧;已持仓者利用反抽降低仓位。
⚠ 立案调查×3:凤凰航运、ST龙大、江苏雷利
凤凰航运(000520)涉嫌信息披露违法违规;ST龙大(002726)实控人涉嫌操纵证券市场;江苏雷利(300660)实控人涉嫌信息披露、减持违法违规(均为11/6-11/7披露)。规避建议:立案股、ST股一律回避,不管故事多动听。
⚠ 解禁高峰周:¥452亿元,三家比例超48%
本周51家解禁¥452.34亿元。重点规避:友车科技(解禁占总股本57.02%)、德力佳(53.57%,11/9当日¥86.16亿元)、中邮科技(48.88%);体量最大的电投水电(600292)11月12日解禁¥120.34亿元(占24.86%,实控人已推¥2-3亿元增持计划对冲);芯联集成-U(688469)¥82.37亿元;沈阳机床(000410)解禁叠加高管被留置、双雷叠加。规避建议:高比例解禁且无对冲安排的标的,解禁日前不参与、解禁后观察承接再定。
⚠ 短剧/高位传媒:监管+高位双杀风险
广电总局新一轮微短剧专项治理(11/1-12月底)针对低俗化同质化;传媒上周+13.41%领涨全市场,高位遇上监管收紧。浙文影业(601599)已收监管工作函。规避建议:高位传媒不接力,已获利者逢冲高分批了结。
⚠ 海外利率与油价:两个都在使坏
美国10月非农超预期、12月加息押注近80%,周二(11/10)美国10月CPI是议息前最后一份关键数据;霍尔木兹三艘油轮爆炸、布油站上98美元。受损方向:航空、化工中下游、快递物流(成本端)。规避建议:数据落地前控制总仓位,油价受益的油气航运属事件波动品种、只做纪律性短线。
⚠ 公司经营雷:周五盘后三家爆
*ST亿晶(600537)净资产-3.27亿元、存终止上市风险;天安新材(603725)跨界收购标的存在资金占用、主业净利-62.16%;巨星农牧(603477)10月生猪销量-39.28%。规避建议:退市风险与跨界整合风险标的不参与,养殖股注意10月出栏数据低于预期的一致性下修。
PART 04
肆 · 周一重点关注
观察池,非荐股;买不买、买多少,自己定
五个板块(按攻防排序)
① 非银金融/券商(进攻)——国常会定调+互换便利首批买入+回购规则修订,政策、资金、情绪三重共振,是周一政策逻辑最顺的方向。
② 高股息防御:银行/电力/核电/公用事业(防守)——上周五市场大跌中银行主力净流入居首;指数企稳信号未明前,仍是资金避风港(中原证券、招商证券周末观点,需核实原文)。
③ 存储/半导体自主可控(超跌反击)——铠侠产能售罄+五大厂利润10倍+ICChina北京半导体博览会(11/12-14)事件催化;左侧修复,分批。
④ 储能/光储(涨价兑现)——光储涨价5%-15%+长时储能里程碑交付,赚毛利率修复的钱。
⑤ 内需消费基建/银发经济(政策低位)——五部门20条+适老+科技兴商,低位+政策催化,震荡市对冲仓位。备选:油气/航运——霍尔木兹事件的地缘溢价,波动大、只做纪律性短线。
六只观察标的(观察池,非荐股)
PART 05
伍 · 盘面总结
周末信息面温度 + 周一开盘情景应对
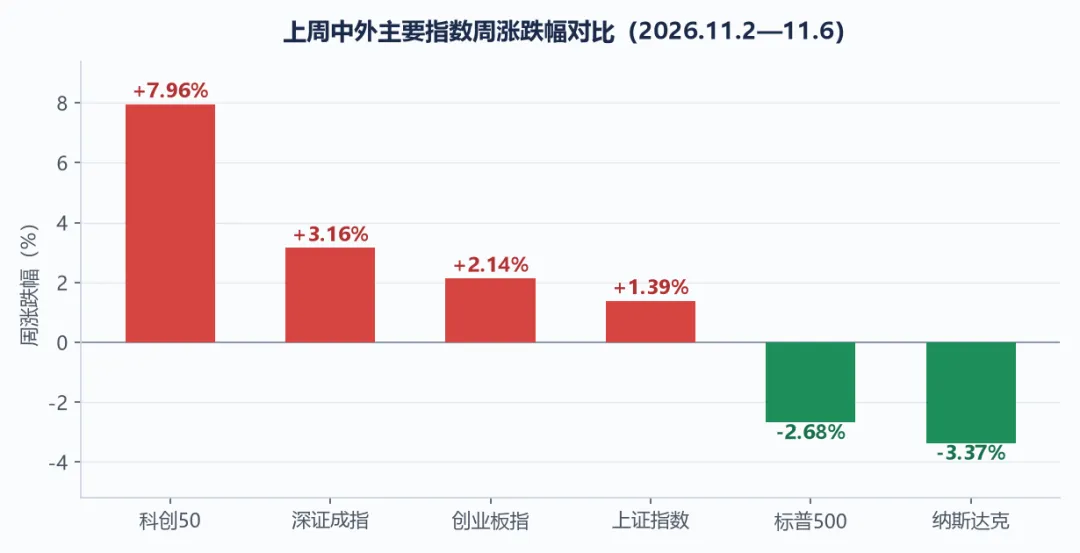
上周中外主要指数周涨跌幅(Wind/交易所公开行情,2026-11-02至11-06;红涨绿跌)
上周A股走出了独立的止血行情:上证+1.39%、深证成指+3.16%、创业板指+2.14%、科创50+7.96%,沪深300周线终结12连阴;但周五(11/6)缩量回落——上证收3649.18点(-1.10%)、创业板指-3.96%、成交1.66万亿,科技筹码仍在消化。周末信息面的整体温度:偏暖。权重排序大致是:政策强(国常会+券商真金+ETF连续23日净流入、媒体统计累计约¥6200亿元,需核实原文口径)>资金底>外围冷(美股周线四连跌+12月加息押注近80%)>地缘紧(霍尔木兹油轮爆炸)。一句话:下方有垫子、上方有天花板,结构行情为主,量能是唯一的裁判。
周一开盘情景应对
情景一|高开(>0.5%):券商冲在前面,先看量——10:30前两市成交能否上¥8000亿元、上证能否放量站稳3680-3700一线;放量确认则持有为主,缩量冲高视为反抽、逢高降仓位。
情景二|平开震荡(最可能):3650-3680箱体内拉锯。健康结构是"银行电力护盘+存储/储能接力",不健康的是"算力硬件反抽抽走防守资金";按板块纪律做高抛低吸,不加总仓位。
情景三|低开(<-0.5%):若周末中东/外围恶化发酵,先看3600-3620支撑带;放量失守3600点则系统性降低仓位,等待右侧——"政策底"不等于"市场底",垫子厚但不是地板。
本周数据节点记好:周一(11/9)国内10月CPI/PPI(中金预计CPI同比约0.9%,需以国家统计局公布为准)+10只ETF新纳入港股通标的生效;周二(11/10)美国10月CPI+台积电10月营收;周四至周六(11/12-14)ICChina北京半导体博览会;俄美乌三方会谈11/10-11阿布扎比举行。
⚠ 风险提示
①本文信息采集截至2026年11月9日08:40(北京时间),周末消息仍在发酵,周一开盘前可能出现新增变化;②行情数据为2026年11月6日收盘数据,解禁与回购等数据存在多口径(正文已并列标注),以交易所及公司公告为准;③文中所有个股均为公开信息整理的观察池,不构成任何买卖建议;④"周末情报局"涉及的事件驱动方向波动较大,请严格控制仓位并独立判断。
📜 免责声明
本公众号所有内容仅为作者基于公开信息的个人研究与观点分享,不构成任何投资建议、要约或承诺。文中提及的任何证券、板块、策略仅作信息交流之用,据此操作风险自担。股市有风险,入市需谨慎。作者不持有文中提及标的的利益关系,亦不对任何因使用本文内容而产生的直接或间接损失承担责任。市场有风险,投资需谨慎,任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。
— 金总 · 周末情报局 第44期 | 周一至周五每日复盘 17:00 见 —