研报速递
免责声明:研报提及个股仅作为案例分析以及信息分享、日常学习使用,非荐股,股市有风险,投资需谨慎,如果涉及信息披露问题请后台联系本人删除。
本篇核心内容索引:光智科技、金刚石散热、奥迪威、算力租赁、沃特股份、物理ai、太空算力、游戏、通信观点
【国金计算机&金属】#光智科技:6英寸磷化铟龙头_Coherent长协大单落地
【1】#签署6.01亿美元供货意向协议_锁定27-29年6英寸磷化铟合作——协议:近期,先锐科技与Coherent Corp.签署《长期供货意向协议》,约定27-29年向其瑞士及瑞典工厂供应6英寸磷化铟衬底,#预计交易金额不低于6.01亿美元,合作期限可经双方协商延长一年。——进展:先锐科技已于Q3实现并表,产品覆盖2、3、4、6英寸磷化铟衬底;公司提前布局6英寸衬底产能,持续推进工艺优化、良率提升与客户拓展,客户端验证与合作进展顺利。
【2】#Q3业绩符合预期_剔除一次性影响后盈利超2亿元——业绩:26Q3实现收入9亿元,同比增长112.7%;#归母净利润9,348万元(符合预期),同比扭亏。26Q1-3实现收入20.93亿元,同比增长45%;归母净利润8427万元,同比扭亏。——盈利:26Q3扣非归母净利润8860万元;26Q1-3扣非归母净利润1.18亿元。剔除股份支付费用和计提罚没支出影响后,前三季度归母净利润约2.15亿元、扣非归母净利润约2亿元。
【3】#红外主业量利齐升_探测器放量与11亿元订单接续推进——经营:26Q1-3红外业务收入18.44亿元,同比增长45.74%;毛利率33.67%,同比提升5.53个百分点。#红外探测器业务收入同比增长277倍,非制冷机芯模组及非制冷探测器出货显著增长,业务重心由上游材料向器件、模组环节延伸,高附加值产品占比提升。——订单:10月21日公告,安徽光智已正式中标先导(青岛)光电子产业园产线及配套系统项目并签署合同,#合同含税金额11.14亿元,覆盖WLP封装、陶瓷封装、红外光学冷加工及红外整机组装等产线。
联系人:郑元昊/孙恺祈/吴晋恺/刘高畅
唯一/海外6寸/超大长单——光智科技20261106COHR六寸订单落地,27-29三年6亿美金,为全市场唯一取得此等体量订单公司,#预计后续还将取得T客户/I客户六寸订单❗️#6寸衬底产品指标➕品质稳定性➕交付配套能力持续获外海最头部客户认可 ❗️#锗,依然是坚实的安全垫,27年正式生产→500亿市值❗️InP➕锗两大稀缺资源的价值重估【华福空天&科技】#按计算器的。
[红包] 浙商机械 邱世梁|王华君【金刚石散热】海外单晶金刚石龙头推出全球首块8英寸单晶金刚石,单晶金刚石产业化加速[福] [福] [福] 1️⃣全球首块8英寸单晶金刚石亮相,单晶金刚石产业化加速11月6日,海外单晶金刚石龙头Diamond Foundry推出全球首块#8英寸单晶金刚石晶圆,可匹配主流半导体硅片尺寸。当前单晶金刚石主流尺寸约2-4英寸,我们认为随大尺寸单晶逐步落地,#单晶金刚石Wafer-to-Wafer键合有望应用,进而提升效率、降低成本,单晶金刚石产业化有望加速。2️⃣金刚石散热产业化提速,单晶金刚石、金刚石铜有望率先产业化1)单晶金刚石:#热导率最高,长晶速度快,可用于Chip-to-Wafer键合。2)多晶金刚石:目前散热片尺寸可达8英寸以上,可用于Wafer-to-Wafer键合。3)金刚石铜:#相较纯金刚石可加工性更优,成本更低。目前已落地我国首个全国产十万卡AI超集群曙光8000、联想部分型号笔记本等。#金刚石散热产业突破加速,已写入国家规划、在曙光8000十万卡AI超集群等场景落地。3️⃣头部企业未来有望“订单为王”,重视拥有长晶+加工全链条布局的标的,例如:①九州一轨:金刚石散热产品包括单晶、多晶金刚石片,依托合作公司通用半导体激光隐切设备优势,#有望打通从金刚石长晶到后道加工全链条能力。②国机精工:金刚石铜、单晶、多晶金刚石均已向重点客户送样验证,#年内有望获小批量订单。③四方达:#金刚石散热片已取得小批量测试订单,控股子公司天璇半导体(合计持股50.3%)拟投资4.5亿元扩产CVD金刚石散热片,#达产后可实现年产2.5万片4英寸级CVD金刚石散热片。④斯莱克:与北科大联合开发的金刚石铜复合冷板项目#已完成样品开发与性能验证,后续#将启动量产前置工作。⑤杰美特:子公司戴尔蒙德(持股52%)拥有全国最大的CVD纳米金刚石涂层产业化基地,#CVD金刚石涂层成本、交付优势显著。⑥宏昌科技:拟收购昆吾半导体和尤品新材料各45%股权,#标的公司核心产品包括金刚石散热材料。⑦沃尔德:投资5.2亿元扩产金刚石散热衬底,达产后年产能65万片。#单晶金刚石方案中标曙光数创金刚石散热招标。⑧黄河旋风:拥有国内首条8英寸金刚石热沉片生产线,#大尺寸热沉片已经通过华为、中芯国际等头部企业验证。 [太阳] 投资建议:推荐九州一轨、国机精工、四方达、斯莱克、杰美特等;关注宏昌科技、沃尔德、黄河旋风、晶盛机电、中兵红箭、力量钻石。风险提示:市场需求不及预期、技术迭代不及预期、市场竞争加剧
【奥迪威】物理AI感执底座,液冷+机器人+智驾三轮驱动,冲刺"北+H"第一股#公司冲刺"北+H"第一股。公司2026年6月11日重新递表港交所,7月获证监会境外发行上市备案,9月17日通过上市委员会聆讯,10月15日董事会通过H股全球发售议案。若完成发行,将成为首家"北交所+港交所"两地上市的北交所公司,募资投向马来西亚与广州产能扩建。#机器人传感收入过亿、从服务机器人向具身智能延伸。2025年家居服务机器人传感器收入突破1.1亿元,产品涵盖材质识别、避障、柔性传感器(电子皮肤)、力控夹爪、触觉反馈执行器等,PMUT近场感知传感器已在机器人安全防护场景获小批量订单并交付,MEMS测距感应传感器已有数千套应用,可嵌入机器人关节内,预计2027年能形成较大规模具身机器人相关收入。#智驾定点锁定增长确定性。2025年12月获头部智驾系统集成商项目定点,合同总金额1.76亿元(不含税),预计2026年12月量产交付、生命周期3年;新一代AKII车载超声波传感器深测距离7m,已大批量交付。#液冷+风冷双路线打开第二增长曲线。据产业测算,全球AI液冷流量计市场2030年有望突破100亿元;公司布局超声波/涡街/外夹式三条路线,作为三级供应商已间接进入知名服务器厂商供应链、液冷项目已获少量订单,马来西亚基地已导入小批量试生产交付。MEMS微射流风扇对标Frore Systems的AirJet,可适配小于2mm安装空间,无稀土、无磁干扰,公司已具备量产能力。
❗【天风汽车】奥迪威:卡位机器人触觉+散热bottleneck,端侧散热0-1破局- 1108
———————————
总结:AI散热需求向端侧传导,公司端侧+机器人散热能力有望被充分定价,客户涵盖荣耀 / 亚马逊/多家人形机器人厂商等。机器人触觉卡位又一机器人bottleneck,未来计划打通传感器阵列→数据采集→AI 训练全闭环。
⭐为什么散热是端侧和机器人的核心痛点?
端侧:高负载机型功耗攀升,AI手机+智能眼镜等端侧客户急迫寻找轻薄散热方案。
机器人:关节运转散热是行业通病,人形机器人、机械臂、灵巧手发热严重。
⭐端侧 + 机器人散热核心优势:体积小、功耗小、防摔
【端侧】风冷:压电射流风扇,厚度 2mm,靠驱动材料形变出风,推进最快,26Q4小批量测试、明年预计有实质性收入贡献。
【机器人】风液融合三级方案:明年预计有收入
1)微射流风扇:空间受限、有空气路径的部位。
2)压电液泵+微冷板:热源集中、具备微循环条件的部位,#泵无轴无线圈无机械结构、防摔。
3)主动冷板+射流风扇:高强度热源持续工作的髋关节等大关节,最大关节散热阵列单价10美金+。
⭐机器人触觉卡位又一机器人bottleneck
硬触觉(压电)车规级量产,方向盘 / 车门智能开关批量出货;软触觉走离电式路线(纳米界面迁移,持续感知不疲劳误报),测温度 / 压力 / 滑动 / 冲击多模态,未来计划打通传感器阵列→数据采集→AI 训练全闭环。
⭐投资建议
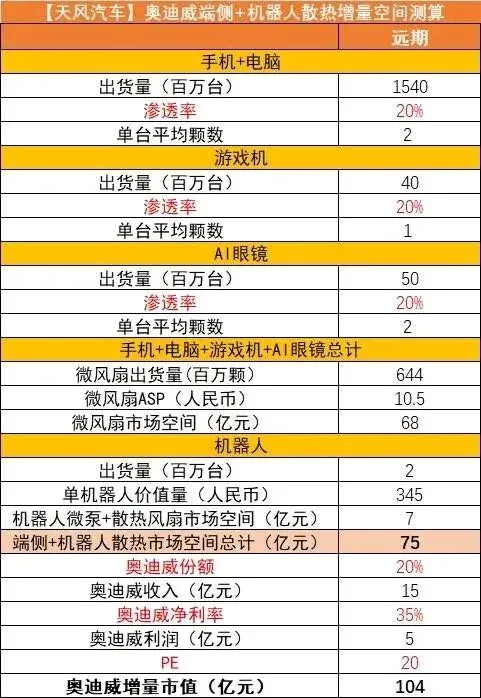
端侧市值测算:假设远期手机 + 电脑出货量 15.4 亿台、游戏机 4000 万台、AI 眼镜 5000 万台均按 20% 渗透,平均搭载颗数分别为 2/1/2 颗,对应微风扇出货 6.44 亿颗;微风扇ASP 10.5 元,市场空间约 68 亿元。
人形机器人散热领域,假设脖子5美元,髋部10美元,肘关节及膝部各2个各5美元,其他部位假设100元,总计单机器人散热ASP345元,机器人 200 万台 × 单机 345 元对应 7亿市场,合计端侧市场空间 75 亿元。公司 20% 份额(压电风扇和泵参与玩家少)→收入 15 亿元,净利率 35%→利润 5 亿元,20x PE #增量市值约 104 亿元。
明年利润预计0.9e,给主业20X PE。考虑端侧+机器人散热增量,打包看120e目标市值。
————————————
欢迎交流:孙潇雅/庄恬心
【AI算力产业策略|德州数据中心审批暂缓,全球算力租赁有望迎来价值重估!】核心观点:海外AI数据中心建设遭遇政策、电力与水资源约束,算力供给扩张面临扰动。重点看好国内AIDC、GPU算力租赁、Token出海三大方向!事件催化: 美国德州暂停部分数据中心审批,新任州长拟延续限制政策。随着全球大模型训练、AI Agent及推理需求持续扩张,高功率机柜与可交付GPU算力的稀缺价值有望进一步凸显。我们认为,海外算力扩张受阻,可能推动市场重新评估国内算力基础设施的战略价值。产业链将从单纯比拼GPU数量,逐步转向算力交付效率、Token成本、长期订单和实际盈利能力。#重点关注十大核心公司:① 润建股份:Token出海核心标的。 依托五象云谷智算中心打造Token工厂,已披露2亿美元海外Token服务合同,具备跨境算力服务商业化潜力。② 城地香江:IDC资源价值重估。 拥有扬州、仪征、上海等数据中心资源,太仓项目高功率机柜持续交付,关注IDC供需改善与租金提升预期。③ 利通电子:算力租赁业绩兑现先锋。 2025年算力业务收入约12亿元,归母净利润同比增长1088.59%,商业模式已进入盈利验证阶段。④ 云赛智联: 上海国资智算平台,松江智算中心建设推动国产算力布局。⑤ 宏景科技: 布局IaaS全栈服务,覆盖大模型训练与推理场景。⑥ 协创数据: 持续投入AI服务器,强化算力租赁交付能力。⑦ 数据港: 数据中心托管龙头之一,探索科学智能算力服务。⑧ 美利云: 数据中心机柜租赁及运维服务,关注存量资源价值。⑨ 润泽科技: 园区级AIDC龙头,具备规模化数据中心资源优势。⑩ 行云科技: 布局TaaS算力服务,长期框架订单提供业务成长预期。#策略结论: 海外审批扰动有望强化市场对稀缺算力资源的关注。短期关注城地香江、润建股份的事件弹性,中期跟踪利通电子、润泽科技等公司的业绩兑现。算力利用率、合同履约和现金流,是后续估值重估的关键。风险提示:海外审批政策变化、国内算力供给扩张、租赁价格波动及订单兑现不及预期。仅供研究交流,不构成投资建议。
‼️【欧美数据中心建设遇阻,中国算力基建有望迎来价值重估!】-1108核心观点:欧美AI数据中心扩张遭遇政策、能源与环保约束,中国运营商则开启新一轮千亿级算力投资。全球算力竞争正从GPU采购延伸至电力、机房交付及Token服务,重点看好国产AIDC、算力租赁与算力出海三大方向!事件一:#欧美数据中心建设阻力持续升级!欧洲15国超100个组织联合抗议数据中心扩张,都柏林、赫尔辛基爆发千人级示威。美国德州新当选州长主张暂停大型数据中心建设。全球AI需求持续增长,海外供给扩张却面临审批、电力和水资源瓶颈,算力交付周期可能进一步拉长。事件二:#中国移动千亿投资、国产算力建设全面提速!中国移动宣布2027年采购总额超5000亿元,其中算力投资超1000亿元,吉瓦级智算园区总数将达7座。我们认为,中国算力基础设施正进入规模化建设周期,机电EPC、液冷、供配电、光互联有望迎来订单释放。事件三:#马斯克公开称赞中国、产业链竞争优势值得重估!马斯克再次表示“中国太棒了,我爱中国”,高度评价中国车企竞争力。结合中国绿电资源、工程效率及供应链优势,未来中国算力服务出海的想象空间有望打开,但海外算力向中国转移仍需实际订单验证。#重点关注核心标的:① 城地香江: 旗下香江系统参与中国移动宁夏中卫、浙江嘉善、呼和浩特等数据中心项目,具备跨区域机电EPC交付基础。② 润建股份: Token工厂与算力服务出海,关注海外商业化订单兑现。③ 利通电子、协创数据: GPU算力租赁,关注盈利释放。④ 润泽科技、数据港、美利云: AIDC机柜资源及利用率提升。⑤ 云赛智联、华胜天成: 国产智算平台。☎️ 风险提示:海外政策变化、国内供给扩张及订单兑现不及预期。仅供研究交流。
【天风新材料 π点求支持】沃特股份交流纪要-20261106经营情况与增长目标:1)公司2025年营收约20亿元,其中特种工程塑料约10亿元,主要包括LCP、特种尼龙、PTFE及PPS等产品;其他收入主要来自通用及工程塑料,下游以汽车等领域为主。2)2026年原材料价格上涨对部分改性塑料业务盈利造成压力,但特种材料业务整体保持发展。预计未来营收10%+增长、利润20%—30%增速,3—5年内以现有产能实现30亿—40亿元收入、10%净利率,对应净利润3亿—4亿元。LCP量价与需求:1)现有产能2万吨,利用率仍有较大提升空间,单月出货已接近千吨;2027年随着客户验证及下游需求放量,出货有望进一步提升。2)产品均价约6万元/吨,高速铜缆等高端应用产品价格更高;当前以国产替代和客户导入为主,暂不主动提价。3)数据中心已成为主要下游方向,相关收入持续增长,消费电子需求相对偏弱。PTFE业务进展:1)半导体制件为PTFE业务主要组成部分,薄膜目前收入体量较小;不同产品盈利能力存在差异,薄膜相对较高,普通工业品相对较低。2)高频PCB用PTFE薄膜价格高于PTFE粉,大规模应用仍取决于下游对性能与成本的平衡;离型用薄膜增长相对较快。3)半导体制件客户订单指引较积极,但实际交付节奏仍需观察;第二工厂预计2026年底投用。PEEK业务进展:1)2026年销量受产线建设及停产影响处于较低水平,2027年有望随新产线投产逐步放量;现有500吨产能已建成,另一条500吨产线正在建设。2)公司产品定位相对高端,售价高于行业通用产品,齿轮级等细分产品价格更高;当前销量较小,利润率参考意义有限。3)机器人等领域已开展送样或小批量供货,后续需求仍取决于下游量产及客户验证进度。高温尼龙:PA46具备替代部分PEEK应用的成本优势,目前市场开拓主要受原料供应约束;特种尼龙产能利用率仍有提升空间,待原料供应改善后,订单有望进一步释放。
🌞物理AI更新(9):清华闭门交流要点11071️⃣#世界大模型依然是物理AI进步的本质、高质量数据稀缺: 1)大模型+强化学习首次让感知、推理、规划形成自主闭环能力,推动机器人从【动作智能】→【任务智能】升级。2)具身模型发展阶段划分:a.1000小时大规模预训练:可做出模型demo;b.1000-1万小时:可做出预训练模型demo上真机展示;c.1万-10万小时:可做出国内主流水平的具身预训练模型(大脑);d.10万-几十万小时:可做出量产交付级大模型。#核心是高质量数据2️⃣#行业数据收敛: 1)#Ego为基、真机提质: 未来标准技术路线为ego数据为基础,辅助部分仿真数据,结合动态混合数据进行通用具身基础模型预训练,再通过遥操系统采集真机高质量后训练场景数据落地应用;2)#未来数据仅存两个方向裸数据&高定制,一是无限趋近于裸数据的大规模数据,二是高定制、高附加值的精标数据,中间态简单处理无太大价值。3)#高质量数据对基建的需求拉动更大: 触觉数据价值高但存储和传输成本极高,1000小时触觉数据占用20-30TB,是视觉数据的10倍。⚠️以上仅限来自清华大学闭门会议交流&思考,#重申除了具身之外,内容、端侧等同时都是物理AI落地场景其他相关标的:A.具身:1️⃣O链:龙头【立讯精密、长盈精密、奥比中光】,#弹性【创维数字(端侧+物理AI共振)、华依科技】;2️⃣T链:#峰岹科技、 福莱新材、福赛科技4️⃣数据服务:容量:【凡拓数创,海天瑞声】,#弹性:【开普云】(国内真机单体最大)B.垂类应用:#江顺科技(A股唯一半导体垂类,全球唯三)、华锐精密(明年仅10x出头pe),能科科技、宝通科技C.内容生成&端侧:#春光科技(ZJ互动游戏)、 风语筑;#乐鑫科技、 瑞芯微
🚩【长城邓宇亮】机器人盛世:三条思路与王牌票池[爱心]大脑的进化会让机器人全面开花、走向全面盛世❗💡三条思路:1⃣️#大脑要行、本体先行;大脑若行、本体更行! 本体的放量会在大脑成熟之前。同时,垂类物理ai的数据飞轮已转通,这个环节是#真有量、真有业绩。2⃣️#视觉和触觉受益最大也最快。数采、物理ai、机器人本体,这三者都离不开的环节是什么?#是视觉和触觉。3️⃣#T很好、但也不要轻视O。这一轮行情是谁发起的?#是Oai。人与人之间最大的差距是什么?是肉体吗?#是大脑。目前谁的大脑强一点?可能#是Openai。看终局,谁的机器人最强?T很强,但O也不弱,这两很可能会包下前二。那么#T固然重要、O也同样值得重视。🔥王牌票池:🧧#物理ai: 【中军王牌】#奥普特 真有场景、真有用、真有量、真有业绩。🧧#视觉: 【O链+T链唯一】#力鼎光电 做光学镜头模组,又是O链,还是新晋T链,是两条最强链主的交集。【T链+YS链新票】#宇瞳光学 ,做光学镜片,在t链量很大,也是ys链。🧧#触觉:泛亚微透 【O链#唯一 直供触觉】,可能走成下一个#福莱新材。O链灵巧手织物#达瑞电子。🧧#本体: 【容量白马】#上纬、宇树 。在危险场景替代人:#胜通七腾。【ZJ链】#均普。🧧#O链: 【视觉】力鼎光电;【触觉】泛亚微透;【灵巧手电机】#兆威机电。🧧#T链: 【视觉新票】宇瞳、力鼎。【求稳大票】#恒立、科达利。【丝杠】#北特、荣泰。【谐波】#斯菱,明年产能最大。【灵巧手】#福赛 -轻量化;#恒帅 -电机;#田中 -设备。【peek轻量化】#恒勃。【结构件】#旭升,位置低+量最大。【热管理】泛亚。
汇报1❗【天风电新】新一轮太空算力:看好上天的供应链,增量在钛板和正交背板-1108
————————————
1、 这一轮太空算力的叙事有何不同?
一是政策倒逼。民主党横扫参、众两院,地面数据中心审批、监管收紧,SpaceX转向太空数据中心。
二是太空算力进入实质落地阶段。#Starmind-AI1将于27Q3开始部署。Musk预计在28年底轨道计算能力每月部署量将超过地面算力,并在29年远超地面算力。
三是Starship有望实现完全且极快速复用,把入轨成本降到100$/Kg以下,太空算力的成本就会远低于地面。
2、如何看后续交易节奏和催化?
距离Starmind AI1首次部署只有一年不到,太空算力具备经济性的前提是发射成本大幅下降。#降本的关键在于Starship【完全】和【快速】复用。
Flight15(Starship V3第四次发射)预计最早于11月13日进行,#将历史上第一次尝试双捕获——机械臂同时抓回助推器+上面级飞船。Falcon 9可复用率大约80%,助推器可返回复用,但是无法回收上面级。Flight 15成功意味着完全复用问题得到解决,发射成本预计较Falcon 9大幅下降。
Starship保持1.5个月左右发射频次,每一次突破都意味着太空算力向前迈进一步。
3、这一轮如何选投资机会和标的?
上一轮太空算力炒太空光伏设备,催化是SpaceX的产能规划HJT设备订单。这一轮#供应链已经接到150万张太空算力卡需求,对应约2万个机柜,相当于3.2GW太空算力。
这一轮核心是寻找跟太空算力机柜上天的供应链,#机柜中最大变化和增量来自【钛板】和【正交背板】,潜在受益标的:【西部材料】和【胜宏科技】。
🌟投资建议
按照Musk指引节奏,我们预计28、29年太空算力部署分别为5GW、30GW,并于30年达到100GW。供应链3.2GW订单可能只是开始。
1)钛板:NV Space-1太空机柜需要用到钛板,一是用于抗发射时的随机振动和冲击,二是给GPU做局部辐射屏蔽。
按照2万机柜测算,假设4万/机柜价值量,20%净利率对应西部材料1.6亿业绩弹性。若按29年30GW太空算力,折合18.75万个NVL 72机柜,假设70%份额测算,对应28年(假设供应链提前一年)10.5亿业绩弹性。
2)正交背板:上天方案采用84层正交背板,按照2万柜计算,对应150亿增量市场空间。目前在测的厂商包括沪电、胜宏、景旺等。
为什么选胜宏科技?一方面筹码结构好,且150亿*30%*40%净利率=18亿,差不多15%利润弹性。另一方面基本面大拐点,随着NV Rubin上量+传统业务向高毛利切,我们预计明年利润120亿+,当前不到10X PE。
————————————
欢迎交流:孙潇雅/敖颖晨#按计算器的。
【TFCM】游戏:历史低位,AI工具日趋成熟,板块轮动+交易性行情下高赔率,平台重点扶持,建议重点关注UGC游戏的“短剧”时刻!逻辑一:游戏没涨过,历史低位。游戏年初以来已经大幅回撤,前序AI行情下催化较少,至今仍未迎来板块性行情,板块处于10-12X历史低位。逻辑二:AI+UGC,基数大,大力出奇迹。AI工具当前在产业内已经带来极大提效,而在小游戏(特别是UGC游戏)方面应用更是相当成熟,普通用户制造“梗”游戏,PGC产出专业游戏,大基数下从概率论角度上来说也容易赌出爆款。逻辑三:某种程度上来说,ugc产品攫取消费者剩余。AI时代的内容向更垂直的领域延展,用户愿意为自己更偏好的产品付费,打破传统供需关系(?)逻辑四:社区–平台扶持生态已经搭好,万事俱备只欠东风。产品–社区–平台三重逻辑,后两层已经在加大力度进行内容生态扶持,ai+ugc游戏作为一个介于小游戏和短剧之间的生态位,在供给端类比短剧爆发,就在前夜。逻辑五:传媒游戏是大头历史传媒板块的大涨,必定会有游戏板块参与。当前处于传媒板块的交易性行情,权重最大的游戏公司有望迎来交易性机会。建议重点关注:心动公司:当前10X估值,AI+游戏提前布局,TapTap Maker前点卡位,#重点关注!掌趣科技:国产引擎工具唯一A股上市公司,Laya与火山引擎合作,重点关注后续头部平台合作进展。恺英网络:Soonplay AIGC游戏平台,传奇是中国最早的UGC游戏,传奇生态持续整合中。巨人网络:估值低位,超自然行动组高用户活跃基数,UGC内容社区打造中。盛天网络:布局AI+视频互动的UGC产品。网易:蛋仔、第五等party game产品自带用户和pgc/ugc的工具/社区。腾讯:和平精英、王者荣耀等头部产品亦自带pgc/ugc工具及社区。布局AI UGC的B站(Bilibili toy)和赤子城科技(Aippy)此外建议关注三七互娱,吉比特,完美世界,神州泰岳等。白话版本及头部公司的UGC平台布局欢迎私戳我~
【申万宏源通信】通信周观点20261107三个机会方向:IDC估值修复(润泽)、光无源高兑现(杰普特)、AI应用行情下端侧AI硬件机会(移远)【近期均有交流更新】 以上调研更新欢迎联系、包括蓝特(AR晶圆+光通信);本周上海策略会【网宿/pcie/移远/润泽…】 产业变化/兑现比纯capex叙事更扎实:①IDC年底至27年迎来认证与放量加速,且板块前期回撤与订单推进明显背离、性价比凸显;②光无源是Scale-up/Scale-out的刚需耗材,订单能见度与盈利能力同步上行;③端侧AI硬件催化密集、拥挤度低,是AI行情扩散的新主线。 【移远通信】端侧AI模组:硬件密集催化的刚需入口端侧AI与物理AI同受益于多模态和Agent能力升级,有望成为AI行情扩散的另一条主线,且拥挤度相反。存储涨价压力边际弱化(Q4移动DRAM环比持平至小涨),终端成本冲击最强阶段过去。 移远是业绩alpha显现的成长型领军,率先业绩拐点。模组是端侧硬件放量最直接的刚需,移远作为模组龙头受益确定性强;同赛道还可看美格智能、广和通、乐鑫、翱捷。 【润泽科技】IDC/算租:估值低位+算力扩张关键窗口市场通常将润泽认知为IDC龙头、实际公司国内已转向算租+IDC全栈式服务。25年投100亿算力设备(已计费),前三季度又投80亿,预计年底500亿授信+68亿权益融资+70亿+REITs回款继续投入,27年有望爆发。上半年AIDC收入近20亿,毛利率45%行业领先。 估值:当前对应27/28年PE仅22/15x,EV/EBITDA约14/10x(fwdPE历史低点约20x,区间20-50x),看好翻倍空间。 【杰普特】光无源:订单能见度与盈利双升光通信:今年订单提前交付完、不排除加单,预计全年12-15亿;明年V客户+C客户更值得期待,预计收入倍增至45亿+,且Shuffle/FAU占比提升、盈利更强。重点看Shuffle box起量对利润率的拉动,以及公司高人效、高兑现能力。 估值:预计26-27年利润7亿+/15亿+(未扣激励),仍有上修空间,27年约17xPE。 【华勤技术】超节点+高速交换机:整柜交付最快,规模率先突破。超节点机柜(含switch tray)当前交付国内最快,26Q3收入超60亿、月稳定百柜级、已切头部CSP,预计全年营收超百亿,27年数倍增长。Scale-out高速交换机:切进前三大CSP,25年近30亿,预计26-27年60/120亿,规模效应下毛利率持续优化。移动终端:手机头部、穿戴ODM第一、笔电逆势高增,AIoT+近70%、创新业务+119%。关注年底端侧产品弹性。 估值:预计26年归母60亿,对应PE仅17x欢迎联系申万宏源通信团队~(刘菁菁/郝知雨/陈力扬/包轩豪/黄俊儒/赵航/林起贤等)