看懂同花顺的利润高增长:开户人数、券商获客成本与广告收入本文目标:看懂同花顺的利润高增长。
回答:同花顺能不能一直躺着赚大钱?
要回答这个问题,得先看懂它之前是怎么赚到钱的。同花顺的收入主要来自两块:广告及互联网推广和增值电信服务。前者是把流量卖给券商,后者是向用户卖工具和向机构卖数据终端。
过去六年,这两块业务的地位发生了彻底反转,而理解这个反转,是判断能不能一直赚大钱的关键线索。
一、营收贡献的迁移
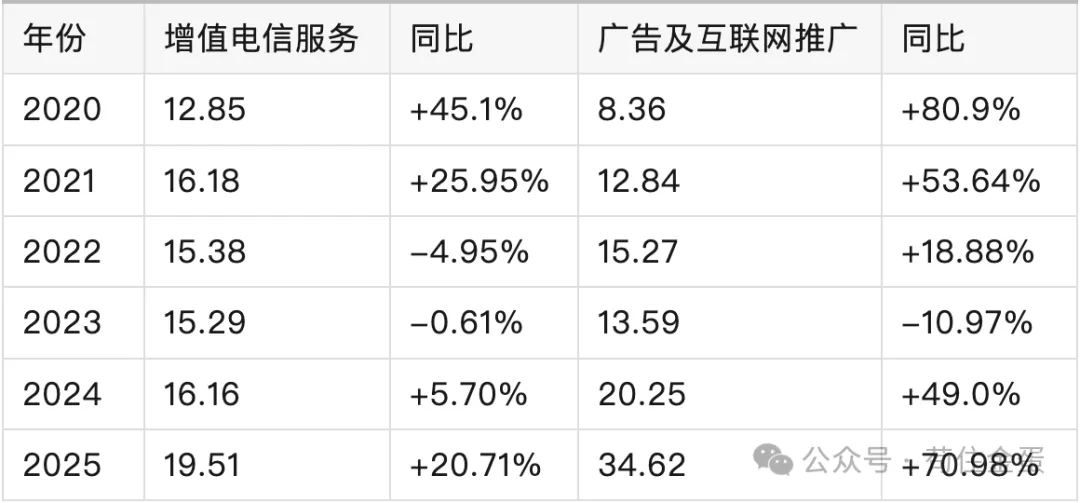
先看一组数据,2020~2025年的营收占比变化。最近六年,增值电信服务从12.85亿涨到19.51亿,累计增幅约52%,年均复合增速不到9%,是一条斜率平缓的慢线。广告及互联网推广从8.36亿涨到34.62亿,累计增幅超过314%,年均复合增速超过30%,是一条剧烈起伏的快线。2020年时,增值电信的收入还是广告的1.54倍;到2025年,广告反过来变成了增值电信的1.77倍。同花顺的收入重心,在过去六年里完成了一次静默但彻底的迁移:从向用户收费转向了向机构卖流量。作为一个圈用户,卖广告流量的企业,广告收入六年涨了314%,到底是圈的用户多了,还是买的用户贵了?下一节拆开看。直觉上,应该开户的人越多,广告收入应该越高。但把数据摆出来,2021年到2025年之间有一个明显的背离。
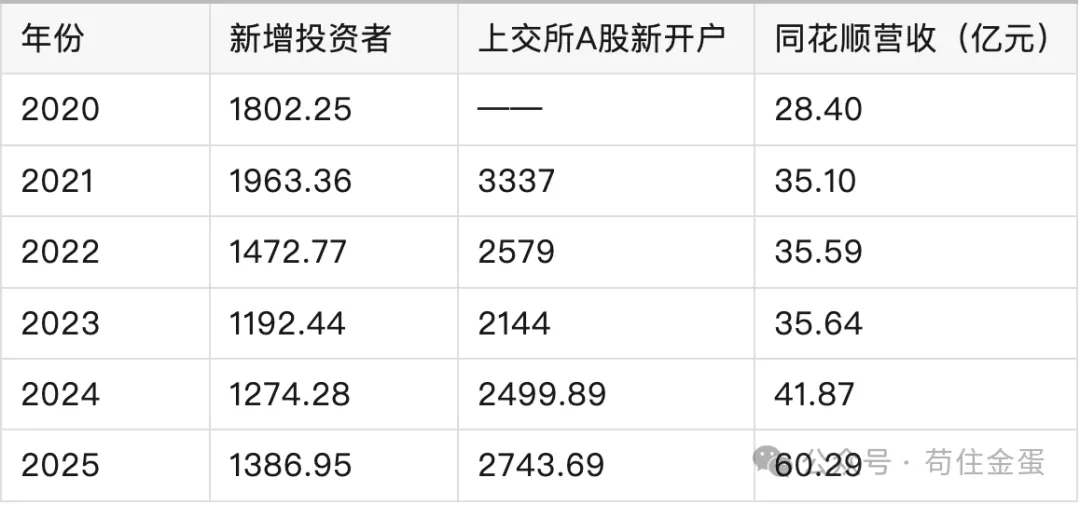
2021年上交所A股新开户3337万户,中国结算新增投资者1963.36万,是近五年的高峰。2025年2743.69万户,中国结算口径1386.95万,两个口径都低于2021年的峰值。但同花顺的营收从2021年的35.10亿元,2024年跳到41.87亿元,2025年拉到60.29亿元,比2021年翻了近一倍。
开户的人没有变多,营收却翻了倍,说明增长跟用户量关系不大,那就只能出在价格上——券商为每一个有效开户愿意支付的钱,变贵了。而券商为什么愿意付更贵的价格,答案在交易活跃度里。A股日均成交额2021年约1.06万亿元,2022年降到9251亿元,2023年进一步滑到8764亿元,同花顺营收在那两年几乎停滞。2024年日均回到1.06万亿元,2025年站上1.70万亿元,2026年内一度冲到2.52万亿元,同花顺的营收和广告收入随之连续跳升。也就是说,交易活跃了,券商愿意投入更多的钱,这就能解释通了。人数少了,广告收入却多了,差额就在价的抬升。想想也是,券商就趴在千千万万的的股民交易上吸血。只要交易量上来,啥都有了。三、营收增长的可持续性
既然都已经摸清楚钱为啥变多了,接下来只需要再问一个问题,这个钱能一直这儿好赚吗?量的这一端,长期看有天花板。截止当前,新增投资者始终没有回到2021年的峰值,存量人口只够维持开户数量温和增长,长期人口基数是硬伤。价的这一端,短期有支撑,长期是脆弱的。券商愿意在2026年的牛市行情支付更高的获客单价,前提是成交活跃、客户进场、后续的两融和财富管理收入可以预期。一旦行情转冷,券商的决策逻辑会立刻切换,券商会为控制成本减少对线上获客的投入。2021到2023年的走势已经演示过这个过程:成交额连降两年,营收几乎原地踏步。同花顺过去五年的营收增长,本质上不是更多人用了同花顺,而是每个想开户的人头变得更值钱了。但价有天花板,广告单引擎的高增长,最陡的一段大概率已经过去了。
 研报速递