
 研报速递
摘要
光电产业正处于"电子"向"光子"切换的历史性拐点。AI算力军备竞赛使数据中心的瓶颈从"算力芯片"外溢至"互连与能耗",光通信(光模块、硅光、CPO、OCS、空芯光纤)成为继GPU之后最关键的算力基础设施环节;光计算(光电混合计算、光互连超节点)与光量子计算则代表中长期的范式革命。从市场量级看,全球光子学整体市场规模2025年约1.05万亿美元、预计2034年达1.87万亿美元,复合增速约6.7%(Fortune Business Insights);而其中的"算力光电"环节增速远超大盘——高盛将全球光模块市场2026—2028年预测大幅上调至约677亿、1314亿、1485亿美元,较此前预测分别上调33%、81%、115%。
政策层面,中国"十五五"规划将光电子器件、光电融合写入国家战略,工信部《信息通信行业发展"十五五"规划》明确打造1.6Tb/s光传输系统、空芯光纤光缆等超大容量全光产品;美国以CHIPS法案和AIM Photonics(累计获逾3.2亿美元联邦资金)扶持本土光子制造,同时酝酿对中国光模块的进口禁令;欧盟通过Photonics21与"地平线欧洲"持续投入光子公私伙伴关系(PPP);日本以NTT的IOWN全光网络引领"光电融合"国家路线。投资层面,短期(2026—2027年)确定性最高的是1.6T光模块及上游光芯片/器件;中期(2028—2030年)看CPO/NPO、OCS全光交换、空芯光纤、薄膜铌酸锂;长期(2030年以后)看光计算、片上光互联(Optical I/O)与光量子计算。本报告系统梳理了各领域已上市公司(A股/港股/美股约30家)与未上市公司(中外约15家)的跟踪图谱,并给出分期限跟踪主线与风险提示。
一、产业全景:光电产业的边界、规模与本轮周期的本质
1.1 产业边界与本报告的研究范围
光电(光子学,Photonics)是研究光子产生、传输、调制、探测与应用的科学与技术体系,下游覆盖光通信、显示、激光加工、光伏、传感与成像、消费电子、医疗、国防等几乎所有现代工业部门。麦肯锡测算,光子学支持的系统产品全球市场规模约1.4万亿美元、2025年接近2万亿美元,其中光子组件市场约1200亿美元、但增速(约10%)显著高于系统侧(约6%),硅光子学、VCSEL、超快激光、非线性光学晶体是增长与盈利前景最优的组件细分。另一家机构口径下,2025年全球光子学市场规模为10495亿美元,其中亚太占64%,中国2026年单国市场预计达2921亿美元(Fortune Business Insights)。
本报告聚焦"信息光电"主线,即以光通信(光模块—光器件—光芯片—光纤光缆)为当下业绩主体,以硅光/CPO/OCS/空芯光纤/薄膜铌酸锂为中期技术升级方向,以光计算与光量子计算为长期范式期权的投资研究框架,同时兼顾激光雷达、红外光电、Micro LED等泛光电高景气细分。这一边界选择的原因在于:本轮光电行情的本质并非传统电信周期,而是AI算力资本开支对"数据搬运"环节的巨额再定价——数据中心内部及之间的互连功耗与带宽,已成为制约大模型训练与推理扩张的首要物理约束。
1.2 本轮周期的驱动力:从"算力芯片"到"算力互联"
本轮光电产业景气的直接驱动是全球云厂商与AI芯片厂的资本开支超级周期。中际旭创2026年中报援引数据:大语言模型日均token消耗量已从2023年底的3万亿增长30倍至2025年的100万亿、预计2030年再增长80倍;2026年第二季度微软、亚马逊、Meta、谷歌合计资本开支达1649亿美元、同比+86%;灼识咨询预测2026—2030年全球累计AI资本开支将达4.7万亿美元。台积电在SEMICON Taiwan 2026上指出,AI运算能力约每两年增长3倍,但I/O效能同期仅增长约1.4倍,"I/O墙"持续扩大,迫使光学从数据中心网络不断向靠近计算芯片的位置迁移。
需求的乘数效应体现在"单GPU配套光模块数量"的持续增加:交银国际以Blackwell Ultra NVL72为基准测算1个GPU对应约6.1个收发模组;英伟达Rubin平台升级使单GPU配套1.6T模块用量从3个增至4.34个、增幅45%。这解释了为何光模块市场增速(2025年以太网口径同比+82%)持续跑赢AI加速卡出货增速,也构成"光电优于电子"这一产业判断的微观基础。
1.3 市场规模总览:从百亿美元级光模块到万亿美元级光子经济
综合各权威机构口径,光电产业各层级的市场规模与增速呈现清晰的"金字塔"结构:整体光子学市场万亿美元级、中个位数增长;光通信市场数百亿美元级、20%—35%增长;AI算力直接相关的光互连环节则处于50%以上的爆发式增长通道。

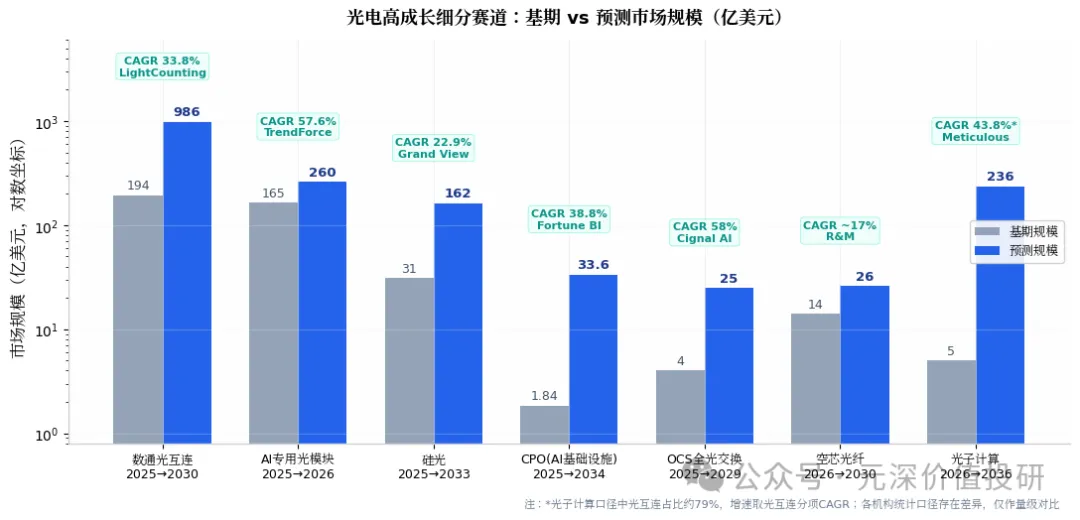
层级 | 代表口径 | 基期规模 | 预测规模 | 增速 | 来源 |
|---|---|---|---|---|---|
整体光子学 | 全球光子学市场 | 10495亿美元(2025) | 18701亿美元(2034) | CAGR 6.7% | Fortune BI |
光通信(数通) | 数通光互连市场 | 194亿美元(2025) | 986亿美元(2030) | CAGR 33.8% | LightCounting |
光通信(AI专用) | AI专用光收发模块 | 165亿美元(2025) | 260亿美元(2026) | 年增超57% | TrendForce |
光模块(总) | 全球光模块(高盛口径) | 约230亿美元(2025) | 1485亿美元(2028) | 三年逾6倍 | 人民日报 |
硅光 | 全球硅光市场 | 31亿美元(2025) | 162亿美元(2033) | CAGR 22.9% | Grand View Research |
CPO | AI基础设施CPO | 1.84亿美元(2025) | 33.6亿美元(2034) | CAGR 38.8% | Fortune BI |
OCS | 全光交换 | 约4亿美元(2025) | 超25亿美元(2029) | CAGR约58% | 国信证券/Cignal AI |
空芯光纤 | 全球空芯光纤 | 约14亿美元(2026) | 约26亿美元(2030) | 高个位数—双位数 | Research and Markets |
光计算(含光互连) | 光子计算市场 | — | 236亿美元(2036) | 光互连分项CAGR 43.8% | Meticulous Research |
中国Scale-up光互连 | 中国市场 | 57亿元(2025) | 1805亿元(2030) | CAGR 99.6% | 弗若斯特沙利文 |
需要提示的是,各机构统计口径差异较大(如高盛1485亿美元口径明显宽于LightCounting以太网口径),表中数据仅作量级与方向参考。但所有口径共同指向同一结论:光互连是AI硬件中增速最快、且中国企业全球份额最高的环节之一——2025年中际旭创以23.1%的市占率居全球数通光模块第一,中国厂商整体占据全球光模块封装制造环节65%以上份额。
二、政策篇:主要国家光电产业战略与支持力度对比
光电已被主要科技大国共同认定为"后摩尔时代"的战略性技术。各国政策路径差异显著:中国以国家规划+产业集群+国产替代为主线,美国以国防牵引+制造回流+对华遏制为主线,欧盟以"战略自主"框架下的产学研协同为主线,日本以企业主导的IOWN全光网络路线图为特色。政策既是需求放大器,也是地缘风险的来源。
2.1 中国:从"十四五"光子专项到"十五五"光电融合国家战略
中国国家层面的光电政策在2025—2026年出现明显升级。"十五五"规划明确提出"提升高端芯片、光电子器件、基础软件和工业软件等产业水平",并在集成电路领域要求"推进存算一体、三维集成、光电融合等技术突破应用";与之配套,新修订的《集成电路布图设计保护条例》首次将"集成光子、量子等功能的集成电路布图设计"纳入保护范围。2026年9月,工信部印发《信息通信行业发展"十五五"规划》,提出重点打造1.6Tb/s光传输系统、200G-PON光接入系统、空芯光纤光缆等超大容量全光承载产品,加快100G及以上高速星间、星地光通信设备研发,并明确到2030年我国智能算力规模将达到9800 EFLOPS。量子科技(含光量子)则与具身智能、可控核聚变并列为"十五五"未来产业核心主攻方向,"十五五"规划纲要明确提出"研制可容错的通用量子计算机"和"可扩展的专用量子计算机"。
地方层面,武汉东湖高新区("中国光谷")印发《关于支持建设世界级光电子信息先进制造业集群的实施方案》(武新管〔2025〕5号),对新获批国家级制造业创新中心按项目支出20%给予支持、单个项目最高1亿元。上海依托交大系科研力量建设国内首条光子芯片中试线(投资6.5亿元、2025年全线贯通),北京则以千亿级国资基金密集投资光量子企业;国家创业投资引导基金长三角基金2026年4月完成对图灵量子的直投交割,是该国家级基金在量子领域的首个直投项目。据行业统计,中国"十四五"光子专项累计投入超200亿元。
2.2 美国:CHIPS法案+国防牵引+对华遏制的"双刃剑"
美国光电政策呈现"扶持本土"与"遏制对手"并行的鲜明特征。扶持侧:《芯片与科学法案》(CHIPS and Science Act)授权数十亿美元资金推进半导体及光子研发制造;AIM Photonics(美国光子集成制造研究所)作为国防部设立的九大制造创新机构之一,获得空军研究实验室(AFRL)牵头的七年期合作协定、总支持超3.21亿美元(其中AFRL代表国防部出资1.65亿美元),纽约州过去十年对AIM Photonics投入超2.5亿美元,建成了全球首个开放获取的完整硅光制造生态。NIST与AIM Photonics合作开发110GHz高速光子芯片设计工具,DARPA的LUMOS项目则聚焦激光器与硅光芯片的直接集成(激光与红外、Granted AI)。产业资本层面,英伟达2026年初向Lumentum和Coherent各投资20亿美元绑定上游产能,Marvell先后以约32.5亿美元收购Celestial AI、以约1150亿美元全股票收购Lumentum,美国光电产业正经历以AI算力为核心的史诗级整合。
遏制侧:2026年8月,美国联邦通信委员会(FCC)被曝正在制定措施禁止进口中国新型光收发模块,理由为所谓"国家安全";截至2026年4月,中国输美光模块需加征7.5%关税,美《芯片与科学法案》同时对华高端光芯片、DSP实施出口管制,并上调光模块元器件进口关税至12.5%。这一政策博弈是中国光电企业面临的最大外部不确定性,也是本报告风险章节的重点。
2.3 欧盟:Photonics21框架下的"战略自主"路线
欧盟自FP7(2007年)起将光子学列为六大关键使能技术(KET)之一,"地平线2020"期间通过Photonics21管理的公私伙伴关系(PPP)由欧委会拨款约7亿欧元、撬动产业界投资至少28亿欧元;"地平线欧洲"(预算955亿欧元)延续光子伙伴关系,Photonics21于2023年发布《新视野:通过光子学确保欧洲的战略自主》多年度战略研究与创新议程(SRIA 2023—2030),将共封装光学器件、先进材料与硅光子集成、超低功耗相干收发器、大规模光子集成电路列为数字基础设施领域的核心研究方向。
成员国层面,荷兰通过国家增长基金向PhotonDelta集成光子生态投入11亿欧元;德国自2002年起实施"光学技术—德国制造"研究框架计划;西班牙发布PERTE Chip项目支持集成光子学与量子芯片;英国《国家半导体战略》(2023)将光子集成列为重点方向,《2035年英国光子学愿景》预计届时英国光电产业规模将达500亿英镑。欧盟路线的特点是重研发、重生态、轻产能,其在全球光子市场中的角色更多是技术标准与高端装备(ASML、ams-OSRAM、TRUMPF等)输出方。
2.4 日本、韩国及其他经济体
日本的特色是企业主导的国家路线图。NTT主导的IOWN(Innovative Optical and Wireless Network)倡议2023年即推出1.0商用服务,2026年进入2.0阶段并商业化第二代光子—电子融合设备(PEC-2),实现板间光通信落地;其路线图明确2028年启动芯片间光互联、2032年实现芯片内光连接,2027—2028年还将启动量子节点与IOWN光网络的融合试验。IOWN全球论坛已与ITU、OCP、ETSI建立合作,推动光子技术从专利方案向行业标准演进。日本政府同时通过对Rapidus的巨额注资(2026年2月信息技术振兴机构投资6.6亿美元)强化下一代半导体制造基础(Research Nester)。
韩国的主力是三星电子:2026年3月三星正式宣布进军光通信市场,路线图显示2027年实现基于TC(热压)键合的光引擎、2028年过渡至混合键合、2029年提供"交钥匙"CPO代工总包服务,直接对标台积电COUPE平台。中国台湾则以台积电COUPE硅光整合平台(2026年量产、2028年PIC产能扩至每月2.5万片晶圆)和中华电信与NTT合作的首条跨台日全光子网络为抓手,卡位光电融合代工生态。
2.5 主要国家政策力度对比总表
国家/地区 | 核心政策/计划 | 资金规模(已披露) | 重点方向 | 政策风格 |
|---|---|---|---|---|
中国 | "十五五"规划(光电子器件、光电融合);工信部信息通信"十五五"规划;地方集群政策 | "十四五"光子专项超200亿元;光谷单项奖励最高1亿元 | 1.6T光传输、空芯光纤、星间光通信、光量子 | 规划牵引+国产替代+产业集群 |
美国 | CHIPS法案;AIM Photonics;DARPA LUMOS;FCC对华禁令(拟) | AIM Photonics超3.21亿美元+纽约州2.5亿美元 | 硅光制造生态、国防光子、量子网络;对华遏制 | 国防牵引+制造回流+出口管制 |
欧盟 | Photonics21 PPP;地平线欧洲;SRIA 2023—2030 | 地平线2020光子PPP约7亿欧元公共资金、撬动产业28亿欧元 | CPO、硅光异质集成、量子通信、核心光子技术主权 | 战略自主+产学研协同 |
德国 | "光学技术—德国制造";DFG优先资助项目 | 长期框架性资助 | 光子集成、超快信号处理 | 制造业导向 |
荷兰 | 国家增长基金→PhotonDelta | 11亿欧元 | 集成光子产业生态 | 生态培育 |
英国 | 国家半导体战略;2035光子学愿景 | — | 光子集成、量子;2035年产业目标500亿英镑 | 愿景牵引 |
日本 | IOWN倡议;Rapidus注资 | Rapidus单笔6.6亿美元等 | 全光网络、光电融合器件、2028芯片间/2032芯片内光互联 | 企业主导路线图 |
韩国 | 三星光通信路线图(企业层面) | — | CPO代工(2029年交钥匙服务) | 财阀主导追赶 |
中国台湾 | 台积电COUPE平台 | 2028年PIC月产能2.5万片 | 硅光代工、光电先进封装 | 代工生态卡位 |
综合判断:中国的政策组合拳(国家规划+专项基金+地方集群+超大内需市场)在需求创造与产业组织上力度最大、连续性最强;美国的政策"扶持"与"遏制"并存,其扶持资金绝对值并不大,但依托英伟达、博通、Marvell等产业巨头的数千亿美元级资本开支与并购整合,市场化驱动力全球最强;欧盟与日本长于基础研究与标准,产业化速度相对滞后。对投资者而言,政策的中美博弈属性意味着供应链布局(东南亚产能)与技术自主性(高端光芯片国产化)是评估中国公司时不可回避的两个政策变量。
三、趋势研判:短期、中期、长期的技术演进与市场节奏
光电产业的投资时钟由"速率代际(800G→1.6T→3.2T)"与"架构代际(可插拔→LPO/NPO→CPO→片上光互联→光计算)"两条曲线叠加而成。短期业绩由速率代际决定,中期格局由架构代际重塑,长期空间由光计算与光量子打开。
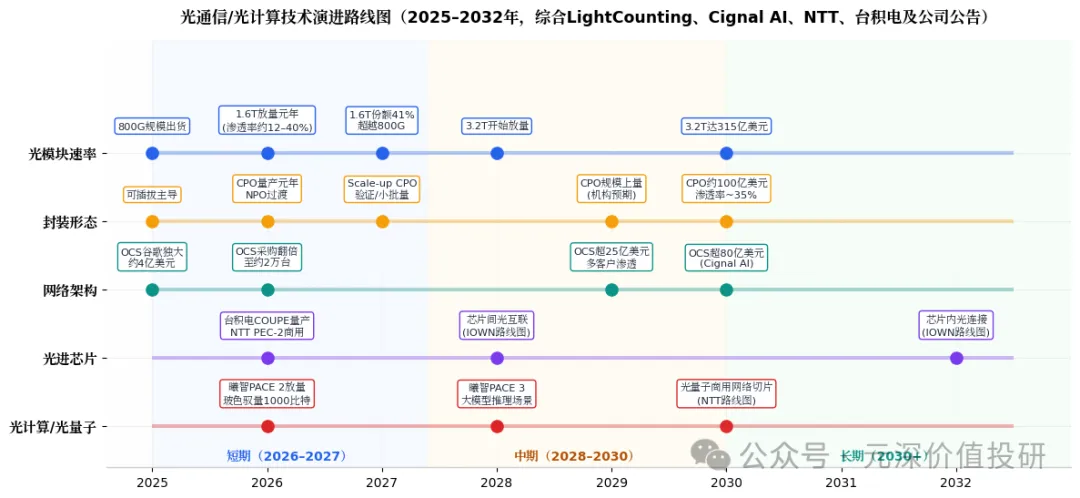
3.1 短期(2026—2027年):1.6T放量的确定性红利期
短期的核心矛盾是"供不应求"。LightCounting数据显示,以太网光模块市场2024年增长93%、2025年增长82%、2026年预计增长65%—73%;2026年800G出货预计再翻倍以上,1.6T出货从2025年小基数增至数千万端口、芯片组销售额超20亿美元。LightCounting预测2026年全球1.6T总需求约2500万只、有效产能仅约1500万只,供需缺口高达40%;上游200G EML光芯片与磷化铟衬底供需缺口分别超过30%和70%,产能已被预订至2028年。高盛预计800G及以上光模块2026—2028年出货量分别达7822万、1.44亿、1.71亿只。
短期格局的另一个关键词是"硅光渗透"与"LPO/NPO过渡"。高盛预计2026—2028年800G光模块硅光渗透率约60%、1.6T约80%、3.2T约80%;硅光占全球光模块出货比例将从2026年的10%升至2028年的18%。台积电判断硅光子已成市场主流形态、2027年市占率有望突破50%。在CPO良率瓶颈(单颗芯片集成32个光引擎时综合系统良率一度仅约19%)尚未解决的窗口期,保留可维护性的NPO成为"中间道路":英伟达Rubin Ultra NVL576设计中NPO光引擎用量近乎翻倍,华为昇腾960超节点导入自研Hi-ONE硅光引擎(单模块带宽8Tb/s),阿里云已点亮全球首款3.2T NPO模块。
3.2 中期(2028—2030年):CPO、OCS与空芯光纤重构网络架构
中期的主线是"光进铜退"从机柜间走向芯片旁。CPO方面,机构对放量节奏存在分歧:英伟达已宣布2026年规模部署CPO(Quantum-X、Spectrum-X Photonics交换机),台积电COUPE 2026年量产、目标2030年前实现4Tbps带宽;但SemiAnalysis与摩根士丹利判断CPO大规模商业化将推迟至2028—2029年,2026—2028年是可插拔、NPO与铜互连并存的过渡期。市场共识区间是:CPO在AI数据中心光模块中的渗透率2026年约0.5%—1%、2030年升至约35%,对应市场规模约100亿美元(LightCounting);花旗预计CPO核心组件(FAU/连接器、外置激光源ELSFP、光纤互连模块、光纤托盘)市场2028年超255亿美元(。高盛与LightCounting均强调CPO与可插拔是"按场景分工共存"而非替代关系——未来2—3年可插拔仍是主力,能够同时覆盖两条路线的厂商抗风险能力更强。
OCS全光交换与空芯光纤是中期网络侧的两条独立增量曲线。OCS通过MEMS微镜实现光路直连,单台功耗仅约100瓦、较传统电交换机降低约95%,谷歌Apollo架构已实现网络吞吐量提升30%、功耗降40%;2025年OCS市场约4亿美元(谷歌主导),Cignal AI预计2029年超25亿美元、2030年超80亿美元,Lumentum的OCS订单积压已突破4亿美元。空芯光纤方面,2025年为商用元年,中国三大电信运营商均已完成首条商用线路部署,长飞光纤累计交付超1万芯公里、创0.04dB/km最低衰减纪录,亨通光电斩获全球首个空芯光纤CSP商用订单;空芯光纤可将传输时延降低约31%—47%,是分布式AI训练与高频交易场景的关键基础设施。此外,3.2T光模块预计2028年放量(2028年21亿美元→2030年315亿美元),单波400G将推动薄膜铌酸锂(TFLN)调制器进入主流供应链,谷歌已下达约1200万只3.2T NPO模块订单、部分采用"硅光+TFLN"异质集成方案(LightCounting、Purechip)。
3.3 长期(2030年以后):光计算、片上光互联与光量子的范式革命
长期看,光子对电子的替代将从"传输"深入"计算"本身。
第一级是片上/封装内光互联(Optical I/O):NTT路线图给出2028年芯片间、2032年芯片内光连接的时间表;Ayar Labs的8Tbps光I/O chiplet已实现在真实AI机架中运行、2026年融资6.5亿美元(累计超10亿美元、估值传闻超50亿美元),Lightmatter的Passage M1000光子中介层提供114Tbps带宽、计划2027年小批量出货、2028年底量产就绪(wedoany、New Market Pitch)。Meticulous Research预计光子计算市场2036年达236亿美元,其中光互连占79.2%、光I/O chiplet增速最快(CAGR 43.8%)(Meticulous Research)。
第二级是光计算(光子矩阵计算):曦智科技已实现光电混合计算芯片PACE 2的规模商用(全球光计算芯片累计出货量连续两年第一、2025年全球份额约15%),PACE 3(256×256)瞄准大模型推理并已流片;其光跃超节点方案训练DeepSeek V3 671B时传输延迟较电交换降低90%以上。弗若斯特沙利文测算中国Scale-up光互连市场将从2025年的57亿元增至2030年的1805亿元(CAGR 99.6%),中国光计算产品市场同期从6370万元增至14.6亿元——光计算基数虽小,但代表着算力范式切换的期权价值。
第三级是光量子计算:室温运行、天然兼容光通信产业链的特性使其成为量子计算多条路线中产业化最务实的方向;2026年一季度中国量子赛道融资32.04亿元(超2025年全年),其中光量子以累计26.1亿元居各技术路线首位,图灵量子(估值超70亿元)、玻色量子(10亿元B轮)等头部企业均已启动IPO辅导;长期看全球量子计算产业规模有望从2024年的50亿美元增至2035年的8000亿美元(光子盒研究院预测)。通用光量子计算的工程化规模应用预计仍需5—10年,属于典型的长期期权型资产。
四、值得跟踪的细分领域全景
综合增速、确定性、竞争格局与中国企业卡位,本报告将光电细分赛道分为四个梯队:第一梯队(短期业绩兑现)——高速光模块与上游光芯片/器件;第二梯队(中期架构红利)——CPO/NPO配套、OCS、空芯光纤、薄膜铌酸锂;第三梯队(高景气泛光电)——激光雷达、Micro LED光互连、红外光电;第四梯队(长期范式期权)——光计算、光量子。
4.1 高速光模块及上游:当下业绩的主战场
光模块环节2026年前三季度呈现"整体景气、内部分化"格局:中际旭创前三季营收695.47亿元(+178.13%)、归母净利222.38亿元(+211.81%),其中Q3单季营收277.69亿元(+171.83%)、净利85.87亿元(+173.74%),扣非口径增速超过收入端,但汇兑损失与股权投资公允价值变动合计拖累单季归母净利约6.9亿元;新易盛前三季营收318.50亿元(+92.97%)、归母净利113.72亿元(+79.74%),但Q3单季净利38.43亿元、环比回落约19%,主因DSP等核心物料供应紧张及泰国工厂发货延期,存货较年初增长140.7%至174.13亿元;天孚通信前三季营收47.51亿元(+21.25%)、归母净利20.83亿元(+42.18%),Q3毛利率高达65.05%,仍是产业链盈利质量标杆。上游光芯片弹性更大:源杰科技前三季营收16.09亿元(+319.83%)、归母净利10.24亿元(+866.88%),毛利率跃升至约81.7%,经营现金流同比+1189%;仕佳光子前三季营收27.22亿元(+74.46%)、净利5.86亿元(+95.43%),并投资12.65亿元建设6英寸InP产线卡位光计算芯片制造。
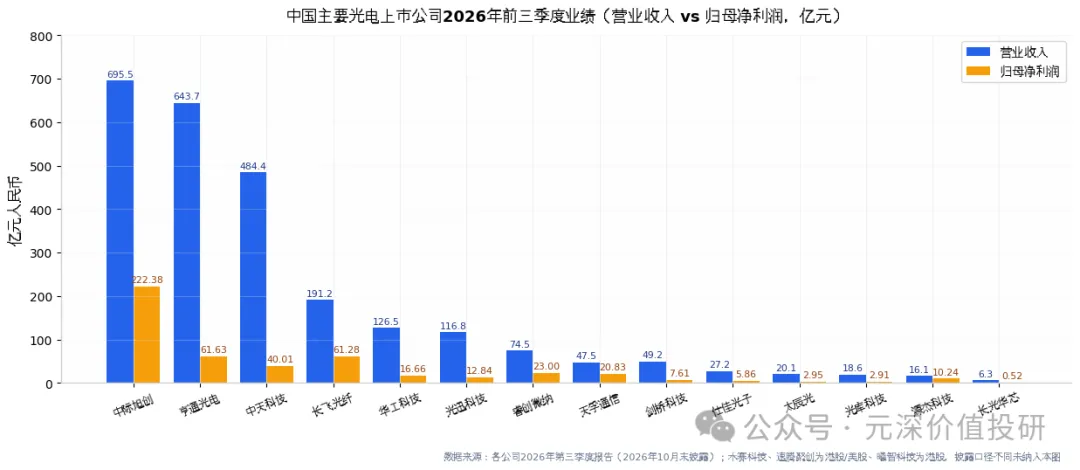
需要高度关注的是,板块在2026年三季报披露后出现剧烈分化与回撤:天孚通信财报次日盘中触及20%跌停(市场认为Q3业绩略低于此前9亿元以上的乐观预期),德科立Q3单季归母净利转亏3173万元(同比-364.1%)、公告当日下跌13.2%,太辰光披露三季报当日下跌14.63%,中际旭创A股于11月6日单日下跌9.19%至448元、H股自980港元发行价已累计回落约28%。市场交易重心已从当期业绩转向2027—2028年增速预期与物料供应确定性:能够持续跟上代际切换(1.6T→3.2T)、锁定DSP/EML等核心物料供应、并绑定大客户下一代需求的公司才能穿越周期;"量增价减"的制造业规律下,800G及以下中低端产能的毛利率压力将长期存在。
4.2 CPO/NPO配套、OCS与薄膜铌酸锂:架构迁移的价值再分配
架构迁移将把价值量从"模块整机组装"向上游高壁垒环节再分配:FAU光纤阵列、外置激光源(CW/ELS)、微光连接器、MEMS微镜、TFLN调制器、光学测试设备等。FAU/连接器是CPO组件中增速最快的细分之一,花旗预计2027年同比增速超3400%。OCS产业链中,光库科技为谷歌OCS整机核心代工方(份额超70%、单台价值量约3万美元),赛微电子为谷歌OCS MEMS振镜独家代工(单台贡献约6000美元、毛利率约90%)。
薄膜铌酸锂是3.2T时代确定性最高的材料级机会:TFLN调制带宽可超110GHz、半波电压≤1V,被视为下一代高速调制主流路线;2026年全球TFLN调制器市场规模预计82—110亿元人民币,仅3.2T模块带动的TFLN调制器空间2031年有望接近30亿元;光库科技为国内唯一全流程IDM量产企业(全球唯三),其96/130GBaud相干驱动调制器已向全球头部客户批量出货;上游天通股份为国内唯一量产6/8英寸铌酸锂晶圆企业(全球市占20%—25%)。
4.3 激光雷达、Micro LED与红外:泛光电的高景气分支
激光雷达正从"车载ADAS"单一叙事升级为"车载+机器人"双轮驱动。禾赛科技2026年上半年营收15.41亿元(+25.1%)、净利8890万元(+234.9%)、出货110万台(+100.8%),连续四个季度GAAP盈利,并获奔驰L3定点与追觅1000万颗机器人雷达独供大单;速腾聚创上半年销量71.92万台(+169.6%),其中机器人领域28.26万台(+510.4%)、割草机器人份额约70%,机器人业务收入占比已近半;公司Q3单季总销量进一步升至59.56万台(+220.9%)创单季新高,前三季累计131.48万台已超2025年全年。L3准入政策(工信部2025年12月首批准入)使激光雷达从"可选"变"必选",单车搭载量有望从1颗升至3—6颗;摩根士丹利预测2050年全球机器人激光雷达需求较2025年增长近300倍。
Micro LED呈现"显示+光互连"双赛道属性:Omdia预计Micro LED显示器收入2026年同比增长100%至1.054亿美元;更具想象力的是Micro LED CPO光互连方案——单位传输能耗可降至铜缆的5%,三安光电联合清华大学、中国移动研制的Micro LED光源器件3dB调制带宽超7GHz、已进入国际头部算力客户验证,TrendForce预计Micro LED CPO光收发模块产值2030年达8.48亿美元。红外光电领域,睿创微纳(2026H1营收43.97亿元)与高德红外(42.16亿元)双雄并立,中国厂商已占全球民用红外热像仪出货约六成;服务于量子与半导体的精密激光器厂商频准激光2026年登陆科创板(营收三年复合增速68.2%),代表"光电+量子"卖水人逻辑。
4.4 光计算与光量子:长期期权的定价起点
光计算领域已形成"设计—制造"双星格局:曦智科技(2026年4月港交所上市,"全球AI硅光芯片第一股",开盘暴涨380%)以"光互连造血+光计算造梦"双轮驱动,2025年中国独立Scale-up光互连市场份额88.3%,2026年上半年光计算业务收入1908万元(+313%);仕佳光子则以IDM平台承接光计算芯片制造、已为上海交大LightGen原型机提供核心器件。光量子领域,图灵量子(56光子相干操纵、订单破亿)、玻色量子(千比特专用机"驭量·山海1000")双龙头均进入上市辅导期,科创板拟增设量子二级行业分类,资本化通道全面打开。
五、已上市公司标的图谱
以下按细分赛道梳理重点上市公司。仅供研究跟踪,不构成投资建议。
5.1 光模块/光互连整机
公司 | 代码 | 核心定位 | 2026年最新业绩 | 跟踪要点 |
|---|---|---|---|---|
中际旭创 | 300308.SZ(2026年7月增发H股) | 全球数通光模块龙头(2025年份额23.1%),谷歌OCS整机代工方 | 前三季营收695.47亿元(+178.13%)、归母净利222.38亿元(+211.81%);Q3单季营收277.69亿元(+171.83%)、净利85.87亿元(+173.74%),汇兑损失及公允价值变动拖累单季约6.9亿元 | 1.6T先发量产、2027年订单覆盖较好;券商预测2026—2028年净利约335—340/639—737/880—1132亿元;泰国月产能50万只覆盖北美订单;11月6日A股跌9.19%至448元,H股较980港元发行价回落约28% |
新易盛 | 300502.SZ | 第二梯队龙头,LPO差异化路线 | 前三季营收318.50亿元(+92.97%)、归母净利113.72亿元(+79.74%);Q3单季营收109.40亿元(+80.30%)、净利38.43亿元(+61.15%)、环比-19% | Q3环比回落主因DSP等物料紧张及泰国工厂发货延期;存货174.13亿元(较年初+140.7%)、经营现金流同比-68.42%为主要观察点;公司称已对Q4及2027年订单交付做好充分备货;NPO已见2027年明确订单指引 |
天孚通信 | 300394.SZ | 光器件/光引擎精密制造平台 | 前三季营收47.51亿元(+21.25%)、归母净利20.83亿元(+42.18%);Q3单季营收19.23亿元(+31.5%)、净利8.79亿元(+55.3%),Q3毛利率65.05% | CPO产品预计2027年起逐步提量;无源业务订单饱满、海内外扩产推进中;财报次日盘中触及跌停(业绩略低于乐观预期);正推进H股上市 |
光迅科技 | 002281.SZ | 央企光器件垂直整合龙头(全球光器件第五) | 前三季营收116.83亿元(+36.94%)、归母净利12.84亿元(+78.65%);Q3单季营收50.73亿元(+54.27%)、净利7.02亿元(+102.62%) | 覆盖400G—1.6T并布局LRO/LPO与OCS;TFLN调制器2026年3月完成中试、通过华为/谷歌认证;应收账款同比+58.84%需跟踪 |
华工科技 | 000988.SZ | 国内唯一覆盖InP/GaAs/SiP三大光电子平台 | 前三季营收126.54亿元(+14.64%)、归母净利16.66亿元(+26.09%)、扣非11.84亿元(+7.19%);Q3单季营收48.32亿元(+41.75%) | 全球首发6.4T NPO、12.8T XPO;前三季经营现金流-12.88亿元、应收账款体量较大为风险点 |
剑桥科技 | 603083.SH | 高速光模块+宽带接入 | 前三季营收49.21亿元(+46.46%)、归母净利7.61亿元(+193.35%);Q3单季营收22.16亿元(+67.26%)、净利4.33亿元(+212.81%) | 已推出3.2T至12.8T NPO产品并送样;前三季经营现金流为负(原材料采购增加) |
德科立 | 688205.SH | 光收发模块+光放大器+子系统 | 前三季归母净利6652.88万元(+65.88%);Q3单季净利-3172.69万元(同比-364.1%)、单季转亏,公告当日下跌13.2% | 拟投12亿元建设AI算力及数据中心光连接高端产品产业化项目;320×320高通道OCS模组已送样谷歌;单季转亏揭示二线厂商经营波动风险 |
联特科技 | 301205.SZ | 中小体量模块厂 | 2026H1阶段性增收不增利 | 1.6T研发中、布局TFLN |
Coherent | COHR(NYSE) | 全球激光器/光器件巨头(1.6T核心供应商) | FY2027 Q1(截至2026年9月季)营收23.70亿美元(同比约+50%)、剔除特殊项净利3.85亿美元;数据中心与通信占收入82% | PhotonLink平台落地超20家客户、纳入一份200亿美元/5年AI数据中心协议;6英寸InP产能同比翻倍;财报后股价单日跌约13%(预期重置);Marvell收购Lumentum后成为独立激光器巨头 |
Fabrinet | FN(NYSE) | 光通信精密制造外包(泰国) | FY2027 Q1(截至2026年9月25日)营收14.7亿美元、Non-GAAP EPS 4.34美元,双双超预期,财报后股价大涨 | CPO/OCS代工卡位+参股Raytec布局晶圆级封装;毛利率偏低、重资本开支为长期约束 |
Marvell | MRVL(NASDAQ) | DSP/交换芯片+光电整合者 | 32.5亿美元收购Celestial AI(光子Fabric);2026年11月2日宣布约1150亿美元全股票收购Lumentum,预计年协同效益超10亿美元、交割后首年增厚Non-GAAP EPS | "芯片+光"垂直整合的标杆交易,重塑行业格局;CEO称之为"一代人一遇"的AI光互连架构迁移机会 |
Ciena | CIEN(NYSE) | 电信光网络设备 | 收购Nubis Communications(紧凑光引擎) | 联合HyperLight完成3.2T(448G/lane)链路验证 |
5.2 光芯片、光器件与材料
公司 | 代码 | 核心定位 | 2026年最新业绩 | 跟踪要点 |
|---|---|---|---|---|
源杰科技 | 688498.SH | 激光器芯片IDM(CW全球第二、国内份额超60%) | 前三季营收16.09亿元(+319.83%)、归母净利10.24亿元(+866.88%);Q3单季营收6.84亿元(+283.55%)、净利4.17亿元(+598.96%);毛利率约81.7% | 70/100mW CW批量出货、100G EML起量、200G EML验证中;高功率CW是CPO外置光源核心;资本开支进入高强度阶段(前三季购建长期资产超10亿元)、合同负债增至1.46亿元显示订单能见度高 |
仕佳光子 | 688313.SH | AWG芯片+CPO用FAU+InP产线 | 前三季营收27.22亿元(+74.46%)、归母净利5.86亿元(+95.43%);Q3单季营收12.27亿元(+116.06%)、净利2.71亿元(+226.19%) | 拟投12.65亿元建6英寸InP产线,卡位光计算芯片制造;1.6T WG芯片小批量出货、400mW CW小批量交付、CPO用高通道FAU小批量出货;经营现金流为负需跟踪 |
长光华芯 | 688048.SH | 高功率激光芯片+光通信芯片 | 前三季营收6.33亿元(+86.4%)、归母净利5208万元(+148.7%)、扣非净利280万元实现扭亏;Q3单季营收2.42亿元(+92.9%) | 从工业激光跨界数通,光通信业务为增长主引擎;扣非口径刚扭亏,盈利兑现仍处早期 |
光库科技 | 300620.SZ | TFLN调制器全球唯三+谷歌OCS核心代工+FAU | 前三季营收18.61亿元(+86.41%)、归母净利2.91亿元(+152.1%);Q3单季营收8.29亿元(+106.45%)、净利1.42亿元(+124.3%) | TFLN CDM芯片批量出货;OCS份额超70%;博通CPO交换机FAU主供;前三季经营现金流为负(提前备货核心物料) |
太辰光 | 300570.SZ | MPO/MT高密度连接器 | 前三季营收20.08亿元(+65.37%)、归母净利2.95亿元(+13.34%);Q3单季营收10.07亿元(+161.06%)、净利1.19亿元(+36.54%) | AI机房布线密度提升受益;汇兑损失与原材料涨价拖累净利增速低于营收;三季报披露当日股价下跌14.63% |
腾景科技 | 688195.SH | 精密光学元件 | — | OCS准直器/透镜、MLA微透镜阵列已量产 |
赛微电子 | 300456.SZ | MEMS代工 | — | 谷歌OCS MEMS振镜独家代工、单台价值约6000美元、毛利率约90% |
天通股份 | 600330.SH | 铌酸锂/蓝宝石晶体材料 | — | 国内唯一6/8英寸铌酸锂晶圆量产、全球市占20%—25%;TFLN上游核心 |
福晶科技 | 002222.SZ | 非线性光学晶体 | — | LNOI衬底原料高纯铌酸锂晶体,毛利率长期50%以上 |
三安光电 | 600703.SH | 化合物半导体IDM | — | Micro LED光互连光源(带宽超7GHz)进入国际头部算力客户验证;Micro LED CPO产值2030年预计8.48亿美元 |
Lumentum | LITE(NASDAQ) | 激光器+OCS系统 | FY2027 Q1营收12.6亿美元、略高于预期;OCS订单积压超4亿美元;将被Marvell以约1150亿美元全股票收购(2026年11月2日宣布) | 交易落地前的套利与整合进展;独立经营期内OCS放量节奏 |
康宁 | GLW(NYSE) | 光纤光缆+空芯光纤 | 2026年Q3营收51亿美元(+19%);光通信分部收入24亿美元(+44%)、分部净利5.32亿美元(+80%)、Gen AI产品销售+100% | 为微软Azure空芯光纤专厂生产;年化营收运行率达203亿美元,2030年目标400亿美元;与Zayo/Verizon/AT&T签长期协议 |
Tower Semi | TSEM(NASDAQ) | 硅光代工 | 2026年Q3营收5.26亿美元(同比+33%—36%)、净利1.2亿美元;硅光单季收入约2.4亿美元,Q4年化运行率预计超11亿美元 | 硅光产能2027年Q3扩至Q3'26的3倍、对应年化28—29亿美元;与10+头部客户进行NPO原型合作;客户需求承诺锁定至2029年 |
5.3 光纤光缆、激光雷达与其他泛光电
公司 | 代码 | 核心定位 | 2026年最新业绩 | 跟踪要点 |
|---|---|---|---|---|
长飞光纤 | 601869.SH/06869.HK | 光纤光缆龙头+空芯光纤全球引领者 | 前三季营收191.24亿元(+86.12%)、归母净利61.28亿元(+1204.63%);Q3单季营收93.16亿元(+139.42%)、净利32.03亿元(+1741.52%)、Q3毛利率约57% | 空芯光纤累计交付超1万芯公里、13+商用及试点项目;光纤涨价+高端结构升级双轮驱动;CRU预测2025—2030年全球数据中心光纤需求年均增速20.74% |
亨通光电 | 600487.SH | 光纤光缆+海缆 | 前三季营收643.67亿元(+29.72%)、归母净利61.63亿元(+159.42%);Q3单季营收223.41亿元(+27.14%)、净利30.44亿元(+299.1%) | 全球首个空芯光纤CSP商用订单;能源互联在手订单超240亿元;拟定增募资66.36亿元投向新一代光纤、CPO先进封装、AI先进光互联 |
中天科技 | 600522.SH | 光纤光缆+电力海缆 | 前三季营收484.4亿元(+27.56%)、归母净利40.01亿元(+71.1%);Q3单季净利16.14亿元(+109.38%);增长主因光纤光缆价格上涨 | 与华为合作实现O波段空芯光纤数据中心规模化应用;能源互联在手订单约362亿元(海洋系列约125亿元);券商一致预测2026年净利约61—65亿元、动态PE约14倍 |
烽火通信 | 600498.SH | 光通信设备+光纤 | — | 空芯光纤0.063dB/km超低衰减纪录;TFLN相干IC-TROSA批量出货 |
禾赛科技 | HSAI(NASDAQ)/02525.HK | 激光雷达全球龙头 | 2026H1营收15.41亿元(+25.1%)、净利8890万元(+234.9%)、出货110万台;Q3业绩预计2026年11月中下旬披露 | 奔驰L3定点;机器人雷达+追觅1000万颗独供;SGI第二曲线2027年目标1亿美元 |
速腾聚创 | 02498.HK | 激光雷达+机器人平台 | 2026H1营收10.20亿元(+30.2%)、销量71.92万台(+169.6%);Q3单季销量59.56万台(+220.9%)创单季新高,前三季累计131.48万台已超2025全年 | Q3机器人雷达销量14.52万台(+309%);割草机份额约70%;已完成400万台年产能布局;自研SPAD-SoC芯片 |
图达通 | 港股上市 | 激光雷达第三极 | 2026H1出货45.25万台(超2025全年) | 与蔚来深度绑定 |
睿创微纳 | 688002.SH | 红外热成像全球出货第一 | 前三季营收74.45亿元(+82.22%)、归母净利23.00亿元(+225.37%);Q3单季营收30.49亿元(+97.7%)、净利10.4亿元(+192.41%)、毛利率59.64% | 8μm系列产品持续放量、规模效应驱动毛利率跃升;前三季经营现金流24.92亿元(+224.85%);卖方上调2026—2028年净利预测至36.83/53.73/69.79亿元 |
高德红外 | 002414.SZ | 红外探测器+军工 | 前三季归母净利18.45亿元(同比增长逾2倍) | 探测器芯片自主可控;与睿创微纳合计贡献A股传感器板块过半利润 |
曦智科技 | 港股(2026年4月28日上市) | 光互连+光计算"全球AI硅光芯片第一股" | 2026H1总营收同比+284%,光计算收入1908万元(+313%) | 中国独立Scale-up光互连份额88.3%;PACE 3瞄准大模型推理;市值一度突破800亿港元 |
频准激光 | 科创板(2026年上市) | 量子/半导体用精密激光光源 | 2025年营收4.18亿元,三年复合增速68.2% | 量子科技领域收入占比约70%的"卖水人" |
六、未上市公司标的图谱
未上市公司是一级市场与产业资本跟踪的重点,其中多家已进入IPO通道,亦可能通过并购进入上市公司体系(参照Marvell收购Celestial AI、Ciena收购Nubis的先例)。
6.1 光计算/光互连/硅光方向
公司 | 总部 | 技术路线与产品 | 融资/估值进展 | 跟踪要点 |
|---|---|---|---|---|
Ayar Labs | 美国圣何塞 | 光I/O chiplet(TeraPHY,8Tbps)+外置激光源 | 累计融资超10亿美元;2026年3月E轮5亿美元(估值37.5亿美元),9月再融1.5亿美元;二级交易估值传闻超50亿美元;英伟达、AMD、英特尔、联发科均为战投 | 已在真实AI机架演示;2027年底完成量产认证、2028年放量;拟导入台积电COUPE平台 |
Lightmatter | 美国波士顿 | 光子中介层Passage(M1000:114Tbps)+光计算Envise | 累计融资约8.5亿美元、估值44亿美元 | 2027年小批量CPO出货、2028年底M1000量产就绪;OCP 2026展示204.8Tbps共封装交换托架 |
光本位科技 | 中国上海 | 相变材料(PCM)光子存内计算芯片+光电融合板卡 | 累计完成多轮融资(2023年超5000万元天使轮、2024年近亿元天使+轮,年底获一线互联网大厂战投) | 已完成5次流片、首款芯片峰值算力突破1000 TOPS;128×128板卡调试中,2026年目标大规模出货 |
灵熹光子 | 中国北京 | 微环调制器硅光引擎(3.2T/6.4T CPO/OIO) | 2026年2月完成数千万元天使轮(顺禧基金、普华资本、中科创星等六家) | 中科院西光所背景;PIC无需7nm以下先进制程、供应链自主;2026—2027年完成原型验证与客户导入 |
Salience Labs | 英国牛津 | 全光交换(OCS) | 2026年10月完成超额认购的1.25亿美元B轮(AMD Ventures、Intel Capital参投),累计超1.55亿美元 | 已发布32端口产品、演示64端口;与Tower Semi合作量产 |
Avicena | 美国加州 | Micro LED光互连 | 累计约1.2亿美元,已出货1Tbps评估套件 | Micro LED CPO路线的代表 |
Ranovus | 加拿大 | CPO/NPO集成光引擎(ODIN) | 累计约7000万美元;与Jabil、Cerebras合作 | 量产准备度居前 |
Xscape Photonics | 美国 | 多波长梳状激光器 | 累计约9400万美元+ARPA-E资助 | CPO外置光源配套 |
Neurophos | 美国 | 超表面(Metasurface)光子AI芯片 | 2026年1月完成1.1亿美元A轮 | 差异化路线、早期 |
6.2 光量子与光子芯片平台方向
公司 | 总部 | 技术路线与产品 | 融资/估值进展 | 跟踪要点 |
|---|---|---|---|---|
图灵量子 | 中国上海 | 光量子芯片+光量子计算机(TuringQ Gen2:56光子) | 累计融资超10亿元、估值超70亿元;2026年4月C轮由国家创业投资引导基金长三角基金与浦东国资联合领投;已启动A股IPO辅导 | 2025年订单破亿、营收复合增速200%;建有国内首条光子芯片中试线(6.5亿元);另布局单波400G TFLN调制器(带宽>110GHz) |
玻色量子 | 中国北京 | 相干光量子计算("通用+专用"并行) | 2026年3月完成10亿元B轮(北京金控、工银资本等领投);7月办理IPO辅导备案 | 发布国内首个千比特可扩展专用量子计算机"驭量·山海1000";自研薄膜铌酸锂通用光量子芯片 |
铌奥光电 | 中国 | TFLN光芯片(800G/1.6T/3.2T IMDD) | 2026年4月完成近亿元A+轮(金浦智能领投);年产能3—5万片 | 调制带宽>110GHz,与多家头部企业战略合作;光库科技的直接追赶者 |
鲲游光电 | 中国上海 | 晶圆级光学(WLO)+光集成 | 2026年4月完成近4亿元C+轮(中信正业、云锋基金等),累计融资近10亿元;华为哈勃为早期投资方 | 临港基地产能将扩至1000万颗/年;布局光子AI芯片与车载光学;加速IPO筹备 |
Xanadu | 加拿大 | 光量子计算 | 2026年3月在纳斯达克与多伦多交易所双重上市(由未上市转为上市公司) | 与Tower Semi合作容错量子硅光平台 |
PsiQuantum | 美国 | 光量子计算(容错路线) | 2025年完成10亿美元融资 | 全球融资规模最大的光量子公司 |
注:曾被列为明星未上市公司的Celestial AI(Photonic Fabric)已于2026年初被Marvell以约32.5亿美元收购、Nubis Communications被Ciena收购——头部光互连初创的退出路径以"被芯片/设备巨头并购"为主,这对评估其余初创的终局价值具有重要参考意义。
七、策略:分期限的跟踪主线
7.1 短期(2026—2027年):业绩确定性优先
短期跟踪围绕"1.6T放量+供需缺口"的确定性展开。首选有订单能见度(覆盖至2027年)、有海外产能对冲关税风险、且估值经历2026年下半年回撤后回到合理区间的光模块龙头与上游芯片厂:中际旭创(订单+泰国产能+谷歌OCS代工)、新易盛(低估值+1.6T/NPO弹性)、天孚通信(高毛利器件平台)、源杰科技与仕佳光子(上游光芯片量价齐升)。美国市场对应标的为Coherent、Fabrinet与Marvell(Lumentum并购整合)。短期需要容忍高波动——该板块对云厂商资本开支指引、英伟达路线图与美方政策高度敏感,2026年7—10月的回撤即为预演。
短期内的主题性机会还包括:OCS产业链(光库科技、赛微电子、腾景科技)、空芯光纤(长飞光纤、亨通光电)、TFLN(光库科技、天通股份)。这些环节的共同特征是"从0到1"、订单驱动、对单一客户(谷歌/微软/英伟达)依赖度高,适合以订单公告与产能爬坡数据作为验证节点进行跟踪。
7.2 中期(2028—2030年):架构迁移的卡位战
中期跟踪的关键是判断CPO/NPO渗透节奏并提前卡位"价值量上移"环节:FAU/微光连接(仕佳光子、光库科技、太辰光、爱德泰<拟港股IPO>)、外置激光源(源杰科技、长光华芯、光迅科技)、TFLN调制器(光库科技、铌奥光电<未上市>、光迅科技)、硅光代工生态(台积电、Tower Semi;A股映射为具备硅光设计能力的模块厂)。同时,光互连Scale-up市场(弗若斯特沙利文口径五年CAGR 99.6%)将孕育系统级赢家,曦智科技、华为昇腾生态及阿里云NPO生态值得作为独立主线跟踪。
中期的胜负手在于"可插拔+CPO双线能力"与"客户结构多元化"。只做可插拔的公司在CPO起量时面临产品线断层,只押CPO的公司在过渡期缺乏收入支撑;同时,随着产业链话语权向系统厂商/CSP/主芯片厂转移,解决方案提供商(如曦智)与具备代工/平台属性的公司(台积电、Fabrinet)议价能力将相对增强。
7.3 长期(2030年以后):范式期权的布局
长期跟踪的本质是为"光子替代电子进入计算内核"支付期权费,适合的标的包括:光计算整机/芯片(曦智科技;未上市的光本位、Neurophos)、光I/O chiplet(Ayar Labs、Lightmatter——一级市场或其IPO窗口)、光量子(图灵量子、玻色量子、PsiQuantum、Xanadu)以及"卖水人"环节(频准激光类的精密光源、光子EDA、光子芯片中试/代工平台如仕佳光子、上海交大无锡光子芯片研究院生态)。长期仓位宜小、宜分散、宜以里程碑(量产认证、商用订单、IPO)作为加减仓依据,警惕技术路线未收敛阶段的估值泡沫——图灵量子70亿元估值对应的营收仍处早期,光量子赛道Pre-IPO轮次已出现估值倒挂风险。
八、风险提示
1. 地缘政治与贸易政策风险(最高权重)。 美国FCC正在制定禁止进口中国新型光模块的措施,可能于2026年内公布;中际旭创57%收入来自美国,新易盛海外收入占比约80%。三种情景——带豁免的温和限制、仅禁新型号、全面禁令——对板块影响截然不同;泰国/马来西亚/越南产能是最重要的对冲变量,但若禁令以"中国企业控制"而非"中国制造"为标准,绕道逻辑将失效。
2. 上游断供与国产化短板。 高端DSP芯片与高速光芯片受美国出口管制影响存在断供风险;国内光模块封装制造全球市占率超65%,但25G及以上速率高端光芯片国产化率仅4%—5%。
3. 价格年降与产能过剩。 光模块价格年降是行业规律(高盛预计2025—2027年ASP年均下降约15%);800G及以下中低端产能已严重过剩、毛利率跌破25%;1.6T高价红利不可持续。
4. 技术路线不确定性。 CPO量产良率(32光引擎集成综合良率一度仅约19%)、NPO与CPO的节奏之争、LPO/LRO方案分流、Micro LED光互连等替代路线均可能改变现有格局;SemiAnalysis与摩根士丹利已将CPO规模放量预期推迟至2028—2029年。
5. 需求侧集中与资本开支波动。 英伟达为全球光模块最大单一买家(2026年1.6T采购预计超500万只),中际旭创前五大客户贡献74.75%营收;若AI资本开支增速放缓或大模型商业化不及预期,板块将面临估值与盈利的双杀。
6. 财务质量与估值风险。 部分公司应收账款与存货快速膨胀、经营现金流与利润背离(新易盛前三季经营现金流净额同比-68.42%、存货较年初+140.7%;华工科技前三季经营现金流-12.88亿元;仕佳光子、光库科技、太辰光、剑桥科技经营现金流均转负);光计算/光量子等前沿标的估值普遍脱离当期收入,存在Pre-IPO估值倒挂与解禁压力。
7. 三季报后的板块性回撤风险(2026年10—11月已现)。 2026年三季报披露后板块出现剧烈分化:天孚通信财报次日盘中触及20%跌停、德科立Q3单季转亏3173万元当日下跌13.2%、太辰光披露当日下跌14.63%、中际旭创A股11月6日单日下跌9.19%且H股较发行价回落约28%、Coherent超预期财报后仍单日下跌约13%——市场对"增速环比放缓+预期过高"的容忍度显著下降,二线厂商与题材性标的波动远大于龙头,仓位管理与预期差跟踪在高位震荡阶段尤为重要。
免责声明:本报告根据公开信息整理,仅供研究交流使用,不构成任何证券买卖建议或投资顾问服务;股市有风险,投资需谨慎。


