研报速递
三季报收官,券商股业绩普遍大涨,但股价却只是脉冲上涨了一天而已。但瑕不掩瑜,仍然有值得挖掘的看点!
看点一:股息率
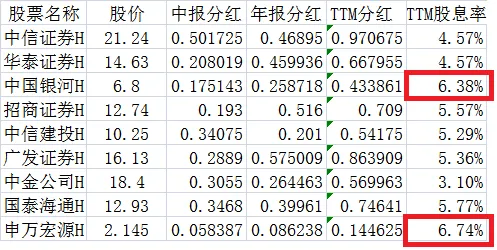
如果用去年年报的每股分红加上今年中报的每股分红,再除以最新股价,其计算结果便是券商股的TTM股息率。中国银河和申万宏源这两家的H股,股息率甚至超过了6%。招商证券、中信建投、广发证券、国泰海通这四家的H股,股息率也超过了5%。如此高的股息率,却很难带动股价上涨,只因市场先生担心牛市结束!
看点二:分红比例
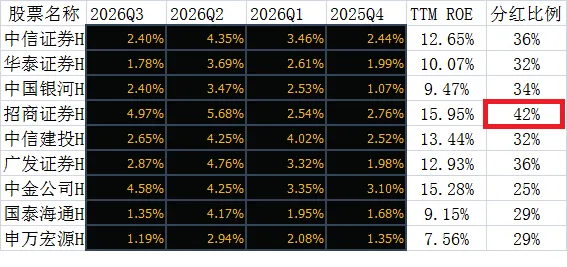
招商证券去年的分红比例高达42%,慷慨程度秒杀所有保险股和银行股。中信证券和广发证券的分红比例也达到了36%,同样不算抠门。最最抠门的则是中金公司,分红比例仅为25%。
看点三:自营投资
自营投资方面,券商股似乎比保险股表现得更好一些。不仅更早介入,而且更早撤退。仅以三季报来看,几乎所有券商自营都在减持科技股。
看点四:市赚率
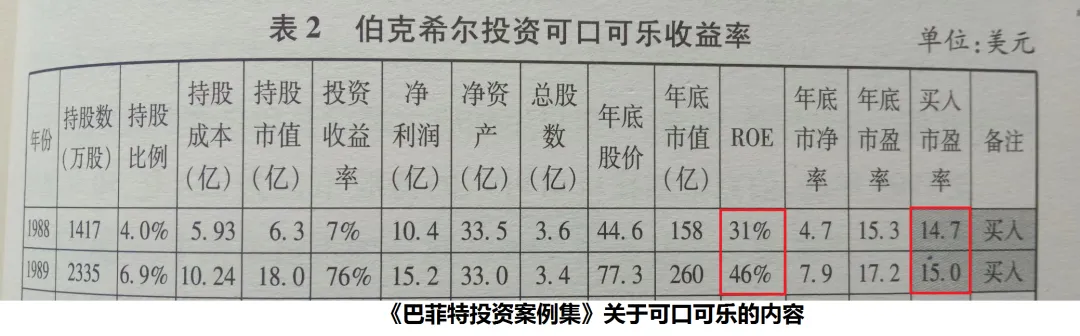
为了学习巴菲特,我发明了市赚率。其公式为:市赚率=市盈率÷净资产收益率,PR=PE÷ROE÷100。上世纪80年代末,巴菲特两次建仓可口可乐。两年平均下来,市赚率刚好就是0.4PR。从那时起,用“40美分买入1美元”就成了巴菲特的口头禅。巴菲特4折5折6折买股,我也4折5折6折买股。A股长期持有的股息税是0%,所以1.0PR才算是高估。H股长期持有的股息税是20%,所以0.8PR就算高估了。
国内股市牛短熊长,估值券商股,只能拿牛市里业绩较好的一两年ROE进行估值。恰巧的是,很多券商今年的ROE就很不错,所以便用今年的TTM ROE进行模糊正确的估值。
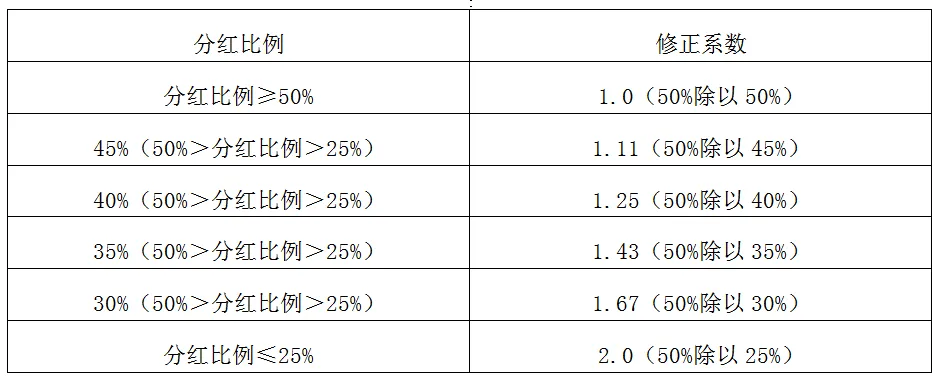
针对赚假钱的企业,我又以50%的分红比例作为标杆,加入了修正系数N,其公式为:PR=N×PE÷ROE÷100。分红比例≥50%的企业,修正系数为1.0,也就是50%除以50%;分红比例≤25%的企业,修正系数为2.0,也就是50%除以25%;分红比例为42%的招商证券,修正系数便为1.39,也就是50%除以42%。
今日收盘,招商证券、中信建投、广发证券这三家的H股最为低估。需要注意的是,招商证券在长鑫科技上市前投了很多,但并不可持续,所以利润有些虚高。如果以另外两家券商的H股作为标杆,那么券商股大概还有20%的上涨空间。
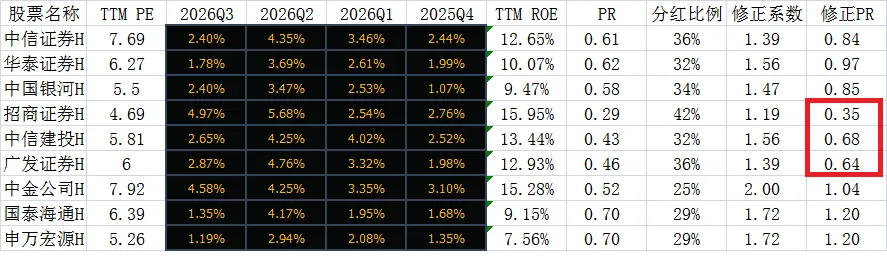
最后要说的是,在市赚率体系下,券商股和保险股相同,都存在TTM股息率很高,但上涨空间并不大的问题。之所以如此,是因为这两大行业都是牛市放大器,ROE逢牛上升的特征,这就是我为何不会锚定股息率进行投资的最大原因。