研报速递
近两年的云南菜,呈现明显的全国化趋势。野生菌开始跨省走红、云贵川Bistro在一线城市的核心商圈排起长队……但在热度之下,云南菜的体量仍然有限,门店总量在1.5万家量级徘徊,且超过七成集中在云南省内,全国性头部品牌尚未真正成形。
云南菜品类已经“觉醒”。那么,在这一轮“觉醒”中,云南菜正在经历怎样的市场调整?
从门店体量看,云南菜与主流菜系之间存在数量级的差距。窄门餐眼数据显示,截至2026年10月,全国云南菜门店总量约1.5万家,而川菜为14.17万家、粤菜13.2万家、湘菜8.7万家。
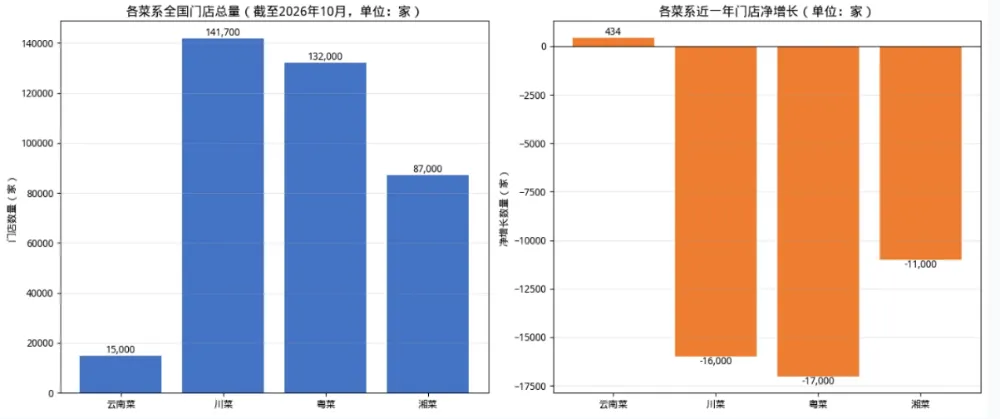 数据来源:窄门餐眼
但体量差距的另一面,是增长方向的差异。近一年来,主流正餐菜系普遍进入收缩通道:川菜净减少1.6万家,粤菜净减少1.7万家,湘菜、京鲁菜也分别净减少1.1万家、0.5万家。同一周期内,云南菜近一年新开店4,601家,净增长434家。虽是微增长,却是正餐菜系整体负增长背景下,为数不多保持正增长的品类之一。
这意味着,云南菜在中式正餐赛道中仍然是一个“小菜系”。但能够在普遍承压的周期中保持逆势微增的表现,说明云南菜品类的需求真实存在且可持续,在正餐场景中,消费者开始转向对“小而特”风味的探索。
云南菜的产品与场景,经历了一条清晰的演进路径。
第一个阶段是“山野风”。云南菜早期出圈靠的是食材本身——野生菌、折耳根、木姜子、酸木瓜等山野物产,以及傣味、彝族菜等少数民族风味。这个阶段的卖点是“稀缺”和“地道”,消费者去云南菜馆,图的是吃到在别处吃不到的东西,场景也以地方菜正餐和旅游体验为主。
第二个阶段是“漂亮饭”。不止于云贵川Bistro,山野系餐厅、民族风情餐厅、文创边境菜餐厅等形态也在近两年集中出现,共同将云南菜从“食材叙事”推向了“空间叙事”。在这些餐厅里,出片被摆在了和风味同等重要的位置,成为社交平台上的“精致社交资产”。人均从六七十元被推至150元以上,消费场景也从“吃饭”拓展到了“社交”和“打卡”。
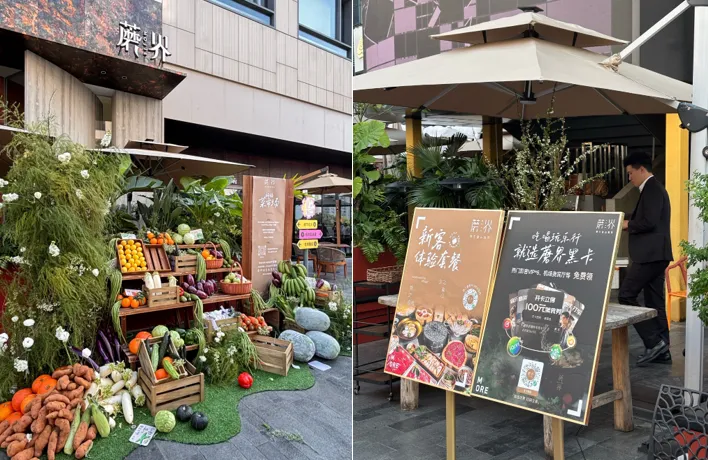 魔界野生菌火锅
第三个阶段正在发生:多元并行。正餐、火锅、米线、小吃、饮品各品类同步活跃,价格带从15元的烤鸡米线延伸到150元以上的Bistro,场景从工作日晚餐延伸到周末家庭聚餐、下午茶和夜宵。云南菜开始以多个细分品类齐头并进的方式覆盖不同消费能力和消费场景的客群。
场景和价格带的分散,意味着云南菜正在从“一个需要专程去体验的菜系”转变为“可以在不同场景下被日常选择的菜系”。这种转变对品类规模的意义,远大于单一业态的爆红。
手机/微信:18923764126(大筝老师)
邮箱:237634588@qq.com