研报速递
从无糖饮料、功能性食品到低度酒饮,从量贩零食到会员制商超,从传统经销网络到即时零售,食品饮料企业面对的已不再是单纯的产品竞争,而是消费者洞察、技术创新、供应链效率、品牌心智与资本运作能力的综合较量。
大象投顾依托深厚的IPO咨询与行业研究积淀,围绕2026年食品饮料产业的关键变化,系统梳理行业增长动力、竞争壁垒与企业转型方向。本报告不仅关注市场规模与消费趋势,更深入分析企业如何将产品创新转化为商业增长、如何通过供应链与数字化能力提升经营效率,以及如何在国内外市场寻找新的增长空间。
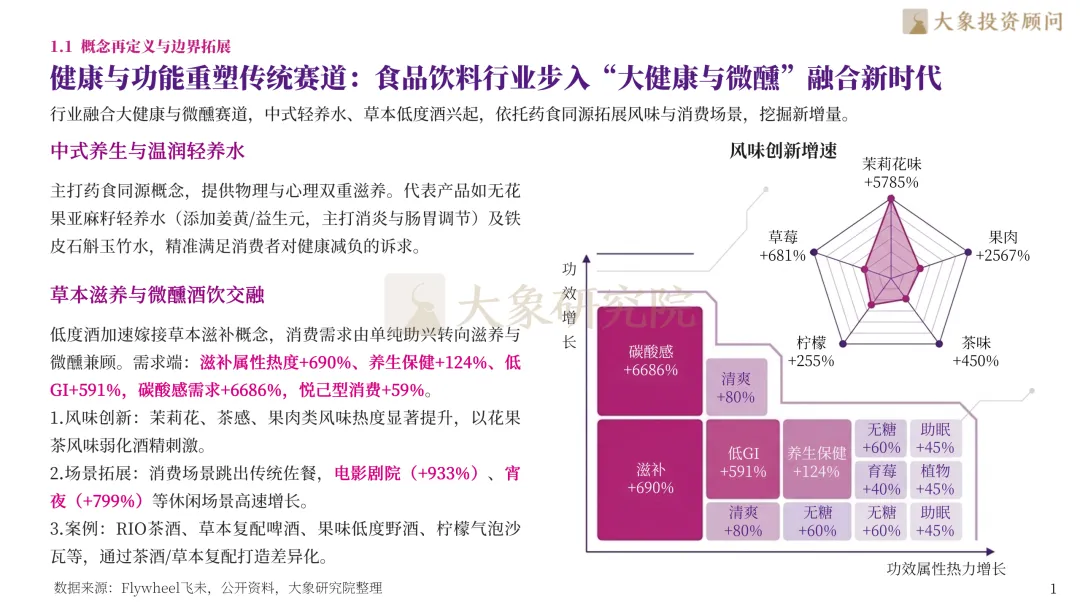
报告显示,在相关消费需求数据中,滋补属性热度增长690%,养生保健增长124%,低GI需求增长591%;碳酸感需求增长6686%,反映出消费者对产品口感、功能属性与饮用体验的多元追求。低度酒饮同样呈现出新的消费特征。报告数据显示,电影剧院场景相关需求增长933%,宵夜场景增长799%。消费场景从传统佐餐向休闲娱乐延伸,茶酒、草本复配酒饮与果味低度酒成为差异化创新的探索方向。
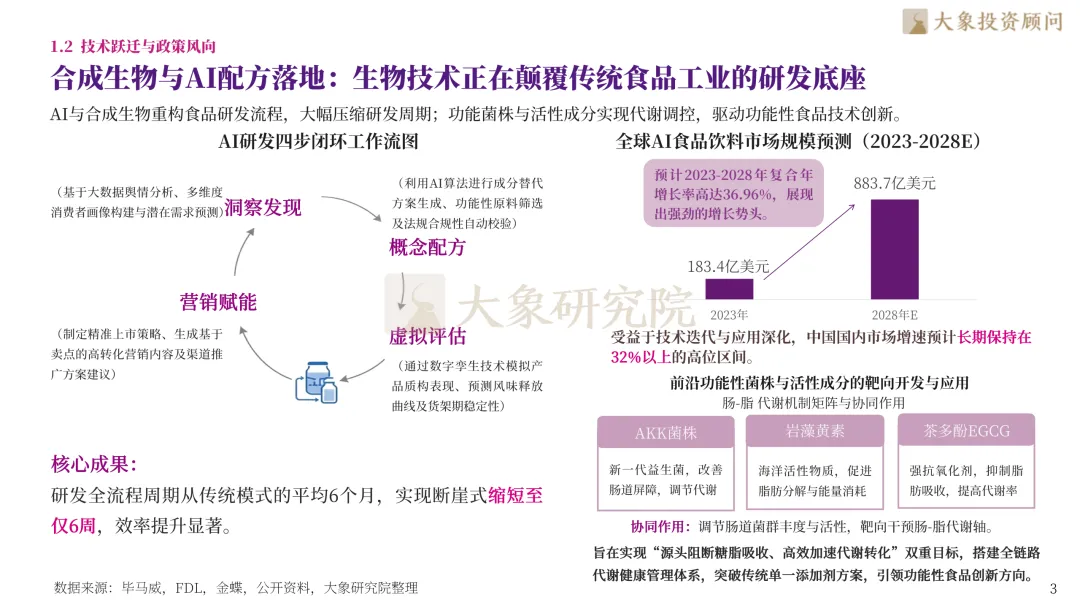
与此同时,技术进步也在重塑产品研发逻辑。全球AI食品饮料市场规模预计将从2023年的183.4亿美元增长至2028年的883.7亿美元。AI辅助消费者洞察、配方筛选与虚拟评估,为研发效率提升提供了新的技术路径。
报告数据显示,2025年中国软饮料市场规模约为1.35万亿元,预计2026年将达到1.46万亿元;零食市场规模则从2025年的1.4万亿元出发,呈现持续扩容趋势。与此同时,中国无糖饮料市场规模预计将由2025年的615.6亿元增长至2028年的815.6亿元。
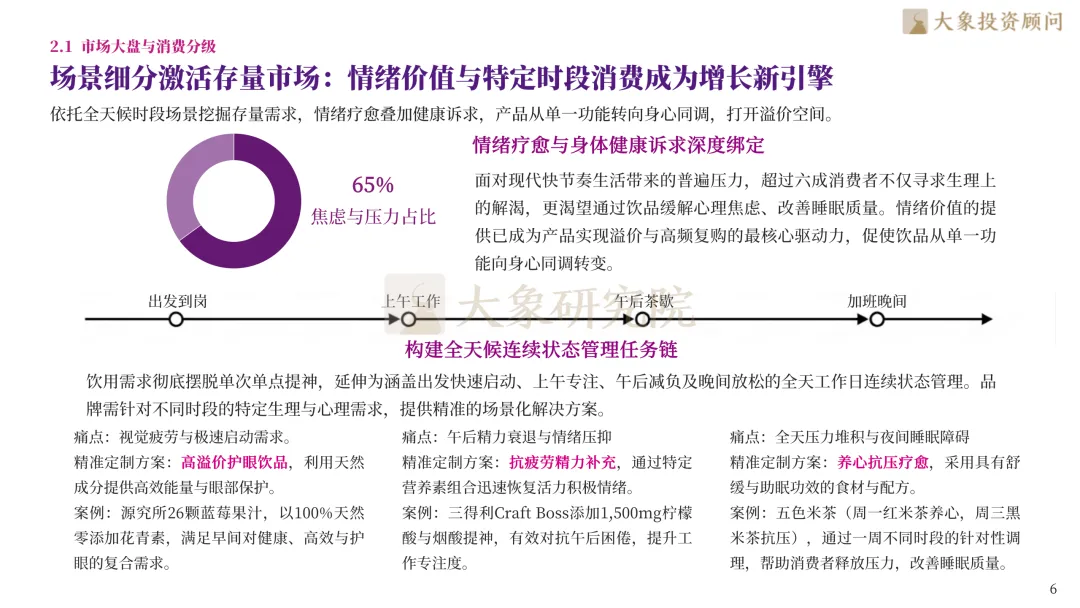
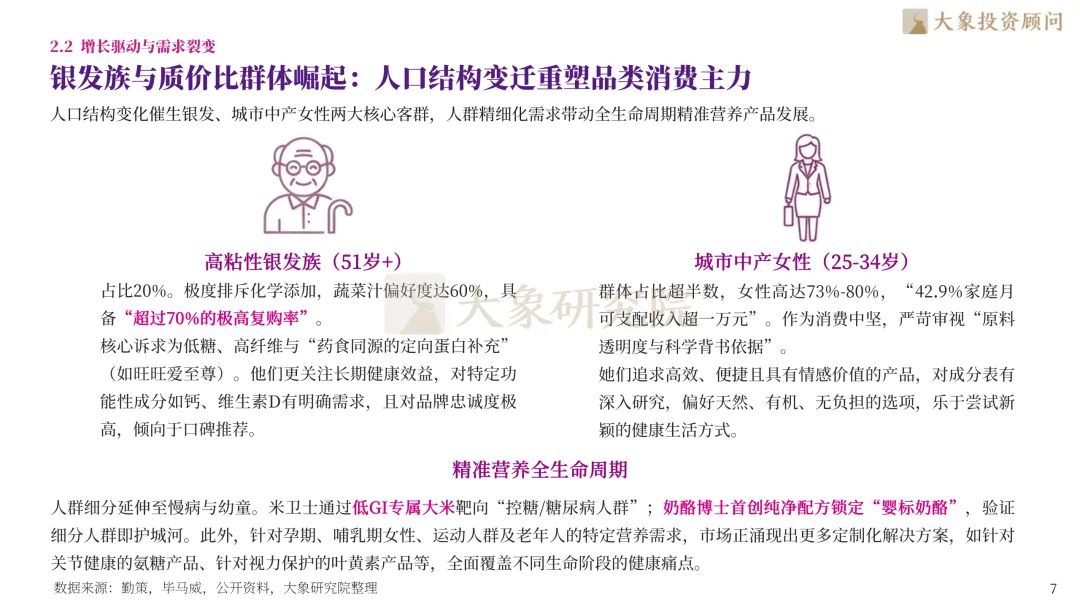
消费人群的变化同样值得关注。银发群体更加重视低糖、高纤维与长期营养需求;城市中产女性则更加关注原料透明度、科学依据与健康生活方式。消费场景也不再局限于传统的早餐、佐餐与休闲零食。工作日不同时段的能量补充、午后提神、夜间放松,以及即时零售带来的临时性消费需求,都为产品差异化提供了新的切入口。
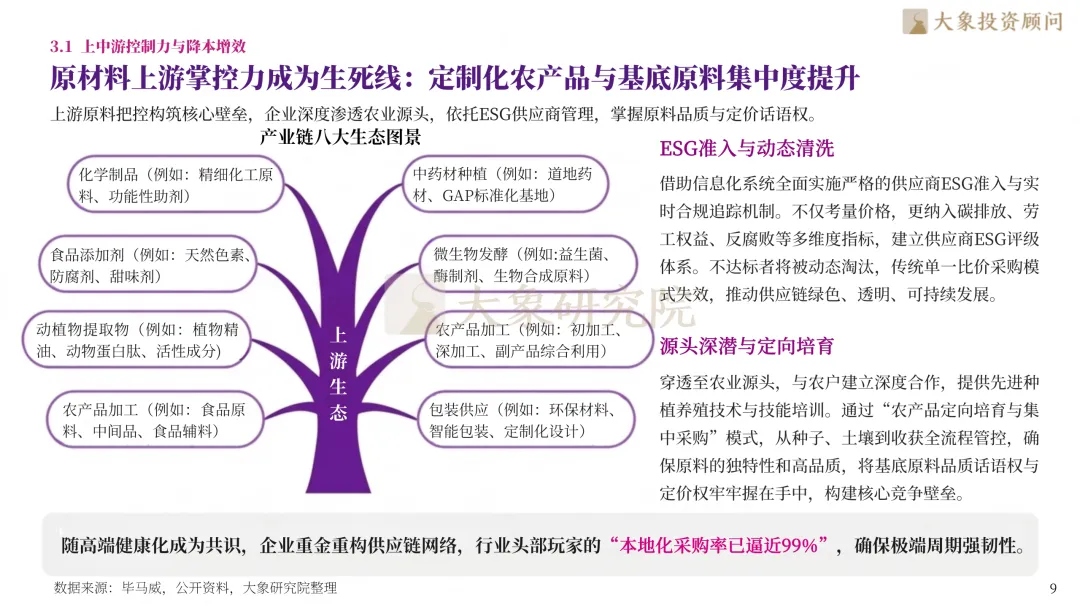
在上游,报告重点分析定制化农产品、功能性原料、微生物发酵、植物提取物与绿色包装等环节。企业通过深入农业源头、定向培育原料和建立供应商ESG管理体系,提升原料品质的稳定性与供应链韧性。
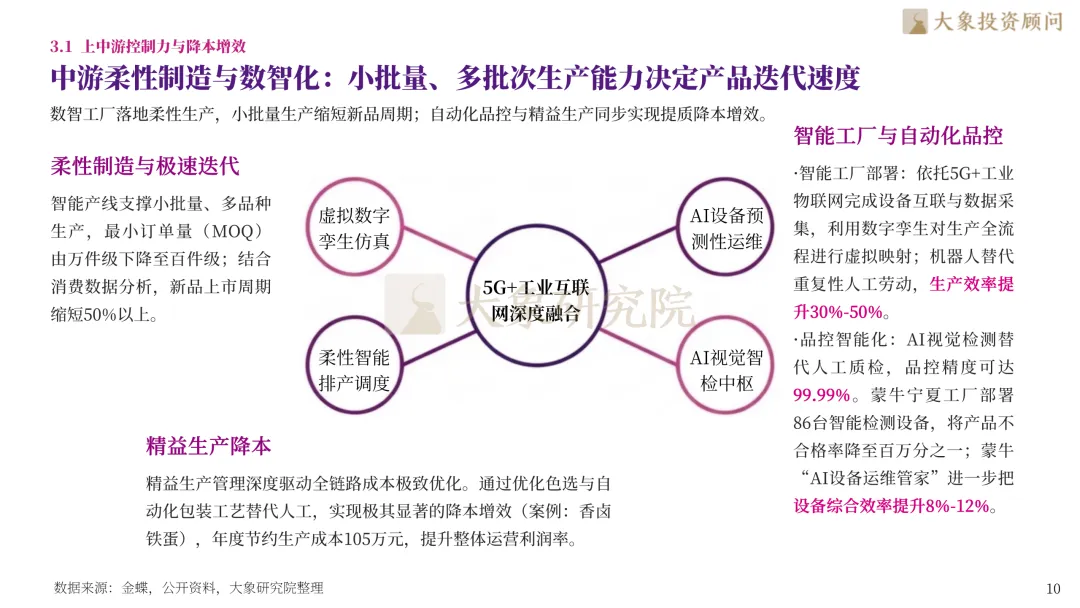
在中游,柔性制造和智能工厂正在改变传统生产模式。报告指出,智能产线支持小批量、多品种生产,最小订单量可由万件级下降至百件级,新品上市周期缩短50%以上;结合5G、工业物联网、数字孪生与AI视觉检测,企业能够进一步提升生产效率与质量控制能力。
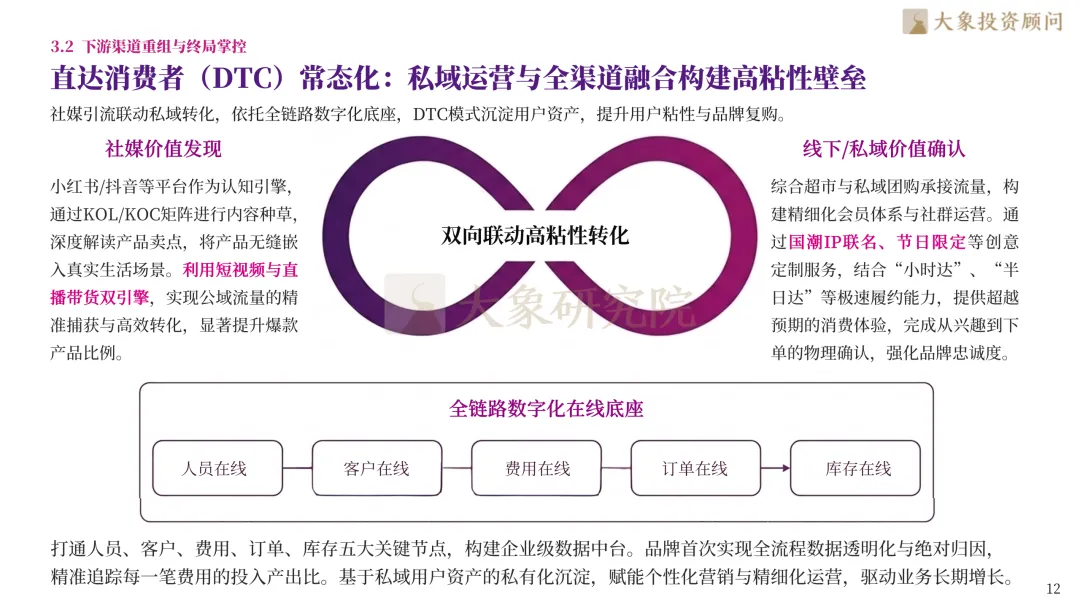
在下游,渠道结构正在发生深刻变化。量贩零食、硬折扣门店与即时零售的发展,推动传统商超优化SKU、调整价格策略并改善库存周转。与此同时,社交媒体种草、直播电商、会员运营与私域团购相互协同,品牌与消费者之间的连接方式更加多元。
与此同时,企业的竞争壁垒正在从单纯规模优势向多维能力转移。报告数据显示,40.5%的相关消费者关注权威认证,38.5%关注产品效果;在经营管理方面,报告提出通过数字化系统提升需求预测、交货满足率与合规管理能力。
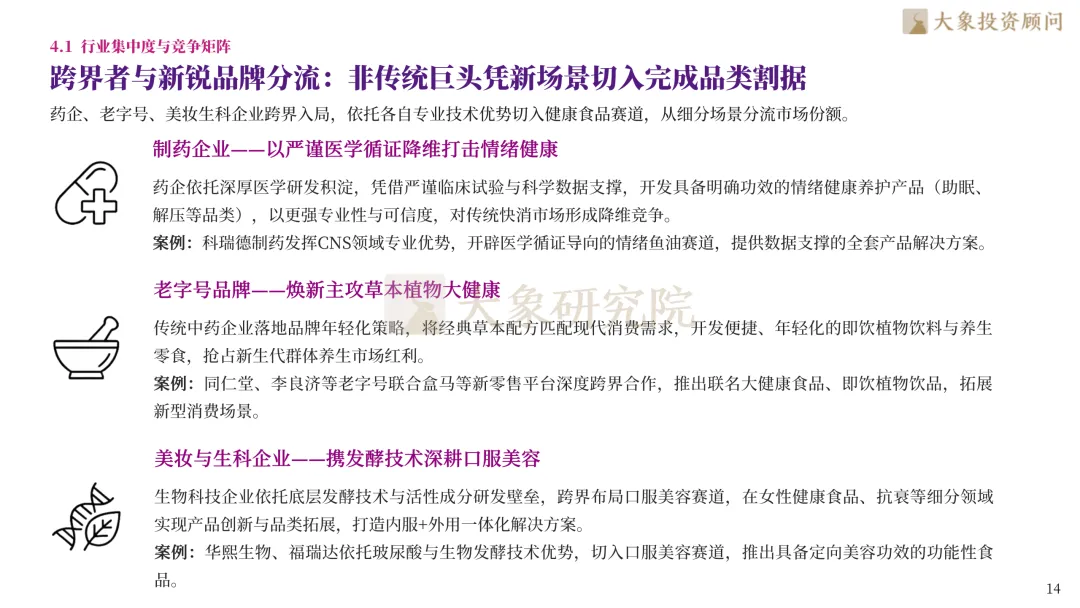
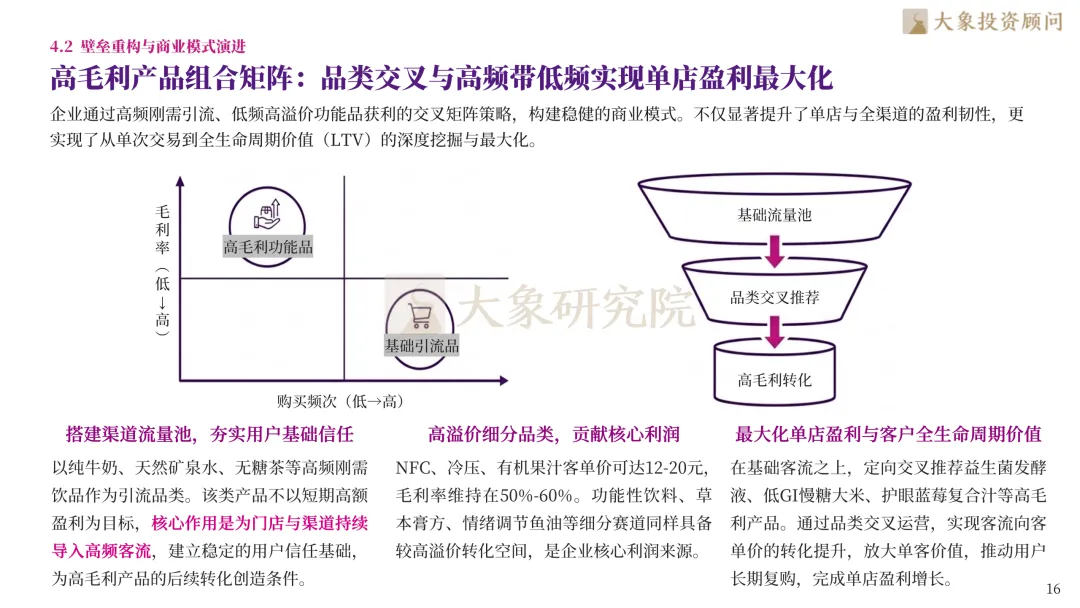
商业模式也在发生变化。企业开始利用高频刚需产品建立用户基础,再通过高附加值、功能性产品与交叉推荐提升客单价和客户全生命周期价值。基础流量与高毛利产品的组合,为渠道经营提供了新的盈利思路。
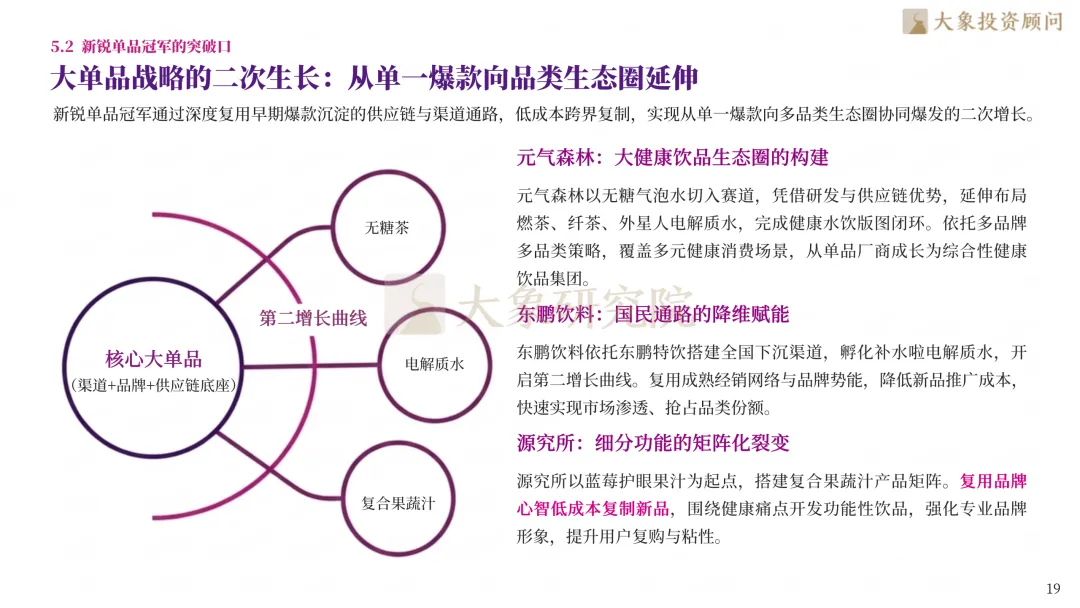
新锐品牌则更多依靠成熟渠道和品牌认知进行品类扩张。报告以元气森林、东鹏饮料等为例,分析企业如何从单一核心产品延伸至无糖茶、电解质水及复合果蔬汁等品类,复用既有渠道资源,探索新的增长曲线。
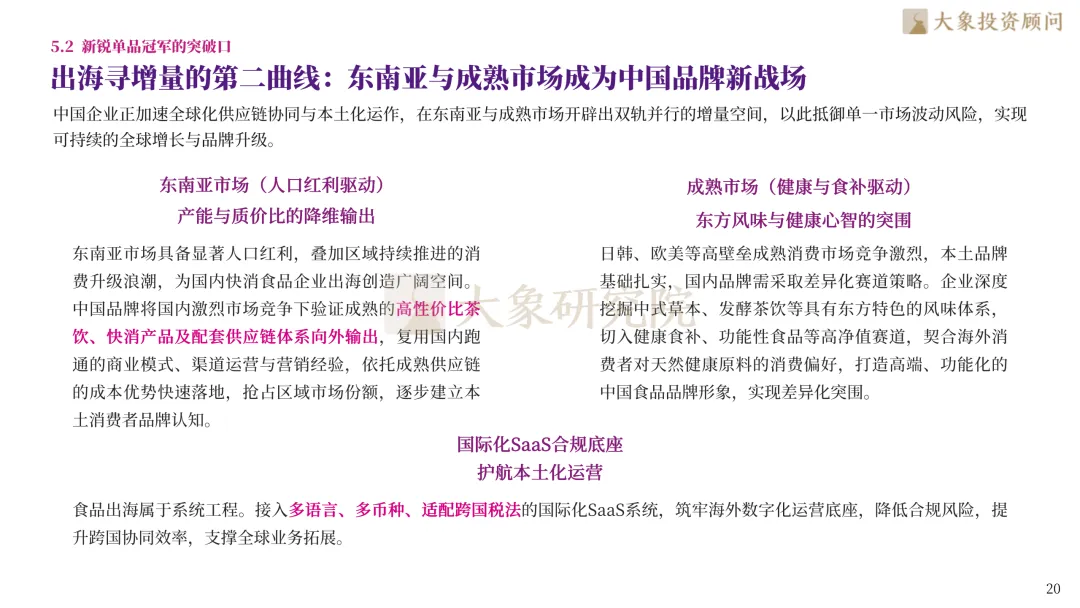
海外市场同样成为企业寻找增量的重要方向。报告将出海路径概括为两条主线:一是面向东南亚市场输出高性价比产品与成熟供应链能力;二是面向日韩、欧美等成熟市场,以中式草本、发酵茶饮和功能性食品探索差异化定位。
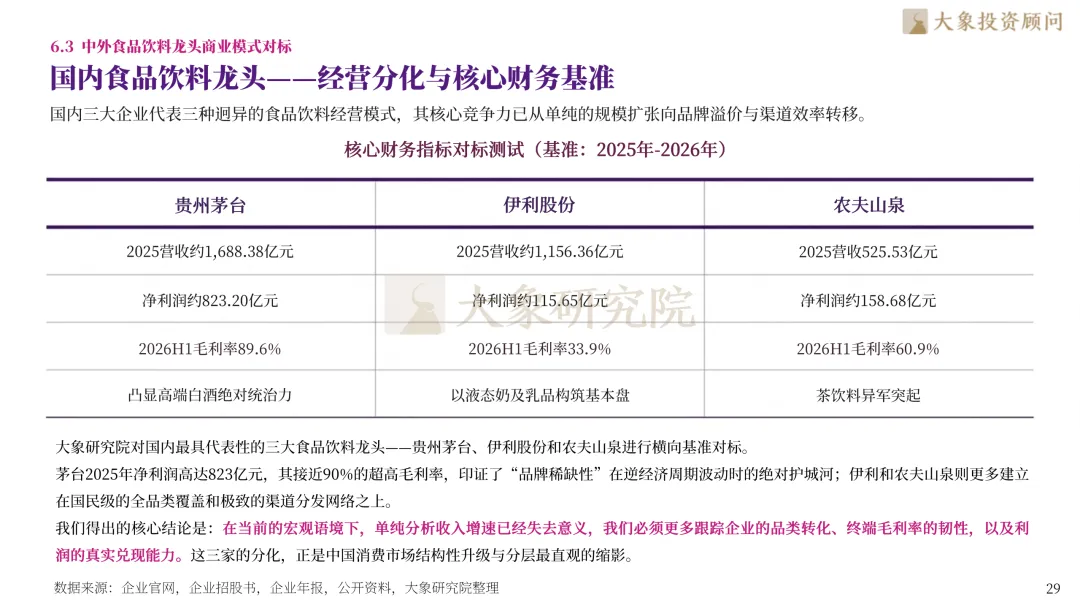
三家企业体现出不同的竞争范式:贵州茅台依靠品牌稀缺性与定价能力构建高盈利壁垒;伊利股份依托乳品全品类布局与渠道覆盖,推动产品结构优化;农夫山泉则在包装水基础上强化茶饮料业务,拓展新的增长空间。
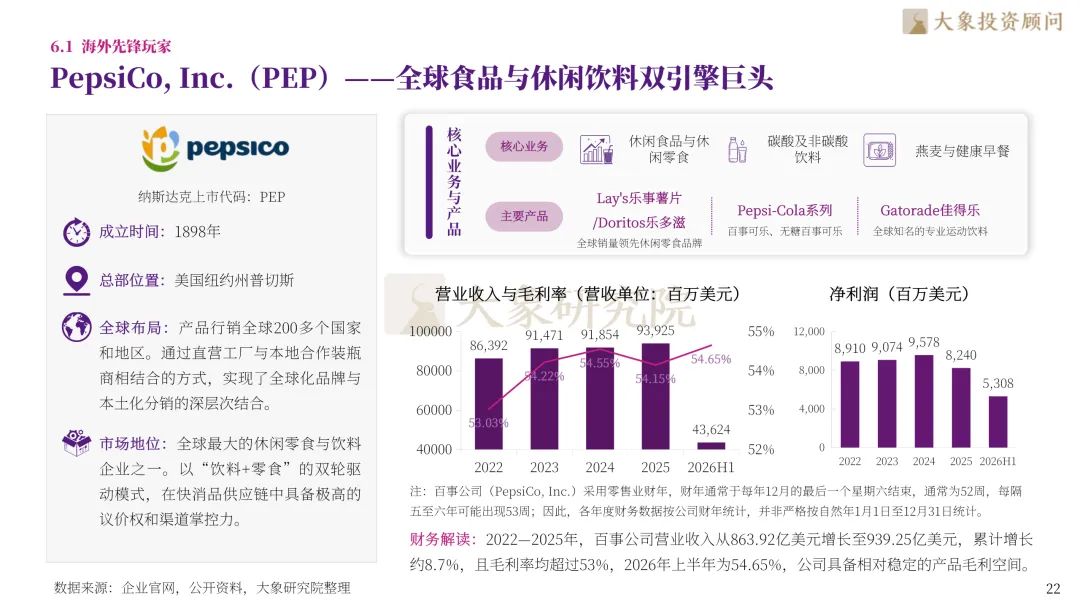
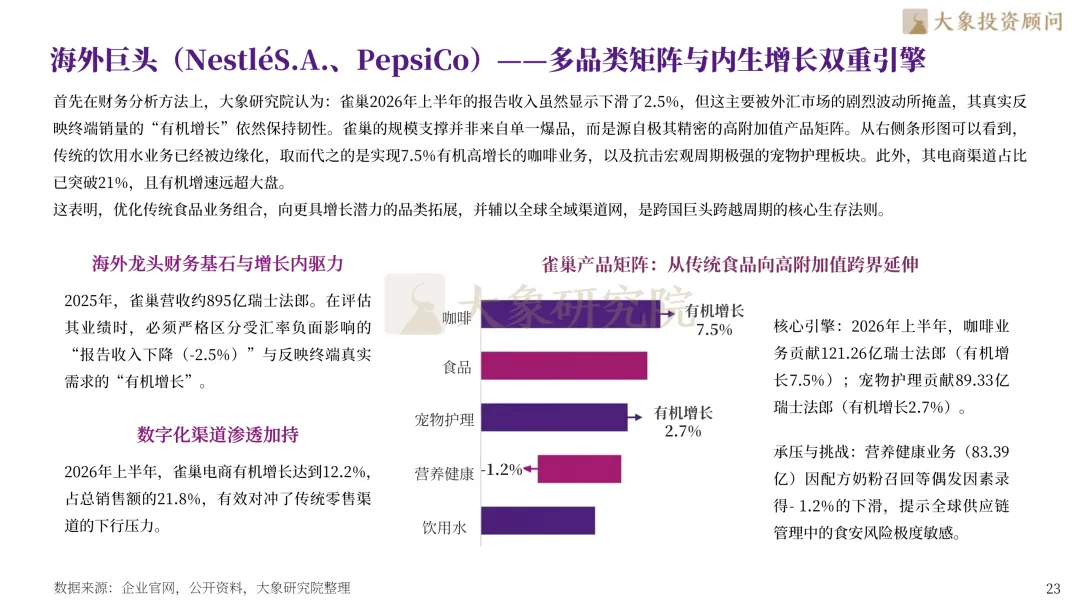
从海外市场到国内市场,从多品牌集团到细分品类龙头,揭示不同商业模式的核心竞争力、增长驱动因素与经营风险。
▽向下滑动查看更多
第一章 健康与功能重塑传统赛道
1.1 概念再定义与边界拓展
1.2 技术跃迁与政策风向
第二章 市场大盘与消费需求裂变
2.1 市场大盘与消费分级
2.2 增长驱动与需求裂变
第三章 产业链重构与渠道效率升级
3.1 上中游控制力与降本增效
3.2 下游渠道重组与终局掌控
第四章 行业竞争格局与商业模式演进
4.1 行业集中度与竞争矩阵
4.2 壁垒重构与商业模式演进
第五章 食品饮料企业的增长与转型路径
5.1 综合型巨头变革路径
5.2 新锐单品冠军的突破口
第六章 全球食品饮料龙头企业研究
6.1 海外先锋玩家
NestléS.A.(雀巢)——全球最大的综合食品与饮料巨头
PepsiCo, Inc.(PEP)——全球食品与休闲饮料双引擎巨头
海外巨头(NestléS.A.、PepsiCo)——多品类矩阵与内生增长双重引擎
6.2 国内领跑者
贵州茅台酒股份有限公司——中国白酒行业与消费品资本市场龙头
贵州茅台酒:高溢价品牌壁垒与直销体系驱动的白酒双轮模式
内蒙古伊利实业集团股份有限公司——亚洲乳业龙头、全球乳业第一梯队
内蒙古伊利实业集团:全品类覆盖与结构升级的消费基石模式
农夫山泉股份有限公司——中国软饮料与包装水领军企业
6.3 中外食品饮料龙头商业模式对标
国内食品饮料龙头——经营分化与核心财务基准
中外食品饮料龙头——商业模式与核心壁垒对标
第七章 投资图谱与战略建议
7.1 细分赛道与投资机会
7.2 竞争壁垒与增长逻辑
7.3 投资图谱与战略建议

深耕食品饮料产业与大健康消费核心赛道,助力行业向品质化、健康化、数字化时代全面跃升。大象投顾立足食品饮料产业发展前沿,以专业研究洞察消费趋势,以前瞻视野擘画行业发展新蓝图。食品饮料产业正从传统规模扩张迈向健康功能创新、消费价值重塑与产业链协同升级的新阶段,持续重塑行业竞争格局与增长逻辑。我们愿与优秀企业携手同行,提供全球化、全链条的专业咨询与资本服务。
业务咨询:长按二维码添加微信
大象投顾主要为拟上市公司及上市公司提供专业的IPO咨询服务、再融资 咨询服务及并购咨询服务。具体内容包括:A股IPO行业研究、IPO募投项目可行性研究、再融资募投项目、可行性研究(增发、再融资)、并购标的可行性研究、港股IPO行业顾问、商业尽调、投后项目管理评价等。
截至2026年中,大象投顾已服务超两千家境内外上市企业,包括影石创新、源杰科技、惠科股份、嘉立创、蘅东光、马可波罗、八马茶叶、智微智能、超卓航空、公牛集团、欧派家居、香飘飘、珀菜雅、杭可科技、东山精密、盈峰环境、海格通信、精测电子、天合光能、TCL科技、利扬芯片、贝泰、倍轻松、南网科技、德业股份、开普云、江淮汽车等。全面覆盖半导体与芯片、TMT、双碳新能源、医疗与生命科学、汽车及零部件、环保节能科技、航天航空、人工智能、工业制造等主要行业。