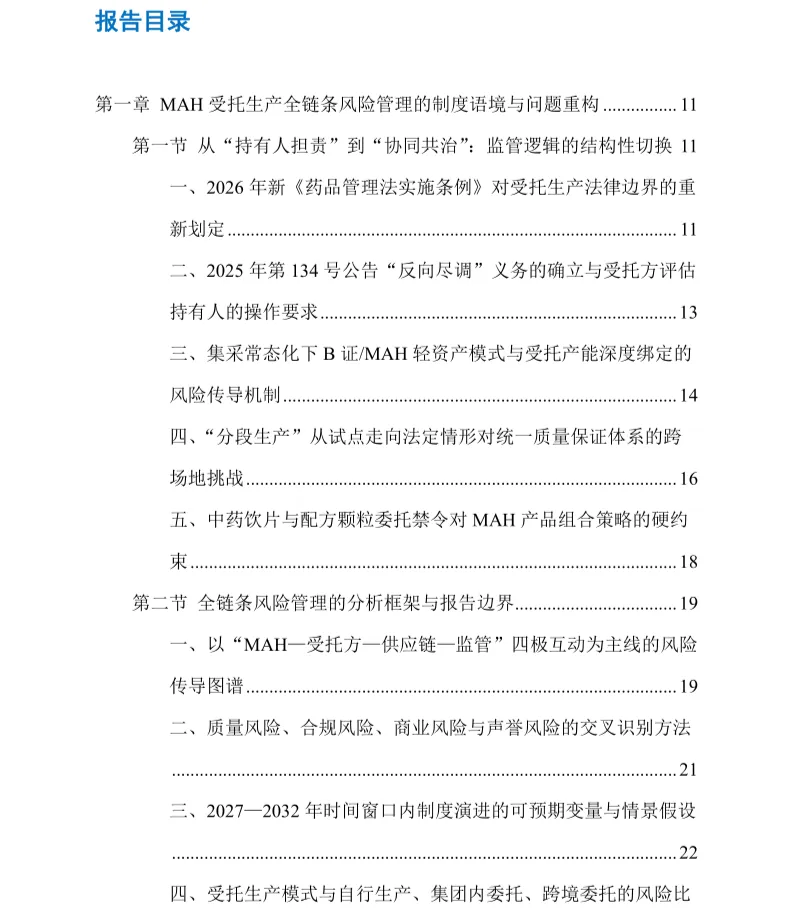
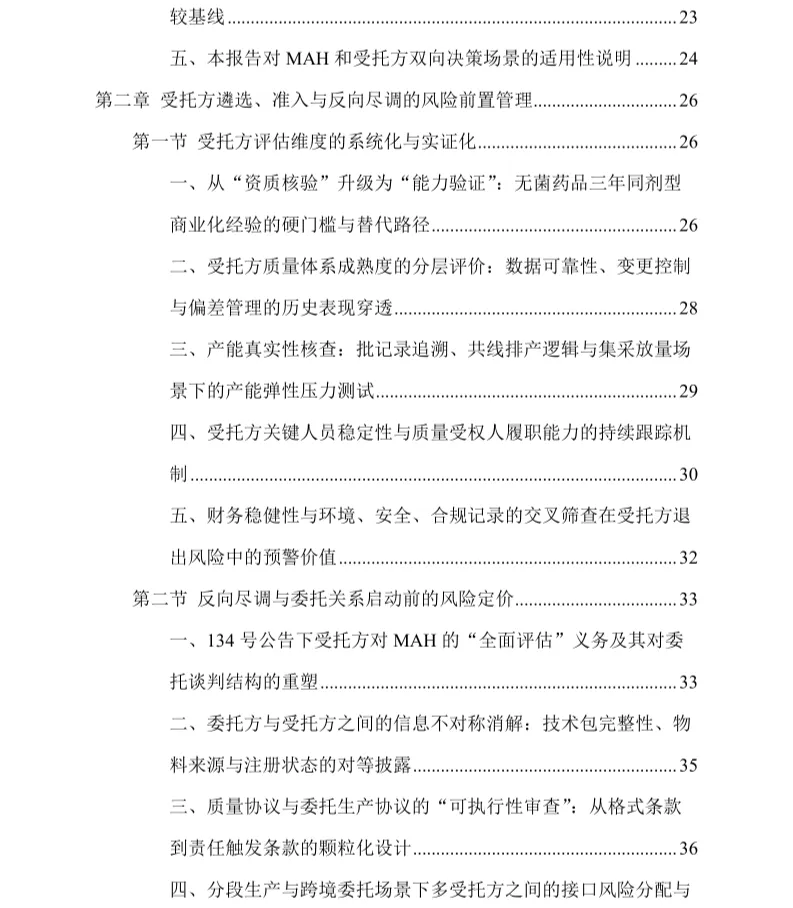
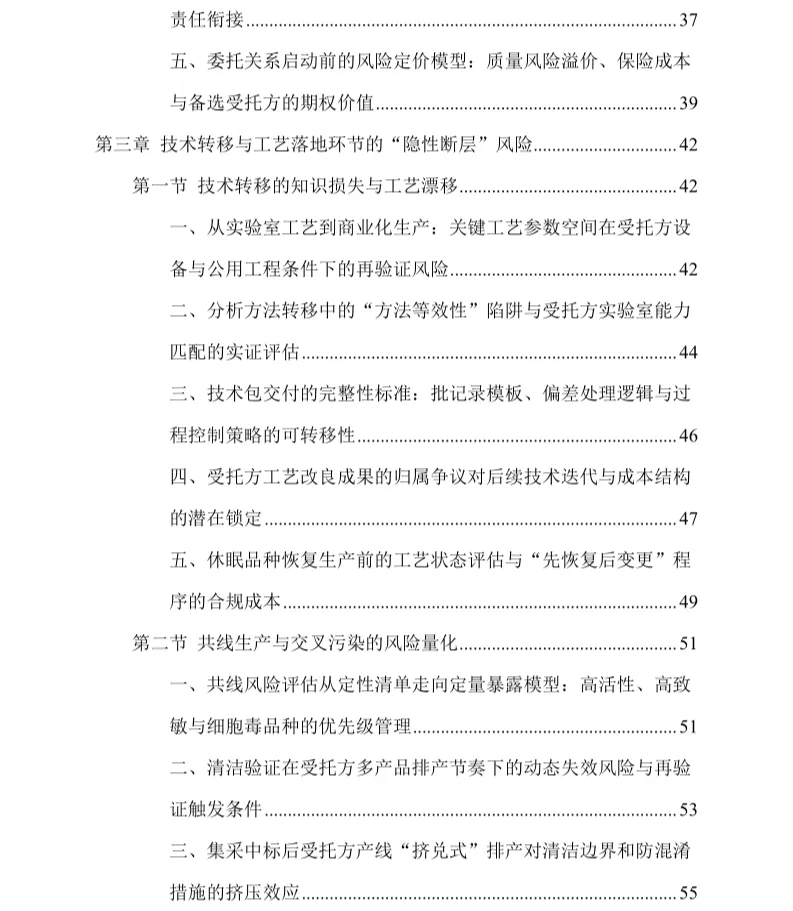
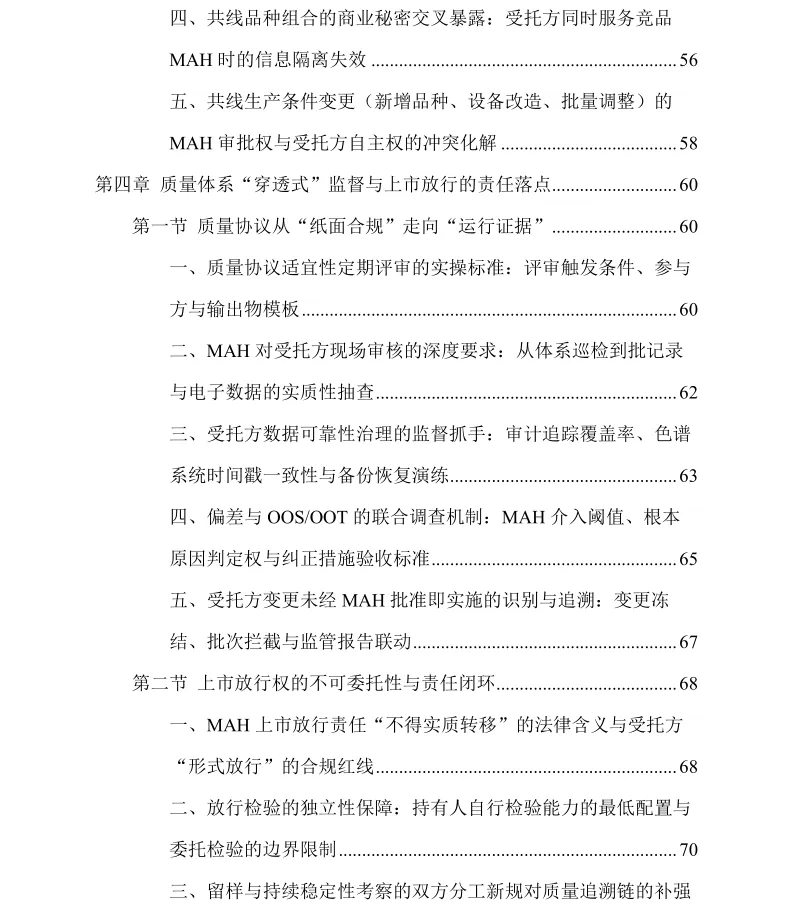
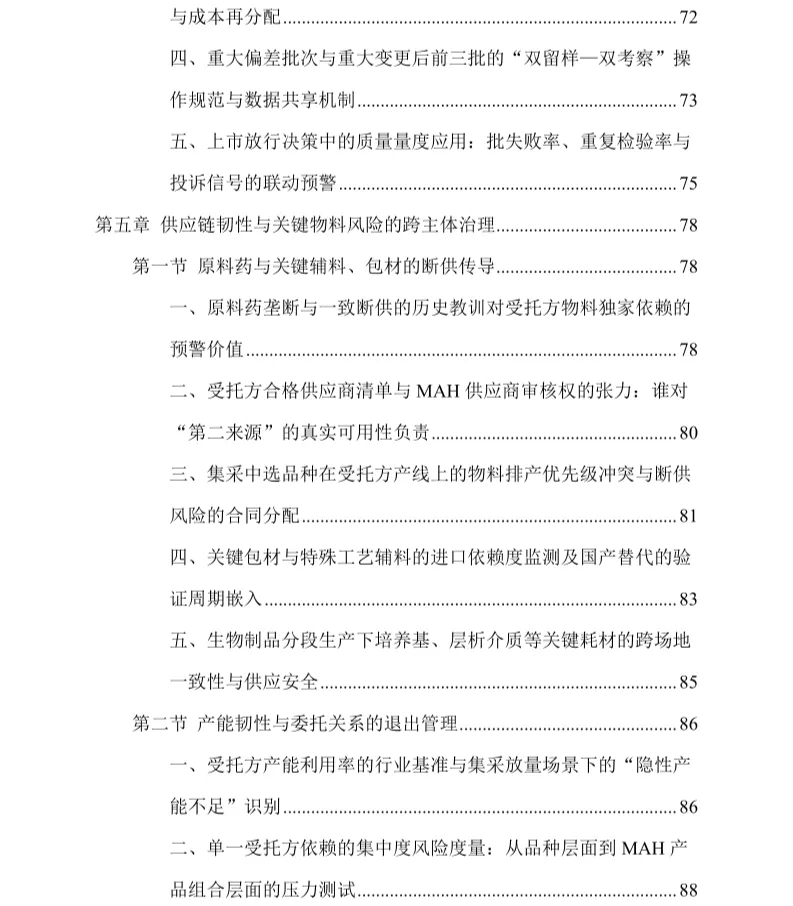
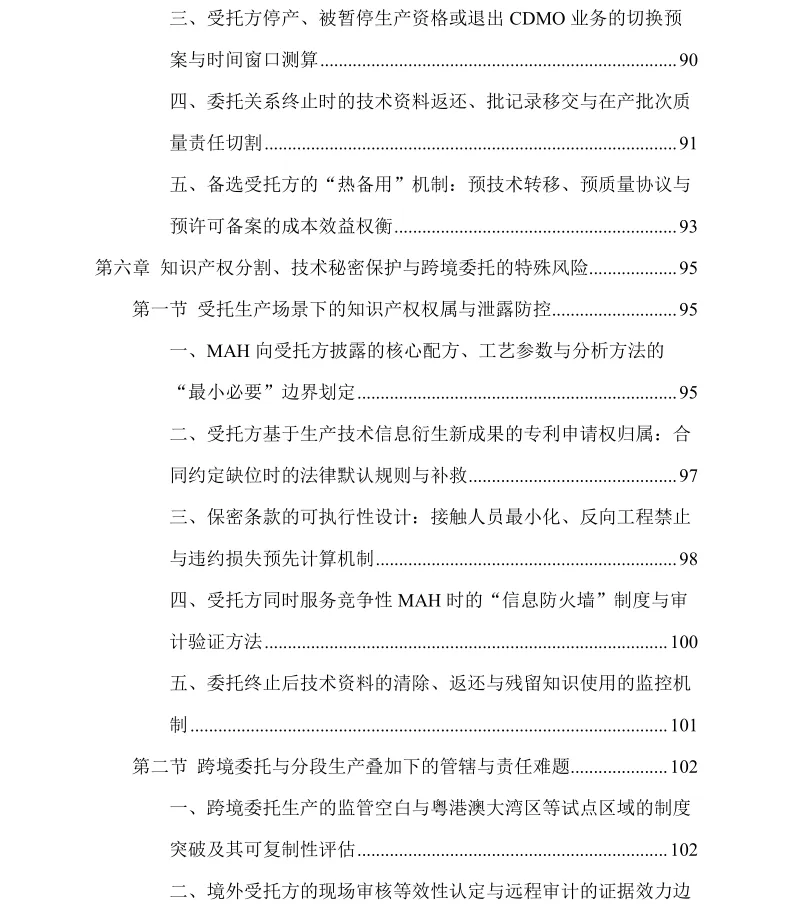
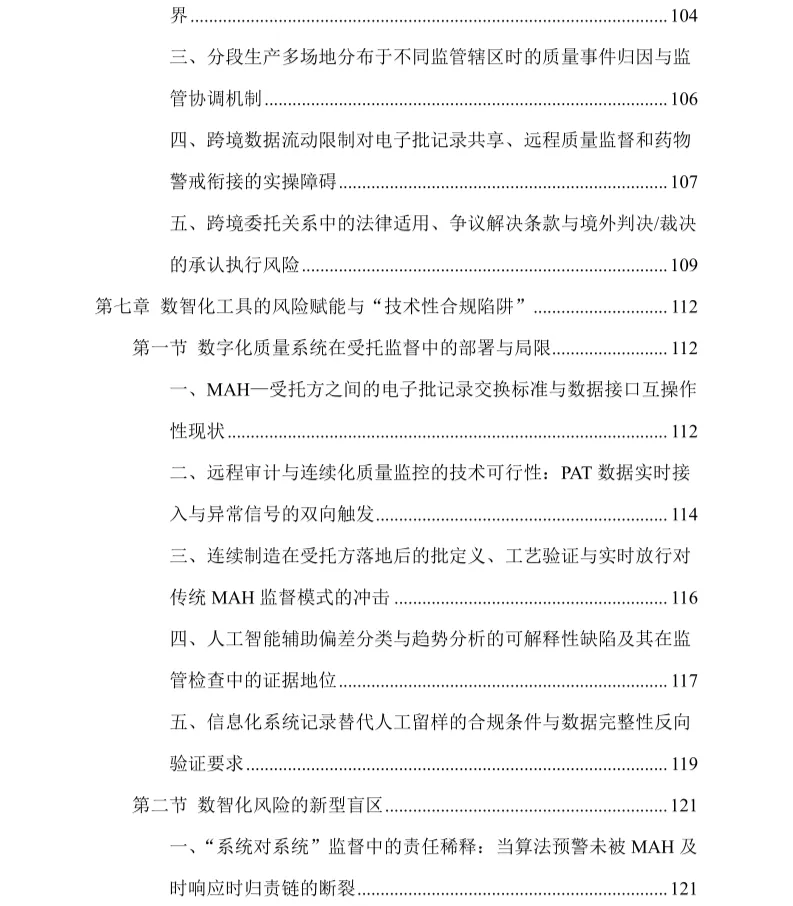
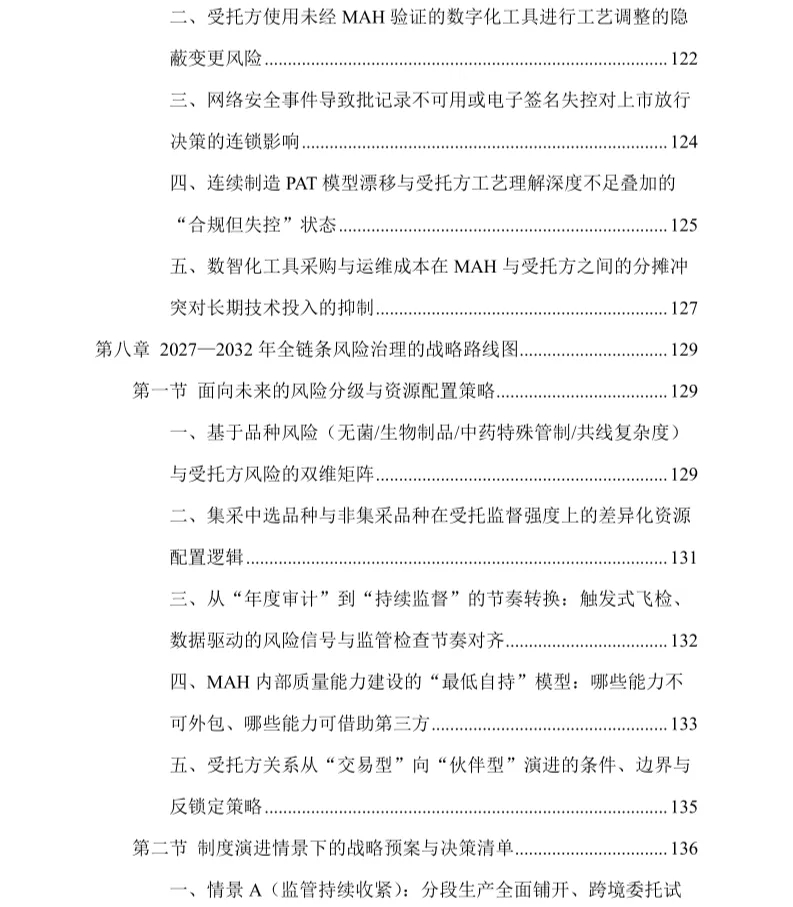
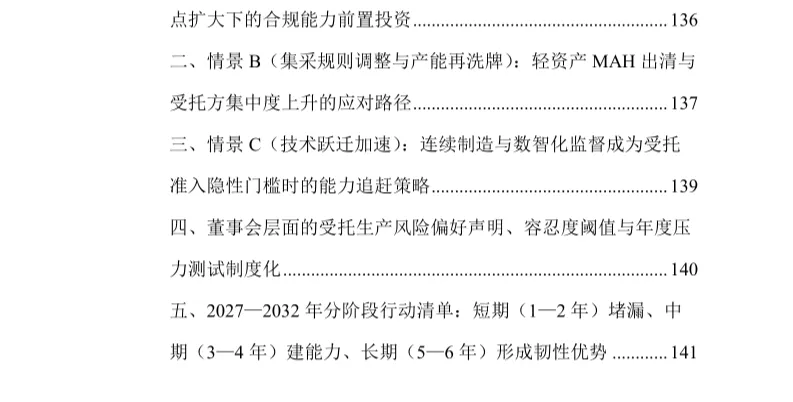
医药行业MAH受托生产全链条风险管理策略研究报告(2027-2032年)2026年,国内医药委托生产正经历不可逆的价值重估:集采中委托生产占比从第二批3%升至第十批31%,385个中选品种近三分之一来自B证委托生产;B证企业则从2024年底的1349家降至1292家,57张许可证在合规出清中退出。需求扩容与存量出清并行,本质是委托生产关系的制度性重定价——它不再是低成本的“产能通行证”,而是需持续投入、全程可审计、退出成本高昂的能力责任。监管标尺已切换。2025年134号公告将反向尽调入规:受托方承接前须评估MAH资质、质量管控与技术转移可行性,设一年整改窗口,不力者将被暂停受托乃至吊销证照,B证持有人的合作门槛从加工报价变为自身质量监督能力的准入核验。惩戒升级为“双罚制”:海梦智森间苯三酚注射液因受托环节偏差处置不合规,双方被取消中选、禁标18个月;美索巴莫注射液因电子数据缺陷遭联合处罚;天麦生物三款胰岛素断供,禁入集采两年。追责从单一企业升级为整条委托链条共担。法规底座持续夯实:新版《药品管理法实施条例》将分段生产法定化,要求统一质量体系覆盖全部场地,生物制品分段生产须一方具备三年以上同剂型商业化经验;中药饮片、配方颗粒委托禁令刚性落地;罚款提至货值10—20倍,质量负责人、受权人个人追责常态化,跨省延伸检查成为常规。产能分化加剧:2026年CDMO市场规模预计达1526亿元,但CGT产能利用率普遍不足50%,部分大分子基地停产、拍卖流拍,“普通产能过剩、优质产能稀缺”。MAH遴选核心顾虑从“有无产能”变为“集采放量后能否稳定排产”。长按识别二维码▼查看完整版报告本报告不局限于梳理监管条文,核心聚焦一个现实命题:在监管落地、处罚常态化的背景下,MAH 与受托方如何依托可核查证据、可落地协议、可切换的合作结构,把隐性风险显性化、可定价,实现风险前置配置,而非被动接受事后追责。本文写给游走在集采中标与断供风险之间的 MAH,写给在反向尽调中需要自证能力的质量负责人,也写给看清委托关系价值不再由加工费决定、而是由管控能力与退出选择权共同定义的行业管理者。扫码二维码进群▼参与研报交流一审| 石宛佳二审| 李芳晨三审| 李静芝

 研报速递