研报速递
智飞生物财务分析报告三:现金流量表分析
一、公司概况
重庆智飞生物制品股份有限公司(300122.SZ)成立于2002年,2010年9月创业板上市,是国内规模最大的民营疫苗企业之一,采取"自主产品+代理产品"双轮驱动模式:自主板块涵盖流脑系列疫苗、23价肺炎疫苗、结核诊断产品及代谢类治疗药品(利拉鲁肽等),代理板块独家经销默沙东九价HPV疫苗、五价轮状疫苗及GSK带状疱疹疫苗等进口疫苗。
公司现金流的历史轨迹与行业周期高度同步:2021—2023年景气上行期,经营活动现金流量净额分别为85.08亿元、19.89亿元、89.96亿元;2024年为支撑渠道铺货大量采购并向下游赊销,经营现金流转为净流出44.14亿元,为上市以来首次年度净流出;2025年公司主动去库存、压应收,经营现金流回升至51.67亿元;2026年前三季度经营现金流净额39.19亿元(+31.28%)。公司2026年前三季度营业收入65.39亿元(-14.46%),归母净利润-6.83亿元(亏损收窄48.55%),第三季度单季扭亏(归母净利润1.25亿元)。
二、主要会计数据
2026年前三季度,公司经营活动现金流量净额39.19亿元,同比增长31.28%;投资活动现金流量净额-3.11亿元,净流出收窄29.27%;筹资活动现金流量净额-45.32亿元,净流出扩大64.56%,公司持续"多还债、少借款";现金及现金等价物净减少9.25亿元,期末现金及现金等价物余额16.18亿元。三大现金流的组合特征为"经营大幅流入+投资低位收缩+筹资大额净流出",典型的收缩期去杠杆现金流量结构。
项目 | 2026年前三季度 | 2025年前三季度 | 同比变动 |
销售商品、提供劳务收到的现金(亿元) | 79.64 | 109.55 | -27.31% |
经营活动现金流量净额(亿元) | 39.19 | 29.85 | +31.28% |
购建长期资产支付的现金(亿元) | 2.94 | 4.62 | -36.31% |
投资活动现金流量净额(亿元) | -3.11 | -4.40 | 净流出收窄 |
取得借款收到的现金(亿元) | 80.21 | 129.98 | -38.29% |
偿还债务支付的现金(亿元) | 116.33 | 154.73 | -24.82% |
筹资活动现金流量净额(亿元) | -45.32 | -27.54 | 净流出扩大 |
现金及现金等价物净增加额(亿元) | -9.25 | -2.09 | 净流出扩大 |
期末现金及现金等价物(亿元) | 16.18 | 24.95 | -35.17% |
三、经营活动现金流分析
(一)总量与趋势
近五年公司经营活动现金流量净额依次为:2021年85.08亿元、2022年19.89亿元、2023年89.96亿元、2024年-44.14亿元(上市以来首次年度净流出)、2025年51.67亿元,2026年前三季度39.19亿元(上年同期29.85亿元,+31.28%)。2024年净流出的直接原因可以从现金流入流出两端解释:全年销售收现369.33亿元,较2023年的478.03亿元减少108.7亿元(收入下滑与回款放缓叠加),而购买商品支付现金354.76亿元仅减少0.74亿元——公司在收入已经崩塌的年份仍在按既有协议采购代理产品并支付货款,"卖不动但还得买"是当年现金流失血的根源。2025年起公司大幅压缩采购(购货付现降至54.67亿元),现金流随之转正。
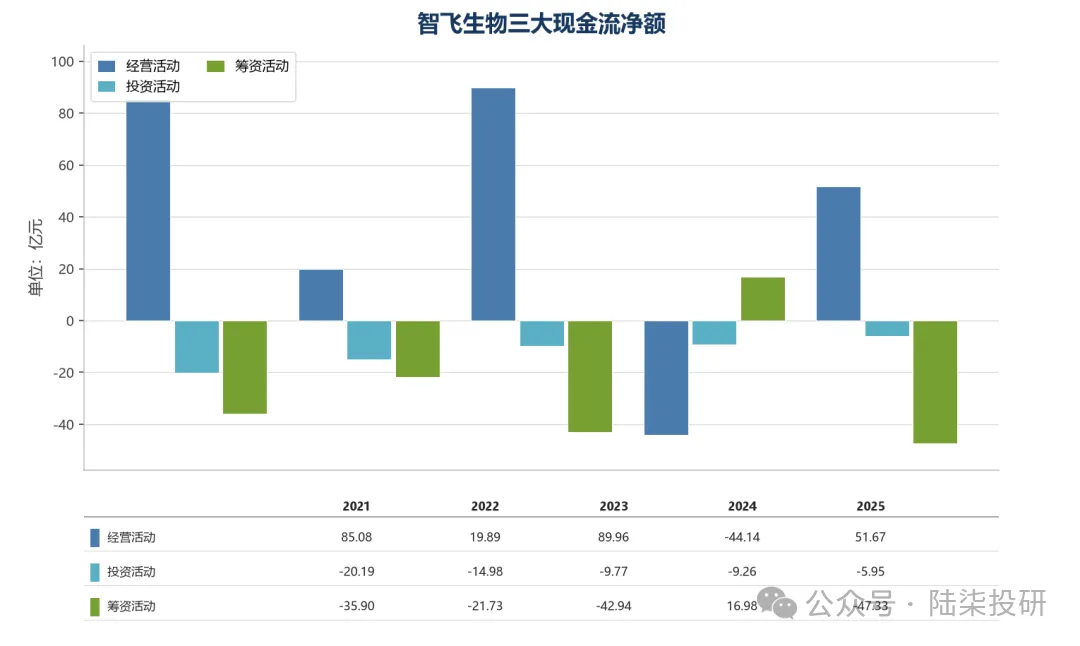
图1:智飞生物三大现金流净额(数据来源:公司定期报告)
(二)净利润与经营现金流的巨大背离
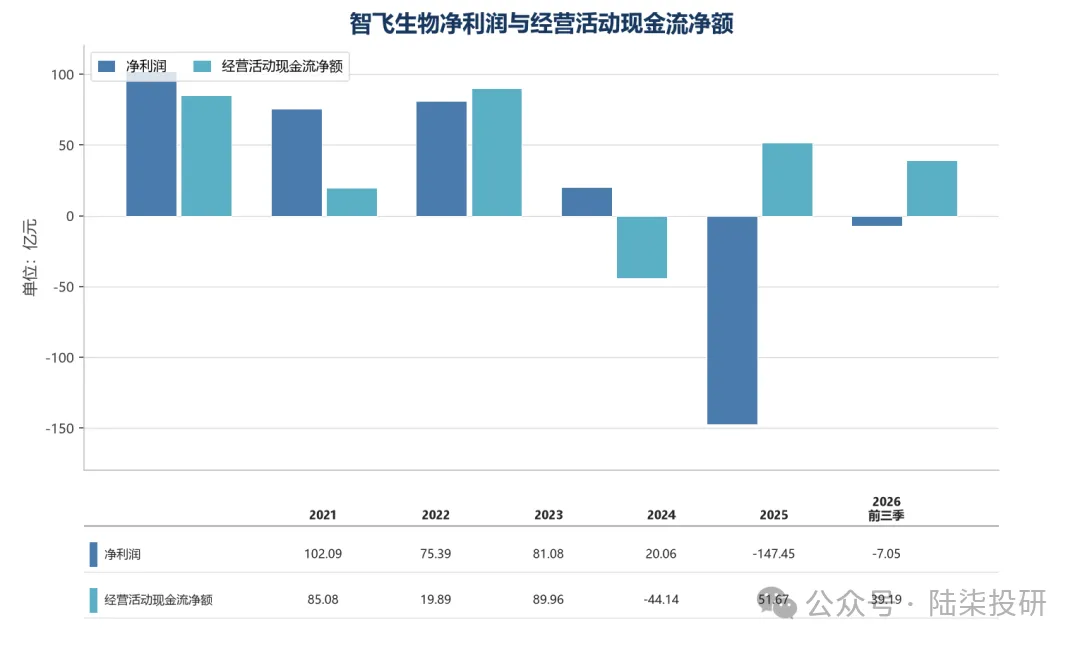
2026年前三季度,公司净利润为-7.05亿元,经营活动现金流量净额却高达+39.19亿元,两者相差46.24亿元;2025年全年净利润-147.45亿元,经营现金流+51.67亿元,相差199.1亿元。账面巨亏与现金大额流入并存,是本轮报表最具迷惑性的地方。通俗地讲:净利润是"权责发生制"下的账面结果(包含了135亿元的存货减值这种"纸面损失"),而经营现金流是"收付实现制"下的真金白银(存货是过去买的,减值不产生现金流出,卖存货收回的每一分钱都计入经营现金流入)。
因此,连续两年的正向经营现金流并不代表盈利能力恢复,而主要反映"把过去囤的货卖掉、把过去赊的账收回来"的存量变现过程。以净利润现金含量(经营现金流/净利润)衡量,2021—2023年分别为0.83、0.26、1.11,2024年因净利润为正而现金流为负失去参考意义,2025年及2026年净利润为负同样不适用;更有效的观察口径是收现比与存货、应收变动。
(三)净利润到经营现金流的调节
以2026年半年报现金流量表补充资料为例(前三季度方向一致、幅度更大),净利润与经营现金流的主要差异项如下:
调节项目 | 2026H1金额(亿元) | 经济含义(大白话) |
净利润 | -8.20 | 账面亏损的起点 |
存货的减少 | +27.91 | 卖的是过去囤的货——去年买货的钱早就付了,今年卖出只进现金不增成本 |
经营性应收项目的减少 | +3.04 | 以前赊出去的账收回来了一部分 |
经营性应付项目的增加 | -7.22 | 还给供应商、缴了上年末的税和薪酬,占别人的钱变少了 |
信用减值损失 | +3.60 | 计提坏账只是账面划账,不付现金 |
资产减值准备 | -1.91 | 存货跌价转回,增了账面利润但没有现金流出,调节时冲回 |
固定资产折旧及摊销合计 | +2.84 | 厂房设备的损耗是账面成本,当期不需要再付钱 |
财务费用 | +1.66 | 利息支出计入筹资性质调整,不在经营环节付现 |
递延所得税资产的增加 | -1.94 | 确认了未来的抵税权利,当期少缴税但不影响经营现金分类 |
经营活动现金流量净额 | +19.74 | —— |
影响差异最大的三项依次为:存货减少(+27.91亿元)、经营性应付项目减少(-7.22亿元)、信用减值损失(+3.60亿元)。三项合计的净效应约+24.3亿元,解释了"亏损8.2亿元却流入经营现金19.7亿元"的大部分。
用一句话概括:当期经营现金流约27.9亿元(上半年口径的八成以上)来自"吃存货老本",而非当期盈利的现金转化。延伸到前三季度:存货账面价值由年初50.03亿元降至20.03亿元,减少30.00亿元;应收账款由111.65亿元降至99.54亿元,回收现金约12.11亿元;两者合计约42.1亿元的存量变现,构成本期39.19亿元经营现金流的主要来源。
(四)现金流改善的性质判断
按照"扩张性占用"与"风险性恶化"的框架判断本轮现金流变化:2024年的-44.14亿元属于典型的风险性恶化——收入-50.81%的同时采购支出几乎未减,存货由89.86亿元激增至222.44亿元,本质是为渠道压货垫付现金;2025年至今的现金流改善则属于"收缩性改善",既非扩张性占用,更非盈利质量改善:销售收现79.64亿元中相当部分来自收回以前年度应收款,经营现金流入的大头是存量资产变现。
交叉验证:一是存货周转率(前三季度年化)约1.41次,高于2025年的0.61次,去库存实实在在;二是应收账款账面余额2026年上半年为130.35亿元、坏账准备计提比例升至20.39%,回款虽在推进但账龄后移(2-3年账龄+58.1%),回收质量在下降;三是收现比121.79%(2025年同期143.31%),绝对水平仍高,但边际回落,意味着"回收旧账"的现金红利在衰减;四是公司三季度末应付账款+92.14%(重新采购进口代理产品),若四季度采购放量而销售回款跟不上,现金流将再度承压。
综合判断:当前经营现金流"数量"健康、"质量"中性——它是资产负债表修复的助推器,但尚未转化为可持续的内生造血能力,需以收入企稳为前提重新评估。
(五)收现比与回款
2026年前三季度销售商品、提供劳务收到的现金79.64亿元,收现比(销售收现/营业收入)121.79%,较上年同期的143.31%回落21.5个百分点,但仍显著高于100%。
回溯历史:2021—2023年收现比分别为82.11%、81.52%、90.26%,均低于100%(正常赊销状态下,收入中总有一部分沉淀为应收账款);2024年(141.78%)与2025年(163.88%)收现比大幅超过100%,正是"当期收入缩水+集中回收旧应收"的典型信号。
收现比长期高于100%不可持续——当应收账款余额降至与经营节奏匹配的水平后,收现比将回归100%附近,届时的经营现金流将更真实地反映当期盈利的现金含量。以期末应收账款99.54亿元对照年化收入约87.2亿元,应收/收入比约1.14倍,虽较2023年末(271.06亿元/529.63亿元=0.51按年末对全年口径)的异常高位有所修复,但绝对水平仍提示回款周期长、占用资金大的行业现实。
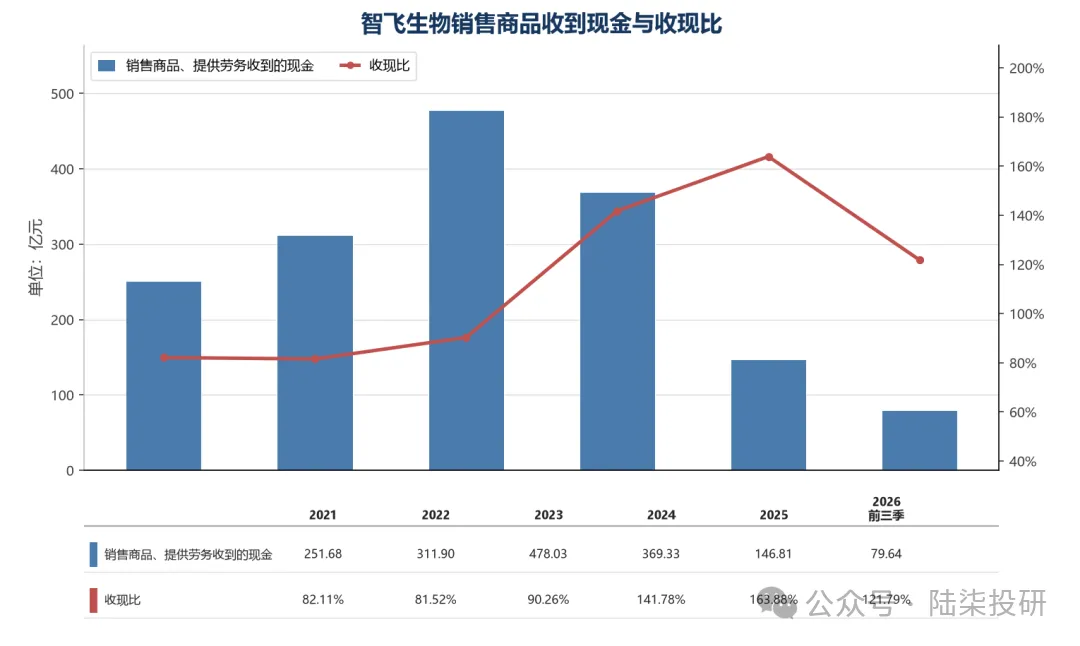
图3:智飞生物销售收现与收现比(数据来源:公司定期报告)
四、投资活动现金流分析
2026年前三季度,购建固定资产、无形资产和其他长期资产支付的现金2.94亿元,同比下降36.31%,为2019年以来同期最低;投资活动现金流量净额-3.11亿元。资本开支强度(资本开支/营业收入)约4.5%,较2021—2023年(4%—6%)大体持平但绝对额大幅回落(2021年19.32亿元→2026年前三季度2.94亿元)。
资本开支的收缩与两件事相关:一是2023年后疫苗行业景气下行,公司放缓了产能建设节奏(在建工程由2022年末18.36亿元降至2026年9月末10.43亿元,其中相当部分为转固);
二是亏损与流动性压力下,公司优先保障现金流安全,非刚性投资暂缓。以"经营活动现金流净额-资本开支"衡量的自由现金流,2026年前三季度为+36.25亿元,2024年为-53.44亿元,2025年为+45.48亿元。需要强调:本轮自由现金流转正同样是收缩的产物——分母端资本开支压降了近八成,分子端现金流来自存量变现,两者都不指向"可持续的自由现金流创造能力"。但客观上,正的自由现金流为公司偿还债务、维持研发投入和回购股份提供了现实基础。
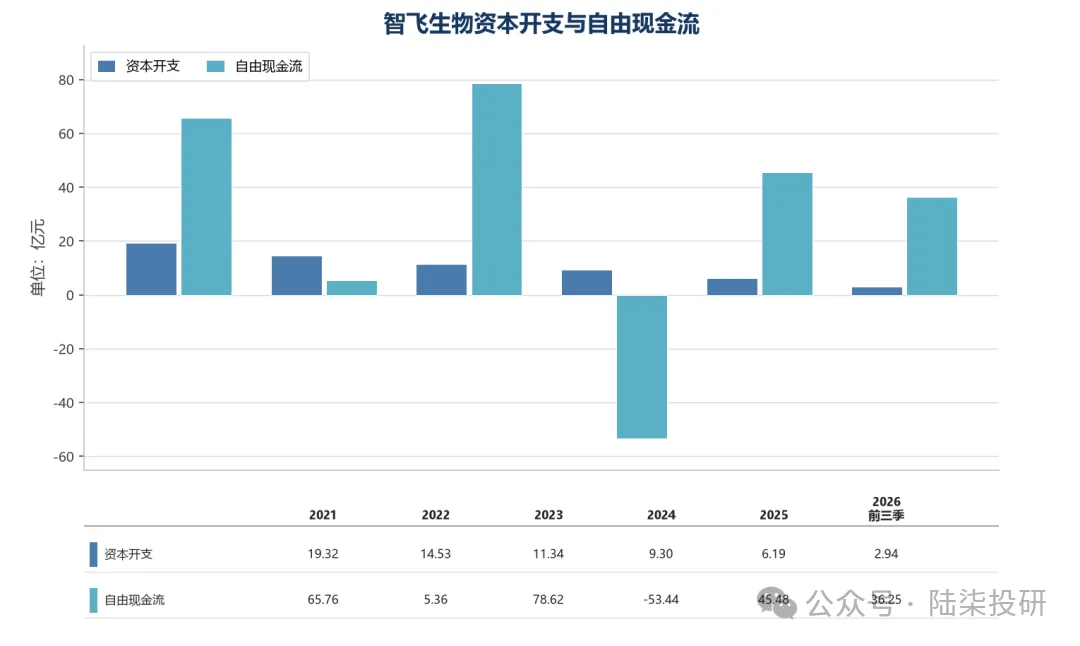
图4:智飞生物资本开支与自由现金流(数据来源:公司定期报告)
五、筹资活动现金流分析
2026年前三季度,公司筹资活动现金流入81.41亿元(其中取得借款收到现金80.21亿元),流出126.73亿元(其中偿还债务支付现金116.33亿元、分配股利利润或偿付利息支付2.90亿元、支付其他与筹资活动有关的现金7.51亿元),净流出45.32亿元,较上年同期扩大64.56%。"多还少借"的净偿还节奏贯穿2025年以来:2025年全年取得借款133.48亿元、偿还债务176.41亿元,净偿还约42.9亿元;2026年前三季度净偿还36.12亿元。与之呼应,资产负债表上有息负债由2024年末132.41亿元降至86.46亿元,且结构上以长期借款(59.81亿元)和一年内到期的非流动负债(21.50亿元)为主,短期借款基本清零。公司2025年组建102亿元银团贷款(期限不超过3年)、获批25亿元科技创新公司债券额度(首期发行5亿元,票面利率具备成本优势),以中长期低成本资金替换短期高息借款的动作已经完成大半。
此外,公司在2026年7月启动A股回购并取得金融机构股票回购专项贷款承诺函,2026年前三季度"支付其他与筹资活动有关的现金"7.51亿元中包含回购相关支出,在亏损年份动用现金回购,体现管理层态度的同时也消耗了去杠杆的现金结余,需持续关注回购节奏与现金安全的平衡。
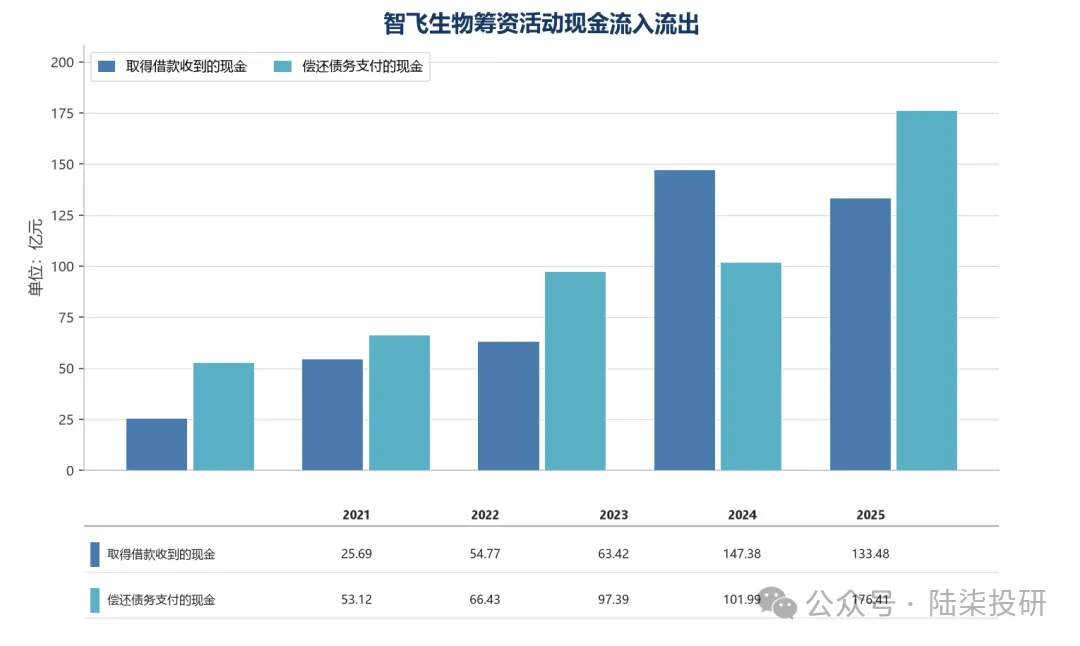
图5:智飞生物筹资活动现金流入流出(数据来源:公司定期报告)
从现金存量看,2026年前三季度现金及现金等价物净减少9.25亿元,期末余额16.18亿元,较上年同期24.95亿元下降35.17%,为2018年以来同期低位。期末现金对短期有息负债(约21.65亿元)的覆盖倍数约0.75倍(以现金及现金等价物口径),若计入受限的2.00亿元其他货币资金及部分可动用授信,流动性处于"紧平衡"状态。筹资净流出45.32亿元的节奏若维持,而经营现金流因存货见底、应收规模收敛而自然回落,2027年现金余额可能进一步下降——这是现金流维度最需要前瞻跟踪的矛盾点:去杠杆的力度需要与经营现金流的回落速度相匹配。
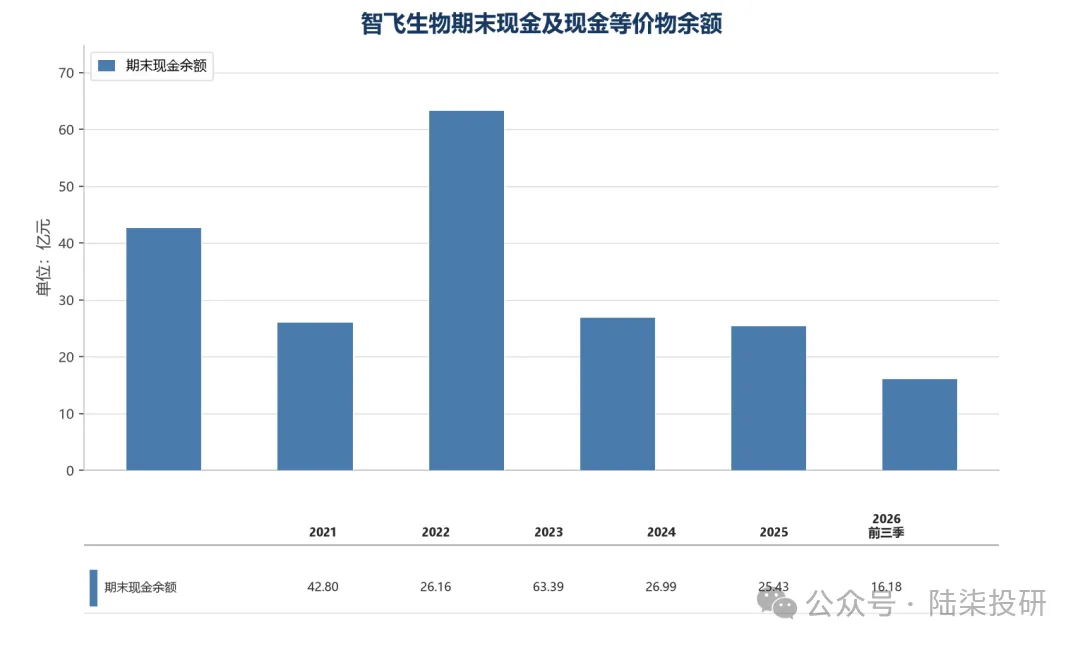
图6:智飞生物期末现金及现金等价物余额(数据来源:公司定期报告)
六、可比公司对比
选取疫苗行业万泰生物(603392)、康泰生物(300601)、沃森生物(300142)、百克生物(688276)作为可比公司,采用2026年前三季度数据(东方财富公开口径)。可比性提示:各家产品结构、代理与自产比例不同,经营现金流受各自备货节奏影响,单期对比仅作参考。
指标 | 智飞生物 | 万泰生物 | 康泰生物 | 沃森生物 | 百克生物 |
每股经营现金流(元) | 1.64 | -0.07 | 0.23 | 0.22 | 0.12 |
存货周转率(次) | 1.41 | 0.82 | 0.79 | 0.64 | 0.48 |
应收账款周转率(次) | 0.62 | 1.03 | 0.71 | 0.59 | 0.59 |
资产负债率 | 43.24% | 12.97% | 30.25% | 30.23% | 27.20% |
销售毛利率 | 24.60% | 63.40% | 70.93% | 66.69% | 78.70% |
归母净利润(亿元) | -6.83 | -2.31 | 0.95 | 0.08 | -0.96 |
对比可见:智飞生物每股经营现金流1.64元、存货周转率1.41次均居五家之首,表面看现金创造能力领先,但其成色来自去库存与收旧账(万泰生物、百克生物现金流为负则与其当期备货节奏有关),属于周期位置的差异而非经营质量的差异;应收账款周转率0.62次为同业偏低(万泰1.03次最高),反映疾控渠道回款慢的行业共性在智飞生物身上更为突出;资产负债率43.24%显著高于同业(12.97%—30.25%),说明公司在本轮周期中承担了更重的债务负担。
综合看,公司现金流"总量领先、成色中性、杠杆偏高",在行业出清阶段的优势是流动性管理经验与银行授信支持,劣势是内生造血对存量变现的依赖度更高。
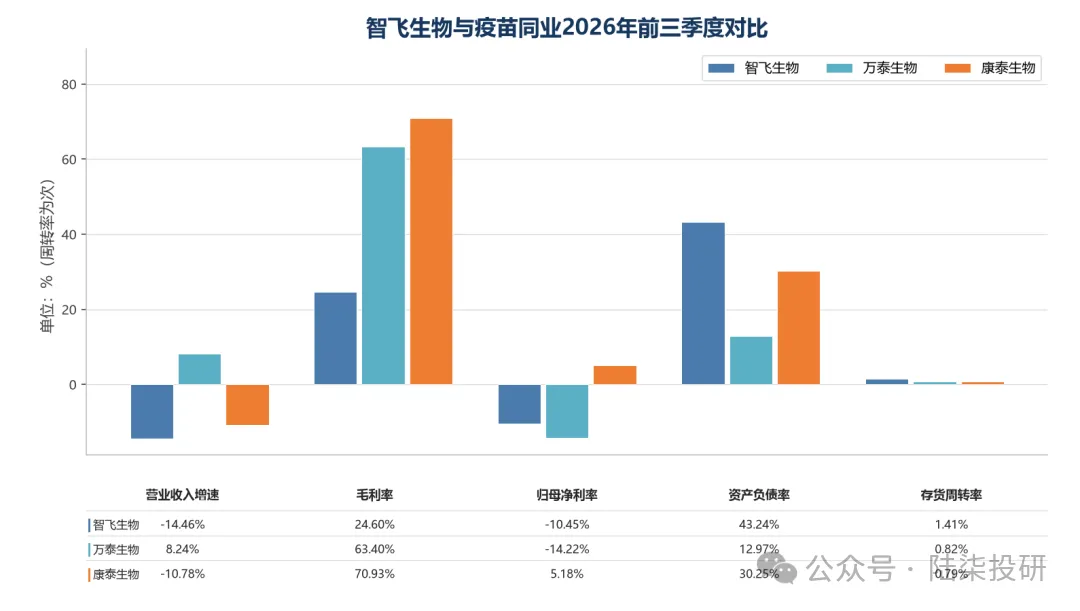
图7:智飞生物与疫苗同业2026年前三季度对比(周转率单位为次;数据来源:东方财富)
八、结论
综合分析,智飞生物现金流量表呈现"存量变现驱动、筹资去杠杆、现金储备趋紧"的特征:2026年前三季度经营现金流39.19亿元(+31.28%),自由现金流36.25亿元,但其来源并非当期盈利,而是存货去化30.00亿元与应收回收12.11亿元的存量变现;筹资活动净流出45.32亿元,两年累计净偿还有息负债约80亿元,期末现金及现金等价物16.18亿元,降至近年低位。
从积极面看,公司已连续两年以上实现经营现金流净流入,证明其"压采购、收回款、还债务"的流动性管理组合有效,叠加102亿元银团授信与25亿元科创债额度,短期流动性风险可控,资产负债表的修复有现金流的真实支撑。
从审慎面看,未来2-4个季度的关键观察变量为:一是存货见底后经营现金流的自然回落幅度(30亿元级别的存量变现红利已基本释放完毕);
二是重启采购后应付账款与存货的再度累积是否与销售回款匹配;
三是应收账款回收的持续性(账龄后移背景下回收质量下降);
四是回购支出与偿债节奏对现金储备的双重消耗。
总体判断:公司现金流最危险的阶段(2024年净流出44.14亿元)已经过去,当前处于"存量变现支撑的去杠杆后期";若2026年四季度至2027年收入企稳回升、收现比回归100%附近且仍能保持净流入,则现金流质量将实现从"变现型"向"盈利型"的切换,结论转趋积极;反之,若收入恢复不及预期而采购重新放量,现金流可能二次承压。
风险提示与免责声明
本文内容基于公开资料整理,仅作信息交流之用,不构成任何证券投资建议、要约或收益承诺。文中涉及的盈利预测与估值测算均来源于第三方机构或作者假设,存在不确定性,不代表对未来走势的判断。市场有风险,投资须谨慎。
我对优秀公司的看法和财报分析,放在GZH 陆柒投研,公司估值请参考专栏里的公司深度研究。欢迎加入陆柒的专栏,一起学习,一起研究,一起赚钱,让投资变得更简单!