研报速递
——万亿拐点 · AI 重配。
行业背景
中国即时零售平台从1.0时代至3.0时代的变迁之路
回顾一下,这个行业进化路径挺清晰的:
1.0时代(2014-2018年):可以叫“平台孵化期”,核心就是送餐饮外卖。
2.0时代(2019-2024年):进入“万物到家”阶段,品类疯狂扩张。
3.0时代(2025年-未来):步入跨生态融合与生活全场景阶段。
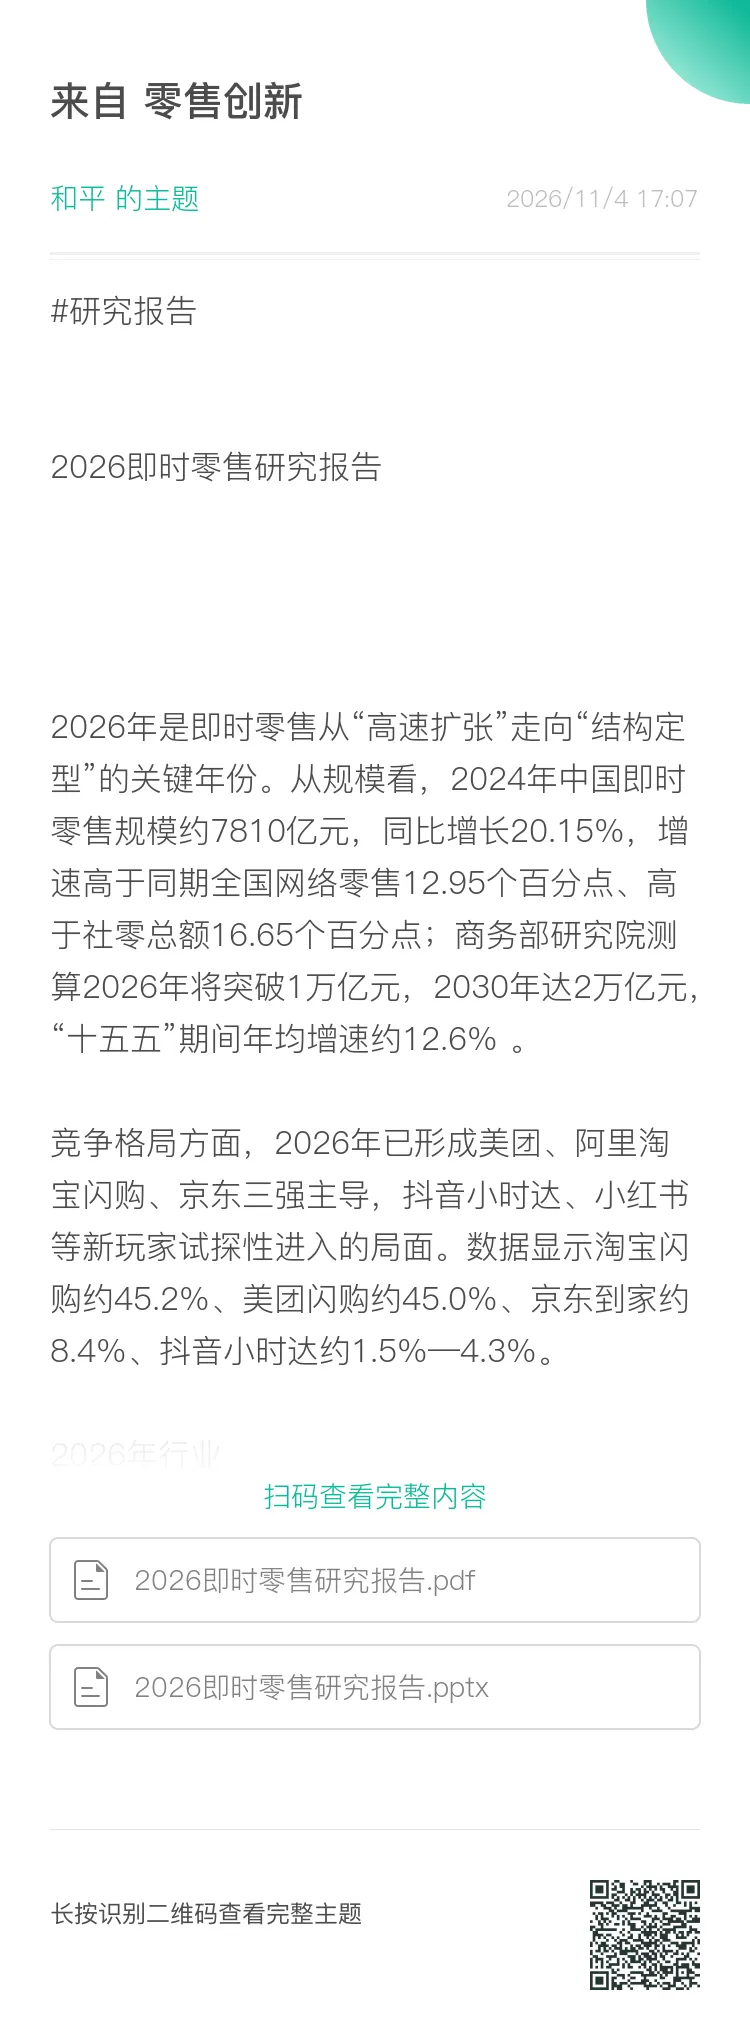
2026年是即时零售从“高速扩张”走向“结构定型”的关键年份。从规模看,2024年中国即时零售规模约7810亿元,同比增长20.15%,增速高于同期全国网络零售12.95个百分点、高于社零总额16.65个百分点。
一、即时零售2026 年突破 1 万亿元
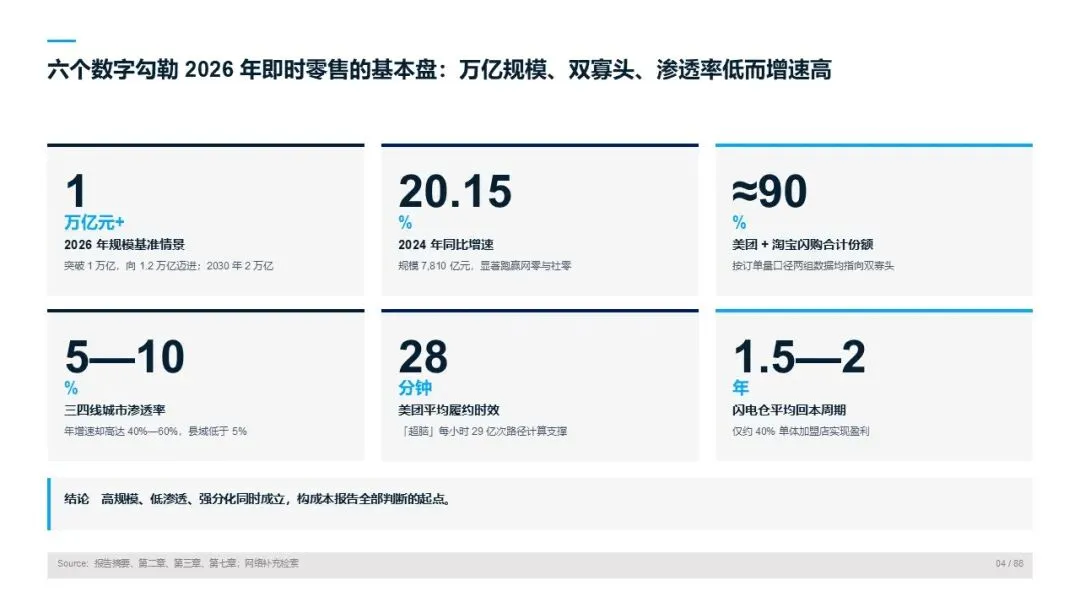
商务部研究院测算2026年将突破1万亿元,2030年达2万亿元,“十五五”期间年均增速约12.6% 。
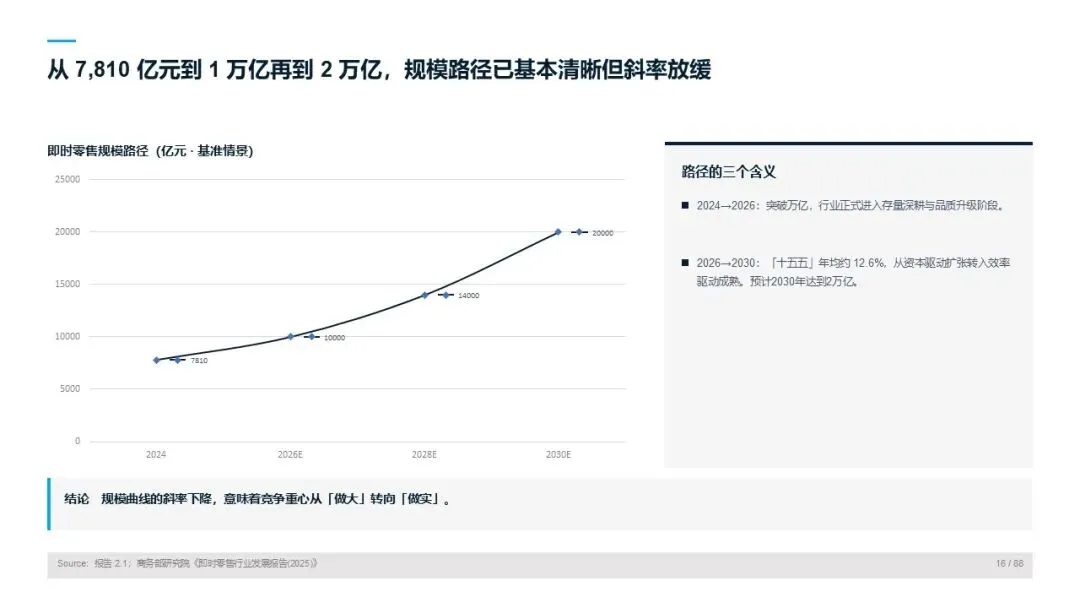
增速放缓不等于价值下降。它意味着行业从资本驱动的扩张期进入效率驱动的成熟期——新增 GMV 越来越依赖复购、品类扩张与下沉渗透,而不是单纯补贴拉新。
二、三强格局成立
竞争格局方面,2026年已形成美团、阿里淘宝闪购、京东三强主导,抖音小时达、小红书等新玩家试探性进入的局面。数据显示淘宝闪购约45.2%、美团闪购约45.0%、京东到家约8.4%、抖音小时达约1.5%—4.3%。
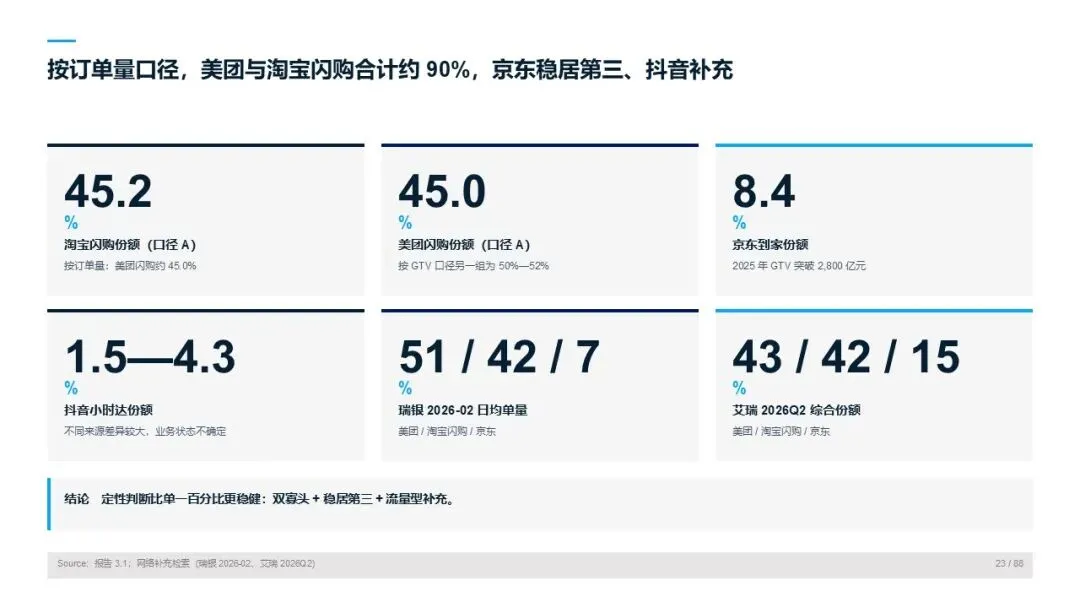
规模上,美团 2025 年即时零售 GMV 超过 3,000 亿元,京东 2025 年 GMV 突破 2,800 亿元。
但两家走的是完全不同的路:美团靠「高频订单—骑手密度—履约时效—商家供给」的正循环,其「超脑」系统每小时完成 29 亿次路径计算,把平均履约时效压到 28 分钟以内,网络覆盖 745 万骑手、闪电仓超 1 万家、前置仓 8 万多个、覆盖 500 城;京东则不与美团在全品类高频订单上正面消耗,而以自营供应链、品质体验与高价值商品物流网络做差异化,代价是订单密度不足、履约成本更高。
三、补贴退坡后,胜负手换成了订单密度和履约成本
补贴退坡之后,决定盈亏的变量从「补贴力度」转向「订单密度」与「履约成本」。原因不难理解:订单密度是唯一能同时摊薄履约成本、抬高广告与佣金收入的乘数变量。
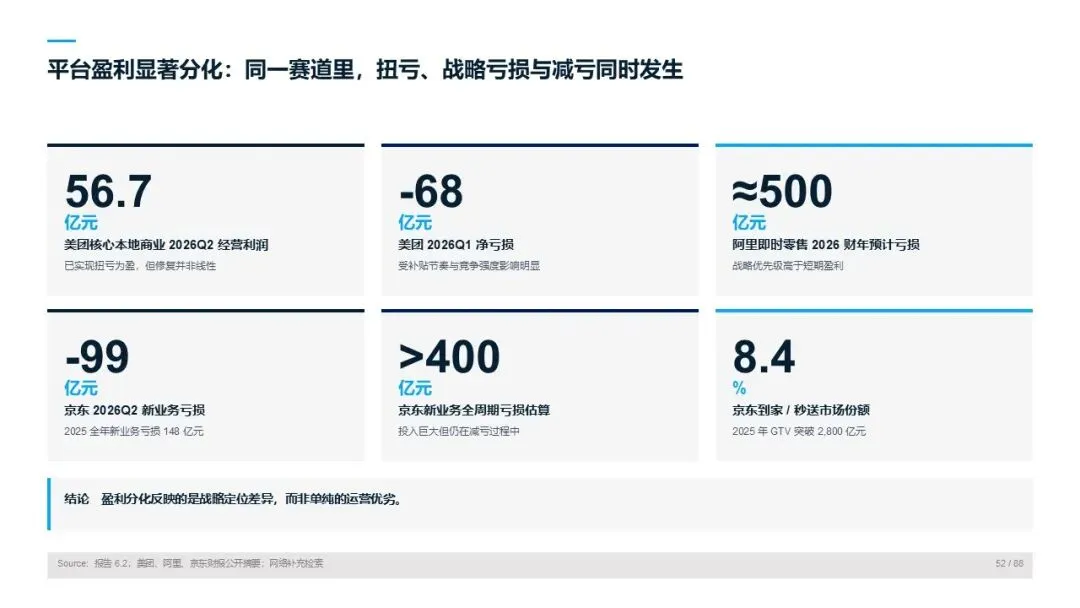
平台之间的盈利状态也印证了这一点——但报告提醒,分化反映的是战略定位差异,而不是单纯的运营优劣。
美团核心本地商业在 2026 年二季度实现扭亏,经营利润 56.7 亿元,但一季度曾因补贴净亏损 68 亿元,修复并非线性;阿里把即时零售当作高频流量入口,业务本身仍在亏损,预计 2026 财年亏损接近 500 亿元;京东 2026 年二季度新业务亏损 99 亿元,2025 年全年新业务亏损 148 亿元,全周期亏损估算超过 400 亿元。
四、真正的增量在下沉:渗透率 5%—10%,增速 40%—60%
渗透率按城市梯队呈阶梯分布:一线 25%—30%(趋于饱和)、新一线与二线 15%—20%、三四线仅 5%—10%、县域低于 5%。
但增速的梯度完全相反:三四线年增速高达 40%—60%,县域超过 60%。这是一种典型的「低基数、高增速」结构——绝对渗透率仍低,边际增量极快。
五、品类扩张吃掉的不是新需求,是「次日达」的份额
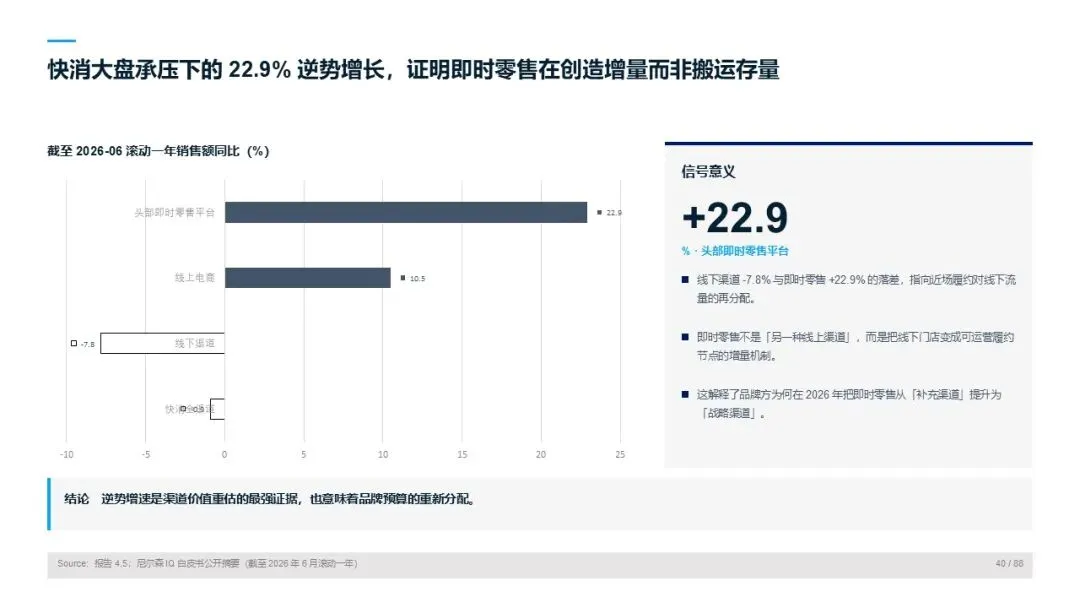
最能说明即时零售渠道价值的一组数字,来自快消大盘:截至 2026 年 6 月的滚动一年,快消品全渠道销售额同比下降 0.9%,其中线下渠道下降 7.8%,线上电商渠道增长 10.5%,而头部即时零售平台销售额逆势同比增长 22.9%。
品类端的扩张同样具体:酒饮订单量同比增长超 45%,其中 90 后用户占比超过三分之二;淘宝闪购 25—40 岁用户占比超 60%。
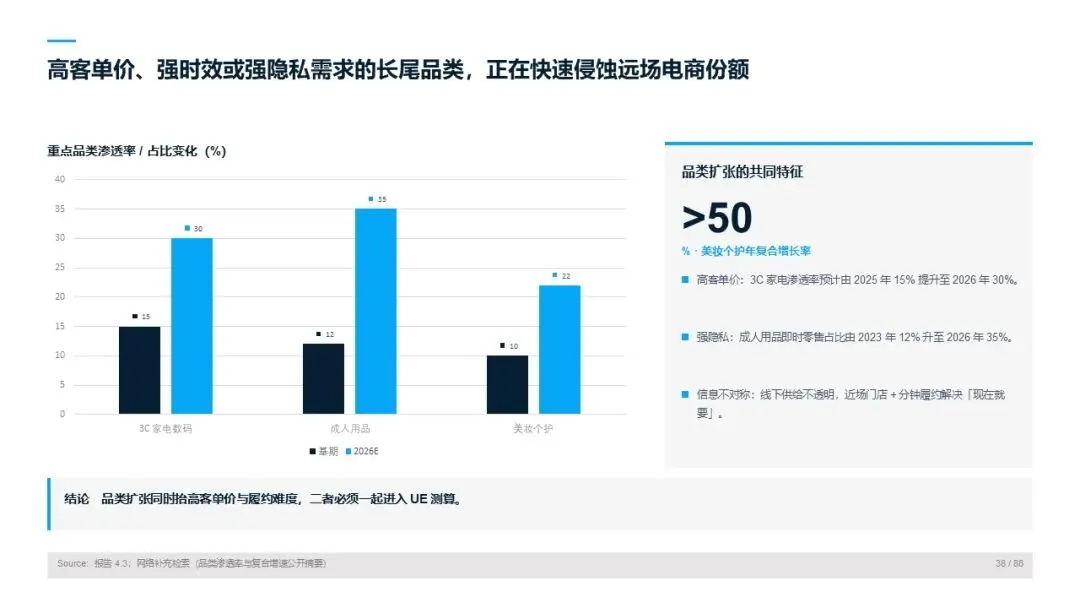
长尾高价值品类中,3C 家电与数码的即时零售渗透率预计从 2025 年的 15% 提升到 2026 年的 30%,美妆个护年复合增长率超 50%,成人用品即时零售占比从 2023 年的 12% 升至 2026 年的 35%。
闪电仓平均回本周期为 1.5—2 年,综合类闪电仓约 12—18 个月。
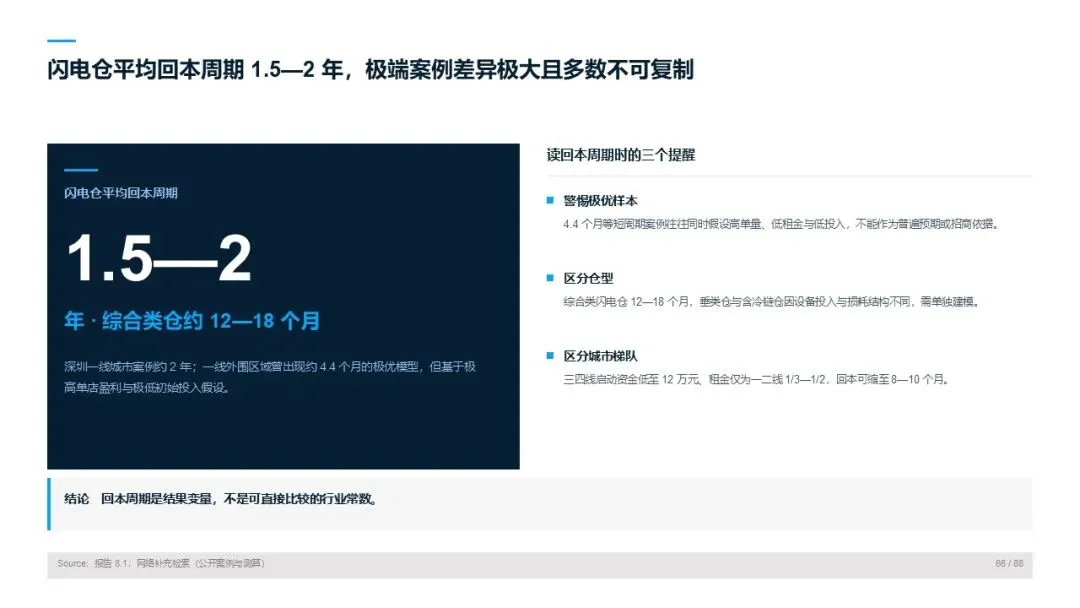
城市梯队差异方向明确:三四线单店启动资金可低至 12 万元,租金仅为一二线的三分之一到二分之一,回本周期可缩短到 8—10 个月;深圳等一线城市案例约 2 年;一线外围区域曾出现约 4.4 个月的极优模型,但该数据建立在极高单店盈利和极低初始投入的假设上。
报告由创新君独立撰写,更多报告内容请查看原文。
若有所得,欢迎点赞、在看、转发,下回再叙。
建议
规模破万亿只是入场券,真正的分化发生在补贴退坡之后的效率与合规能力上。
四条主线决定未来三到五年的胜负:履约网络密度与 AI 调度决定单位经济模型,高客单价与强供应链品类决定盈利上限,下沉与县域供给数字化决定增量空间,劳动者权益、数据合规与算法审计决定可持续边界。
如果你在做品牌、平台或加盟生意,今年最该盯的指标可能已经变了:不是日均单量,而是非补贴复购率、单均履约成本、订单密度和高毛利品类占比。
你所在的环节,感受到的是哪一端?欢迎在评论区聊聊。
报告版权归原撰写/发布机构所有,如涉侵权,请联系删除 ;资料为推荐阅读,仅供参考学习,如对内容存疑,请与原撰写/发布机构联系。

【关注“零售创新” 公众号后台回复2611有福利发放哟!】
个人介绍
和平老师
从业数据行业15年以上。
历任上市集团数据总监,世界五百强、中国知名零售企业高管。
Excel专家、可视化专家、数据分析专家。
零售创新相关案例分享 。
知识星球每年更新上千份行业分析报告。
个人网站 Excelbook.cn
知识星球精彩内容展示
常见问题

加 小琥微信 加入运营交流群,Excel学习群,行业研究群,请备注需求!
领取相关报告的方法(任选一):
1. 分享此篇文章到朋友圈,不要分组,保留一小时以上。
2. 分享到100人以上的数据分析相关微信群(慎重),保留5分钟。
完成后,加微信 my21ke007,并发截图,我们会在12小时内给您发送相关报告。
--------------- End ----------------
免责声明:公众号涉及资料均系创新君通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如涉侵权,请联系小琥删除 (my21ke007),如对报告/模板存疑,请与撰写/发布机构联系。