研报速递
自身免疫性疾病药物研发深度研究报告
从精准免疫调控到 Treg 耐受重建:已上市药物、在研管线与下一代范式
摘要
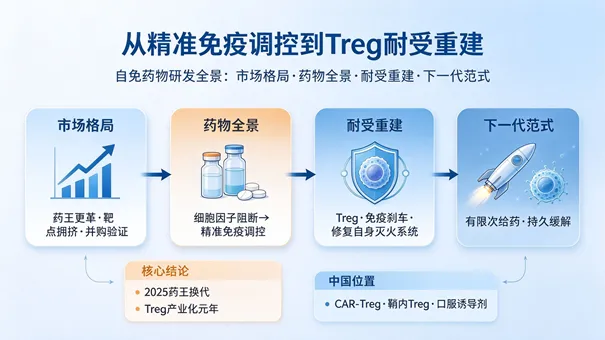
图 1自免药物研发全景:从精准免疫调控到Treg耐受重建
本报告包含从市场格局、已上市与在研药物,到免疫耐受重建新范式的完整链条。核心结论有四点。其一,2025 年全球自免药物格局完成换代:度普利尤单抗以185.46 亿美元登顶,Skyrizi以49.9% 增速逼近,修美乐较巅峰萎缩近80%,艾伯维两款新品合计258.66 亿美元已超修美乐历史峰值;市场体量在 1323亿至 1686亿美元区间,生物制剂占 42% 份额。其二,研发拥挤度决定立项方向,JAK1(38 个)、TYK2(24 个)、IL-6(18 个)项目密集,银屑病 6 大类正面竞争,差异化空间转向TL1A、OX40/OX40L、CD40/CD40L、IL-33、IL-18、口服化与免疫耐受重建,Merck 110 亿、Takeda 40 亿、Lilly 24 亿美元三笔交易印证资金流向。其三,Treg 赛道进入产业化元年:2025 年诺奖背书、Orca-T 于 2026 年 6 月获批(定价 42.8 万美元每剂)、Sonoma CAR-Treg 在难治性类风湿关节炎中 67% 患者关节计数减少 50% 以上且无细胞因子释放综合征。四条技术路线(多克隆、转化型、TCR-Treg、CAR-Treg)与低剂量 IL-2、TNFR2 激动剂、口服体内诱导构成完整梯队,2025 年全球 Treg 市场 4.3 亿美元、复合增速17.6%。其四,中国在CAR-Treg、鞘内注射多克隆 Treg 与口服 Treg 诱导剂上具备差异化位置,但制造可扩展性、FOXP3体内稳定性与患者分层仍是未来 3 至 5 年的决定性约束。
1. 全球自免药物市场格局与竞争态势
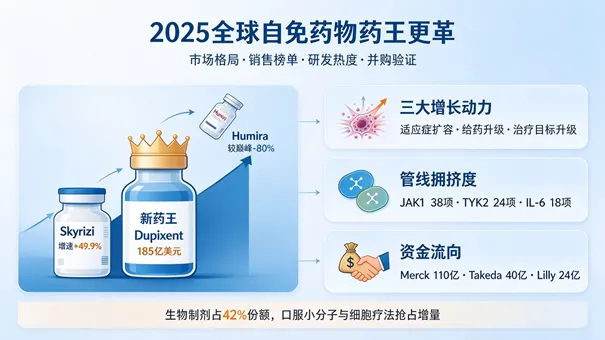
图 22025全球自免药物“药王”更迭与市场格局
1.1 市场规模、研发热度与结构性增长动力
自身免疫性疾病药物研发已从”填补空白”阶段进入”范式切换”阶段,市场体量与研发强度同时处于历史高位。据 Frost & Sullivan 数据,2022 年全球自免市场规模达 1323 亿美元,预计 2030 年增长至 1767 亿美元,复合增速 3.68%。另有机构给出更乐观的口径,认为 2025 年市场规模约 1686 亿美元,到 2035 年有望达到 3190 亿美元,对应复合增速5.2%。两种口径的差异主要来自对生物类似药冲击与新兴市场放量的不同假设,但均指向同一结论:自免是仅次于肿瘤的第二大治疗领域,且增速中枢正在上移。
从供给结构看,生物制剂目前占据 42% 的市场份额,但口服小分子与细胞疗法正在快速抢占增量市场,这一”存量由生物制剂守住、增量由新机制拿走”的格局,是理解本轮竞争的核心线索。研发热度方面,全球自免领域共有 5533 个活跃药物项目,2023 年 1 月以来累计申请 11570 项专利,专利密度与项目数量共同说明赛道尚未进入收缩期,但同时也预示同质化竞争的代价正在上升。
增长动力可拆为三层。第一层是适应症扩容:度普利尤单抗从特应性皮炎延伸至哮喘与慢性阻塞性肺病,瑞莎珠单抗借溃疡性结肠炎新适应症放量,说明头部品种的收入弹性来自”同一机制、多个病种”的复利效应。第二层是给药方式升级:口服小分子把原本需要注射的生物制剂机制搬进药片,直接改善依从性与院外管理可行性腾讯网。第三层是治疗目标升级:行业从”控制症状”转向”深度缓解乃至免疫重置”,使细胞疗法与耐受重建疗法获得估值溢价。
1.2 2025 年全球自免药物销售榜与”药王”更迭
2025 年自免销售榜单发生了结构性巨变,修美乐跌落榜首,新一代精准疗法全面接棒。艾伯维的 Skyrizi 与 Rinvoq 合计销售额达 258.66 亿美元,已超过修美乐的历史巅峰腾讯网。
表1:2025 年全球自免药物 TOP10 销售榜
排名 | 商品名 | 靶点 | 适应症 | 药企 | 2025 年销售额(亿美元) | 关键变化 |
1 | Dupixent | IL-4Rα | 特应性皮炎/哮喘/COPD | 赛诺菲/再生元 | 185.46 | 自免新药王,同比 +25.2% |
2 | Skyrizi | IL-23 | 银屑病/炎症性肠病 | 艾伯维 | 175.62 | 增速最快,同比 +49.9% |
3 | Ocrevus | CD20 | 多发性硬化 | 罗氏 | 90.18 | 多发性硬化领域基石药物 |
4 | Rinvoq | JAK1 | 类风湿关节炎/特应性皮炎/溃疡性结肠炎 | 艾伯维 | 83.04 | 口服小分子标杆 |
5 | Cosentyx | IL-17A | 银屑病/强直性脊柱炎 | 诺华 | 66.68 | 稳健增长 |
6 | Entyvio | α4β7 | 炎症性肠病 | 武田 | 61.13 | 肠道选择性整合素 |
7 | Stelara | IL-12/23 | 银屑病/炎症性肠病 | 强生 | 60.78 | 受生物类似药冲击下滑 |
8 | Jakafi | JAK1/2 | 骨髓纤维化/真性红细胞增多症 | 诺华/Incyte | 51.70 | 血液与自免双驱动 |
9 | Tremfya | IL-23 | 银屑病/溃疡性结肠炎 | 强生 | 51.55 | 炎症性肠病新适应症放量 |
10 | Humira | TNF-α | 类风湿关节炎/银屑病 | 艾伯维 | 45.40 | 较巅峰萎缩近 80% |
榜单释放的信号非常明确。排名第一的 Dupixent 与排名第二的 Skyrizi 之间的差距仅 9.84 亿美元,而 Skyrizi 的同比增速 49.9% 远高于 Dupixent 的 25.2%,按这一斜率推算,IL-23 通路对 2 型炎症通路的头部位置构成直接威胁。修美乐从巅峰萎缩近 80%,意味着 TNF-α 时代在商业层面彻底落幕,专利悬崖只是加速器,真正的替代力量来自机制更精准的 IL-23、IL-4Rα 与 JAK1 品种。值得注意的是,榜单前十中仅 Rinvoq 与 Jakafi 两款为口服小分子,说明口服化尚处于侵蚀生物制剂份额的早期阶段,而非已经完成替代。
1.3 核心靶点演进与管线拥挤度
管线布局的分布数据比销售榜单更早揭示竞争烈度。Nature Reviews Drug Discovery的分析显示,2024 年处于 II 期及以上阶段的 TOP15 靶点中,JAK1 有 38 个项目、TYK2 有 24 个项目、IL-6 有 18 个项目,是拥挤度最高的三条靶点轴。自 2020 年以来已有 4 种 first-in-class 药物获批,分别是 IL-13 抑制剂 tralokinumab 与 lebrikizumab、IL-17A/F 抑制剂 bimekizumab、IL-31Rα 抑制剂nemolizumab,以及 TYK2 抑制剂 deucravacitinib。该分析同时指出,未来的 first-in-class 机会集中在 TL1A、OX40/OX40L、CD40/CD40L、IL-33、IL-18 等新靶点。
适应症维度同样出现拥挤极化。银屑病已成为竞争最激烈的适应症,有 6 大类药物在同一病种内正面竞争,炎症性肠病正在接近同样的拥挤水平。这一分布对立项决策的含义是:在 TNF-α、IL-6、IL-17、IL-23 与 JAK1 轴上做”同类靶点复刻”,其临床开发费用与定价空间都会被挤压;差异化只能来自三个方向——机制差异化(TL1A、OX40/OX40L、CD40/CD40L、IL-33、IL-18)、给药方式差异化(口服、长效)与人群差异化(生物标志物分层)。
1.4 重磅并购交易对技术方向的验证
近三年三笔十亿美元级交易,实际上为行业指出了资金流向的三个具体方向。Merck 以 110 亿美元收购Prometheus,核心资产是 TL1A 抑制剂 PRA023 与配套的精准医学生物标志物平台;Takeda 以 40 亿美元收购Nimbus,获得口服 TYK2 抑制剂TAK-279;Lilly 以 24 亿美元收购 DICE Therapeutics,布局口服 IL-17 抑制剂。
三笔交易的估值逻辑并不相同,但共同点是 MNC 已不再为”又一款细胞因子抗体”支付溢价。Merck 的 110 亿美元买的是新靶点加患者分层能力,说明生物标志物平台本身就是可定价资产;Takeda 与 Lilly 分别押注口服TYK2 与口服IL-17,说明”把生物制剂机制做成口服药”被视为可复制的商业模型。对国内创新药企而言,这类交易的收购标的多处于早期至中期临床,意味着差异化原创分子在 Pre-IND 与早期临床阶段就具备被定价的机会。
2. 已上市与在研药物全景:从细胞因子阻断到精准免疫调控
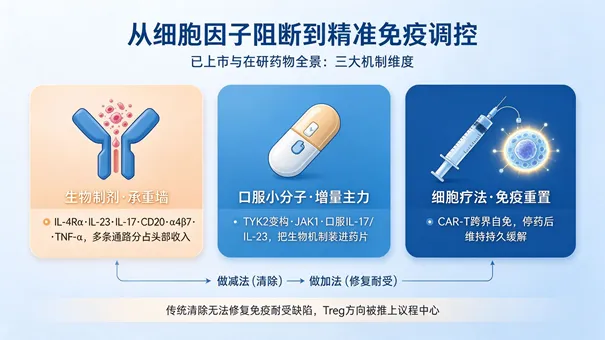
图 3已上市与在研药物三大机制维度全景
2.1 细胞因子与整合素通路生物制剂:当前市场收入的承重墙
从 2025 年销售榜可以还原当前上市药物的靶点结构:IL-4Rα(Dupixent,185.46 亿美元)、IL-23(Skyrizi 175.62 亿美元、Tremfya 51.55 亿美元)、IL-12/23(Stelara,60.78 亿美元)、IL-17A(Cosentyx,66.68 亿美元)、CD20(Ocrevus,90.18 亿美元)、α4β7 整合素(Entyvio,61.13 亿美元)与TNF-α(Humira,45.40 亿美元)。这一结构与上一轮 TNF-α 一统天下的格局有本质区别:头部收入分散在多条细胞因子通路上,且每条通路都对应明确的病种组合——IL-23 与 IL-17 覆盖银屑病及银屑病关节炎、强直性脊柱炎,IL-4Rα覆盖特应性皮炎与哮喘,α4β7 覆盖炎症性肠病的肠道选择性抑制。
新一代生物制剂的迭代逻辑是”同通路加靶点宽度”。IL-17A/F 抑制剂 bimekizumab 同时阻断两条配体,IL-31Rα抑制剂 nemolizumab 直接瞄准瘙痒这一患者最敏感的症状终点,IL-13 抑制剂 tralokinumab 与 lebrikizumab 则在 IL-4Rα 之外提供更窄的靶点选择。这类差异化不改变疗效量级,但改变临床处方理由:在生物制剂已高度可及的市场,新增品种必须给出可被验证的差异点,否则难以从 Dupixent 与 Skyrizi 手中夺取份额。
Stelara 与 Humira 的下滑则揭示了另一面。两款药物均受生物类似药冲击,其中 Stelara 在 2025 年排名降至第七。这说明自免生物制剂的商业生命周期正在缩短——机制优势可以带来快速放量,但靶点一旦验证充分,类似药会迅速压缩价格空间,这反过来强化了 MNC 对 first-in-class 与口服差异化的付费意愿。
2.2 口服小分子与蛋白降解:把生物制剂机制装进药片
口服小分子是本轮竞争中最具确定性的增量方向,其技术核心已从”泛抑制”走向”选择性调控”。TYK2 变构抑制剂是标志性案例:BMS 的 deucravacitinib 是首个获批的 TYK2 产品,通过变构结合 JAK 同源结构域而非 ATP 位点,避开了泛 JAK 抑制带来的毒性腾讯网。国内进度最快的对应候选是诺诚健华的 ICP-488腾讯网。在销售端,Rinvoq(JAK1,83.04 亿美元)与Jakafi(JAK1/2,51.70 亿美元)已经进入全球前十,证明口服小分子完全有能力支撑十亿美元级品种。
小分子的第二条战线是通路的上游节点与全新机制。Takeda 的 TAK-279 为口服 TYK2 抑制剂,来自 40 亿美元收购 Nimbus 的交易;DICE Therapeutics 的口服 IL-17 抑制剂被 Lilly 以 24 亿美元收入囊中;IRAK4 PROTAC 与口服 IL-17、IL-23 抑制剂共同构成”生物制剂机制、口服给药”的产品形态腾讯网。蛋白降解技术把可成药边界继续外推:Kymera 开发、Sanofi 推进的KT-485(SAR447971)是 first-in-class 口服 IRAK4 降解剂,可同时抑制 IL-1 家族与 Toll 样受体信号;IRF5 降解剂 KT-579 在狼疮与类风湿关节炎模型中疗效优于现有标准疗法。 innate 免疫通路的上游节点因此成为小分子对生物制剂最有力的反击点。
先天免疫与核酸感知通路同样出现了早期概念验证。Beeline Medicines 的 afimetoran 作为 TLR7/8 拮抗剂,在皮肤型红斑狼疮获得早期概念验证,系统性红斑狼疮 II 期正在进行。与细胞因子阻断相比,TLR7/8 与 IRAK4 抑制作用于炎症级联的上游,理论上对多种自身抗体驱动的病种同时有效,但也意味着免疫抑制面更宽,安全性窗口需要更大样本量去界定。
2.3 细胞疗法与精准递送:从控制炎症到重置免疫
细胞疗法是治疗目标升级最直接的体现。2024 至 2026 年间,Anbalcabtagene autoleucel 与 Puzolcabtagene autoleucel 等多款 CAR-T 获批用于系统性红斑狼疮等适应症,标志着 CAR-T 正式从肿瘤跨界进入自免,并被行业视为”治愈级”手段。疗效信号中,德国科学家首次报告的重度类风湿关节炎 CAR-T 临床试验最具说服力:6 名患者症状显著减轻,其中 3 名在一年内无需任何抗风湿药物持续缓解。“停药后仍维持缓解”是传统生物制剂从未达到过的终点,也是资本市场愿意为该方向定价的原因。
产业布局上,Cabaletta Bio、Cartesian Therapeutics、Novartis 与 BMS 均在积极推进自免 CAR-T 管线,说明细胞治疗不再是 Biotech 的单向押注,大型药企已开始把免疫重置纳入长期战略。与传统清除策略并行的是精准递送路线:自免抗体偶联药物把免疫调节载荷(例如糖皮质激素受体调节剂)定向送入致病细胞,在不牺牲疗效的前提下降低系统性毒性。这条路线的价值在于兼具小分子的机制强度与抗体的靶向性,并回避了细胞疗法的制造成本与可及性难题。
综合两条路线可以看出,自免治疗逻辑正在完成一次重构。传统抗TNF、抗 IL 与 B 细胞清除的本质是”做减法”,通过清除致病细胞或中和炎症因子控制症状,但无法修复免疫耐受缺陷,因此复发率与感染风险长期存在;新一代疗法转向”做加法”与”精准调控”,一方面通过免疫耐受重建恢复机体自身刹车机制,另一方面通过精准递送与选择性通路调控压缩副作用。这一逻辑重构把 Treg 方向推到了研发议程的中心位置,也是本报告下一部分的重点。
3. Treg 方向深度解析:免疫耐受重建的核心引擎
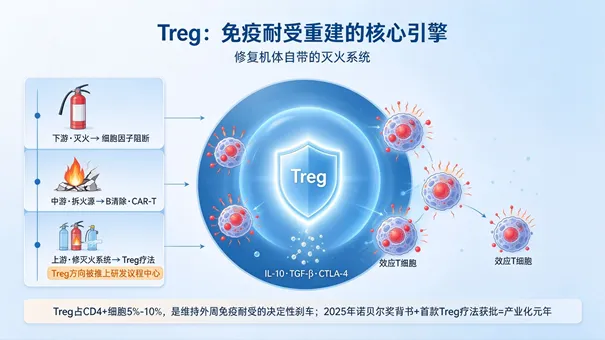
图 4Treg:免疫耐受重建的核心引擎机制
3.1 生物学基础与 2025 年诺贝尔奖的产业意义
调节性 T 细胞(Treg)占 CD4+ T 细胞的 5% 至10%,是维持外周免疫耐受的决定性”刹车”。其抑制效应 T 细胞的方式包括分泌 IL-10 与TGF-β、消耗环境中的IL-2,以及表达 CTLA-4。这一生物学定位解释了为什么 Treg 与前述所有抗炎策略在逻辑上互为反面:细胞因子阻断是在炎症下游”灭火”,B 细胞清除与 CAR-T 是在中游”拆毁火源”,而 Treg 疗法是在上游”修复机体自带的灭火系统”。在特应性皮炎、斑秃、白癜风中,Treg 数量减少或功能缺陷是共同的病理基础。
2025 年诺贝尔生理学或医学奖授予 Mary E. Brunkow、Fred Ramsdell 与 Shimon Sakaguchi,表彰其发现 Treg 细胞及 Foxp3 基因在维持免疫耐受中的开创性贡献。诺奖在产业上的意义并非荣誉本身,而是把”耐受重建”从边缘假设升格为有最高科学背书的可成药方向:一方面确认了 Foxp3 这一转录因子作为药物靶点的合法性,另一方面为一级市场与 MNC 的估值提供了科学共识基础。叠加全球首款含 Treg 的细胞疗法 Tregzi 获得 FDA 批准,2025 至 2026 年实质上构成本赛道的产业化元年。
3.2 四大技术路线对比
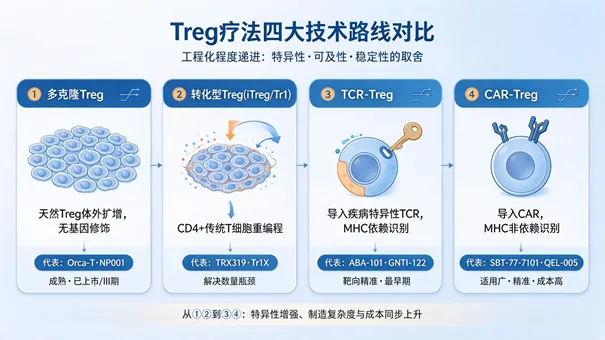
图 5Treg疗法四大技术路线对比
Treg 疗法在工程化程度上形成四条并行路线,各自在特异性、可及性与稳定性之间做出不同取舍。
表2:Treg 疗法四大技术路线对比
技术路线 | 核心特征 | 代表产品/企业 | 临床阶段 | 优势 | 局限 |
多克隆 Treg | 天然 Treg 体外扩增,无基因修饰 | Orca-T(Orca Bio);NP001(赛尔欣) | III 期与已上市;I 期 | 安全性验证充分,工艺相对简单 | 特异性差,持久性低,扩增难 |
转化型Treg(iTreg/Tr1) | 由 CD4+ 传统 T 细胞重编程,不依赖天然 Treg | TRX319(Tr1X);ALS 疗法(NCT04220190) | IND 获批与 I/IIa 期;III 期 | 解决数量瓶颈,场景适配性强 | 重编程效率波动,稳定性待验证 |
TCR-Treg | 导入疾病特异性TCR,MHC 依赖识别 | ABA-101(Abata);GENTI-122(GentiBio) | I 期;临床前 | 靶向精准,低剂量高效,可连锁抑制 | 靶抗原未知,制备复杂,仅 2 项临床 |
CAR-Treg | 导入CAR,MHC 非依赖识别 | SBT-77-7101(Sonoma);QEL-005(Quell)今日头条;BEN301(毕诺济) | I 期;I/II 期;研究者发起临床研究 | 适用广,信号可调控,精准靶向 | CAR 本底信号致耗竭,成本高 |
四条路线的取舍可以沿三个维度解读。特异性维度上,多克隆 Treg 不具备抗原定向能力,TCR-Treg 与 CAR-Treg 分别以 MHC 依赖与 MHC 非依赖方式实现定向,后者识别范围更广但需解决 CAR 结构在 Treg 上的本底信号问题。数量维度上,天然 Treg 在外周血中丰度极低,转化型路线通过重编程传统 T 细胞绕开供体限制,是把疗法从”稀有细胞制品”变成”可规模化产品”的核心解法。验证进度维度上,多克隆路线凭借移植与移植物抗宿主病场景已完成 III 期与上市验证,CAR-Treg 已在类风湿关节炎中拿到早期疗效信号,而 TCR-Treg 全球仅 2 项临床,属于进度最慢但理论天花板最高的路线。
3.3 低剂量 IL-2 与工程化 IL-2 变体
在全部 Treg 相关策略中,低剂量 IL-2 是距离常规临床实践最近的一条。其原理是利用 Treg 表面高表达IL-2Rαβγ、亲和力高于效应 T 细胞的特点,选择性促进 Treg 增殖而不激活炎症细胞。临床证据方面,北京大学人民医院栗占国团队证实低剂量 IL-2 对系统性红斑狼疮、类风湿关节炎、干燥综合征安全有效。天然 IL-2 的短板是半衰期短与选择性不足,多家企业因此开发工程化变体。
表3:工程化 IL-2 与低剂量 IL-2 方案对比
药物名称 | 企业 | 技术特点 | 临床进展 | 关键数据 |
NKTR-358(Rezpegaldesleukin) | Nektar | PEG 化IL-2,偏向 IL-2Rα | 特应性皮炎 IIb 期阳性百度百科;斑秃 IIb 期 | Treg 增加 12 至 17 倍,持续 20 至 30 天 |
CUG252 | Cugene | 结构优化 IL-2 变体 | I 期(特应性皮炎、炎症性肠病、类风湿关节炎、系统性红斑狼疮) | 猴 Treg 扩增 30 倍以上,支持每月给药 |
BMS-986326 | Beeline/BMS | IL-2-CD25 融合蛋白 | 临床开发中(特应性皮炎、系统性红斑狼疮) | 提高 Treg 选择性与给药间隔 |
低剂量 IL-2 | 北大人民医院及国产方案 | Cys125Ser 突变体 | 多中心随机对照研究(系统性红斑狼疮、类风湿关节炎、干燥综合征) | 纠正 Treg 缺陷,降低感染率 |
这条路线的战略价值在于给药形态:它可以用蛋白类药物乃至口服路径实现 Treg 扩增,从而绕开细胞治疗的制造成本与中心限制,CUG252 已支持每月给药。它的风险则在于选择性窗口——IL-2 在高剂量下会同时激活效应 T 细胞与自然杀伤细胞,因此偏向性设计的临床富集度直接决定疗效与安全边界,NKTR-358 在特应性皮炎 IIb 期的阳性结果与 Treg 扩增 12 至 17 倍的药效学数据,是这一路线目前最有力的概念验证。
3.4 非 IL-2 依赖路径与体内诱导策略
第二条战线完全避开 IL-2 剂量窗口,直接作用于 Treg 的生存、稳定与体内生成。TNFR2 激动剂是其中最具代表性的方向:TRex Bio 的 TRB-061 为 Fc 融合蛋白,处于特应性皮炎 Ib 期,预计 2027 年中读出顶线数;Odyssey 的 OD-003 走口服小分子路径,计划在 2027 年一季度完成 IND-enabling 研究;Atsttrin 作为工程化颗粒蛋白肽,在胶原诱导关节炎模型中完全预防关节炎发生,效果优于 etanercept。
更激进的是口服体内诱导策略。博迪贺康的 BT-101 是全球首款进入人体试验的体内 Treg 诱导型口服小分子,靶向GPCRx,已获得 FDA 的 IND 许可用于炎症性肠病。若该机制在人体得到验证,Treg 疗法将第一次摆脱”细胞制品”属性,把制造门槛降低到化学药水平,这也是该方向虽处早期却具备高差异化估值的原因。
通路层面还有两项值得跟踪的进展。其一是 AKT 通路:研究证实 PI3K/AKT/Foxo1/3 通路异常激活会导致 Treg 功能缺陷,AKT 抑制剂可恢复多发性硬化患者的 Treg 抑制功能,雷帕霉素通过抑制 Akt 促进 Foxp3 表达。其二是组合疗法:Coya Therapeutics 的 COYA 301 用低剂量 IL-2 联合 CTLA-4 Ig,在肌萎缩侧索硬化与阿尔茨海默病中显示恢复 Treg 功能;COYA 302 在肌萎缩侧索硬化 II 期减缓疾病进展。组合逻辑的意义在于把 Treg 从单一疗法变成可与既有药物叠加的平台能力。
3.5 全球 Treg 管线与企业图谱
国际头部企业。Orca Bio 的Tregzi(Orca-T)于 2026 年 6 月获 FDA 批准,成为全球首款含异体 Treg 的精准细胞疗法,用于移植后慢性移植物抗宿主病预防;III 期数据显示无中重度慢性移植物抗宿主病生存率为 78% 对照38%,总生存率为 94% 对照83%,定价 42.8 万美元每剂。Sonoma Biotherapeutics 由诺奖得主Fred Ramsdell 联合创办,其靶向柠檬酸肽的 CAR-Treg 产品 SBT-77-7101 在 I 期 REGULATE-RA 研究中,6 例难治性类风湿关节炎患者有 67% 实现关节计数减少 50% 以上,队列 2 的疾病活动度降低持续 18 周,且未观察到细胞因子释放综合征与神经毒性,公司累计融资超 3.6 亿美元,并从与再生元的合作中获得 1.2 亿美元付款。Quell Therapeutics 的 QEL-005 为 CD19 CAR-Treg,采用”CHILL not KILL”策略,已启动类风湿关节炎与系统性硬化症 I/II 期临床,公司同时暂停肝移植项目 QEL-001 以转向自免,并与阿斯利康达成超 20 亿美元合作腾讯网。Tr1X 的 TRX319 为同种异体 CAR-Tr1 Treg,针对进展性多发性硬化,已获 IND 批准并于 2026 年初启动 I/IIa 期腾讯网。PolTREG 的 PTG-007 针对 1 型糖尿病,获 EMA 上市申请受理并提交 7 至 12 年随访数据,有望成为欧洲首款获批 Treg 药物,公司同步启动神经炎症方向 CAR-Treg 临床前开发腾讯网。GentiBio 的 GNTI-122 靶向 IGRP 用于 1 型糖尿病,原计划 2025 年提交 IND腾讯网;Abata 的 ABA-101 为靶向髓鞘片段的TCR-Treg,用于进展性多发性硬化,首次人体试验正在进行。BMS 的 BMS-986515 为健康供体来源异种 CD19 CAR-Treg,已注册临床研究(NCT07115745)。
中国创新力量。毕诺济生物的 BEN301 是中国首款进入临床的CAR-Treg,靶向 B 细胞,已完成首例回输,适应症覆盖类风湿关节炎、系统性硬化症、干燥综合征与炎性肌病腾讯网。赛尔欣生物的 NP001 采用自体多克隆 Treg 鞘内注射,领跑神经退行性疾病方向,已获得肌萎缩侧索硬化、多系统萎缩(2026 年 9 月完成首例给药)、脊髓延髓肌萎缩症、亨廷顿舞蹈症四项 IND 批准腾讯网。博迪贺康除 BT-101 获 FDA IND 外,另有外用制剂 BT-201 与瑞普生物达成战略合作,以及 Enforce-T 细胞产品BT-202,成本降至同类产品的十分之一。TRex Bio 的 TRB-061 处于特应性皮炎 Ib 期,CD30 激动剂 TRB-071 计划 2027 年一季度启动炎症性肠病 I 期,并于 2026 年 10 月在纳斯达克启动IPO,拟募资 1.33 亿美元。中国力量的位置有两条特征:一是在 CAR-Treg 与鞘内给药这两个差异化路径上进度靠前腾讯网腾讯网,二是口服 Treg 诱导小分子这一全球空白方向由中国团队首先推进人体试验。
3.6 临床转化的四大瓶颈与应对
制备瓶颈来自天然 Treg 丰度极低、体外扩增困难且 FOXP3 不稳定。现有应对包括全血一步处理流程维普网、自动化培养、异体现货型产品开发,以及用 iTreg 重编程绕开供体限制。体内稳定性挑战来自炎症环境中 Treg 可能丢失 Foxp3 并转分化为效应 T 细胞,技术上可通过基因编辑敲除 PRKCQ 与 JNK1 增强稳定性、调控 Foxp3 CNS2 去甲基化腾讯网,并联合低剂量 IL-2 或 TNFR2 激动剂维持体内存活。
精准化不足的表述是”正确的Treg、正确的方式、正确的时间、正确的组织”,目前依赖 CAR 与 TCR 工程化提高靶向性、归巢标记改造促进组织浸润,以及用生物标志物指导患者分层。安全与成本维度上,理论上过度免疫抑制会增加感染与肿瘤风险,但现有临床尚未观察到显著信号,Sonoma 的 I 期数据尤其未出现细胞因子释放综合征与神经毒性;自体疗法定价高、周期长,Orca-T 审评曾聚焦 CMC 环节,凸显制造工艺在整个品类中的决定性地位腾讯网,异体化与体内诱导因此成为降本的核心路径。
3.7 Treg 治疗市场规模与商业化验证
2025 年全球 Treg 治疗市场规模为 4.3 亿美元,预计复合增速达 17.6%。结构上,按治疗类型多克隆 Treg 占43%,按细胞来源自体产品占54%,按适应症自免疾病占42%。三个占比共同说明当下 Treg 市场仍由最传统的技术路线与移植/自免场景支撑,工程化路线尚未贡献收入。与自免整体 3.68% 至 5.2% 的增速区间相比,Treg 方向 17.6% 的增速高出约 3 至 5 倍,反映的是基数极小但增速极快的早期品类特征。
商业化验证的第一份样本来自Orca-T:42.8 万美元每剂的定价,意味着 Treg 疗法在支付端首先对标的是肿瘤 CAR-T 而非生物制剂,短期内的可及性将高度集中在移植中心与重症场景。随着 Orca-T 商业化验证推进与多款 CAR-Treg 读出关键数据,Treg 赛道有望在未来 5 至 10 年内从概念验证走向”精准耐受医学”的临床常规。
4. 竞争格局演变下的研发策略与风险
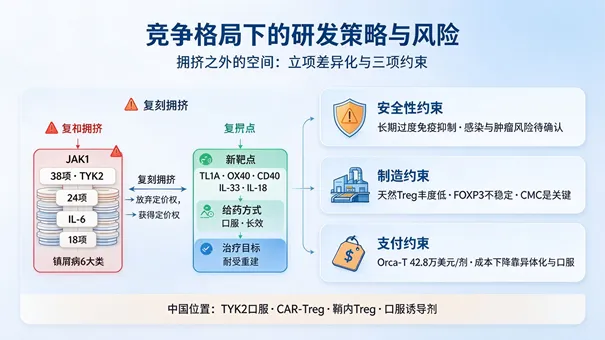
图 6竞争格局下的研发策略与三项约束
4.1 立项与差异化:拥挤靶点之外的空间
拥挤度数据已经把复刻策略的代价量化。JAK1 在 II 期及以上阶段有 38 个项目,TYK2 有 24 个,IL-6 有 18 个;银屑病单病种内有 6 大类药物正面竞争,炎症性肠病正接近同样的拥挤水平。与之对应,2020 年以来获批的 4 种 first-in-class 全部落在新靶点或新给药形态上(IL-13、IL-17A/F、IL-31Rα、TYK2 变构)。立项边界因此清晰:在已验证靶点上做快速跟进,可以获取市场份额但难以获得定价权;差异化只能来自新靶点(TL1A、OX40/OX40L、CD40/CD40L、IL-33、IL-18)、给药方式(口服与长效)腾讯网,以及免疫耐受重建这一治疗目标层级的重构。
并购交易为上述判断提供了资金侧印证:Merck 用 110 亿美元买 TL1A 抑制剂 PRA023 与生物标志物平台,Takeda 用 40 亿美元买口服TYK2,Lilly 用 24 亿美元买口服 IL-17。三笔交易共同说明,MNC 愿意付费的不是分子本身,而是”新机制 + 患者分层 + 口服便利”的组合。反向推导,国内资产若要在早期被定价,必须至少在其中一个维度上具备可验证的差异化。
4.2 安全性、制造与支付端的约束
免疫重置与耐受重建类疗法的成败并不取决于单点疗效读数,而取决于三项约束能否同时解除。安全性方面,CAR-T 在重度类风湿关节炎中已取得 3 名患者一年内无药缓解的疗效,而 CAR-Treg 的 I 期数据未出现细胞因子释放综合征与神经毒性,说明”抑制型细胞治疗”的短期耐受性优于肿瘤场景,但长期过度免疫抑制的感染与肿瘤风险仍需更大样本与更长随访确认。制造方面,Orca-T 审评曾聚焦 CMC 环节腾讯网,天然 Treg 丰度低与 FOXP3 不稳定构成工艺天花板,全血一步处理、异体现货型与基因编辑稳定性改造腾讯网是当前的解法集合。支付方面,Tregzi 定价 42.8 万美元每剂,把 Treg 品类直接推入高价细胞治疗的支付讨论;成本下降的现实路径来自 BT-202 一类把成本压至同类产品十分之一的方案,以及 BT-101 这种把疗法属性从细胞制品转为口服化学药的路径。传统靶点药物也有独立的监测负担,低剂量 IL-2 方案在纠正 Treg 缺陷的同时还观察到感染率下降,说明不同技术路线的安全性叙事需要分别构建,无法用同一套风险模板评估整条赛道。
4.3 中国创新力量的位置与出海机会
中国力量在两个层面的位置已具备全球辨识度。第一层是小分子选择性调控,诺诚健华 ICP-488 是国产进度最快的 TYK2 抑制剂候选腾讯网,对应的是全球 24 个 TYK2 项目所形成的赛道密度。第二层是 Treg 差异化路径:毕诺济 BEN301 作为中国首款进入临床的 CAR-Treg 覆盖 4 个自免适应症腾讯网;赛尔欣 NP001 用自体多克隆 Treg 鞘内注射拿下 4 项神经退行性疾病 IND腾讯网,把 Treg 从移植与自免拓展到神经免疫场景;博迪贺康 BT-101 使中国团队成为全球首个推进体内 Treg 诱导口服小分子进入人体试验的一方;北大人民医院栗占国团队在低剂量 IL-2 上完成系统性红斑狼疮、类风湿关节炎、干燥综合征的多中心随机对照证据。在全球 5533 个自免活跃项目与 2023 年以来 11570 项专利申请的研发热度下,叠加 MNC 在早期临床阶段即锁定差异化资产的并购习惯,国内原创分子的出海窗口更多取决于机制差异度与生物标志物完整度,而非临床后期数据。
5. 总结与展望
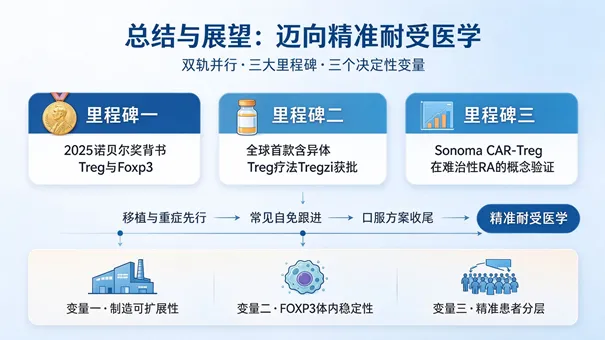
图 7总结与展望:三大里程碑与决定性变量
自身免疫性疾病药物研发已进入”精准调控 + 免疫耐受重建”双轨并行的阶段。传统细胞因子阻断与激酶抑制仍是当前收入的承重墙——IL-4Rα、IL-23、IL-17A、CD20、α4β7 与 JAK1共同构成 2025年全球TOP10 榜的主体,但修美乐较巅峰萎缩近 80%、Stelara受生物类似药冲击,说明单一通路的商业护城河正在快速变浅。以 Treg为核心的耐受重建疗法代表行业的终点方向——把治疗目标从”终身服药控制症状”推进到”有限次给药实现持久缓解”。
三大里程碑共同确立了 Treg赛道的产业可行性:2025 年诺贝尔奖对 Treg与Foxp3 的背书、全球首款含异体 Treg疗法Tregzi 获批、Sonoma CAR-Treg 在难治性类风湿关节炎中的概念验证。中国凭借CAR-Treg、鞘内注射 Treg与口服 Treg诱导剂三条差异化路径腾讯网,有望在这一轮免疫治疗的第二浪潮中占据重要席位。
未来 3 至 5 年,Treg 疗法的成败取决于三个决定性变量:制造工艺的可扩展性腾讯网、体内持久性与FOXP3 稳定性的提升腾讯网,以及精准患者分层策略的建立。需要保持的判断是,Treg 方向市场基数仍只有 4.3 亿美元,工程化路线尚无确证性 III 期疗效数据,其产业兑现更可能沿”移植与重症先行、常见自免跟进、口服方案收尾”的顺序展开,而不是对现有生物制剂格局的短期替代。
核心参考文献
[1]医药魔方. 自免药物行业深度报告:自免疾病蓝海市场,新靶点新机制快速涌现[EB/OL]. . https://bydrug.pharmcube.com/report/detail/0d42c9d57aca4dd9a8d873de49fe5a80
[2] PatSnap Eureka. Autoimmune Competitive Landscape Analysis 2026[EB/OL]. . https://eureka.patsnap.com/blog/life-science/autoimmune-diseases-global-competitive-landscape-report-2026/
[3]医药魔方. 2025年全球自免药物TOP10[EB/OL].https://bydrug.pharmcube.com/news/detail/80705a4750b120d27ec7ec3cd059aecf
[4]腾讯新闻. 自身免疫性疾病药物研究前沿求索——回溯信号通路,重塑免疫耐受[EB/OL]. . https://mp.weixin.qq.com/s?__biz=MzU3OTc1MDkxNg==&idx=1&mid=2247496254&sn=555e545e0b9c3750df6ea188d25d753e
[5] PatSnap Eureka. Systemic Lupus Erythematosus Competitive Landscape 2026[EB/OL]. . https://eureka.patsnap.com/blog/life-science/what-is-the-systemic-lupus-erythematosus-competitive-landscape-pipeline-key-drugs-market-analysis-report-2026/
[6]腾讯新闻. 2025年销售额超100亿美元的超级重磅药物盘点[EB/OL]. . https://mp.weixin.qq.com/s?__biz=Mzk0ODIxMzU4Mw==&idx=1&mid=2247543961&sn=7a771f1d7543a47908b1333aa2bb5d60
[7]中国医药创新促进会. Nature:自免药物靶点格局[EB/OL]. . https://www.phirda.com/about_38480.html
[8] IQVIA. Changing of the guard: Immunology at an inflection point[EB/OL]. . https://www.iqvia.com/locations/emea/blogs/2024/10/changing-of-the-guard-immunology-at-an-inflection-point
[9] Kymera Therapeutics. Pipeline[EB/OL]. . https://www.kymeratx.com/science-innovation/pipeline/
[10]腾讯新闻. 产业新闻|3亿美元A轮融资,新锐推进小分子疗法2期研究;超1亿美元,新锐开发创新AKT抑制剂[EB/OL]. . https://news.qq.com/rain/a/20260416A01QD600
[11]科技日报. 首次临床试验结果显示:CAR-T疗法显著减轻重度类风湿关节炎症状[EB/OL]. . https://www.stdaily.com/web/gdxw/2026-09/01/content_572657.html
[12] DelveInsight. CAR-T Cell Therapy in Autoimmune Disorders[EB/OL]. . https://www.delveinsight.com/blog/car-ts-for-autoimmune-disorders
[13]百奥赛图. 自免ADC崛起:新一代精准免疫调节与模型评估方案[EB/OL]. . https://biocytogen.com.cn/blogs/autoimmune-adc-trend-preclinical-evaluation
[14]医药魔方. 免疫性疾病的“蝴蝶效应”——Treg细胞:免疫系统的刹车,为何在多种皮肤病中集体失灵?[EB/OL]. . https://bydrug.pharmcube.com/news/detail/0a11b85b1f8cf5734095924f39cc8526
[15]摩熵医药. 诺贝尔奖新启示:靶向Treg细胞,抗肿瘤与免疫耐受,下一代疗法如何抉择?[EB/OL]. . https://www.pharnexcloud.com/zixun/sd_58216
[16] 北京大学人民医院风湿免疫研究所. 2025诺贝尔奖锁定Treg研究:低剂量IL-2——连接细胞调控与临床转化的核心纽带[EB/OL]. . http://bdfs.org.cn/4/2483/2101602
[17] 医药魔方. 异体细胞疗法Tregzi获批上市,单剂定价约290万元人民币[EB/OL]. .https://bydrug.pharmcube.com/news/detail/7d1ab343c6718b0d79f10b0c1b7d45bd
[18] 医药魔方. 赛尔欣生物临床批件数量进入全球排名最前列,Treg细胞疗法再获关键突破——NP001治疗亨廷顿病获批临床[EB/OL]. . https://bydrug.pharmcube.com/news/detail/bb4173429d44682fc5b869efabb36273
[19]腾讯新闻. 四类Treg疗法[EB/OL]. . https://mp.weixin.qq.com/s?__biz=MzYzMzUzNjcyNw==&idx=1&mid=2247524726&sn=fdf3de1a7f5c449f449bb25154435a29
[20]医药魔方. 诺奖得主公司!CAR-Treg细胞疗法公布积极I期临床数据[EB/OL]. . https://bydrug.pharmcube.com/news/detail/badecced3c99b66a018946932230d0cf
[21]今日头条. Quell停肝移植Treg试验,押注新疗法[EB/OL]. . https://www.toutiao.com/a7603375994073842203/
[22]腾讯新闻. 以CAR-Treg技术破局,开启自身免疫性疾病治疗的新时代[EB/OL]. . https://mp.weixin.qq.com/s?__biz=Mzg3OTc4NzE5Nw==&idx=1&mid=2247484431&sn=7eee3b8450855f08bf66a28fabdfcc15
[23]医药魔方. Science Bulletin|自身免疫和炎性疾病的低剂量白介素-2治疗:临床应用和展望[EB/OL]. . https://bydrug.pharmcube.com/news/detail/10908ba4348862558a313774aac5914a
[24] 百度百科. Nektar Therapeutics[EB/OL]. . https://baike.baidu.com/item/Nektar%20Therapeutics/67705997
[25] Genes & Immunity(SpringerLink). IL-2 immunotherapy for targeting regulatory T cells in autoimmunity(Table 1)[EB/OL]. . https://link.springer.com/article/10.1038/s41435-023-00221-y/tables/1
[26] AMiner. OP0316 Emerging best-in-class IL-2 variant highlights Treg-directed therapy for autoimmune disease[EB/OL]. . https://www.aminer.org/pub/64a4fd28d68f896efa81b59c/op-emerging-best-in-class-il-variant-highlights-treg-directed-therapy-for
[27]今日头条. 生物技术公司TRex Bio冲刺纳斯达克:拟募资1.3亿美元[EB/OL]. . https://www.toutiao.com/article/7693567505323672115/
[28] 36氪. 这家Biotech狂揽2.13亿美元再冲IPO,自免口服药爆发在即[EB/OL]. . https://www.36kr.com/p/3784668885490695
[29]纽约大学 TOV Licensing. Engineered Progranulin: A Promising Therapeutic Approach for Autoimmune Diseases[EB/OL]. .https://license.tov.med.nyu.edu/product/engineered-progranulin–a-promising-therapeutic-approach-for-autoimmune-diseases
[30] 36氪. 石彦的博迪贺康:用物理学撬开了免疫学最硬的钉子[EB/OL]. . https://www.36kr.com/p/3775357162894087
[31] EMBO Reports(SpringerLink). AKT isoforms modulate Th1-like Treg generation and function in human autoimmune disease[EB/OL]. . https://link.springer.com/article/10.15252/embr.201541905
[32] 美国国立卫生研究院 PMC. Regulatory T cell brakes[J/OL]. . https://pmc.ncbi.nlm.nih.gov/articles/PMC2275396/
[33] Labiotech.eu. Treg cell therapy: A promising approach to targeting autoimmunity[EB/OL]. . https://www.labiotech.eu/in-depth/treg-cell-therapy/
[34] Clinical Trials Arena. Coya Therapeutics reports positive data from Alzheimer’s trial[EB/OL]. . https://www.clinicaltrialsarena.com/news/coya-therapeutics-alzheimers-trial/
[35] Cedars-Sinai 临床试验注册. COYA 302 for the Treatment of Amyotrophic Lateral Sclerosis(C302-CLN-2301)[EB/OL]. . https://clinicaltrials.cedars-sinai.edu/view/C302-CLN-2301
[36] 医药魔方. 首款异体Treg细胞疗法定价出炉[EB/OL]. . https://bydrug.pharmcube.com/news/detail/9863afab9ffabcc8075ec04f794b3bf6
[37] DelveInsight. 6 Promising Treg Cell-based Therapies to Watch[EB/OL]. . https://www.delveinsight.com/blog/treg-cell-based-therapies-in-pipeline
[38] 腾讯新闻. 国内调节性T(Treg)细胞疗法再获突破,赛尔欣生物申报亨廷顿病获药监局受理[EB/OL]. . https://mp.weixin.qq.com/s?__biz=MzkwNTU3MjA1Mw==&idx=1&mid=2247485219&sn=6d1504b9a1b5b9e557118d163444fe80
[39] 维普网. 重写细胞治疗制造工艺:适用于可扩展Treg疗法的全血一步处理流程[J/OL]. . https://www.cqvip.com/doc/journal/00854JP1MNC01JPV69BG1JP1MPDO4?sign=4b2fac95c49717cc13da22464058335bc2d009ea0ca7d9878e7431afd3ff00fe&expireTime=1810093882319&resourceId=quark
[40] 腾讯新闻. 【热点述评】靶向调节性T细胞重塑外周免疫耐受:研究进展与未来方向[EB/OL]. . https://mp.weixin.qq.com/s?__biz=MzkwMTIxOTMzMg==&idx=2&mid=2247502465&sn=3a2bfe908a9772048431fc997290a713
[41] 中国科学院生物与化学交叉研究中心. CELL|袁钧瑛与邹呈雨探讨调节性T细胞临床转化治疗的新策略与方向[EB/OL]. . https://www.ircbc.ac.cn/about/news/202605/t20260513_8200639.html
[42] 腾讯新闻. 潜在首款即将上市,Treg细胞疗法从诺奖到临床应用的深度分析|衍因观察[EB/OL]. . https://mp.weixin.qq.com/s?__biz=MzYyNDU2NjkzMw==&idx=1&mid=2247485494&sn=01f9171df80c953dd6ee6de4a5b50238
[43] Reports and Data. Treg Therapy Market[R/OL]. . https://www.reportsanddata.com/report-detail/treg-therapy-market
[44]科学网. Frontiers in Science:2025年诺贝尔生理学奖得主撰文,Tregs开启精准耐受医学时代[EB/OL]. . https://wap.sciencenet.cn/blog-3465500-1548257.html?mobile=1