研报速递
摘要
美国是全球超级电容技术的策源地与专利高地,却并非当前全球产能的重心。Maxwell Technologies作为行业开拓者,累计出货超过8500万个单体,但在2019年被特斯拉收购、2021年转手UCAP Power、2025年11月再被Clarios收购的辗转中,其制造重心已部分外移,中国境内代工线于2025年被清研电子收购。2025年美国超级电容市场规模约3.88亿美元,TechSci预计2031年达9.70亿美元,CAGR 16.51%。这一增速由AI数据中心和电网现代化双重需求驱动,但美国本土在高端电容炭、超薄隔膜等上游环节的进口依赖度高达65%—80%,核心前驱体椰壳炭化料约95%依赖进口。
美国超级电容产业的核心矛盾可以概括为:专利与系统集成能力处于全球第一梯队,但材料与电芯制造的有效本土供给严重不足。Clarios以60亿美元本土制造计划收购Maxwell并布局密歇根组装基地,Skeleton以超过10亿美元估值在休斯顿设立美国工程中心并推进电芯本土制造,标志着这一矛盾正在被资本和地缘政治力量强行矫正,但矫正的节奏将决定美国能否在AI驱动的超容需求爆发中减少对日本材料和亚洲制造的依赖。对中国产业的启示不在于“复制美国模式”,而在于识别美国供应链重构过程中材料替代的窗口期,以及器件端补位的边界与限度。
第一章发展进程与关键节点
美国超级电容的发展轨迹与日本形成鲜明对照。日本走的是“材料纵深—器件垄断”的纵向路径,美国走的则是“技术开创—专利布局—制造外移—供应链回流”的横向路径。其关键节点大致可划分为四个阶段。
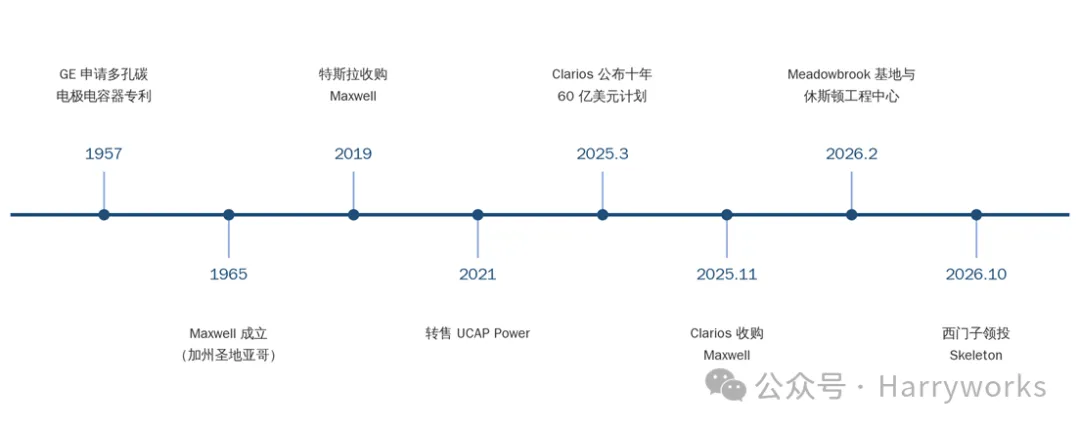
图1-1 美国超级电容行业关键节点(1957—2026 年)
1.1 技术开创与专利奠基(1957—1990年代)
双电层储能的商业化起点中,美国贡献了基础专利。1957年GE的H.I. Becker申请了多孔碳电极电化学电容器专利,尽管器件因需浸没电解液而缺乏实用性。SOHIO的Robert A. Rightmire发明了现代双电层界面设计的标准器件,但SOHIO自身未能找到应用场景,最终将技术授权给日本NEC——这一授权决定在相当程度上解释了此后数十年日本在超级电容商业化上的先发优势。美国在这一阶段的核心遗产是专利存量和技术认知框架,而非制造能力。
1.2 Maxwell时代与EDLC的规模化(2000—2018年)
Maxwell Technologies成立于1965年,总部位于加州圣地亚哥,是EDLC路线全球商业化的标杆。其产品覆盖Standard Series(3F—600F)、XP Series(3F—50F)和DuraBlue(3000F—3400F),单体电压2.7V—3.0V,模块覆盖16V—160V,功率密度最高17.0 kW/kg,循环寿命最高100万次。在这一阶段,Maxwell凭借EDLC在汽车启停、风电变桨、轨道交通和工业备电中的渗透,确立了美国在全球超容器件端的第一梯队地位。但制造环节的对外依赖已经开始积累:Maxwell在中国境内设有超容代工线,这一布局在后续的资产辗转中成为其制造版图收缩的标志。
1.3 资产辗转与制造重心漂移(2019—2024年)
2019年特斯拉完成对Maxwell的收购,2021年特斯拉将其出售给UCAP Power,2025年11月Clarios再从UCAP Power手中收购Maxwell。Maxwell在六年内三次易手,每一次都伴随着战略重心的调整:特斯拉的兴趣更多在于干法电极工艺和汽车能量管理,而非超容本身的规模化制造;UCAP Power阶段缺乏大规模产业资本支撑;Clarios的收购则明确以“构建美国及全球超级电容供应链”为目标。同一时期,Maxwell在中国的超容代工线于2025年被清研电子收购并完成升级,建成25ppm全自动线、年产300万只超容单体的产能。美国超容的“技术母体”与“制造身体”在这一阶段发生了实质性分离。
1.4 AI需求引爆与供应链回流(2025—2026年)
2025—2026年,两条结构性力量同时作用于美国超容产业。第一条来自需求端:英伟达GB300将LIC/HSC从“选配”升级为“标配”,单机柜超容需求超过300颗,全球AIDC超容需求在2026年达到1500—1800万颗量级。北美市场“完全由超大规模AI数据中心投资定义”,电网侧多吉瓦级互联请求也在迫使公用事业采用毫秒级响应的功率型储能。第二条来自供给端:Clarios在2025年3月公布十年60亿美元本土电池制造计划,其中10亿美元定向用于下一代技术;2026年2月选定密歇根Meadowbrook工厂作为超容系统组装基地,面向12V/48V汽车架构和线控转向、底盘稳定等关键功能。Skeleton Technologies于2026年2月在休斯顿设立首个美国工程设施,计划2026年上半年建立面向AI数据中心的美国制造能力,并在2026年10月完成西门子领投的九位数融资,估值超过10亿美元,资金主要用于在美国建设包括电芯制造在内的完整本土价值链。美国超容产业由此进入“需求牵引—资本注入—本土制造重建”的新阶段,但其起点是制造能力的显著缺口,而非过剩。
第二章行业特点
2.1 “专利与系统集成在前,材料与电芯制造在后”
美国超容产业最显著的特征是产业链重心的前端化与后端化并存,中端空心化。前端,Maxwell拥有EDLC的先发专利和车规级客户认证,Eaton、Ioxus、Cornell Dubilier、Kyocera AVX等在EDLC和系统集成上保有竞争力;后端,NVIDIA、超大规模云厂商、Vertiv/Schneider/Eaton的系统集成能力使美国成为全球AI数据中心超容需求的最大策源地。但中端的材料与电芯制造高度依赖外部供给:高端电容炭长期由日本可乐丽和韩国PCT主导,进口占比一度超过90%;超容隔膜全球市场长期被日本NKK和美国Celgard垄断,但美国本土的超容隔膜产能并不足以支撑器件端的本土化需求。IndexBox的数据显示,石墨烯超级电容电池单元约65%—80%从中国、欧洲和日本进入美国,本土生产仅限于中试规模和研发导向的制造。美国拥有定义产品标准和系统架构的能力,却缺乏将标准转化为规模化本土制造的能力。
2.2 LIC/HSC的“需求定义权”在美国,但“供给定义权”在日本
在AI数据中心这一增量最大的场景中,美国企业掌握着需求定义权:英伟达在GB300/Rubin平台上对LIC/HSC路线的事实性选择,直接决定了全球超容器件端的技术方向和产能节奏。但供给定义权并不在美国手中:武藏精密作为英伟达BOM内唯一的超容供应商,其650万颗年产能对1500—1800万颗的年需求,缺口接近三分之二。美国本土没有能够规模化供应LIC/HSC的器件企业,Clarios/Maxwell的现有产品组合仍以EDLC和汽车低压架构为主,Skeleton的石墨烯基超容走的是差异化路线而非直接对标武藏的LIC体系。美国在AI超容的“需求侧”拥有结构性权力,但在“供给侧”处于追赶者位置。
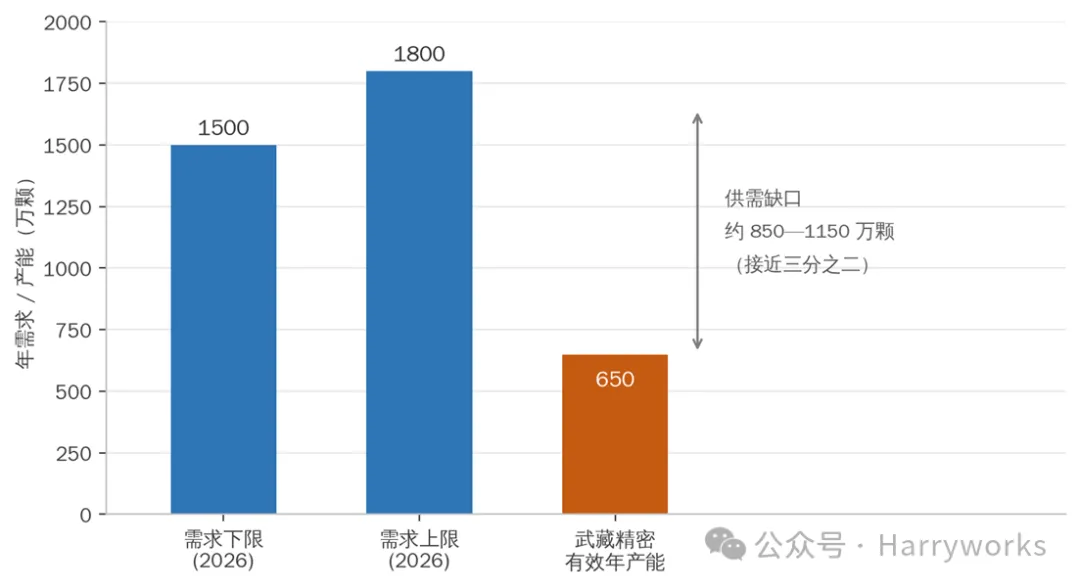
图2-1 AI 数据中心超容需求与有效供给缺口(2026 年,万颗)
2.3 供应链安全逻辑压倒成本逻辑
美国超容产业的扩张决策,首要驱动力不是成本竞争力,而是供应链韧性和地缘政治。Clarios的60亿美元计划明确指向“帮助提升美国能源和关键矿产独立性”;Skeleton的西门子领投融资将“在美国建立从电芯到完整系统的全价值链”作为核心叙事;LiCAP Technologies在萨克拉门托扩大制造规模,聚焦电网稳定和数据中心应用。在这种逻辑下,美国本土制造的超级电容在成本上短期内难以与中国或日本产能竞争,其合理性建立在“供应安全溢价”和“政策合规溢价”之上。这决定了美国超容产业的扩张节奏将更多受制于资本部署速度和政策周期,而非单纯的市场需求信号。
2.4 应用结构:汽车为存量基本盘,AI数据中心为增量极,电网为战略纵深
美国超容的本国应用长期以汽车与交通运输为首。2025年第一季度美国电动车销量达374,841辆,为再生制动系统创造了持续扩大的装机基础。Eaton在Pleasanton, CA设有超容电芯工程岗位,面向先进圆柱形EDLC的研发,其超容模块与UPS系统“完全内部制造”。Clarios的Meadowbrook基地明确面向12V/48V汽车架构和线控转向、底盘稳定等关键功能。2025—2026年,AI数据中心从边缘场景跃升为决定产业格局的增量极,Skeleton在休斯顿的设施明确以“AI数据中心的功率平滑”为核心目标,声称其系统可降低数据中心能耗最高45%。电网调频与新能源并网构成第三层需求,FERC Order 2222和各州可再生能源配额制为快速响应储能资产创造了采购激励。
第三章产业链全景与美国企业清单
3.1 产业链结构
美国超容产业链呈现“上游进口依赖、中游EDLC存量、下游场景牵引”的结构:
- 上游材料:高端电容炭几乎全部依赖进口(日本可乐丽、韩国PCT为主),超容隔膜依赖日本NKK和美国Celgard但本土产能有限,电解液和导电剂有BASF、Cabot、Imerys等本土或欧美企业布局,但高端产品仍以进口为主。
- 中游器件:EDLC路线有Maxwell、Eaton、Ioxus、Cornell Dubilier、Kyocera AVX等;LIC/HSC路线在美国本土缺乏规模化产能,Skeleton的石墨烯基路线是差异化补充而非直接替代。
- 下游应用:汽车(Clarios/Maxwell、Eaton)、AI数据中心(Skeleton、NVIDIA需求牵引)、电网(Skeleton、LiCAP)、工业备电(Eaton、Ioxus)。
3.2 美国产业链核心企业清单
环节 | 子项 | 企业 | 在产业链中的位置 |
上游材料 | 电容炭 | (无规模化本土供应商) | 高端产品依赖日本可乐丽、韩国PCT;北美高端产品进口依存度68%以上 |
上游材料 | 隔膜 | Celgard(美国) | 超容隔膜全球主要供应商之一,与日本NKK形成双头格局,但本土超容专用隔膜产能有限 |
上游材料 | 电解液/离子液体 | BASF(美国Capacitor Electrolyte Solutions)、3M | 有机电解液和离子液体电解液布局 |
上游材料 | 导电剂 | Cabot(卡博特)、Imerys(美国/法国) | 炭黑导电剂,碳气凝胶小规模定制线 |
上游材料 | 石墨烯/CNT | XG Sciences、OCSiAl(卢森堡在美布局) | 石墨烯和单壁CNT导电剂 |
中游器件 | EDLC | Maxwell | 累计出货8500万+单体,2025年营收约7750万美元,产品覆盖3F—3400F |
中游器件 | EDLC/系统集成 | Eaton | EDLC及UPS系统集成,Nacogdoches工厂1亿美元扩建,超容模块与UPS完全内部制造 |
中游器件 | EDLC | Ioxus、Cornell Dubilier、Kyocera AVX | 中小容量和利基市场 |
中游器件 | 石墨烯超容/LIC方向 | Skeleton Technologies(美国工程中心/规划制造) | 石墨烯基超容,休斯顿设施面向AI数据中心,西门子领投估值超10亿美元 |
中游器件 | 超容系统组装 | Clarios(Meadowbrook, MI) | 12V/48V汽车超容系统组装,60亿美元本土制造计划的一部分 |
中游器件 | 超容产线 | LiCAP Technologies(萨克拉门托) | 扩大美国本土制造,面向电网稳定和数据中心 |
下游应用 | AI数据中心 | NVIDIA(需求定义)、Skeleton(供给)、Vertiv/Schneider/Eaton(系统集成) | GB300/Rubin超容标配,北美市场“完全由超大规模AI数据中心定义” |
下游应用 | 汽车 | Clarios/Maxwell、Eaton、Tesla(历史布局) | 12V/48V架构、再生制动、线控转向 |
下游应用 | 电网/工业 | Skeleton、LiCAP、Eaton | 电网调频、毫秒级功率平滑 |
第四章行业发展规模(2010—2026)
数据可得性说明:美国超容行业的产能、产值、进出口量、研发投入和人才规模缺乏连续、统一的公开时间序列。以下以TechSci的市场规模序列为核心骨架,辅以IndexBox的进口依存度、Clarios/Skeleton的投资数据、DOE的资助规模和企业层面的产能/营收数据,对无法获取连续序列的指标以“关键节点数据+结构性描述”呈现。
4.1 市场规模与增长轨迹
指标 | 数据 |
2025年美国市场规模 | 3.8789亿美元(TechSci口径,电芯+核心器件) |
2031年预测 | 9.7026亿美元 |
CAGR(2026—2031) | 16.51% |
增长最快的产品类型 | 双电层电容器(EDLC) |
最大区域市场 | 南部地区 |
北美市场CAGR(2026—2031) | 16%—18%,由超大规模AI数据中心和工业回流定义 |
数据来源:TechSci Research(2026)、Research and Markets(2026)。
关键判断:美国市场的增速(16.5%—18%)与全球AIDC超容的爆发性增速基本同步,但美国本土的供给能力远远跟不上这一增速。这意味着美国市场的规模增长将在相当程度上转化为进口需求,而非本土制造业的增加值。Clarios和Skeleton的本土制造计划是对这一缺口的响应,但其产能释放需要时间,2026—2027年美国超容的进口依存度仍将维持高位。
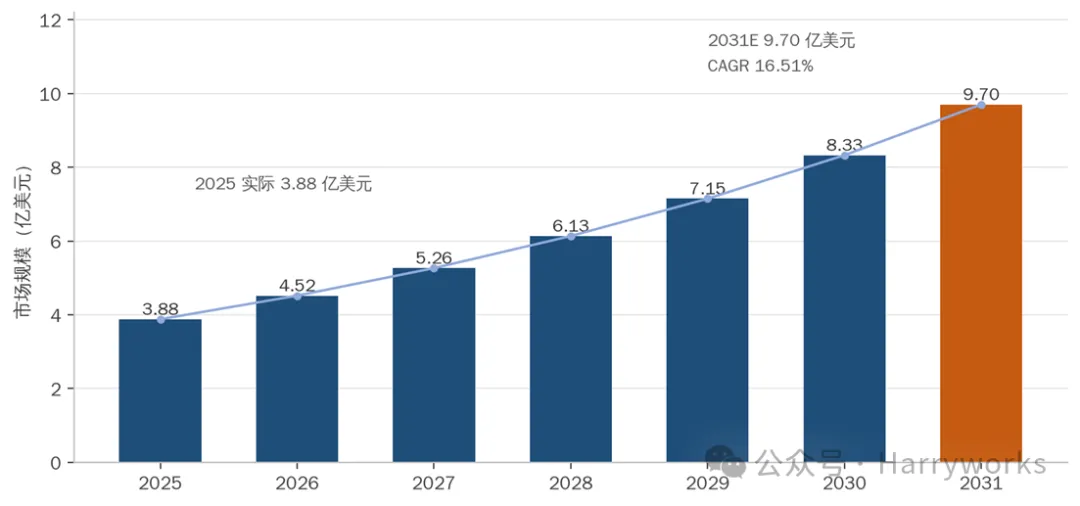
图4-1 美国超级电容市场规模及预测(2025—2031 年,亿美元;2026—2030 年为按 CAGR 16.51% 的测算值)
4.2 上游材料:进口依存度与价格
指标 | 数据 |
石墨烯超级电容电池进口依存度 | 65%—80%(主要来自中国、欧洲、日本) |
高端电容炭(比表面积>3000 m²/g)北美进口依存度 | 68%以上 |
椰壳炭化料进口依存度 | 约95% |
石墨烯超级电容标准级价格 | 200—450美元/kWh |
高功率密度/车规级价格 | 500—800美元/kWh |
2023年美国超容材料总消费量 | 约5000吨,活性炭材料占市场价值55% |
数据来源:IndexBox(2026)、24chemicalresearch(2026)等。
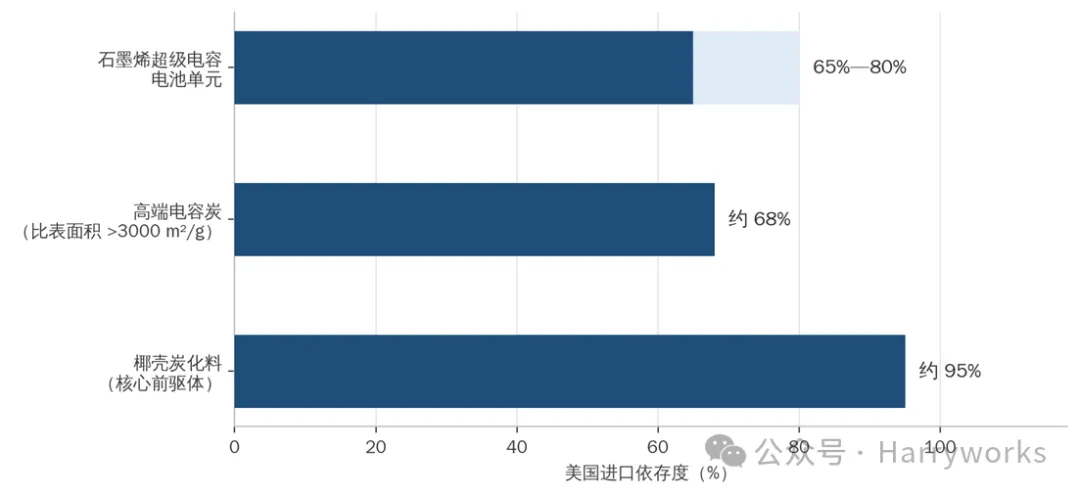
图4-2 美国超容上游材料与器件进口依存度(2026 年)
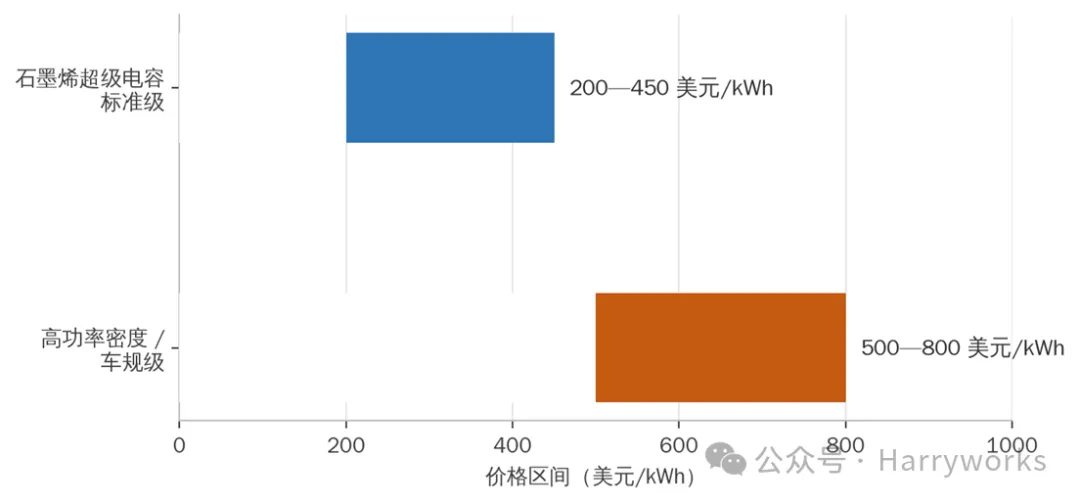
图4-3 石墨烯超级电容产品价格区间(美元/kWh)
原料进口来源与出口流向:美国超容产业的原料进口高度集中于日本(高端电容炭、隔膜)、中国(中低端活性炭、石墨烯前驱体、部分器件)、欧洲(电解液、导电剂、石墨烯)。在出口端,美国制造的EDLC和系统集成产品主要流向北美汽车OEM、欧洲电网集成商(Siemens、GE、Hitachi Energy)、以及美国超大规模云厂商的全球数据中心。但美国在高端LIC/HSC器件上几乎没有出口能力,这一环节的全球供给由日本武藏主导。
4.3 中游器件:产能、营收与投资
指标 | 数据 |
Maxwell累计出货量 | 超过8500万个超级电容单体 |
Maxwell年营收(2025年预估) | 约7750万美元 |
Maxwell员工规模 | 约201—500人 |
Clarios本土制造计划 | 十年60亿美元,其中10亿美元定向下一代技术 |
Clarios Meadowbrook组装基地 | 2026年2月宣布,产能细节未披露 |
Skeleton估值(2026年10月) | 超过10亿美元(西门子领投九位数融资) |
Skeleton美国投资计划 | 超过2亿美元用于硅谷运营和研发扩张 |
Skeleton北美营收占比 | 约一半;美国已部署超过100MW系统 |
LiCAP Technologies | 扩大萨克拉门托本土制造,新增面向电网/数据中心的超容系统组装线 |
Eaton Nacogdoches扩建 | 1亿美元,新增20万平方英尺,强化电压调节器和电容器供应 |
数据来源:Clarios、Skeleton、Maxwell、Batteries International、Evertiq。
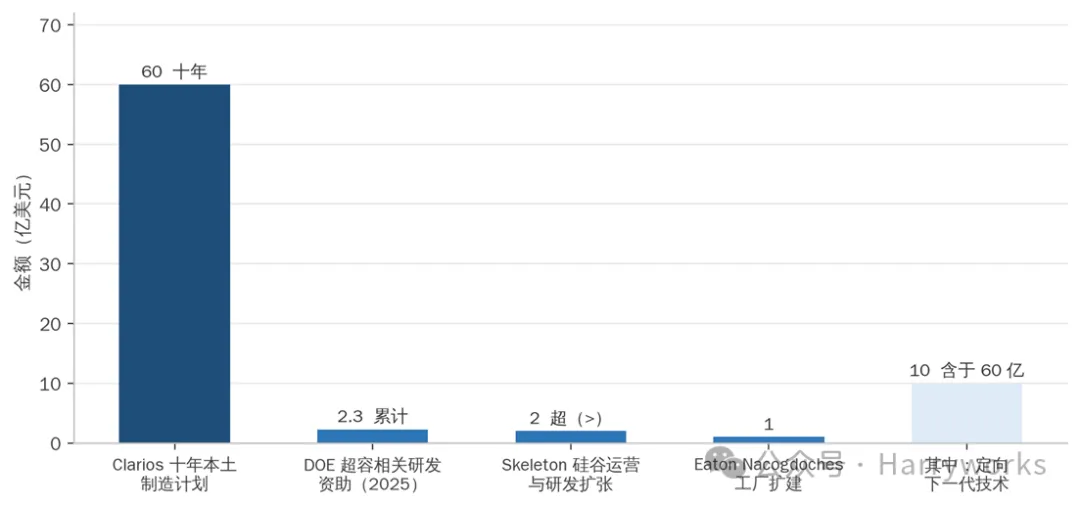
图4-4 美国超容本土资本与研发投入布局(亿美元)
器件出口流向:Maxwell/Clarios的汽车超容系统主要服务于美国本土OEM和全球汽车平台;Skeleton的石墨烯基超容系统以北美AI数据中心和电网为核心市场,其美国工程中心的目标是“将美国打造成增长最快的市场”,并建立从电芯到完整系统的本土价值链。Eaton的超容模块与UPS系统“完全内部制造”,主要面向北美工业和数据中心客户。
4.4 研发投入与人才规模
研发投入:美国能源部2025年资助超级电容相关研发项目累计金额约2.3亿美元,DOE的应用研究计划明确将ultracapacitors列为支持对象。MIT获得DOE资助开展“负电容静电储能技术”研究,目标是为数据中心提供数量级提升的能量和功率密度。Skeleton在西门子领投的融资中计划投入超过2亿美元用于硅谷的运营和研发扩张。企业层面的研发投入分散在Maxwell、Eaton、Skeleton、LiCAP等主体中,缺乏行业级汇总数据。
人才规模:没有公开的美国超容行业从业人员总数。从招聘信息推断,人才需求集中在系统应用工程(数据中心UPS集成)、电芯工程(圆柱形EDLC开发)、材料科学家(LIC/混合储能体系)等方向。Skeleton在休斯顿招聘“数据中心应用工程师”,要求具备UPS、电池、超容和热管理知识;Eaton在Pleasanton招聘“超容电芯工程师”,支持先进圆柱形EDLC开发;GE Vernova招聘“首席科学家—材料开发”,研究方向包括锂离子电容器和混合储能系统。这些岗位的分布表明,美国超容人才的重心正在从传统EDLC制造向AI数据中心系统集成和下一代材料研发迁移,但总体人才体量远小于中国锂电行业,且高度集中于少数头部企业和国家实验室。
第五章美国国内市场是否存在“内卷”?
核心判断:美国超级电容市场不存在典型意义上的“内卷”,其问题性质是“供给不足与制造空心化”,而非“产能过剩与价格战”。
中国语境下的“内卷”指向产能过剩、同质化竞争和利润压缩。美国超容市场在上述每一个维度上都呈现相反的特征:高端电容炭和超容隔膜依赖进口,进口依存度65%—80%;LIC/HSC在美国本土几乎没有规模化产能;Maxwell的年营收仅约7750万美元,员工规模201—500人,谈不上“过度竞争”;Clarios和Skeleton的扩产决策由供应链安全和AI需求驱动,而非在存量市场中争夺份额。
美国产业面临的真实约束是制造能力的系统性缺失,而非竞争过度。Maxwell六年内三次易手、中国代工线被出售,反映的是美国产业资本在超容制造环节的长期投入不足;高端材料依赖日本和韩国,反映的是上游材料环节的产业生态缺口。Clarios的60亿美元计划和Skeleton的10亿美元估值,本质上是用资本和地缘政治力量强行补齐制造短板,而不是在已经过剩的产能中寻求出清。
对中国产业的启示,不在于“避免内卷”这一层面,而在于三个更具体的判断:
第一,美国供应链重构过程中,材料端的替代窗口是真实但有限的。美国高端电容炭68%以上的进口依存度和椰壳炭化料95%的进口依存度,为国产电容炭提供了进入美国供应链的潜在机会。但需要清醒认识到,美国供应链重构的优先方向是“本土制造”和“友岸外包”,而非简单地增加对中国材料的采购。元力股份、大潮炭能等中国电容炭企业如果希望进入美国市场,更现实的路径可能是通过与美国器件制造商(Clarios/Maxwell、Eaton)或系统集成商的长期认证合作,而非期待美国主动降低对日本材料的依赖。认证周期1—2年是硬约束,但一旦通过,供应关系的粘性也较强。
第二,器件端的补位空间主要存在于EDLC和系统集成,而非直接替代武藏的LIC/HSC。美国本土没有能够规模化供应AI机柜LIC/HSC的企业,Clarios/Maxwell的现有产品组合以EDLC和汽车低压架构为主,Skeleton的石墨烯路线是差异化补充。中国EDLC/混合超容企业在美国市场的机会,更可能出现在数据中心备电的EDLC模组、电网调频的功率型储能系统等场景,而非直接进入英伟达LIC/HSC的BOM。在这些场景中,中国企业的成本优势和产能响应速度仍然有效,但需要面对Clarios本土化制造和Skeleton“全美国价值链”叙事的竞争。
第三,美国经验中最值得警惕的不是“技术差距”,而是“制造能力与需求规模之间的断裂”。美国拥有Maxwell的专利遗产、NVIDIA的需求定义权和Skeleton的系统集成创新能力,但制造环节的长期外移使其在AI超容需求爆发时缺乏有效的本土供给。这一教训对中国产业的含义是:在超容这样的功率型器件领域,规模产能本身不是充分条件,但没有规模产能和材料-器件-系统的纵向闭环,技术优势在需求爆发时无法转化为产业地位。中国企业的优势恰恰在于这一闭环的完整性,但需要在材料一致性和器件可靠性上持续投入,才能将闭环优势转化为不可替代的供应链地位。
第六章未来发展趋势
6.1 美国本土制造能力将在2027—2028年初步成形,但完全自给在短期内不现实
Clarios的Meadowbrook组装基地以汽车12V/48V超容系统为主,Skeleton的美国电芯制造计划尚处于早期阶段,LiCAP的扩产规模有限。即使考虑最乐观的产能释放节奏,美国在2028年之前仍将依赖进口满足相当比例的EDLC和几乎全部LIC/HSC需求。美国超容产业的“供应链回流”将是一个以十年为尺度的结构性过程,而非短期产能跃升。
6.2 AI数据中心的超容需求将持续拉大美国市场的供需缺口
北美市场“完全由超大规模AI数据中心投资定义”,英伟达GB300/Rubin平台的放量节奏不会等待美国本土制造能力的爬坡节奏。这意味着2026—2028年美国超容的进口需求将维持高位,Clarios、Eaton、Skeleton的本土产能只能部分覆盖增量,而非替代存量进口。这一缺口将同时为日本武藏(LIC/HSC)、中国EDLC/混合超容企业和欧洲Skeleton创造不同层次的市场机会。
6.3 技术路线:石墨烯基超容在美国的“差异化叙事”将持续,但难以替代LIC/HSC在AI机柜中的主流地位
Skeleton的Curved Graphene路线以“不含锂、钴、锰等关键原材料”和“降低数据中心能耗最高45%”为核心叙事,走的是欧洲价值链和美国供应链安全的双重逻辑。但英伟达GB300/Rubin对LIC/HSC的路线选择已经设定了AI机柜超容的事实标准,石墨烯基超容在能量密度和与电源系统集成的成熟度上,短期内难以直接替代武藏的LIC体系。Skeleton的竞争力在于“供应链安全溢价”和“差异化场景”(电网调频、特定数据中心功率平滑),而非在LIC/HSC主赛道上与武藏正面竞争。
6.4 上游材料的本土化将是最缓慢的环节,也是美国供应链最脆弱的节点
电容炭和超容隔膜的产能建设周期长、环保约束强、工艺know-how高度集中,美国本土在短期內难以形成对日本高端材料的有效替代。美国超容供应链的“材料短板”将比“器件短板”持续更久,这也意味着国产电容炭和隔膜企业进入美国供应链的窗口期,可能比器件端更长——但前提是能够通过美国器件制造商和系统集成商的认证门槛。
第七章结论
美国超级电容行业的核心特征可以概括为:以专利遗产和系统集成能力占据全球产业链的需求定义端,但制造能力与材料供应的长期外移,使其在AI驱动的需求爆发面前处于“有标准、有场景、缺产能”的结构性位置。
Clarios以60亿美元计划收购Maxwell并布局本土组装,Skeleton以超过10亿美元估值推进美国全价值链,标志着资本和地缘政治力量正在强行矫正这一错配。但矫正的节奏受制于材料产能的建设周期、器件认证的时间门槛和人才供给的有限性。在2027—2028年之前,美国超容市场将同时呈现两个特征:需求端的强劲增长与供给端的高进口依存度并存。
对中国产业而言,美国经验的真正启示不在于“美国缺什么我们就补什么”的简单替代逻辑,而在于认识到:在一个技术壁垒高度集中于少数材料节点和器件路线的产业中,制造规模的完整性是参与全球竞争的基础条件,但材料一致性和器件可靠性才是将规模转化为不可替代性的关键。国产电容炭进入美国供应链的窗口是存在的,但窗口的宽度由认证周期和供应链安全逻辑共同定义;EDLC/混合超容器件在美国数据中心和电网场景的补位机会是真实的,但其边界由LIC/HSC的技术代差和Clarios/Skeleton的本土化叙事共同划定。
参考文献
- TechSci Research. United States Supercapacitor Market Size, Share, Trends, Growth and Forecast 2031. 2026.
- IMARC Group. United States Supercapacitor Market 2026-2034. 2026.
- Research and Markets. Supercapacitor Market Strategic Analysis: The Shift to Lithium-Ion Capacitors for AI Infrastructure & Grid Stabilization (2026-2031). July 2026.
- IndexBox. United States Graphene Supercapacitor Battery Market Analysis, Forecast, Size, Trends and Insights. July 2026.
- 24chemicalresearch. United States Supercapacitors Material Market Research Report 2026-2033. April 2026.
- Batteries International. “Clarios selects Michigan for supercap assembly site.” February 20, 2026.
- Clarios. “Clarios selects its Meadowbrook facility in Holland, Michigan, as assembly site for supercapacitor systems.” February 12, 2026.
- DatacenterDynamics. “Supercapacitor developer Skeleton opens first US engineering facility in Houston, Texas.” February 9, 2026.
- Evertiq. “Skeleton Technologies raises Siemens-led round to expand US production.” October 15, 2026.
- Maxwell Technologies / Clarios. 企业产品与出货数据.
- 微信公众号. 《超容炭与隔膜:超级电容上游材料供需缺口与国产替代共振》. 2026-06-20.
- 微信公众号. 《电容炭格局:海外垄断松动,中国开启替代》. 2026-09-08.
- 三个皮匠报告. 《超级电容器竞争市场》. 2026-10-21.
- U.S. Department of Energy. 超级电容相关研发项目资助信息.
- Skeleton Technologies / Eaton / GE Vernova 招聘信息(2026).
- 清研电子收购Maxwell中国超容代工线相关报道. 2026-05.