研报速递
‘十五五’开局之年畅通多元融资渠道暨2027年项目谋划与储备、‘六张网’建设、城市更新及新形势下国企投融资转型、项目谋划及存量资产盘活实操高级研修班
11月05-08日武汉市 11月19-22日成都市
近日,以“低空新蓝海·翼起向未来”为主题的2026低空经济产业发展大会在自贡开幕,四川省省长施小琳,副省长、自贡市委书记曾洪扬为大会启幕。赛迪顾问在会上发布《中国低空经济发展研究报告(2026)》。
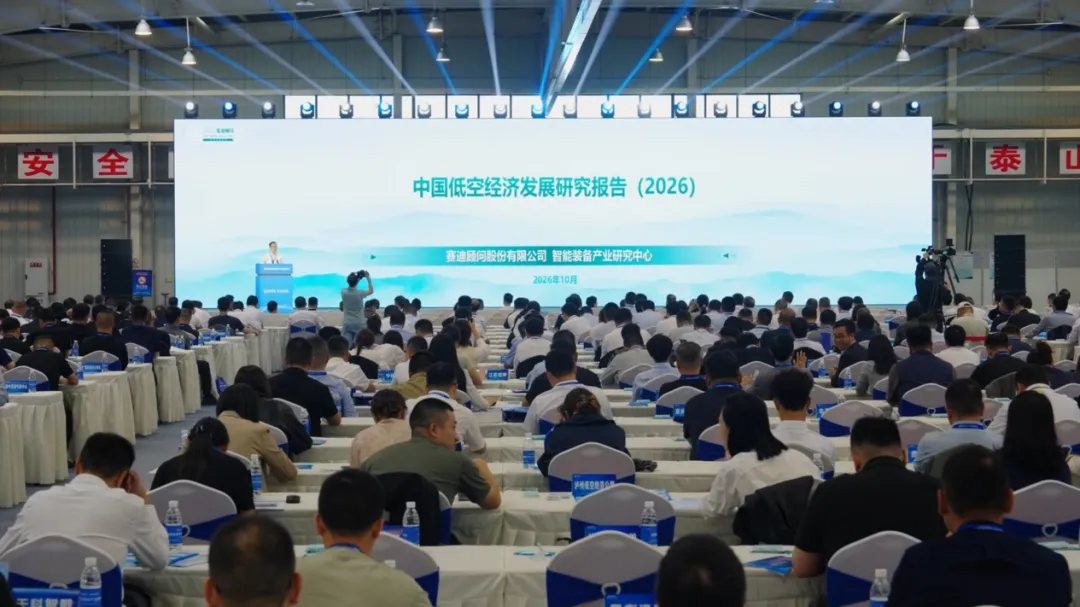
本报告是赛迪顾问结合近年来对低空经济发展观察编制形成。报告围绕统筹高质量发展与高水平安全,总结提炼了场景牵引模式下的新形势,从市场角度观察了动能释放情况与市场活动特点,梳理了低空基础设施发展现状,并提出发展建议。报告围绕宏观态势、产业规模、市场交易、国际贸易、区域发展、基础设施、对策建议七大板块,系统复盘国内低空经济发展现状、现存矛盾,研判行业发展趋势,为政府、企业、投资机构提供决策参考
研究提出,从发展形势看,我国低空要素化步入空域安全风险的“共治时局”,要素场景化步入场景统筹创新的“战略变局”,场景经济化步入经济业态发展的“实战新局”。从市场动能看,2025年低空经济规模达7151.2亿元,增速达16.8%,增速出现一定回落背后是逐步规范原有无序增量,促进高质量发展的多方努力。同时,报告还对低空基础设施发展现状做了梳理,并提出治理前置解安全困境、场景牵引育发展模式、技术导向促产业升级、生态培育聚融合共识四个方面的建议,分别面向政府、企业、投资机构提出举措建议,力求为各方聚力共同促进低空经济高质量发展提供参考。
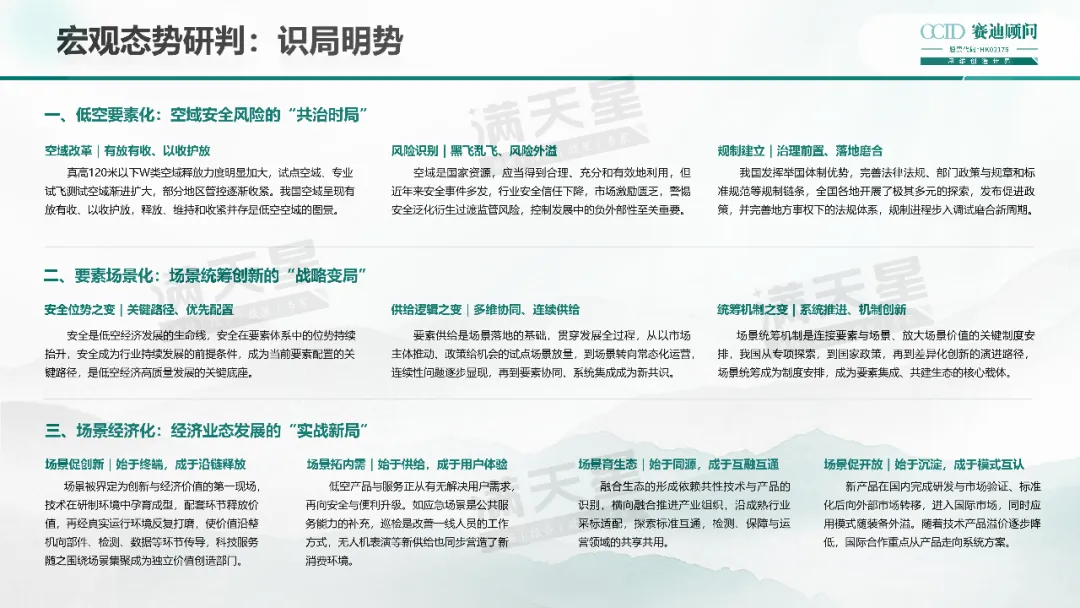
一、宏观态势研判:三大时局变化
报告将行业宏观格局概括为要素化、场景化、经济化三大核心变局,核心矛盾聚焦安全与发展的平衡。
1. 低空要素化:空间安全风险的共治时局
空域改革呈现“有放有收、以收护放”2. 要素场景化:场景系统创新的战略变局
安全位势抬升:安全上升为低空经济高质量发展的前置条件,是要素配置的关键路径。场景是价值创造的第一现场,报告总结四大价值路径:
场景促创新:技术在真实飞行场景反复打磨,价值向零部件、检测、数据、科技服务传导,带动配套产业发展;二、动能发展态势:产业进入降速提质阶段
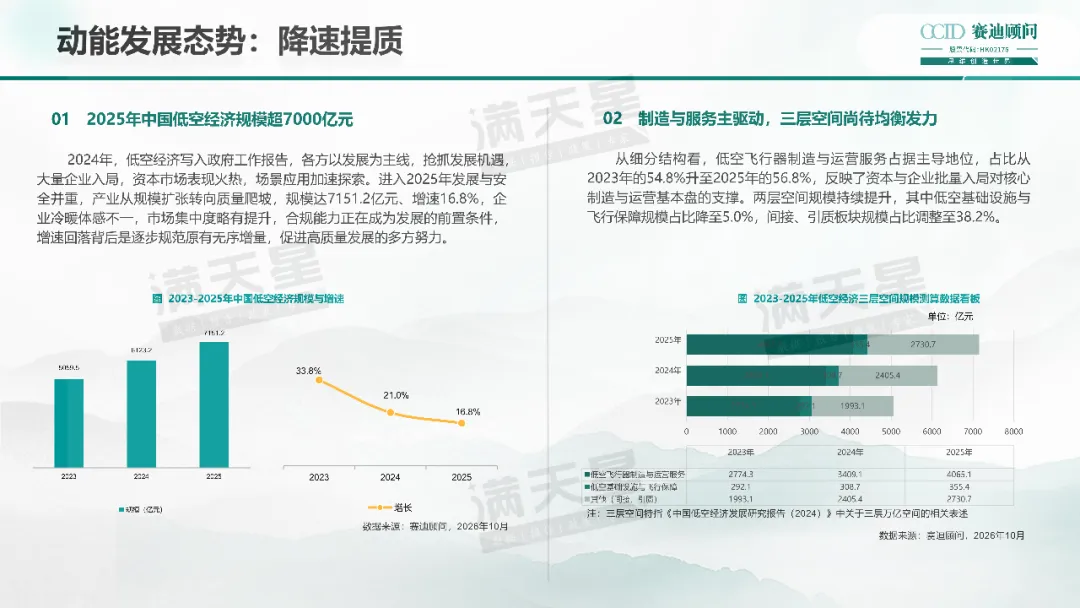
核心数据:2025年中国低空经济总规模7151.2亿元,同比增速16.8%,结束高速扩张,由规模扩张转向质量爬坡。
增速变化:2023年增速33.2%,2024年21.0%,2025年回落至16.8%。增速下降不是产业衰退,而是市场清理无序增量,合规能力成为企业入场前置条件,市场集中度小幅提升。 - 产业三层空间结构
- 低空飞行器制造与运营服务(核心基本盘):占比由2023年54.3%提升至2025年56.8%,资本和企业集中布局;
- 低空基础设施与飞行保障:占比下降至5.0%,建设供给相对滞后;
- 间接、引致关联板块:占比38.2%。
报告指出:制造与服务双轮驱动格局确立,但三层空间发展不均衡,基础设施是明显短板。
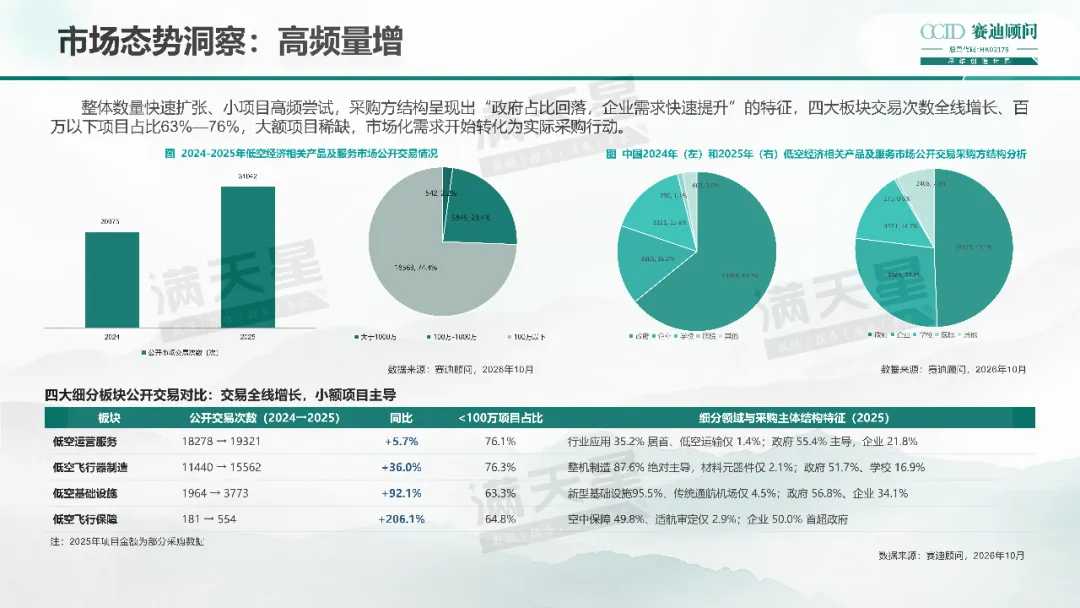
三、市场态势洞察:高频量增,小额项目主导
- 采购格局转变
整体交易数量快速扩张,小项目高频落地;采购结构发生变化,政府采购占比回落,企业市场化需求快速崛起,市场化需求转化为实际采购订单。 - 项目金额结构:百万以下项目占全部项目的63%‑76%,大额项目稀缺,行业以中小规模试点项目为主。
- 四大业务板块交易全部实现同比增长,低空运营服务增长最快;整机制造交易占绝对主导,上游材料元器件交易规模占比很低;采购来源以政府、学校为主。
四、区域格局:东西分化,沿网叠加
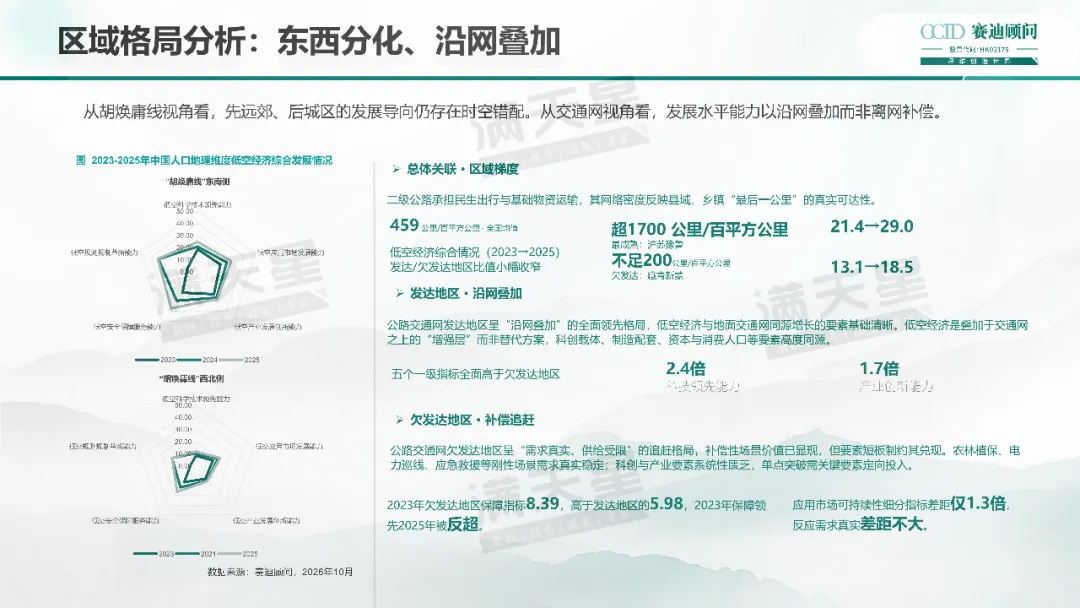
报告引入胡焕庸线划分东南侧(发达)、西北侧(欠发达)两大板块,提出核心判断:低空经济是地面交通网之上的“增强层”,而不是替代方案。
- 发达地区(东南侧):沿网叠加
公路网络密度高,科创、制造配套、资本、消费人口要素集聚。五大一级发展指标全面领先欠发达地区;低空产业创新能力领先欠发达地区1.7倍,综合领先能力达到2.4倍。 - 欠发达地区(西北侧):补位追赶
发展时序:行业遵循先远郊、后城区的落地路径,受地面交通基础设施约束明显。
五、基础设施观察:从单点试点走向统筹组网
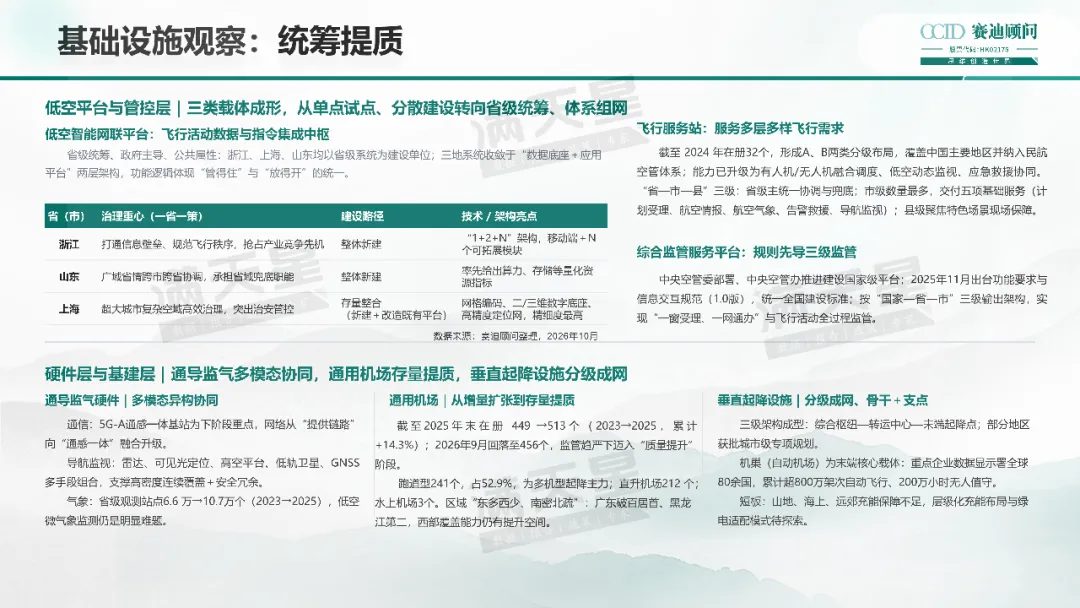
基础设施整体趋势:由分散单点试点,升级为省级统筹、体系组网,分为平台管控层、硬件基建层两大板块。
1. 低空平台与管控层
省级低空智能网联平台2. 硬件层与基建层
通导监气多模态协同通信:5G‑A通感一体基站是下一阶段建设重点;网络从单纯通信升级为通信感知一体化; 导航监视:雷达、可见光、高空平台、低轨卫星、GNSS多手段冗余保障; 气象:全国已有6.6‑10.7万个观测站点,低空微气象监测仍是明显短板。
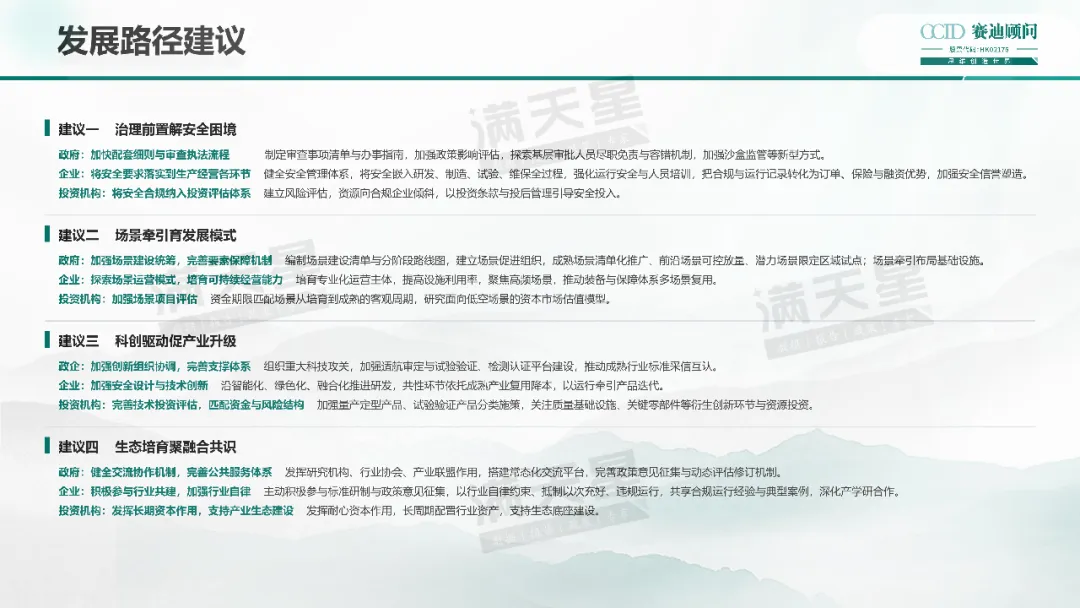
六、四大发展路径建议(面向政府、企业、投资机构三方)
报告分别对政府、企业、投资机构提出差异化行动建议。
建议一:治理前置,破解安全困境
- 政府:完善配套细则、审查执法流程;探索容错免责机制;将安全贯穿研发‑制造‑测试‑运行全链条。
- 企业:把安全落实到生产经营全环节。
- 投资机构:将安全合规纳入投资评估体系,资金向合规主体倾斜。
建议二:场景牵引,培育可持续发展模式
- 政府:梳理成熟场景清单对外推广,前沿场景试点先行;以场景牵引基础设施建设,完善低空保险。
- 企业:发展专业化运营主体,提高设施利用率,推动装备跨场景复用。
- 投资机构:适配场景项目长周期属性,探索适配低空行业估值模型。
建议三:科创驱动,推动产业升级
- 政府:组织技术攻关,完善测试验证、检测认证公共平台,推动标准互通互认。
- 企业:坚持安全优先的产品创新,向智能化、绿色化、融合化发展,依托规模化运行反哺产品迭代。
- 投资机构:加大对检测认证、基础设施、核心零部件的资金支持。
建议四:生态培育,凝聚产业融合共识
- 政府:发挥行业协会、科研机构作用,搭建产业交流平台,建立政策动态修订机制。
- 企业:深度参与标准制定、行业自律,推进产学研合作。
- 投资机构:发挥长期资本价值,耐心资本支持产业生态建设。
公众号内回复【0916】,下载《中国低空经济发展研究报告(2026)》
推荐阅读:
发改委首场发布会释放重磅信号:六大支柱 + 六大未来产业,冲刺十万亿新赛道