研报速递
近日,GE医疗、波士顿科学、强生、史赛克相继公布2026年第三季度财报。在全球业务增长的同时,四家企业对中国医疗器械市场披露了不同的经营信息。思宇 MedTech对照财报业绩电话会,整理如下。
GE医疗中国业务收入同比增长7%,医院设备招投标活动改善;波士顿科学预计,中国集采及价格压力将持续影响2027年经营;强生医疗科技的外科业务继续受到中国集采扩围影响;史赛克则通过中国外周血管合资业务的监管里程碑确认了一笔收入。
以上信息主要来自企业10月发布的财报及业绩电话会。与常规财务报告相比,管理层在问答环节披露了更多关于中国市场采购、价格及业务调整的细节。
# GE医疗:中国增长7%,设备招投标改善
10月28日,GE医疗发布第三季度财报,全球营业收入约55亿美元,同比增长7.2%;有机收入增长6.2%,有机订单增长4%。截至季度末,公司在手订单金额达到237亿美元。
在业绩电话会上,GE医疗首席执行官Peter Arduini专门回应了中国市场的经营情况。他披露,中国业务第三季度收入同比增长7%,但增长的大部分来自汇率因素。管理层表示,中国市场正在逐季改善,医院设备招投标活动增加,计划中的招标与实际执行情况也趋于稳定。
对于集采,GE医疗表示,中国市场正在出现更多带量采购(VBP)安排。公司已经相应调整产品配置、销售方式,以及与省级和基层市场沟通的策略,同时持续优化渠道网络。GE医疗在中国的业务主要包括CT、磁共振、超声、分子影像、患者监护及相关医疗设备和服务。其中国市场的经营,与医院大型设备采购、财政投入和设备更新密切相关。
从全球经营数据看,GE医疗第三季度影像业务收入约26亿美元,同比增长7%;超声业务收入约9亿美元,同比增长8%。医疗设备采购需求改善,是推动公司全球增长的重要因素之一。
对于中国市场,GE医疗管理层认为采购活动已经出现恢复,但仍有进一步改善空间。中国业务7%的报告口径增速中,汇率贡献占比较高,意味着按固定汇率衡量的实际业务增长明显低于这一数字。
# 波士顿科学:中国价格压力延续至2027年
同样在10月28日,波士顿科学公布第三季度业绩,全球营业收入51.38亿美元,同比增长1.5%。亚太地区收入7.97亿美元,同比下降0.6%,按固定汇率口径下降约1.1%。
管理层在业绩电话会上表示,中国市场集采和其他价格调整正在影响多个业务部门,预计中国业务增速将放缓至个位数。
其中,内镜和泌尿业务受到的影响较为明显。
- 内镜业务:第三季度全球收入7.41亿美元,同比下降0.8%。中国消化内镜相关产品受到集采影响。
- 泌尿业务:第三季度全球收入6.61亿美元,同比下降3.2%。中国结石管理产品面临进一步价格压力。
- 整体基础业务:管理层预计,中国市场综合价格因素将对2027年基础业务增长率造成约1个百分点的影响。
波士顿科学的内镜业务涵盖消化道支架、止血、内镜下治疗及相关设备耗材,泌尿业务包括结石管理、输尿管镜及相关介入产品。这些产品在中国医院市场具有广泛应用。
对于2027年,波士顿科学管理层预计,中国内镜产品将出现较明显的价格下降,其影响要到2027年第四季度完成同比基数切换后才会逐步减弱。公司希望随着新产品上市及价格影响消化,2028年相关业务能够恢复更快增长。
波士顿科学还披露,中国市场的价格影响与其电生理、WATCHMAN左心耳封堵等业务增长放缓共同构成2027年的经营压力。电生理与WATCHMAN业务的全球挑战涉及市场竞争和临床使用变化,不能全部归因于中国市场。
# 强生:中国集采继续影响外科业务
10月13日,强生发布第三季度财报。集团全球营业收入253.99亿美元,同比增长5.9%;其中医疗科技(MedTech)业务收入约86.4亿美元,同比增长2.5%。
从区域表现看,强生医疗科技美国市场收入同比增长4.8%,美国以外市场增长0.1%。管理层在电话会上表示,医疗科技业务的国际市场表现受到中国集采扩大、外科业务调整以及中东地区经营环境等因素影响。
外科业务第三季度全球收入同比下降1%。 公司明确将中国带量采购持续扩大列为影响该业务经营的因素之一。
强生外科业务主要包括外科缝合、能量器械、吻合器及其他微创外科产品,在中国医院外科手术领域具有广泛应用。随着集采覆盖范围扩大,相关产品的价格及销售组合持续受到影响。
强生其他医疗器械业务则表现不同:
- 心血管业务,同比增长4.1%,其中电生理增长4.4%。
- Shockwave血管内冲击波业务,同比增长17.2%,继续保持较快增长。
- 骨科业务,同比增长3.4%,受创伤和关节产品推动。
- 视力业务,同比增长5.1%,其中眼科手术业务增长7.1%。
这些增速均为全球业务数据,并非中国市场单独表现。
强生管理层表示,亚太地区电生理市场的脉冲电场消融(PFA)竞争更加激烈,对相关业务形成压力。公司正在推进新一代PFA产品上市,并加强心血管及美国以外外科业务的经营。
强生此前宣布计划分离DePuy Synthes骨科业务,预计在2027年年中前完成。分离完成后,其医疗科技业务将进一步聚焦心血管、外科和视力等领域。
# 史赛克:中国合资业务确认一次性收入
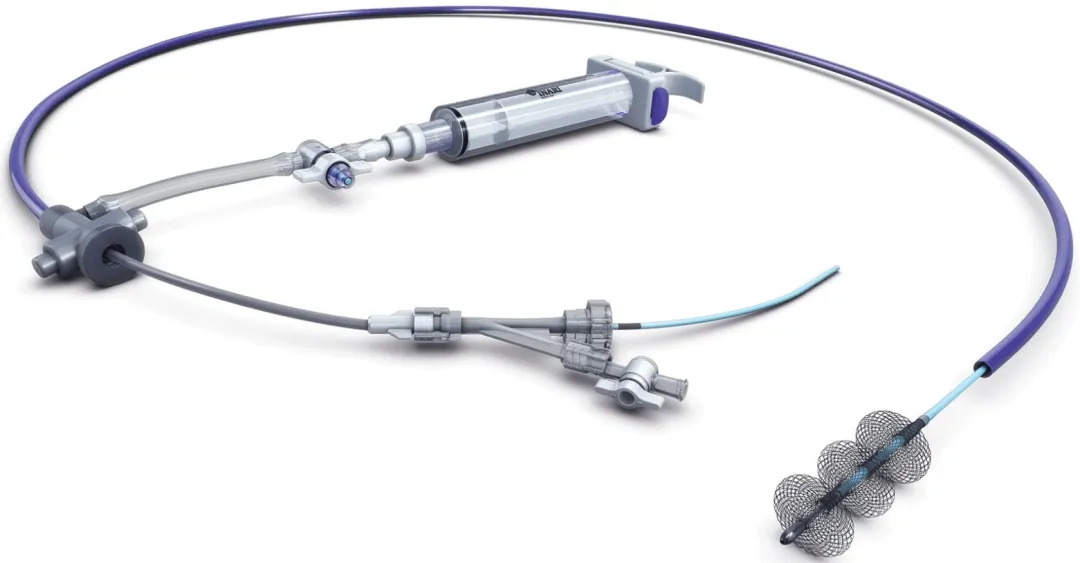
10月29日,史赛克发布第三季度财报,全球营业收入约65亿美元,同比增长7.7%;有机收入同样增长7.7%,调整后营业利润率达到26.2%。在电话会上,史赛克披露了一项中国业务进展:其外周血管合资企业于9月取得一项监管批准里程碑,使公司第三季度确认了一笔一次性收入。这家合资企业来自史赛克此前收购的Inari Medical。后者专注血管血栓清除器械,产品主要用于肺栓塞、深静脉血栓等疾病的介入治疗。
史赛克在2025年完成对Inari Medical的收购,将机械取栓产品纳入其血管介入业务组合。史赛克财务负责人在回答分析师提问时确认,中国合资企业的监管进展为第三季度带来一次性收入收益,但没有单独披露具体金额,也未详细说明所涉及的产品或监管批准类别。这笔收入部分抵消了公司外周血管业务因供应中断造成的损失。公司表示,相关产品供应情况正在逐步恢复,预计到2026年底库存和产品可获得性将继续改善。
与前三家企业的价格及采购信息相比,史赛克披露的是中国本地合作业务取得监管进展后带来的财务贡献。公司尚未公布该合资企业在中国的持续销售规模。
# 价格、采购与渠道:不同产品呈现不同变化
四家企业在第三季度披露的中国市场信息,涉及不同业务和经营阶段。
在大型医疗设备领域,GE医疗观察到医院招投标活动改善。 订单和采购活动开始恢复,但中国业务收入增长仍受到汇率因素较大影响。企业同时调整产品配置和销售渠道,以适应采购方式变化。
在高值耗材和外科器械领域,价格调整仍在影响企业经营。 波士顿科学将中国价格压力纳入2027年增长预测;强生则明确披露,中国集采扩围继续影响其全球外科业务。
在新兴介入器械领域,国际企业仍在通过本地合作推进市场准入。 史赛克收购Inari Medical后,保留的中国外周血管合资业务在取得监管里程碑后形成财务贡献。
从产品来看,四家企业涉及的CT、磁共振、超声、内镜耗材、结石治疗、外科器械及血管介入产品,面临的采购机制、定价方式及市场竞争并不相同。
思宇MedTech关注到,在海外器械企业的业绩电话会上,中国集采、医院招投标和渠道调整已成为管理层需要向投资者解释的具体经营事项。部分公司已经将中国市场的价格变化纳入下一年度业务增长预测。
本文转自思宇MedTech公众号。仅供学习交流。如有不妥,请联系管理员删除。
欢迎投稿
现代仪器与医疗