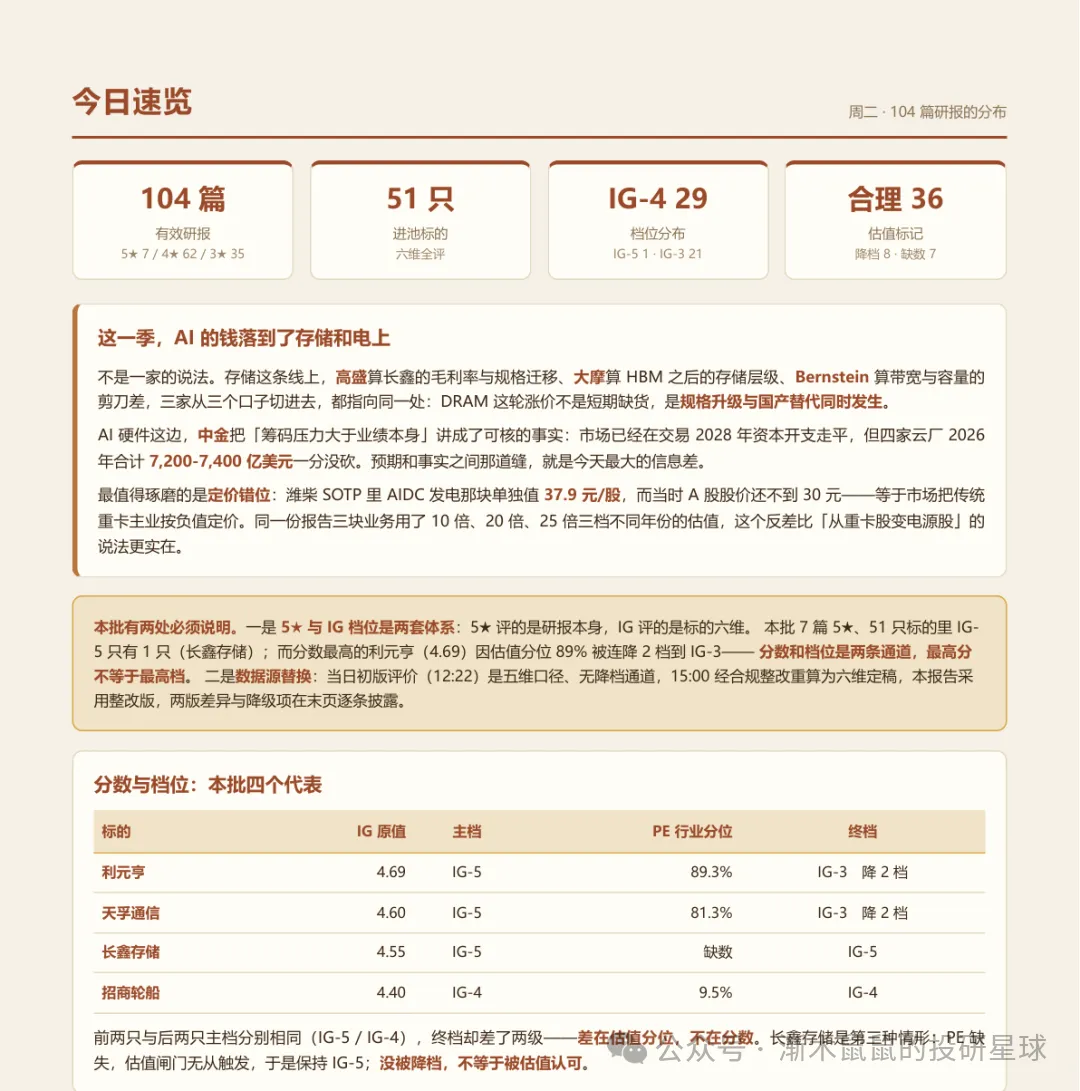
研报速递
免责声明:研报提及个股仅作为案例分析以及信息分享、日常学习使用,非荐股,股市有风险,投资需谨慎,如果涉及信息披露问题请后台联系本人删除。
本篇核心内容索引:生猪、互动影游、苑东生物、中熔电气、沃尔德、医药、锂电、中国中车、磷化铟
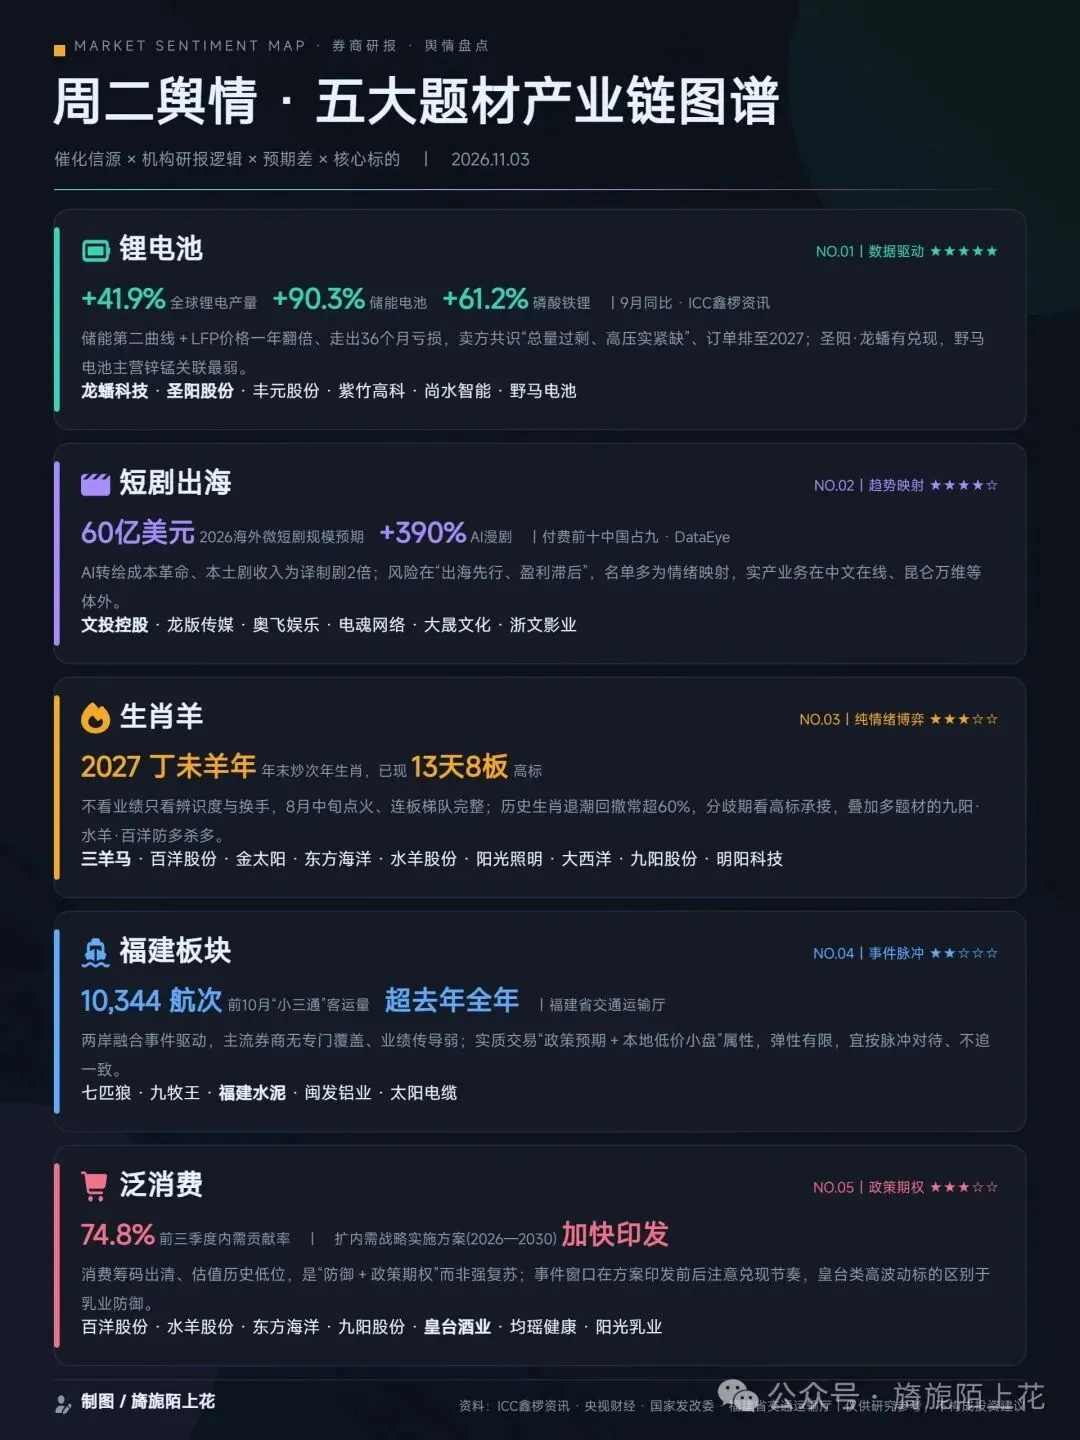
[猪头]【申万农业】继续关注生猪养殖板块!(1103)
1️⃣供给压力显著,近期猪价持续走弱,二次探底。截止11月2日,全国外三元生猪均价跌至10.7元/kg。出栏均重上行,活体库存较高;前期冻品库存累积,当前缓慢释放下行业供给压力难解,预计11月猪价大概率继续下跌。
2️⃣市场预期极度悲观。近期2709前的五个期货合约价格快速下跌至行业成本线下方;其中2611、2701、2703、2705低于行业现金成本线,昭示行业对27H1极为谨慎悲观。参考21、23年两轮旺季猪价的二次探底,最终均驱动了产能调减的非线性加速。
3️⃣非线性产能调减有诸多催化,新一轮周期的高度值得乐观。①【当期端】仔猪、肥猪的亏损延续(当前已连续亏损超12个月)、②【预期端】远月期货持续下跌下悲观情绪的蔓延,高成本企业套保行为难度的提升、③【政策端】限制出栏、缩减能繁的决心与力度,这些均是产能去化的正向催化,当前来看,本轮能繁母猪存栏去化幅度已创下非瘟之后新高(-10.9%),四季度产能持续加速调减下,新一轮周期的高度与猪价弹性有望持续上抬。
4⃣继续看好2027年猪周期弹性❗️头部猪股的股价位置较为安全,赔率伴随产能去化进一步累积,建议积极布局❗️
[玫瑰]标的方面,建议结合历史周期的成本表现和利润兑现度,综合当前估值水平进行选择。重点推荐关注【立华股份】、【德康农牧】、【天康生物】、【牧原股份】、【温氏股份】、【神农集团】、【巨星农牧】等。
欢迎交流!
互动影游产品梳理:AI驱动供给扩容,26年底起新品密集落地(推荐上海电影/芒果超媒等)
储备产品
1)2026/11/24 华智数媒 《天坑追匪》:天下霸唱IP首部悬疑探险互动影游,真人实拍+AI美术辅助。
2)2026/12/2 百纳千成、欢瑞世 《隐藏真探》:民国谍战题材,联合大鱼快游、bilibili游戏出品。
3)2027《三体:审判前夜》:首部三体官方授权AI互动影游,总时长超300分钟。
4)2027年 欢瑞世纪 《白袍之下》(Q2)、《代号三国:赤壁》:前者为医疗反腐现实题材,后者为《龙起》续作,结合AI场景生成。
5)2027年 华策影视 《代号:迷失》:华策首个互动影游,已于8月开机。
6)2027年 中文在线 《藏局》等:自有IP AI互动剧,已进入排播阶段。
7)未定档:阅文×猫眼 《神秘复苏》;慈文传媒 三大IP同步开发互动影游;德才股份 另有4部待上线。
此前爆款
1)2023年《完蛋!我被美女包围了!》:累计销量超200万份,带动品类破圈;同期盛天网络推出《完蛋!我也能追到美女了!》。
2)2025–2026年《盛世天下》系列:累计销量超600万份,小程序用户80%以上为Steam新用户。
3)2025–2026年 欢瑞世纪多款上线:《江山北望》《代号三国:龙起》《主角》《冰点之下》等。
4)2026年 芒果超媒AIGC互动剧系列:《马上来财》单日UV峰值超33万,《从如果开始心动》首周播放约60万。
5)2026/8/19 猫眼、阅文、比高《绍宋:还我河山》:真人+AI角色,Steam在线峰值破1.2万。
6)2026/9/11《幸存者笔记》:全AI制作,6人4个月完成约700分钟素材。
7)2026/9/19 德才股份《零号档案:降临》:改编自2亿播放AI剧集IP,抖音上线,免费+付费点+广告模式。
8)2026/9/22 上海电影《新世界:暗影成双》:首款双人协同影游,Steam端约5万份,首日登顶App Store付费榜。
9)2026/9/23 字节《不问凡尘》:AI原生修仙RPG,成本约200万元,销量破26万份,AI互动影游商业化首个验证。
标的
互动影游“3+1”组合:
1)上海电影:上影元出品《谍影成双》《新世界:暗影成双》,与即梦、火山Seedance合作,投资智象未来。
2) 芒果超媒:平台+内容双端布局,AIGC互动剧持续推出,自研“芒果灵创”平台。
3) 华策影视:《代号:迷失》2027年上线,具备长剧工业化能力及自研垂类模型。
4) 盛天网络:已有成功产品,完成互动影游平台/产品研发,自研VRACE AI平台。
其他关注
奥飞娱乐、华智数媒、慈文传媒、完美世界、欢瑞世纪、德才股份、百纳千成、电魂网络、富春股份、博纳影业等
🎆【中泰医药】苑东生物
❗主力精麻特药品种高速放量期,多条 TPD 管线打开估值弹性空间。
精麻特药、高端仿制支撑现金流业务收入快速增长利润稳健撑起估值锚, 2027年精麻特药管线(二类精神类精麻药短期集采无忧,无脚踝砍价风险)将进入全面放量周期,成为制剂板块的核心引擎。心脑血管等慢病领域依托公司在集采重点在第二终端发力,且零售及网销等渠道预计将有较大幅度增长。27-28整个制剂板块(收入占比超90%)预计收入稳健快速增长。
创新平台价值低洼期、空间大值得重视、梯队兑现 公司重磅品种HP-001(口服CRBN分子胶降解剂)用于复发难治性多发性骨髓瘤及非霍奇金淋巴瘤,14 on/14 off 给药方案下,I期单药ORR达58.3%,0.6mg高剂量组ORR达100%,具备BIC潜力,预计年内读出IIa 期联合地塞米松阶段性数据。HP-002 透脑 BTK 降解剂脑组织 BTK 降解率超 60%,2026 年 8 月完成 I 期首例受试者给药;HP-003(VAV1分子胶)预计2026年Q4递交IND,DAC平台首个项目HP-004预计2027年递交IND,平台价值持续兑现。不论从已上市分子销售额还是BD交易额来看,分子胶赛道商业化价值都在持续验证中。2025 年全球累计达成重磅 BD交易14笔,已公布总额超110亿美元。
🌹估值建议:目前市值更多反应仿制药估值,建议关注创新平台,梯度兑现成长价值。
风险提示:创新管线推进不及预期;仿制药放量不及预期;政策风险等。
☎联系人:祝嘉琦/李雨蓓
📍【中熔电气】公司管理层交流总结-261103
❗❗交流的重要增量:1、明确EV/储能/数据中心是未来5年重要资源投入方向,2030年中熔电气100亿收入目标;2、中熔的第二增长极:赛诺克品牌(继电器、BDU等产品);3、海外产能准备非常充分、4、明确了AIDC熔断器的市场空间以及布局的重要决心。
#中熔电气的第二增长极:赛诺克品牌#
赛诺克的定位:1、从器件供应商到系统解决方案的升级;2、被动保护器件往主动保护控制升级;3、传统电气往电子领域升级。
主要产品:
1、器件:继电器(研发已完成,可覆盖市场80%以上应用);多工位开关(新技术路线,解决海外客户400V充电桩向800V充电升级的需求);激励接触器(继电器与激励熔断器功能融合,控制+保护二合一,尚未批量、正与头部客户对接,客户反馈积极);SSCB固态断路器。
2、集成:BDU、iBDU(预计2030年占比60%以上)、HBDU/eBDU——用碳化硅实现替代继电器的控制与保护功能,短期成本高,先以HBDU混合方案过渡(半导体器件做控制保护+传统熔断器做后备,后备功能无法替代,熔断器仍需要使用)。
进展:目前70-80%客户已经完成审核,正在对接项目。截至目前获得吉利、上汽、Rivian等客户定点。现在定点项目折合继电器>400万支。
#海外扩张#
海外26年Q1-Q3的交付金额已经超过25年全年的两倍。产能准备方面,2027年海外工厂产能做到西安的30%;海外工厂均有预留空间,远期泰国产能取决于海外下游发展,不排除超过西安的产能。欧洲工厂落地斯洛伐克
#AIDC熔断器市场空间多大?#
公司判断AIDC行业熔断器需求金额:总投资*67%固定资产投入*7%电力设备*0.6%熔断器(现状分析,如果是800v HVDC,电力设备占比10%),假设1万亿投资,对应就是2.8亿美金熔断器(目前中性预期2030年5.5万亿投资,对应100亿熔断器增量空间)。在储能EV系统上没有这么高密度使用熔断器,AIDC 24小时都在运算,所以熔断器密度非常高。
卡位:与全球12家主要AIDC电力系统厂商均有合作;研发三方向:800V大电流平台+北美UL美标系列+SST适应性保护。
#维持重点推荐#
我们预计26/27年归母净利润分别为5.5-6/7.5-8亿元,对应当前市值约20x PE,处于公司历史估值底部区间;考虑到Q4收入再上台阶后费用率仍有摊薄空间,盈利预测存在上修可能,维持重点推荐!
沃尔德更新1103
🔹关于曙光的合作
曙光的热沉片供应,总需求上2027年3月份前总共十几万片,未来明年总需求可以去到几十万片。客户倾向于单晶方案,但是多晶也有需求,没有排斥多晶路线,目前看单晶占比高于多晶。
目前的报价还是初始阶段,后续报价可以浮动,三家供应商里单晶方案沃尔德报价是最高的。未来毛利率有可能提升至30%以上。
单晶目前三家供应商。目前预计份额分布是45%、45%、10%,沃尔德将努力拿到前两名的份额。目前是中标状态,后续交付和验证会影响最终份额。客户目前还是在很慎重地选择供应商。
🔹关于生产价格、成本和良率
金刚石热沉片,从生长、剥离、精加工、抛光,很多环节都有优化空间,电费只是一方面,包括说客户的方案变化,都会影响整体生产成本,目前看后续的加工成本占比可能要高于晶体增长。
热沉片目前可以稳定生产的面积是400平方毫米至1000平方毫米,目前均价是500-1000元之间,尚未完全定价。沃尔德将直接提供完整产品,可以直接贴合,产品会做到金属化前一个环节。目前规模化量产的最大单晶尺寸是4厘米*4厘米。
目前小尺寸的单晶成本低于多晶,因为小尺寸生长速度快,而且加工量也比较小。大尺寸多晶成本低于单晶。面积上,目前单晶做到2英寸已经比较极限,而且多晶具备很强的韧性,贴合大尺寸更方便。
🔹关于公司产能及良率
CVD产能,考虑到对后续订单的预期,设备端已经开始增加设备,10-15千瓦的设备为主,年底设备加上采购计划到1000台设备,明年到2000台,明年80%的新增设备都是给散热做准备。定增计划的65万片,对应600台左右的设备,按照单晶的规格来计算。
整个行业散热片平均的良率是50-60%。公司的生产计划是最终达到80%良率,目前还没有达到80%良率。目前倾向于直接生长成目标尺寸,而不是说长成大的再去切。
🔹其他应用:
有光模块产品在验证,还没有看到很大量的节奏。多晶单晶都在尝试。目前是光电探测器散热端方向在走验证路线。
【国泰海通医药|11月观点】
[玫瑰]创新药:拥抱确定性,出海进入1→100兑现期
外需:ESMO多项中国研究验证中外数据一致性,国产创新药全球竞争力进一步夯实。2027年出海资产3期持续加速,多款核心管线即将进入海外商业化兑现期。
内需:pharma和biopharma商业化放量持续,医保谈判结果预期平稳落地,龙头公司基本面稳健。
[玫瑰]CXO:外需关注确定性,内需关注景气度变化
外需CXO:新分子逐渐进入商业化阶段,看好中国公司凭借全球竞争优势快速提升渗透率。多肽/小分子GLP-1产业链带来结构性增量。同时,随着多肽拓展到更多适应症,ADC、小核酸等新模态药物逐步进入商业化,临床阶段项目陆续转为商业化项目,看好外需CDMO业绩持续兑现。
内需CXO:订单端先于收入端修复,看好国内CRO产业链景气度复苏。国内投融资逐渐修复,带动biotech研发需求回升。内需CXO订单同比回升,后续将随订单兑现周期逐步体现在业绩上。
[玫瑰]医疗器械:估值低+仓位低+业绩改善,继续推荐国产龙头
Q3板块业绩持续复苏,出海韧性尽显拉动增长,国内逐步企稳,近期IVD服务定价明显好于预期,设备招标持续回暖;板块估值和仓位历史低位,配置价值突出;27年龙头业绩加速,望迎来业绩估值双升。
[玫瑰]上游生命科学:AI for Science带动早研需求回升
国内生科试剂价格战趋稳,海外自动化解决方案持续放量。AI for Science推动早研项目数量增加,试剂、模式动物和GLP药效评价环节有望受益。
[玫瑰]十一月月度组合:
A股组合:恒瑞医药,药明康德,迈瑞医疗、惠泰医疗、泰格医药,长春高新,海思科,荣昌生物,泽璟制药-U、百利天恒、科伦药业、新产业(新增)
H股组合:石药集团、信达生物、康方生物、药明生物、药明合联、百奥赛图、百济神州、科伦博泰生物、康诺亚、时代天使
国泰海通医药团队
【长江电新】20261103-锂电推荐更新:如何看这两天的反弹?
1、锂电板块近期积极反弹,基本面变化主要是国内各省储能系统运行费逐步落地,锂电三季报总体平稳向好。交易层面板块持仓已处于低配,板块预期和估值已足够低。对于板块贝塔,我们认为从中期估值出发已被低估,但短期仍有反复可能,主要是行业仍处于去库负反馈阶段、Q1有淡季和退坡不确定性。但从精选环节和个股的角度,我们提供可左侧布局的一些思路。
2、首先是电池环节,电池独立于材料的逻辑是供给端约束的政策预期已经明确,尽管27年存在扩产前置导致的产能利用率下行,但有理由相信28-29年电池环节会逐步向好,因此我们认为电池27年10-12X的PE对消费税/出口退税和27年供需已经充分定价,但未定价中期需求持续性和供给格局优化的利好。标的方面,宁德时代中期维度关注品质溢价的体现,以及换电/电池银行和零碳电网两大新业态的弹性;亿纬锂能关注海外动力、储能占比显著提升的结构变化;同时关注估值偏低的中创新航。
3、其次是材料环节中有阿尔法逻辑的标的,市场分歧是供需贝塔,但个股阿尔法相对清晰、独立,Q3财报也有验证。一是富临精工Q3含减值吨净利3k、加回减值达到4.5-5k,在锂价下行中有显著的超额盈利体现,后续看好公司铁锂产品升级(4代半及以上26Q3占比过半,27年基本为4代半且5代逐步起量)、一体化占比提升(15万吨草酸亚铁、10万吨磷酸二氢锂;内蒙60万吨、广西50万吨草酸亚铁;德阿工业园磷酸二氢锂项目将依次落地)。二是璞泰来Q3负极、基膜出货量均超预期,负极达到7.5-8万吨,基膜依托现有产能提效达到7亿平,后续新产能量利有望进一步体现。
4、其他材料环节龙头,我们也认为估值已明显偏低,后续等待需求验证以及观察产能投放进度,包括铝箔的鼎胜,负极的尚太,隔膜的恩捷、佛塑等。第二增长曲线方面,铜箔有电子箔弹性和产业链延伸,星源立足于隔膜拓展压电陶瓷,信德布局碳纤维等。
[玫瑰]【申万机械】中国中车:最好的中车,最佳的时点,持续推荐!-1103
#最好的中车:铁路装备业务进入多重景气度叠加阶段。1)动车新增:客运量增长支撑新建线路配车及存量线路车辆加密;2)高级修:2014-2016年投放的动车组高峰期有望在27-30年转化为五级修;3)更新替换:2007年开始高铁建设,和谐号20年寿命将在27年迎来首次替换需求;
#最佳的时点:基本边际变化的节点和估值水位均处在右侧起点。1)时间节点:27年是通车高峰+新一轮五级修+首轮替换周期的叠加;2)估值:26年PE约13X,当前PE(TTM)估值处在近10年10%分位数,参考上轮周期估值,若修复到20X对应估值弹性约50%;
#股息率安全垫:公司轨交业务已经过了强周期阶段,未来随着后周期需求占比提升,公司业绩的稳定性和确定性越来越强,目前公司分红率50%,对应26年A股4%股息率、港股5%股息率,未来业绩和分红率仍有增长空间,持续推荐!
[抱拳]申万机械:王珂/刘建伟
【国金计算机&科技】磷化铟:云锗拿下AOI长协大单_持续看好大尺寸&出海涨价逻辑
【1】订单-AOI五年预计采购90万片_2027年合同金额13亿元
——长协落地:据公司公告,云南鑫耀与AOI签订长协,2027~2031年预计采购90万片4英寸N型磷化铟衬底;2027年度约定采购18万片,金额1.944亿美元、约13.05亿元。
——大尺寸出海:按合同测算单价1,080美元/片(不含税),大尺寸产品获海外客户订单支撑,持续看好大尺寸&出海逻辑。
【2】价格-近期磷化铟再涨价_采购预付款50+%
——据SMM,10月12日磷化铟再涨价,4/3/2英寸磷化铟衬底当日均价分别由7,050元/3,850元/1,250元涨至7,100元/3,900元/1,275元,产业价格信号持续景气向上。
——据头部外延片厂反馈,上游年内多次涨价,且付款条件严苛,预付款50+%。
——据通美反馈,国内4/3/2英寸磷化铟衬底报价分别为7,000元/4,500元/1,200元,海外6/4/3英寸报价分别为1~3万元人民币/800+美元/450美元。
【3】供需-短期供需偏紧_持续关注InP战略价值
——短期视角下高频价格信号和库存水位均反映偏紧供需。“远期缺不缺”的问题短期内无解,但通美反馈当下排产已满,7/8月新增订单当年交付较困难,基本无法插单,最大外延片客户催单很急。国内头部外延片厂商反馈排产至半年之后。
——中期视角下“65%”再度强化了InP的战略价值。其一今明两年InP全球供给将由中国产能主导(卡海外光芯片脖子),其二涨价后的Inp衬底仅占光芯片约20%BOM(占光模块BOM极低个位数),因而在FCC阴影下的反制价值凸显,有望上修估值。
联系人:郑元昊/孙恺祈/刘高畅