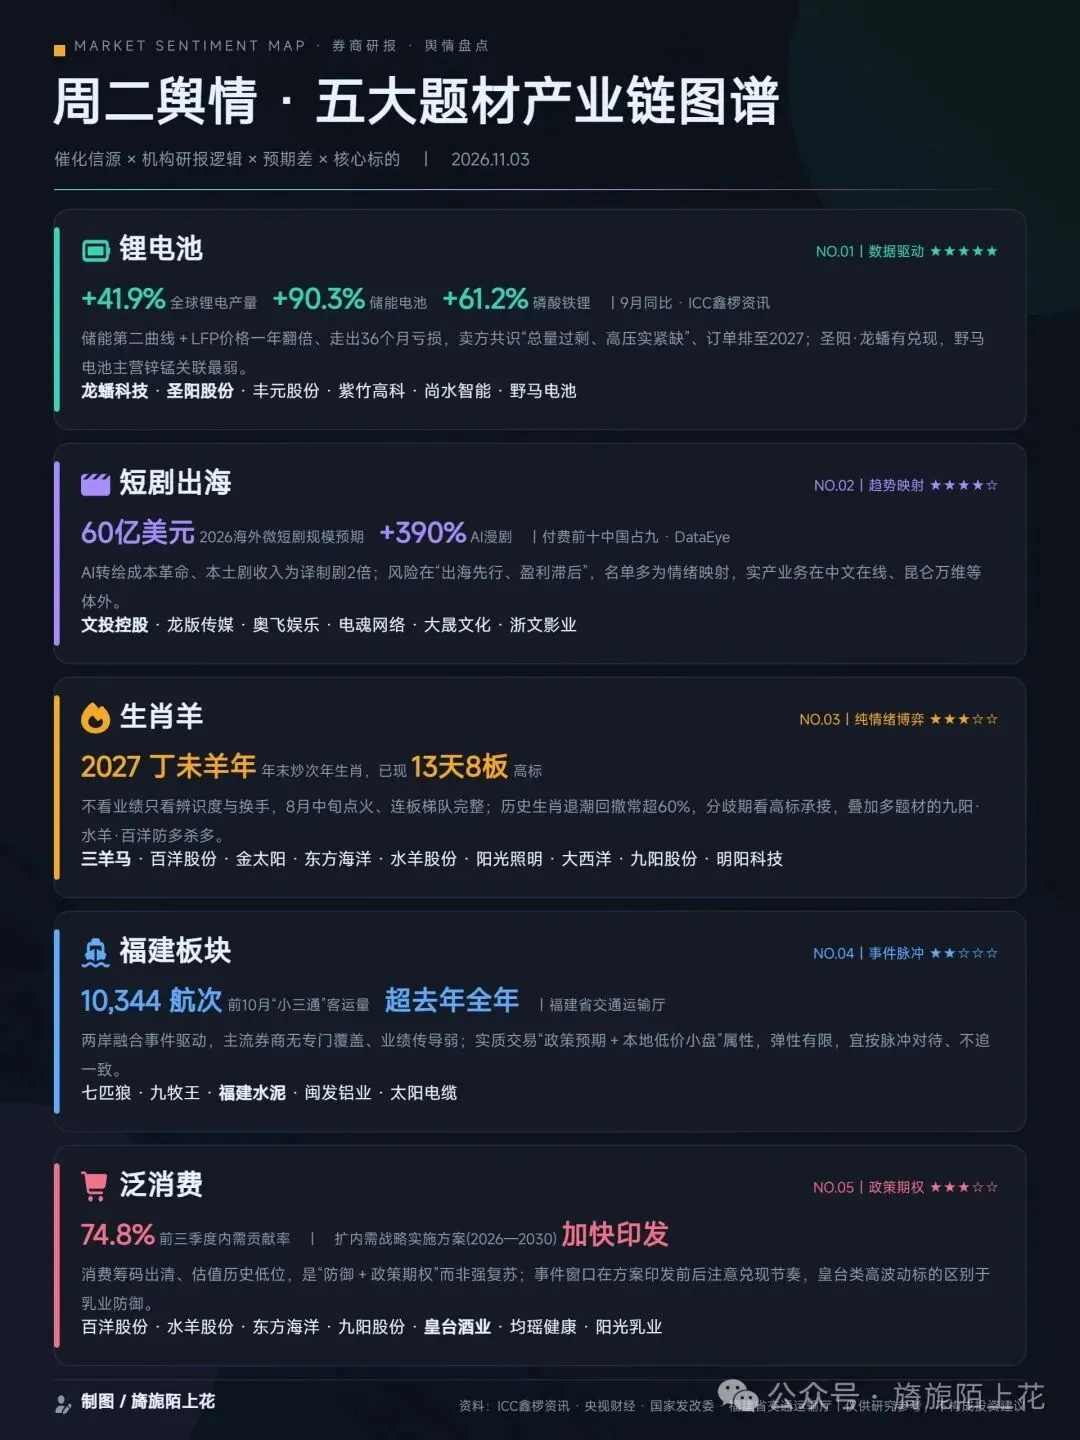
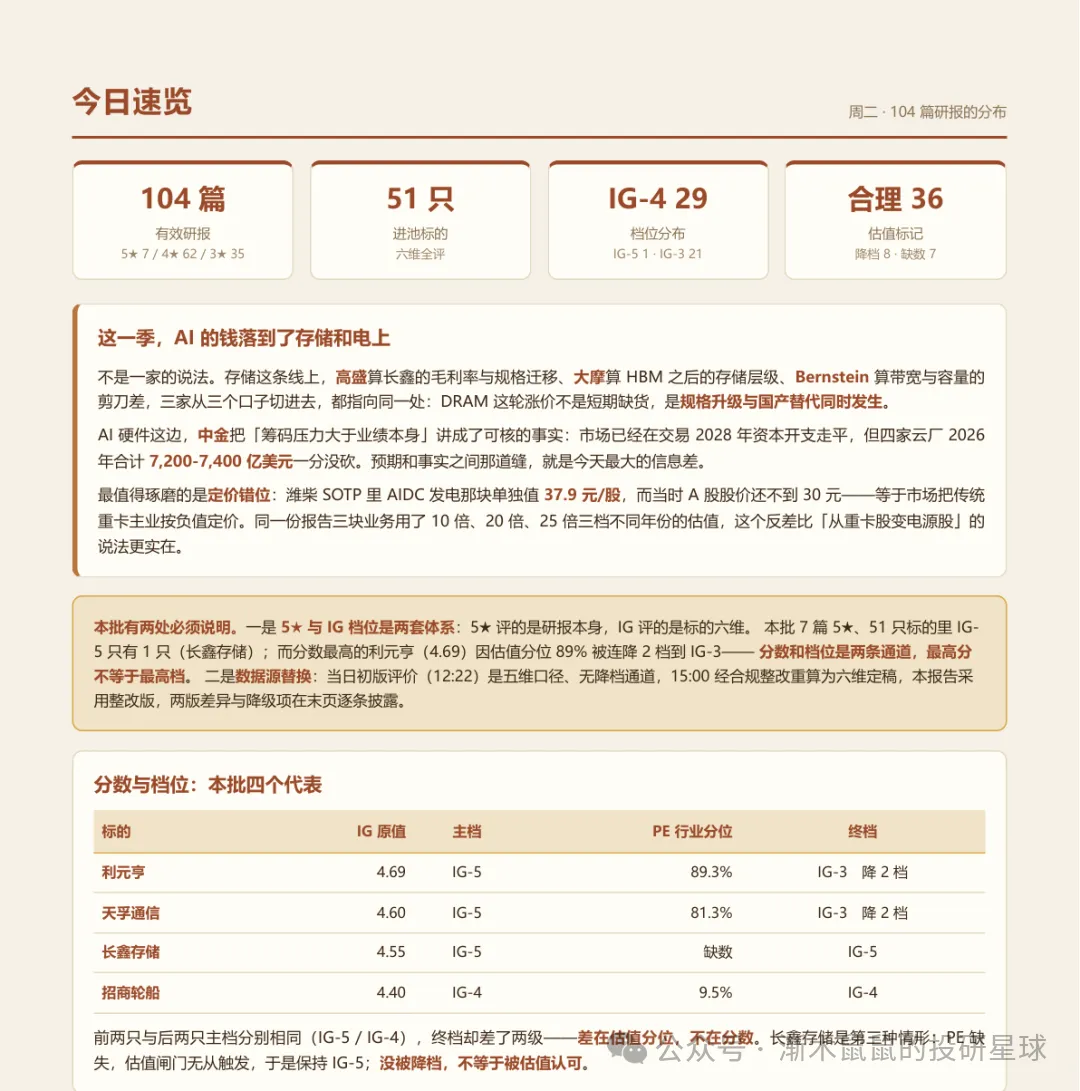
研报速递
研报速读 · 国泰海通证券研究
今日关注
今日国泰海通研究聚焦:AI算力景气延续、石化上游受益高油价、金工转向大盘价值、中欧贸易摩擦扰动出口链。
• 海外云厂CapEx高增,AI算力链景气延续
• 三季报通信、石化盈利改善最显著
• 11月金工转大盘价值,看好石油石化、通信
• 中欧摩擦扰动电机、机械、汽车零件
• 白酒出清近尾声,食饮配置价值凸显
• 以旧换新扩围,家电持仓环比回升
国泰海通 | 晨报261104:策略、固收、食饮
🔑 核心观点
• 美联储10月暂停加息,商品与全球权益齐跌
• A股万得全A单周跌5.8%,中证红利逆势上涨
• 转债中位价124.93元处年内低位,估值仍不便宜
• 白酒报表已出清7个季度,26Q3降幅收窄
💡 投资建议
国泰海通 | 金工:大类资产及择时观点月报(2026.11)
🔑 核心观点
• 11月股票与黄金信号均为谨慎,债券为正向
• 2026Q4宏观环境预测为通胀
• 行业复合趋势因子0.50,维持正向信号
💡 投资建议
国泰海通 | 宏观聚焦:中欧贸易摩擦:哪些行业或受影响
🔑 核心观点
• 欧盟对华贸易逆差扩至4000亿欧元,创历史新高
• 欧盟对华反倾销措施占其全部措施约66%
• 电机电气、机械、汽车零件阶段性受扰动
• 欧盟对华进口依赖度稳定在22%以上
💡 投资建议
国泰海通 | 通信:谷歌主业降速,指引27年CapEx显著增长,现金流承压
🔑 核心观点
• 谷歌26Q3收入同比增25%,略低于市场预期
• 云收入同比翻倍,未交付订单环比增470亿美元
• 自由现金流-91亿美元,27年CapEx将显著增长
• 搜索业务增速放缓至12%,AI分流压力显现
💡 投资建议
国泰海通 | 金工:风格及行业观点月报(2026.11)——两行业轮动模型推荐均含石油石化、通信
🔑 核心观点
• 11月模型发出大盘、价值风格信号
• 两行业轮动模型推荐均含石油石化、通信
• 单因子多策略多头含建筑、石油石化、计算机
💡 投资建议
国泰海通 | 通信行业:通信三季度盈利稳健增长,AI算力产业链持续向好-2026三季度业绩总结
🔑 核心观点
• 前三季度行业营收同比增20.16%,盈利提速
• 26Q3归母净利同比增29.08%,扣非增速更高
• 光模块Q3营收同比增103%,景气度领先
• 海外云厂Q3资本开支合计2087亿美元
💡 投资建议
国泰海通 | 石油化工行业:前三季度炼化盈利大幅改善,上游受益油价高位-三季报总结
🔑 核心观点
• 前三季度布油均价88.86美元,同比明显走强
• Q3石化板块归母净利同比增194%,炼化改善
• 上游Q3归母净利同比增19.2%,受益高油价
• 油服Q3净利同比仅增1.6%,弹性偏弱
💡 投资建议
国泰海通 | 批零贸易行业:中秘自贸协定升级生效,厦门跨境电商出口包裹提前40余天突破1亿件-海外消费周报(2026.10.26-2026.10.31)
🔑 核心观点
• 中秘自贸协定升级议定书11月1日正式生效
• 厦门空港跨境电商出口包裹提前突破亿件
• 美国9月PCE同比3.6%,通胀压力仍上行
• 南京禄口出口跨境电商货量同比增54%
💡 投资建议
国泰海通 | 家电行业:多地以旧换新上新,Q3基金家电持仓回升-2026W43周报
🔑 核心观点
• 多地以旧换新扩至清洁电器、厨电等约10类
• 11月空冰洗排产同比增3.9%,空调内外销双位数
• 26Q3基金家电重仓比例1.64%,环比回升
• 美的重仓占比环比提升,列全市场增持前十
💡 投资建议