研报速递
本报告聚焦两性健康消费品赛道(避孕、私处护理、两性健康药品),基于公开统计数据与行业研究,拆解其市场规模、产业链、竞争格局、需求结构、区域与渠道、资本动态及政策趋势,为投资人、从业者与创业者提供可溯源的决策参考。
01 行业大盘与市场规模MARKET
拆解两性健康消费品的总盘子与内部结构
图 1|两性健康消费品市场结构(2024·已量化三大子赛道)
口径:本报告“两性健康消费品”含避孕(避孕套)、私处护理(女+男)、两性健康药品(口服短效避孕药);测算值:三大已量化子赛道合计=373+156+9.8≈539亿元(L4 加总);情趣用品(2024 约 1942 亿、器具占 64%)为独立赛道不纳入,规避 GMV/规模混用(断点库#5/#6)。数据期间:2024。
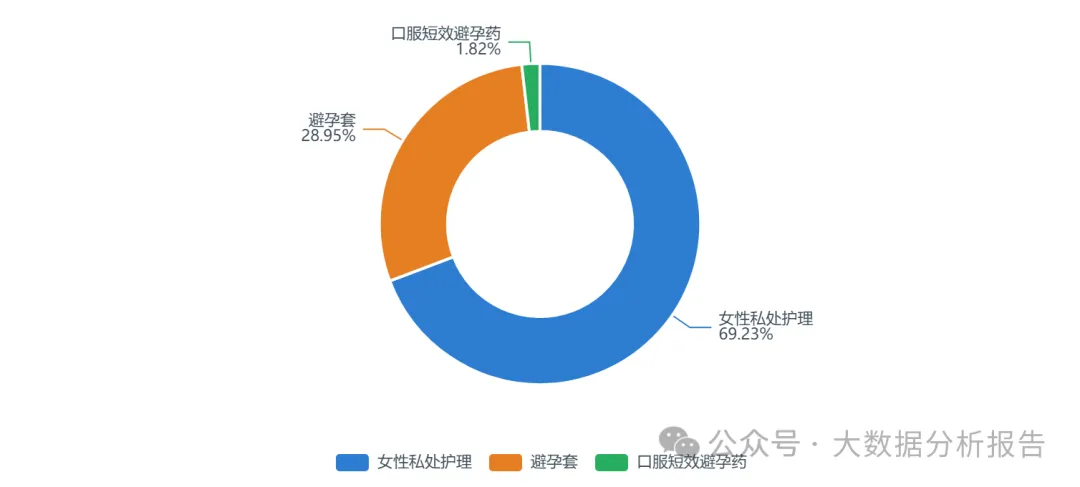
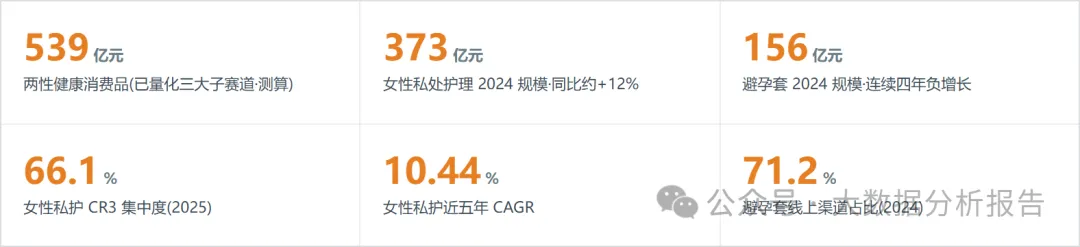
事实:已量化的三大子赛道合计约 539 亿元,其中女性私处护理(373 亿)规模居前、避孕套(156 亿)次之、口服短效避孕药(9.8 亿)体量较小。成因:女性私护处于高速渗透期,避孕套受婚育观念变化影响连续四年缩量,二者走势分化构成行业主基调。决策:投资人——主线应押注扩容的私护赛道而非缩量的避孕套;从业者——私护研发与合规岗需求更稳;创业者——避孕药与男性护理为缝隙增量。
数据来源:L4 · 本文测算(三大子赛道加总,依据三个皮匠《2024 中国避孕套行业发展报告》、前瞻产业研究院《2025 女性私护》公开摘要、智研咨询口服避孕药零售额);数据期间:2024;http://www.sgpjbg.com/searchtag/26363869.html
图 2|女性私处护理市场规模 2018–2027E(亿元)
口径:女性私处护理(洗液/凝胶/湿巾等),不含卫生巾;数据期间:2018–2027E;加工:2024→2027E CAGR≈(480/373.3)^(1/3)−1≈8.7%(L4 测算);来源混合三个皮匠与前瞻,口径一致(均不含卫生巾),未跨断点连线。
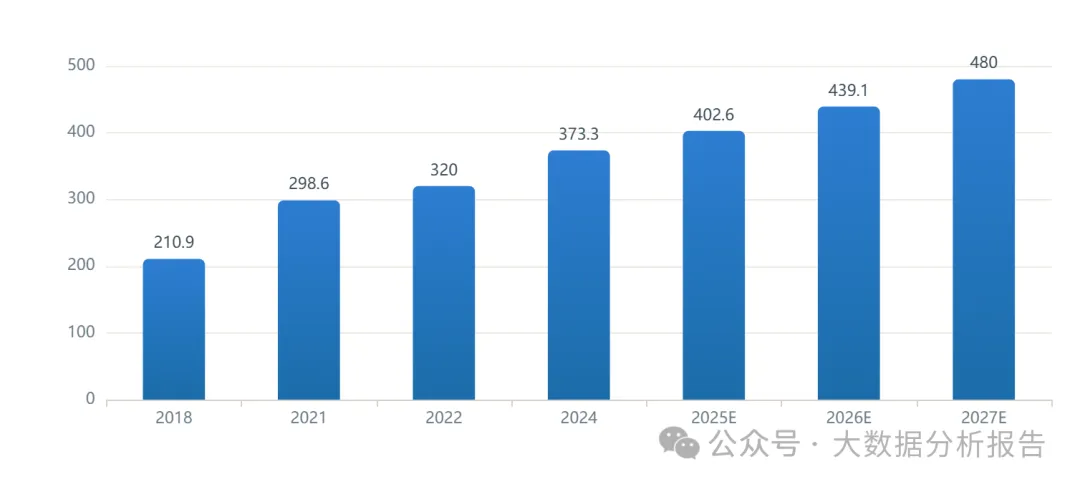
事实:女性私护规模从 2018 年 210.9 亿元增至 2024 年约 373 亿元,预计 2027 年突破 480 亿元,近五年 CAGR 约 10.44%。成因:女性健康意识觉醒、品类教育普及与渠道从医疗级向日常护理延伸共同驱动。决策:投资人——赛道确定性高、适合长线配置;从业者——凝胶/械字号等新兴剂型增速更快;创业者——男性护理与精细化品类存在切入空间。
数据来源:L2 · 三个皮匠报告《私处护理市场趋势》(2024);前瞻产业研究院《2025-2030 女性私护前瞻》(2025-05);http://www.sgpjbg.com.cn/news/7074176.html
图 3|避孕套产销结构(2024·亿只)
口径:全国避孕套产量/需求量/消耗量/销量(2024);加工:产量−需求量≈净出口 5.82 亿只(L4 测算);数据期间:2024。
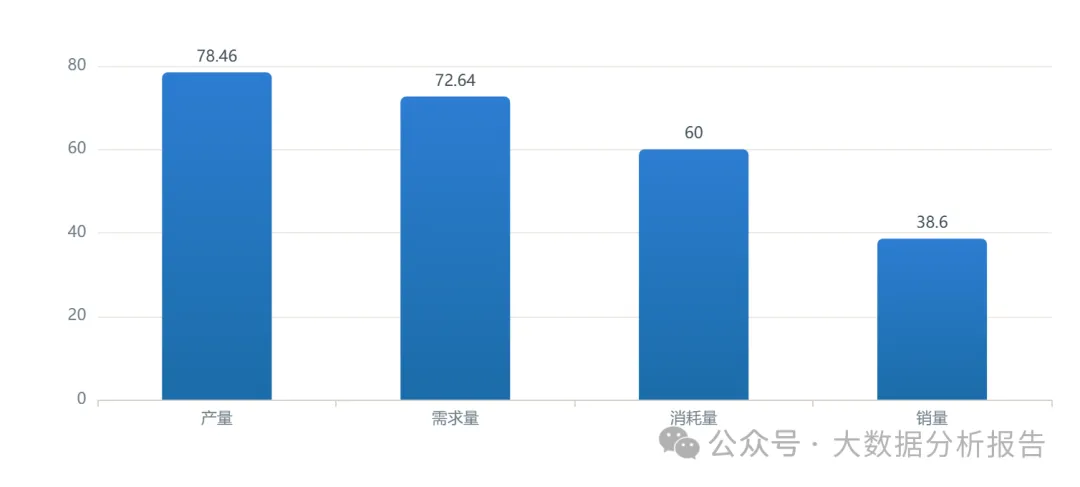
事实:2024 年避孕套产量 78.46 亿只、需求量 72.64 亿只、消耗量 60.0 亿只、销量 38.6 亿只,产量高于国内需求、呈净出口格局。成因:国内需求走弱而产能充裕,出口成为消化产能的主要路径。决策:投资人——本土品牌应关注出海与成本端;从业者——制造端岗位稳定但营销受限;创业者——出口代工与差异化功能是可行缝隙。
数据来源:L2 · 三个皮匠报告《2024 中国避孕套行业发展报告》(2024);http://www.sgpjbg.com/searchtag/26363869.html
图 4|女性私护细分品类销售额(2025·亿元·部分已披露)
口径:女性私护已披露细分品类销售额(2025);数据期间:2025;注:为部分已披露细分,非全市场拆解,避免单点代表整体(断点库#6)。
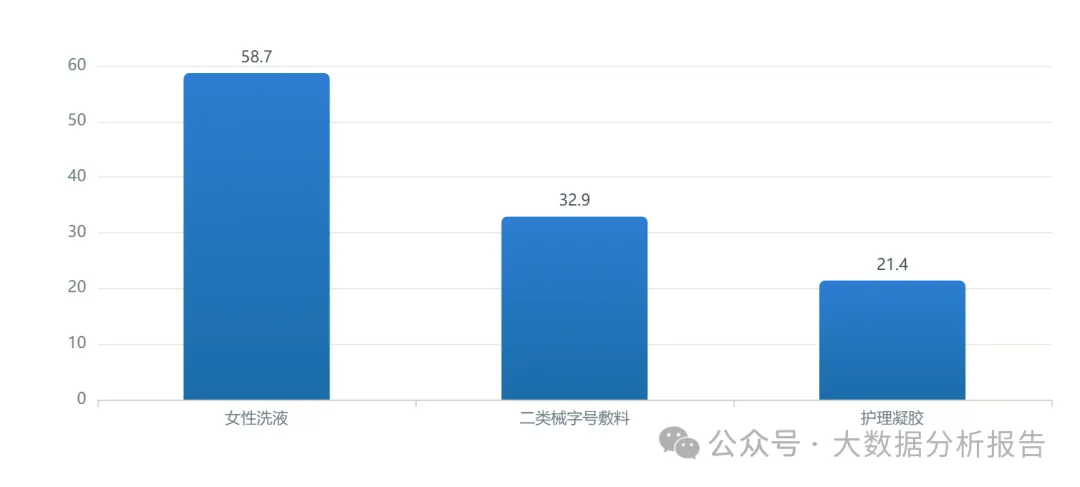
事实:女性洗液 2025 年销售额 58.7 亿元为规模居前的刚需品类,护理凝胶 21.4 亿元(同比+23.6%)增速居前,二类械字号敷料 32.9 亿元(占约 8%)合规占比提升。成因:消费从基础清洁向精细化养护升级,械字号代表“合规化”方向。决策:投资人——凝胶与械字号是高增长细分;从业者——配方与临床验证能力成为核心竞争力;创业者——益生菌/场景化新品值得关注。
数据来源:L2 · 三个皮匠报告《私护产品竞争格局》(2025);http://www.sgpjbg.com/news/7229261.html
图 5|避孕套渠道结构(2024·占比%)
口径:避孕套全渠道;线上含电商与即时零售;数据期间:2024;来源:三个皮匠。
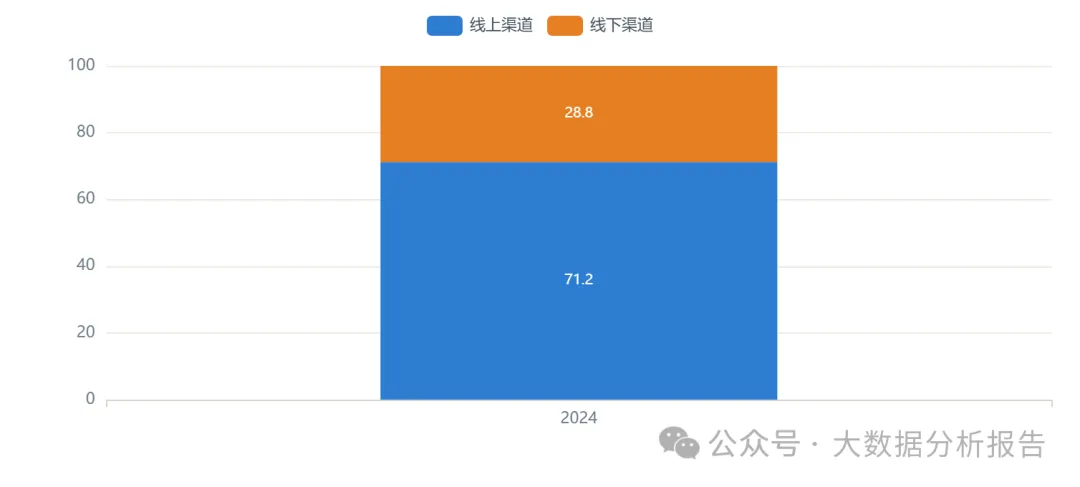
事实:2024 年避孕套线上渠道占比达 71.2%,为绝对主导,线下仅占约 28.8%。成因:隐私属性使电商成为首选购买场景,线下药房/商超退居补充。决策:投资人——线上运营能力决定份额;从业者——电商与内容投放岗位关键;创业者——即时零售与私域复购是低成本切入点。
数据来源:L2 · 三个皮匠报告《2024 中国避孕套行业发展报告》(2024);线上占比 71.2%;http://www.sgpjbg.com/searchtag/26363869.html
图 6|全球 vs 中国避孕套规模对标(2024)
口径:全球 vs 中国避孕套市场规模(2024);加工:中国 156 亿元÷7.2≈21.7 亿美元(L4 测算);全球 83 亿美元,中国约占 26%(L4 测算)。数据期间:2024。
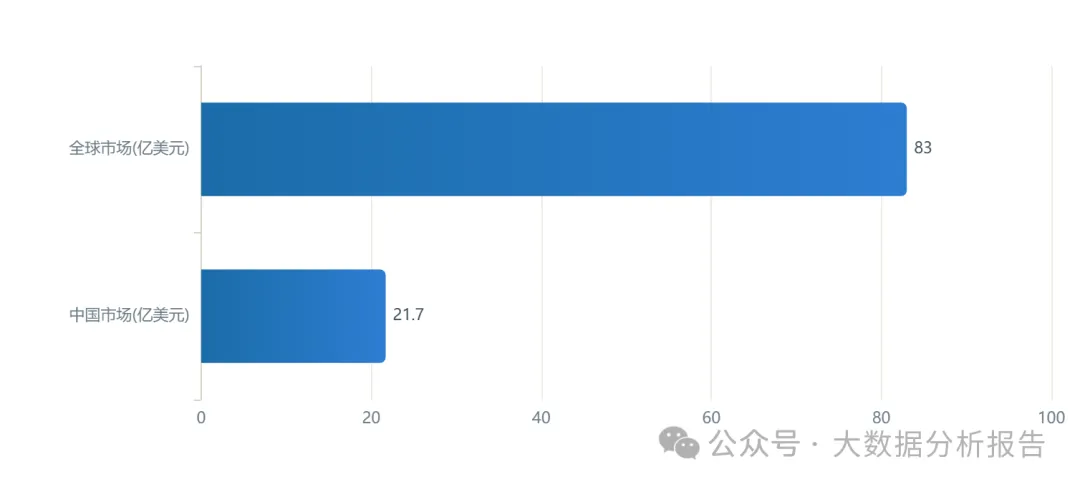
事实:2024 年全球避孕套市场约 83 亿美元,中国约 21.7 亿美元(156 亿元人民币),占全球约 26%,为全球重要单一市场。成因:中国体量居前但增速弱于全球(全球 2024–2034E CAGR 约 9.8%)。决策:投资人——全球并购整合机会多于国内增量;从业者——出海可对冲国内缩量;创业者——东南亚等新兴市场增速更优。
数据来源:L2 · 三个皮匠报告《2024 中国避孕套行业发展报告》(2024);全球 83 亿美元引自同一报告;http://www.sgpjbg.com/searchtag/26363869.html
核心洞察
避孕套缩量、女性私护扩容,二者走势分化构成行业主基调;已量化三大子赛道合计约 539 亿元。
02 产业链与供给结构CHAIN
从原料、代工到渠道的供给全貌
图 7|避孕套上游天然橡胶价格走势(示意指数·2021=100)
口径:天然橡胶现货价的定性走势;加工:以 2021 年均=100 的示意指数,依据中国新闻周刊引 QinRex“2023 年 5 月起稳步上行”定性构造,仅示方向非精确值(L4 示意);数据期间:2021–2025。
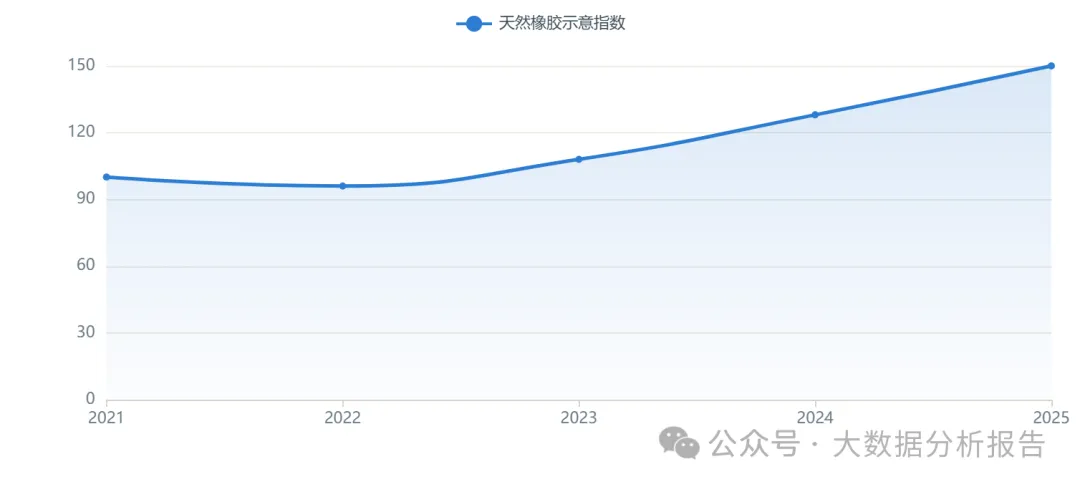
事实:天然橡胶报价自 2023 年 5 月新开割季起确认长期上行拐点,示意指数由 2021 年 100 升至 2025 年约 150。成因:主产国种植面积回落、树龄老化与新兴产区增量见顶共同推升价格。决策:投资人——原材料上行压缩避孕套毛利;从业者——具备期货对冲与原料储备的头部企业更稳;创业者——生物基合成橡胶是降本方向。
数据来源:L3 · 中国新闻周刊《避孕套,被迫涨价》(2026-04-28)引 QinRex 橡胶信息贸易网;http://www.inewsweek.cn/finance/2026-04-28/29987.shtml
图 8|私护多剂型代工订单同比增长(%)
口径:多剂型私护代工订单同比变动;数据期间:2024–2025;来源:三个皮匠。
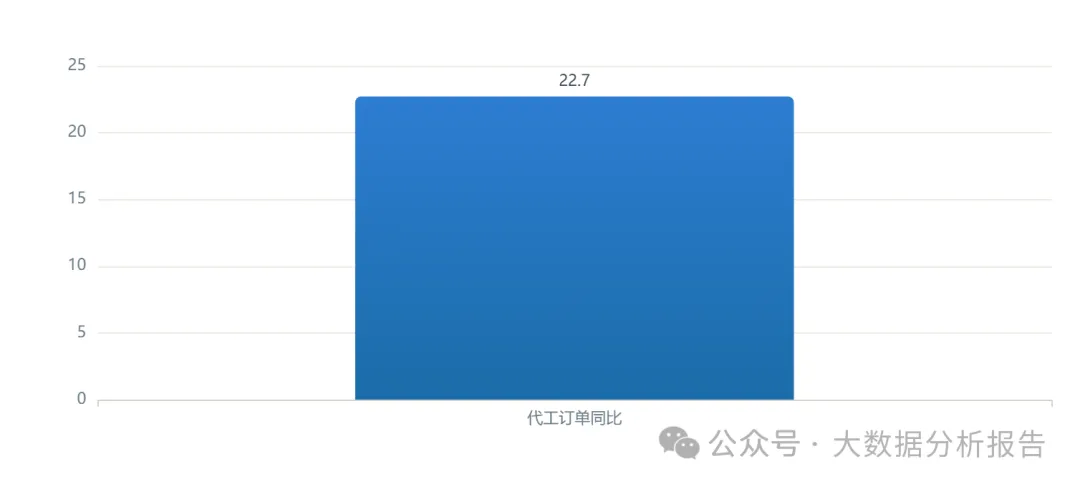
事实:多剂型私护代工订单同比上涨 22.7%,全品类产能与双资质(消字号+二类械)合规服务成为品牌选择代工的核心标准。成因:新锐品牌轻资产入局、外包生产,推升代工需求。决策:投资人——合规代工厂具备稳定订单;从业者——柔性生产与双资质是岗位护城河;创业者——代工+自有品牌双轨是低门槛路径。
数据来源:L2 · 三个皮匠报告《私处护理产业链》(2024);http://www.sgpjbg.com.cn/news/7074176.html
图 9|女性私护竞争梯队代表玩家(典型品牌数·样本)
口径:女性护理(含卫生巾与私护)三大梯队代表品牌数量,样本统计(L3);数据期间:2025–2026。
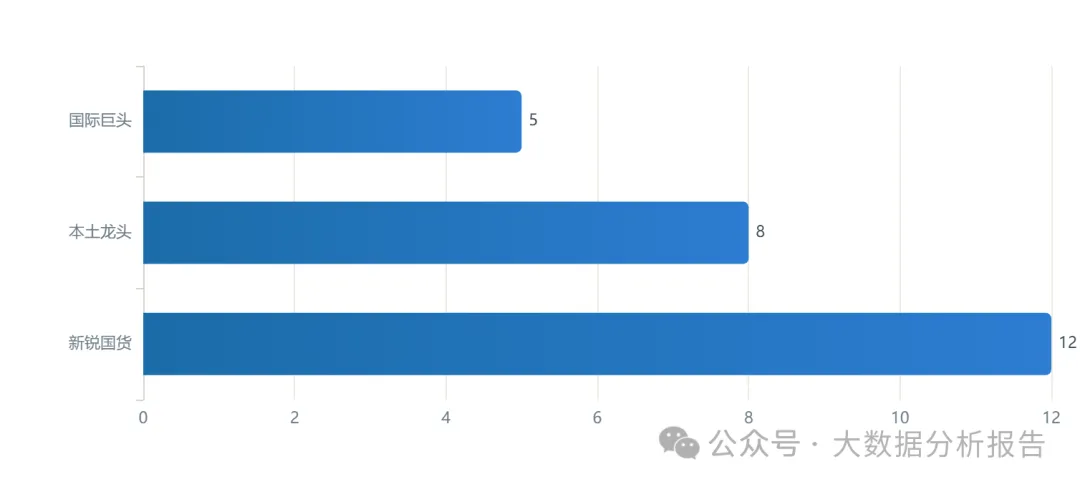
事实:行业呈三大梯队:国际巨头(宝洁/金佰利/尤妮佳等)、本土龙头(恒安/景兴 ABC/百亚)、新锐国货(全棉时代/护你妹/轻生活),新锐数量居前。成因:内容电商降低准入门槛,新锐以差异化定位抢占 Z 世代。决策:投资人——关注第二梯队并购整合空间;从业者——本土品牌渠道岗机会多;创业者——有机棉/无添加等差异化仍可行。
数据来源:L2 · 中研普华《2026-2030 女性护理行业并购重组机会》(2026-09-18);http://www.chinairn.com/hyzx/20260918/090736745.shtml
图 10|女性私护合规资质结构(测算占比)
口径:女性私护按资质分;二类械字号敷料 2025 年 32.9 亿占约 8% 且占比提升(数据);其余为消字号基础护理(占比测算)。数据期间:2025。
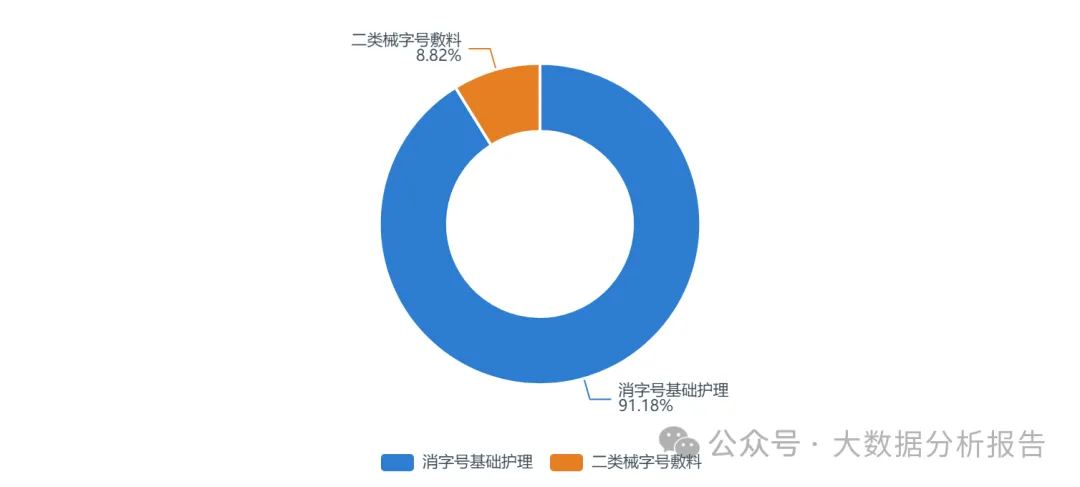
事实:二类械字号敷料 2025 年销售额 32.9 亿元、占约 8%,占比持续提升;普通消字号护理仍占主导。成因:消费者对安全与功效要求提高,合规械品需求攀升。决策:投资人——械字号赛道溢价与壁垒更高;从业者——注册与临床验证人才稀缺;创业者——合规资质是进入门槛也是护城河。
数据来源:L2 · 三个皮匠报告《私护产品竞争格局》(2025);http://www.sgpjbg.com/news/7229261.html
图 11|避孕套品牌全渠道份额(2024·区间取中值)
口径:避孕套全渠道份额(2024);来源:综合第三方商业机构估算与财经媒体公开摘要(区间取中值,L3);数据期间:2024。
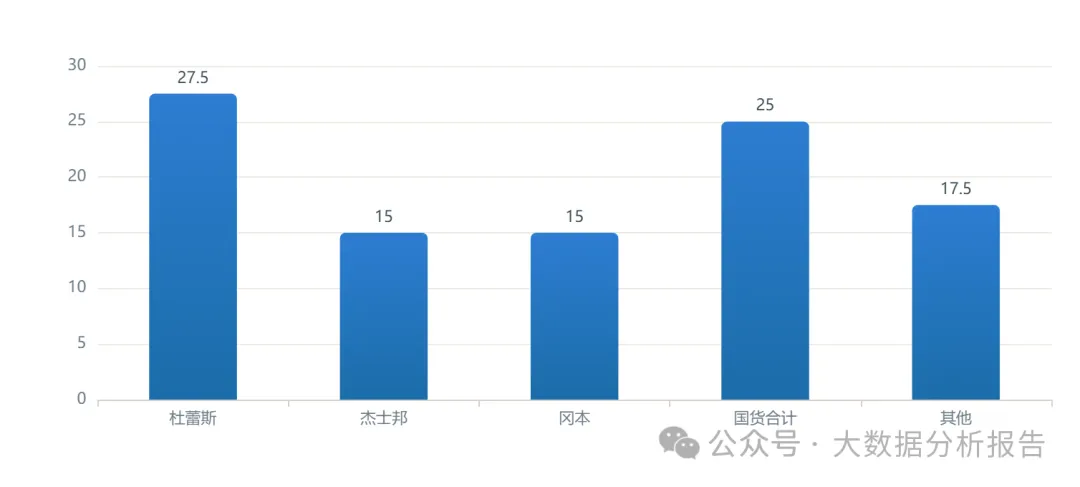
事实:避孕套全渠道中杜蕾斯居首(约 27.5%),杰士邦与冈本各约 15%,国产品牌(名流/诺丝/大象/倍力乐)合计约 25%,近年国货份额稳步提升。成因:国际品牌营销受限,国货借性价比与渠道下沉补位。决策:投资人——国货份额提升带来估值重估机会;从业者——本土品牌增长岗更活跃;创业者——细分功能(抑菌/超薄)可突围。
数据来源:L3 · 综合艾媒咨询/财经媒体公开摘要(杜蕾斯 25%–30%、杰士邦/冈本 12%–18%、国货 20%–30%);http://www.dayi.org.cn/information/216.html
图 12|私护产品成本结构(测算示意)
口径:女性私护产品成本拆分的行业经验测算;加工:基于头部代工厂公开访谈的经验比例(原料约 30%/研发 15%/生产 20%/营销渠道 25%/合规 10%),非企业财报精确值(L4 测算);数据期间:2024–2025。
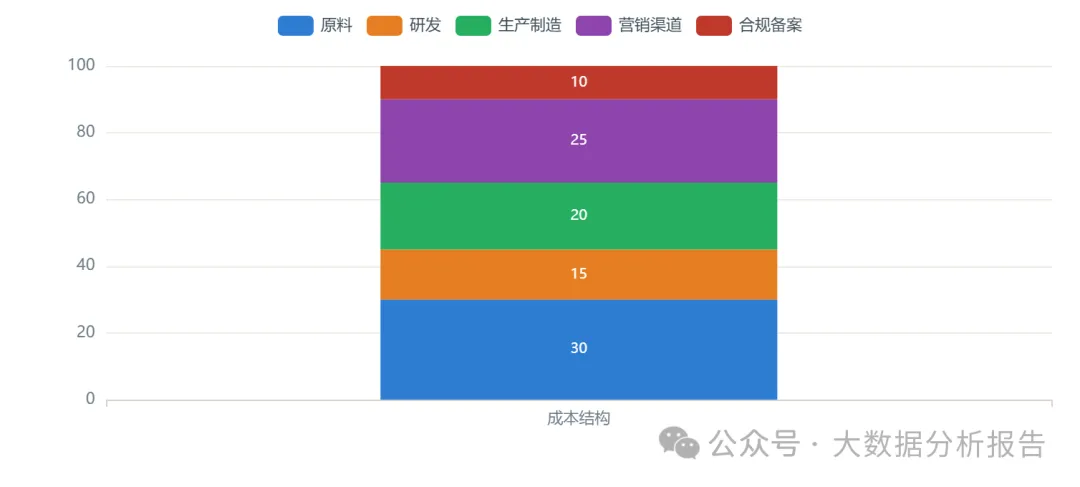
事实:私护产品成本中营销与渠道约 25%、原料约 30%、生产约 20%、研发约 15%、合规备案约 10%(测算示意)。成因:信任成本高、流量贵,营销与渠道占比居前。决策:投资人——毛利受流量成本挤压;从业者——研发与合规岗性价比高;创业者——私域复购可降低获客成本。
数据来源:L4 · 本文测算(依据代工厂公开访谈经验比例,非企业财报);数据期间:2024–2025
核心洞察
上游原料与合规资质构筑壁垒,中游代工订单高增,下游线上主导,私护呈现“合规化+轻资产”特征。
03 竞争格局与企业生态LANDSCAPE
头部稳定、集中度高的竞争版图
04 需求与用户画像DEMAND
谁在买、为什么买、买多少
05 区域与渠道分布REGION
城市层级、区域与渠道的再平衡
06 资本与投融资CAPITAL
钱往哪里去
07 政策与未来趋势POLICY
监管、技术与情景推演
趋势研判
01 市场结构性分化:避孕套缩量、私护扩容
避孕套 2024 年 156 亿元较 2020 年缩水 25%,女性私护同期由 340 亿增至 370 亿以上,两性健康消费重心由“防病避孕”转向“日常护理与悦己”,投资主线应押注扩容赛道。
02 合规化驱动集中度提升
女性私护 CR3 达 66.1%;2025 新国标 GB15979 与 2026 分类管理办法加速长尾出清,头部凭资质与研发壁垒持续受益。
……
数据来源:三个皮匠报告《2024 中国避孕套行业发展报告》《私处护理市场趋势》《私护产品竞争格局》;前瞻产业研究院《2025-2030 中国女性私护行业前瞻》(2025-05);艾媒咨询、智研咨询公开摘要;尚普咨询《2025 中国私处护理市场洞察报告》;艾瑞咨询《2023 中国女性私处护理白皮书》;中研普华《2026-2030 女性护理行业并购重组机会》;中国新闻周刊、中国新闻网、市场监管总局/国家疾控局公开信息;Fortune Business Insights(Femtech)、PRNewswire 海外并购披露。⚠️ 本报告由 AI 基于公开信息整理生成,仅供参考,不构成任何投资建议或个股推荐;投资有风险,决策需谨慎。测算值(L4)已公开算式与参数;部分定性评分为专家判断,非精确统计。
免责声明:本报告基于公开信息整理生成,仅供行业研究与参考,不构成任何投资建议或个股推荐。投资有风险,决策需谨慎。