研报速递
公众号并非行业报告搜索引擎,点击查看→新用户必读【如何下载】

报告延伸:找寻清晰与弹性:详拆六张网 出 品 方:华创证券
六张网主要包含电网、物流网、信息通信网、算力网、水网以及地下管网这几个组成部分, 它们并不是什么全新的概念, 但“十五五”的投入结构和重点与过去很不一样。
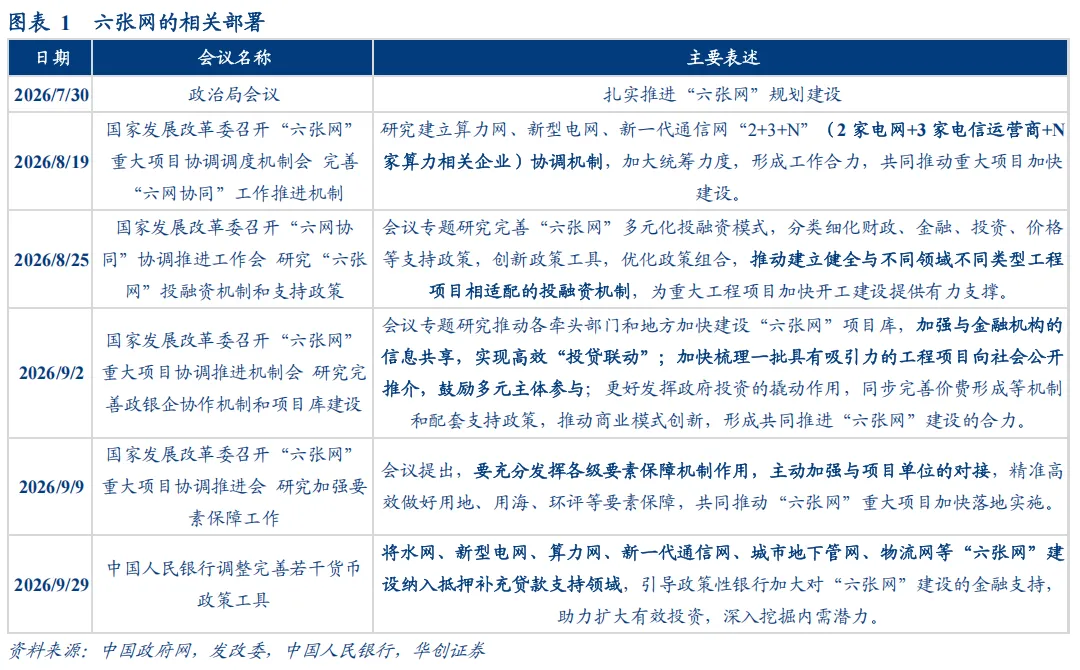
《详拆六张网》报告针对每一张网的总体规模、核心亮点以及工作进展等方面, 已经进行了非常细致的拆解与剖析。以下为主要内容。
一、水网:体量大,但增速基本见顶
根据“十五五”国家水网的投资需求情况, 总额超过六万亿元人民币, 按年度平均计算大约是一点二万亿元, 这个数字和二零二五年预计需要投入的一点二八万亿元相比, 基本是持平的。体量很大,增量有限。
在三大传统目标方面, 水土流失治理、水库库容以及灌溉面积这三个指标的数值, 全部都低于在“十四五”期间实际完成的数量。真正需要大家去重点关注的对象是那些重大的引水和调水工程。
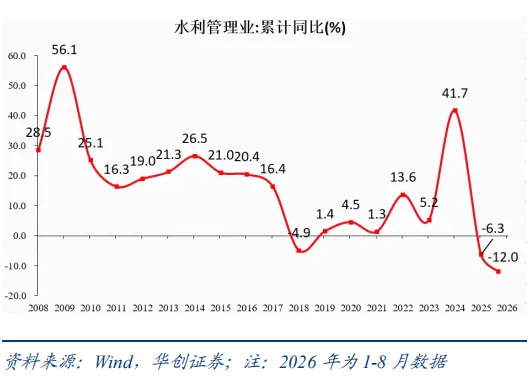
按照线路长度来粗略估算的话, 南水北调东线二期的投资额可能会达到千亿量级, 而像四川正在进行的引大济岷工程以及引江补汉工程, 这些工程的投资规模也都是在数百亿的级别, 不过在进度的方面, 今年的情况显得有点偏冷, 具体就是在一月到八月这个阶段, 水利管理业的实际投资增速为-12.0%, 尽管如此, 但是相关部门明确今年完成预定的一万亿元的总目标。
二、地下管网:增量最大的“隐形赛道”
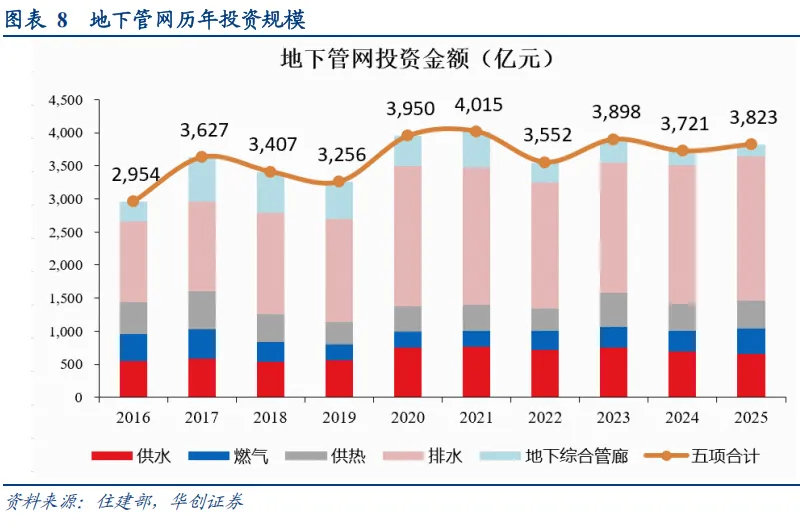
预计“十五五”期间的投资规模大约是5万亿元。相比之下, “十四五”实际完成投资大约在1.9万亿元左右。如果以此为基础进行推算,2026年到2028年这几年的复合增长率高达37.7%。这也使得该领域成为六张网中增量最为突出的领域之一。
地下管网的核心问题, 并不是要大规模铺设新的管道, 重点是是老旧管道的改造。当下需要改造的管道长度达到了36.5万公里, 这个数值要明显高于十四五规划里设定的25万公里,存量改造投资占比预计升至65%左右;其中,工作的重点放在了排水系统上面, 这里头还包括了污水方面的处理内容, 这部分所占用的地下管网投资份额超过半数。
虽然今年在市政方面的整体投资规模出现了下滑的情况, 但是地下的这些管网投资表现还是比较坚挺的, 特别国债资金从1350亿增加到了1600亿, 这意味着在资金的来源和支持力度上正在不断地加码。
三、电网:稳中有升的“确定性选手”
“十五五”新型电网投资超5万亿元,其中, 国家电网公司大约占据四万亿元的投资金额。南方电网公司大约是一万亿元的投资额度。按照平均年份来计算的话, 每年的金额大概在1万亿元左右。
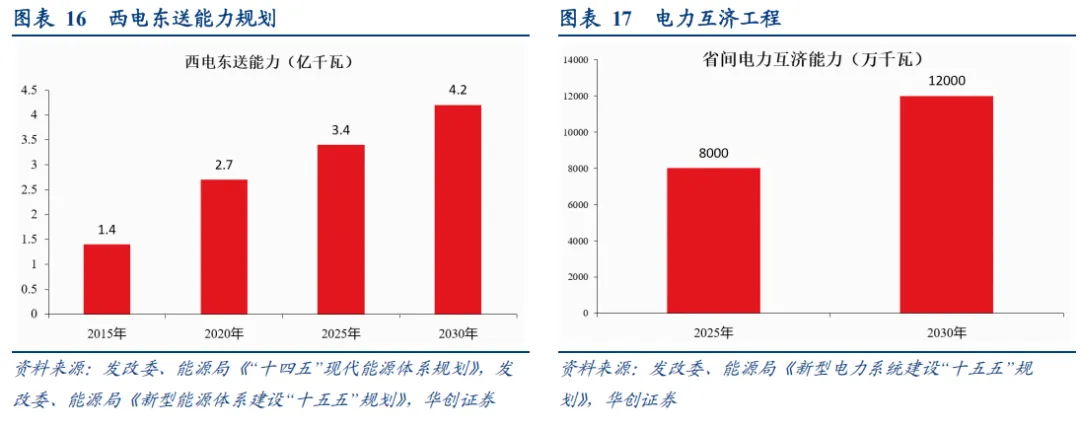
对应到2026年到2028年这三年间, 年均增速大概会维持在6.6%这个水平。结构方面的核心亮点, 体现在跨区域通道这一块。根据规划, 到二零三零年的时候, 西电东送的输送能力需要超过四点二亿千瓦。在十五五期间, 新增的送电容量会在八千万千瓦以上, 这个数字比十四五期间的七千万千瓦还要高一些。
同时, 省间电力互济方面也会新增大约四千万千瓦的能力。从数据来看, 今年的一月到八月, 电网基本建设投资的同比增长率是百分之三点五八。中国国家电网公司在上半年的投资额同比增加了百分之十二点六, 南方电网公司则增加了百分之十四点七九。
四、物流网:边界模糊,但水路在提速
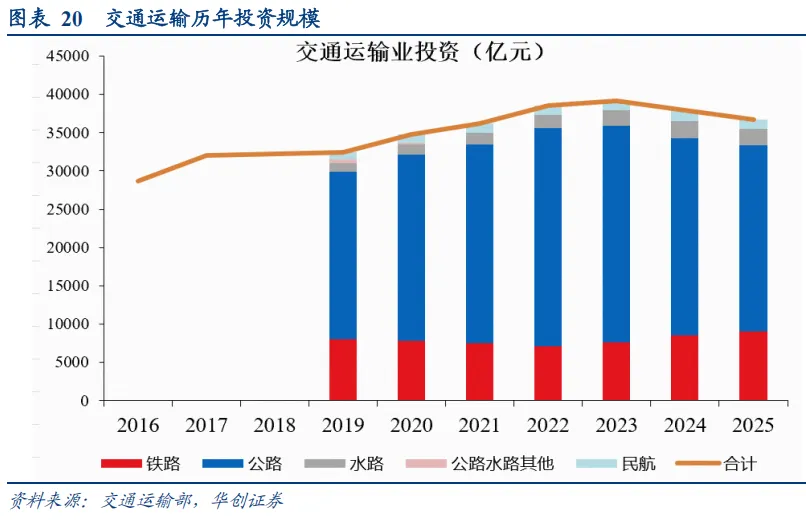
物流网最难被评估整体规模, 原因是铁路、公路、港口和机场的投资往往都被计入降低物流成本范畴。目前能够观察到的具体入手点是交通运输业的投资数据, 在“十四五”规划期间这一数据达到了18.8万亿元。
其中的结构亮点出现在内河航道与多式联运领域, 按照2035年的目标高等级航道要达到2.5万公里, 这意味着还需要建设0.65万公里, 每公里的投入约为2亿元, 与此同时平陆运河以及三峡航运新通道等项目正在积极推进之中。
在今年的投资增速方面, 水上运输业投资增速14.7%、航空16.7%、装卸仓储15.1%,明显快于道路(-8.0%)和铁路(0.6%)。
五、信息通信网:投入进入“低增速期”
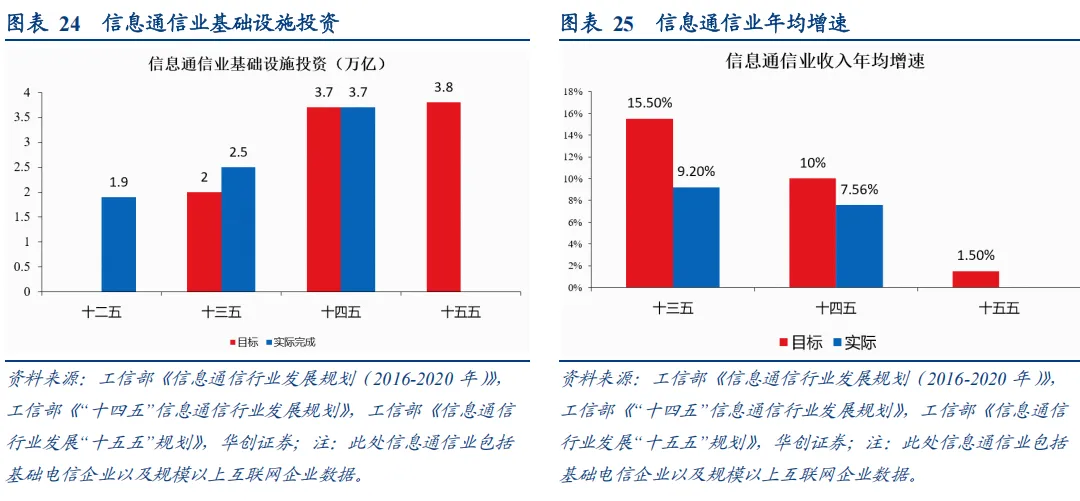
十五五信息基础设施的累计投资目标为3.8万亿元, 这个数字仅仅比十四五时期的3.7万亿元稍高;行业收入的年均增速目标预计只有1.5%, 这个比例远远低于十三五期间的15.5%以及十四五期间的10%;此外, 对于5G、千兆宽带等具体指标的目标增量, 也低于十四五时期实际完成数量。
现在的一个新方向是发展万兆光网, 其中50G-PON端口要从现在的2万个增加到2030年的100万个, 并且如果参照之前10G-PON“目标880万、实际2842万”的历史情况, 超额完成的概率不小, 不过今年整体的表现会比较弱一些, 三大运营商的资本开支预计同比会收缩百分之八, 电信广播电视卫星传输服务投资也只有百分之二的增长幅度。
六、算力网:增速最高的“主角”
“十五五”算力网的新增直接投资, 预计金额大概是4万亿元。如果我们拿2025年大概为5100亿元的基数来做测算。从2026年到2028年这段时间的复合增长率大致是16.2%左右。这一情况跟地下管网类似。两者都处于增量最为突出的第一梯队。
在结构方面, 存在两条很清晰的主线, 其中一条主线是关于国产算力芯片, 预期本土的市场份额会从原本不足百分之十的水平提升到百分之三十以上, 另一条主线是关于先进存力,(2030年达1700EB,“十五五”复合增速25.8%)
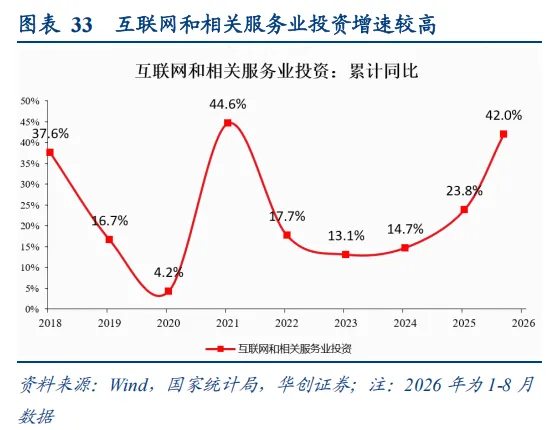
进度最热的情况体现在几个具体的指标上面, 首先, 互联网和相关服务业的投资增速在1到8月份达到了42.0%, 这个数据远远超过了23.8%的2025年全年的预计水平, 其次, 自动数据处理设备的进口额在1到9月份同比上涨了124.7%, 最后, 全国范围的算力设施目前的上架率已经到达了71.4%, 整体上处于一个偏高的状态。
高盛报告:5500亿,主要投向六张网
产业前瞻系列7:顶层定调“六张网”建设加速,25万亿元布局三大高景气主线-财通证券
六张网的政策深意:科技和民生-中信建投
电气设备行业:“六张网”建设提速,电网迈入成长周期
“六张网”一算力网专题:AIDC模块化大势所趋,北美向高渗透率迈进、国内和东南亚加速-广发
宏观经济深度报告:有形之手(6):详解六张网——“十五五”基建新框架-国信证券
2026年六张网建设深度分析报告-中商产业研究院
『公众号并非行业报告搜索引擎,下方链接一键解锁20W份报告』
免责申明:top行业报告收录的资料版权归原撰写/发布机构所有,若版权方认为有侵权问题,请立即通知删除。TOP行业报告——全行业报告平台,分享有价值的行业研究报告,行业数据报告,行业分析报告,行业调研报告,仅供行业科普学习。 点击查看→新用户必读【如何下载】