研报速递
一、摘要
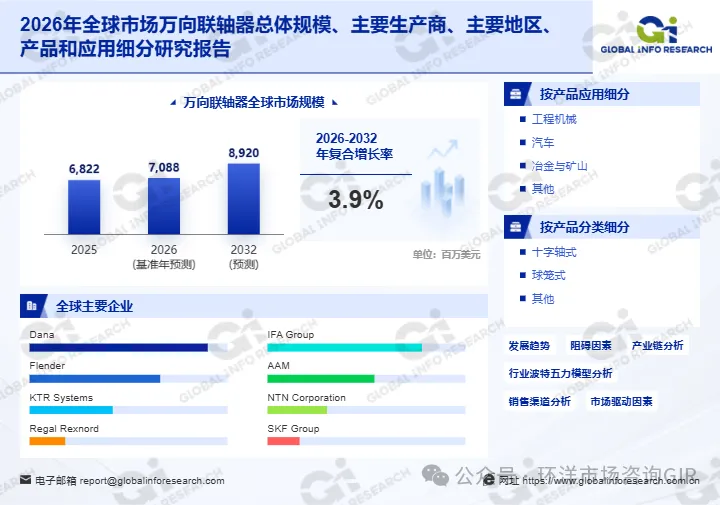
全球汽车工业、基础设施建设、农业机械化以及工业装备制造持续发展,推动机械传动系统向高强度、轻量化、低噪声和高精度方向升级。作为连接存在角度偏差、轴向位移或安装位置不完全一致的两个传动轴,使动力能够在不同轴线之间持续传递的基础零部件,万向联轴器凭借较强的角向补偿能力,广泛应用于汽车传动系统、工程机械、矿山设备、冶金设备、农业机械、工业生产线等领域。根据环洋市场咨询(Global Info Research)最新提供的市场数据,2026年全球万向联轴器市场规模达到7088百万美元,预计2032年增长至8920百万美元,2026—2032年复合增长率(CAGR)为3.9%。
二、行业概况
万向联轴器是用于机械传动系统的专用基础零部件,其核心功能是连接存在角度偏差、轴向位移或安装位置不完全一致的两个传动轴,使动力能够在不同轴线之间持续传递。与普通刚性联轴器相比,万向联轴器具有更强的角向补偿能力,在两根轴无法保持完全同轴的情况下仍可以实现转矩和运动传递。从产品技术来看,万向联轴器覆盖十字轴式、球笼式、等速万向节及其他特殊结构形式,其中球笼式等速万向节(CVJ)主要应用于汽车驱动系统,对高速旋转、低噪声、低振动和长期疲劳寿命具有较高要求;重型机械使用的万向联轴器则更加关注承载能力、抗冲击能力、密封性能以及恶劣工况下的可靠性。汽车电动化、基础设施建设及工业装备高端化需求不断提升,加之精密锻造与热处理工艺迭代升级,将持续带动万向联轴器的市场需求,行业整体保持平稳向上的发展趋势。
在万向联轴器市场中,行业参与者数量较多,市场竞争较为分散,尚未形成少数企业垄断的格局。2026年全球万向联轴器主要企业包括Dana、Flender、KTR Systems、Regal Rexnord、IFA Group、AAM、NTN Corporation、SKF Group等海外企业。海外企业依托精密锻造、热处理、材料配方和全球客户服务等技术优势占据行业主要地位,国内企业则凭借性价比、本地化供应和快速交付能力参与市场竞争。
从产品结构看,2026年全球万向联轴器市场分为十字轴式、球笼式及其他三大类,其中十字轴式适用于大角度、重载补偿场景,球笼式等速万向节适用于汽车高速驱动场景。从下游应用来看,工程机械、汽车、冶金与矿山及其他领域构成行业主要需求来源,其中工程机械与汽车是核心应用场景。
需要注意的是,上述市场规模对应特定统计口径下的万向联轴器市场,不宜直接等同于全部机械传动零部件市场,也不能仅凭市场规模推断单家企业的市场份额或行业排名。
三、产品分类与应用
万向联轴器可以根据产品类型及下游应用场景进行划分。不同产品类别在结构原理、承载能力和适用场景方面存在明显差异。
1. 产品分类
根据最新市场图表,万向联轴器按产品分类主要包括:十字轴式、球笼式、其他。十字轴式通过十字轴与轴承实现角度补偿,承载能力强,适用于工程机械、矿山设备等重载场景;球笼式(等速万向节)通过钢球在球笼内滚动实现等速传动,适用于汽车驱动系统等高速旋转、低噪声、低振动场景。不同产品类型在精度、承载能力和成本方面存在差异,需结合具体应用需求选择。
2. 下游应用结构
根据最新市场图表,万向联轴器的下游应用主要包括:工程机械、汽车、冶金与矿山、其他。工程机械是最大应用领域之一,对高负载、粉尘、泥水、冲击等复杂工况下的结构强度、密封能力和疲劳寿命要求较高;汽车领域主要用于发动机或电机动力向车轮传递,需适应车辆转向、悬架运动及驱动轴角度变化;冶金与矿山领域关注重载和恶劣工况下的可靠性;其他领域涵盖农业机械、工业生产线等。未来除传统应用外,新能源汽车电驱系统、农业机械化装备及高端工业传动系统将成为重要新增需求来源。
四、竞争格局
全球万向联轴器市场参与者包括国际专业传动零部件企业、国内机械制造企业及区域供应商。根据环洋市场咨询(Global Info Research)最新提供的市场图表,主要企业包括Dana、Flender、KTR Systems、Regal Rexnord、IFA Group、AAM、NTN Corporation、SKF Group等。
从企业参与方式看,海外老牌厂商在高端产品领域长期占据优势,在精密锻造、热处理、材料配方及全球客户服务方面积累深厚,在汽车驱动系统和高端装备市场具有较强竞争力;国内企业不断突破精密加工、热处理和装配工艺等核心技术,产品性价比持续提升,逐步进入国内工程机械、商用车及工业传动市场,在中低端市场形成有力竞争。行业由外资主导向国内外厂商多元竞争的格局转变。
由于不同企业的产品覆盖范围、客户结构和项目交付能力存在差异,企业名单不能直接作为市场份额或行业排名的依据。现有图表未提供各企业的具体市场份额,因此本文不对其进行确定性排名。
未来,万向联轴器行业的竞争重点预计将集中在以下方面。
第一,轻量化、高强度和高扭矩密度提升。围绕高强度合金钢、新型热处理工艺及结构优化,满足新能源汽车和高端装备对传动效率与可靠性的更高要求。
第二,低噪声与低摩擦性能优化。针对新能源汽车运行噪声降低后机械异响更易被感知的特点,优化润滑、滚道设计、材料和加工精度。
第三,智能制造和精密加工提高产品一致性。通过自动化锻造、机器人装配、在线尺寸检测、动平衡检测及生产数据追溯,提高批次稳定性。
第四,下游应用场景拓展。新能源汽车电驱系统、农业机械化装备及高端工业传动系统成为新增需求来源,拉动市场扩容。
五、产业链分析
万向联轴器产业链主要包括上游特种钢材与轴承密封件供应、中游精密锻造与加工装配,以及下游汽车与工业装备应用三个环节。
1. 上游核心部件与材料
上游主要包括高强度合金钢、轴承、滚针、密封件、润滑脂以及热处理等基础材料和工艺供应商。材料性能直接决定产品的疲劳寿命、耐磨性、抗冲击能力及高速运行稳定性;滚针轴承影响摩擦损耗和旋转灵活性;密封件决定润滑脂保持能力和外部污染物隔绝能力;润滑脂需兼顾耐温、耐磨、低噪声和长期稳定运行要求。
2. 中游精密锻造与加工装配
中游企业负责锻造、车削、磨削、热处理、滚针轴承装配、密封及动平衡测试等环节。核心能力在于精密加工精度、尺寸控制和质量检测体系建设。随着下游客户对高转速、高扭矩密度和低噪声产品要求提高,中游制造企业的竞争正由传统规模化生产向材料研发、工艺优化、自动化加工和质量追溯能力竞争转变。具备“材料研发—精密锻造—热处理—精密加工—质量追溯”一体化能力的企业正逐步替代单一加工模式,成为市场主流供应商。
3. 下游应用与客户结构
下游主要面向汽车、工程机械、农业机械、矿山设备、冶金设备及工业传动系统等领域客户。区域市场方面,汽车工业和工程机械制造基础较强的地区是现阶段核心市场,随着新能源汽车渗透率提升和基础设施投资增加,新兴市场对万向联轴器的需求将逐步释放,成为带动行业增长的重要动力。整体来看,汽车与工业装备共同驱动的需求格局降低了行业对单一市场的依赖。
六、主要驱动因素、阻碍因素与未来趋势
主要驱动因素
第一,新能源汽车发展推动等速万向节向轻量化和低噪声升级。纯电动车电机具有高转速、瞬时扭矩响应快等特点,对驱动系统的扭矩承受能力、旋转稳定性和噪声控制提出新要求。
第二,基础设施建设和工程机械需求带动高承载产品增长。全球基础设施建设、矿山开发及工程机械设备更新,为重型万向联轴器创造稳定需求。
第三,高转速、高扭矩密度需求推动产品精密化。机械装备向高速化和高功率密度方向发展,推动企业增加对材料学、精密锻造、热处理、磨削加工、动平衡检测和润滑技术的研发投入。
第四,下游应用场景不断拓宽。农业机械化水平提高及工业传动系统升级,为万向联轴器提供稳定的需求来源。
第五,国产产品性价比提升。国内企业突破精密锻造与热处理核心技术,在中低端市场形成有力竞争。
主要阻碍因素
第一,原材料价格波动对企业盈利能力形成压力。万向联轴器大量使用合金钢等金属材料,钢材价格变化直接影响企业生产成本,而主机厂持续推进降本。
第二,高端产品制造工艺复杂。实现高转速、低振动和长寿命,需要材料、热处理、加工精度、轴承、密封和润滑多个环节共同配合,进入主机厂供应链需要较长的认证周期。
第三,新能源汽车技术变化带来产品结构调整压力。电驱系统与传统燃油车动力系统在转速、扭矩输出方式和NVH表现方面存在差异,部分传统产品需要重新设计。
第四,行业竞争较为分散。参与者数量较多,尚未形成少数企业垄断格局,价格竞争压力较大。
未来发展趋势
未来,全球万向联轴器行业预计将呈现以下发展方向。
一是轻量化、高强度和高扭矩密度成为核心技术方向。高强度合金钢、新型热处理工艺及结构优化成为产品升级的重要手段。
二是智能制造和精密加工提高产品一致性。自动化锻造、机器人装配、在线尺寸检测、动平衡检测及生产数据追溯提高质量稳定性。
三是行业集中度有望提升。竞争逐渐从价格竞争转向技术、质量和客户服务能力竞争,行业向具有自主研发能力、精密制造能力和规模化供应能力的企业集中。
四是多技术融合深化。材料研发、润滑与密封技术优化、自动化制造水平提升,形成“轻量化+高效率+低NVH”的综合性能优化。
五是区域市场差异化发展。汽车工业和工程机械制造基础较强的地区保持核心市场地位,新兴市场成为带动行业增长的重要动力。
七、总结
总体来看,全球万向联轴器市场受到新能源汽车发展、基础设施建设及工业装备高端化等多重因素影响。根据环洋市场咨询(Global Info Research)最新提供的数据,2026年全球万向联轴器市场规模达到7088百万美元,2032年增长至8920百万美元,2026—2032年复合增长率为3.9%。
从产品结构看,十字轴式、球笼式及其他产品分别服务于不同承载能力和转速要求的应用场景,球笼式等速万向节在汽车高速驱动场景中具有优势;从应用结构看,工程机械、汽车、冶金与矿山及其他领域对万向联轴器的承载能力、密封性能、低噪声和高可靠性提出了不同要求。
从竞争格局看,Dana、Flender、KTR Systems、Regal Rexnord、IFA Group、AAM、NTN Corporation、SKF Group等企业构成全球市场的重要参与者,市场呈现海外企业主导高端、国内企业加速崛起的格局。未来,轻量化与高强度、精密加工与智能制造、下游应用场景拓展及国产产品竞争力将成为影响企业竞争力的重要因素。
对于制造商而言,应围绕客户实际传动需求持续改进产品,并加强高性能材料研发、润滑与密封技术优化及自动化制造能力建设。对于下游客户而言,则应结合承载能力、转速要求、噪声控制、尺寸精度和服役环境进行综合选型。随着汽车电动化和工业设备高端化不断推进,万向联轴器仍具有稳定的市场需求。但具体增长节奏将受到技术路线变化、客户认证进度和市场竞争态势等因素影响。
八、常见问题
问题一:全球万向联轴器市场规模有多大?
根据环洋市场咨询(Global Info Research)最新提供的数据,2026年全球市场规模达到7088百万美元,2032年达到8920百万美元,2026—2032年复合增长率为3.9%。
问题二:万向联轴器主要有哪些类型?
按产品分类主要分为十字轴式、球笼式及其他。
问题三:万向联轴器主要应用于哪些场景?
主要应用于工程机械、汽车、冶金与矿山及其他农业机械、工业传动系统等领域。
问题四:选择万向联轴器供应商时应关注哪些指标?
应结合承载能力、旋转稳定性、疲劳寿命、密封性能、低噪声表现、尺寸精度及售后服务等因素综合评估。
问题五:环洋市场咨询的万向联轴器市场研究可以提供哪些参考?
环洋市场咨询(Global Info Research)的相关市场研究可用于了解万向联轴器市场规模、主要企业、产品分类、下游应用及产业链发展情况,为市场评估、竞争分析和产品规划提供参考。具体研究范围及数据口径应以正式报告为准。