研报速递
内蒙古工商业光伏:装机全国第一省里的 C&I 洼地
新能源老张说 · 工商业光伏省份轮动深度分析
封面结论
内蒙古是全国发电装机第一省:2025年底全区发电装机约2.98亿千瓦,占全国7.66%、全国第一;光伏累计5090.7万千瓦(2025年9月底)。但工商业分布式光伏累计仅282.3万千瓦,全国第21位、占比0.90%——装机第一省里的工商业分布式洼地。
底层判断:命门不是并网容量,是价格结构,被三重本省软刀子同时割——低煤电基准(蒙西0.2829、蒙东0.3035元/千瓦时)、午间深谷加全入市(蒙西)、蒙东蒙西两本账。普通余电上网型,自用率拉到85%也救不了IRR。
真正的活路是绿电直连和源网荷储——把清洁电力直接卖给园区双高企业吃绿电溢价。算得过来账的,不是屋顶上的那块板,是板后面那张绿电直连协议。2026—2028是普通屋顶偏冷、绿电直连与源网荷储偏热的剪刀差窗口。
一、双电网分置:蒙西与蒙东,两套电价、两套市场、两本账
内蒙古是全国唯一辖区内同时存在独立电网与国网两种体制的省级行政区。蒙西八盟市由内蒙古电力集团运营,蒙东四盟市隶属国网。这导致工商业光伏在内蒙古不是单一市场,而是两个市场,任何跨省类比都失效——必须先分清项目落在哪张网。
1.2 两张网的边界与分时电价
蒙西覆盖呼和浩特、包头、鄂尔多斯等八盟市,是工业与新能源绝对重心;蒙东覆盖赤峰、通辽、呼伦贝尔、兴安盟四盟市。同一份分时新政,蒙西是1630号、蒙东是1631号。共同命门:两地都把光伏出力最猛的午间划为谷段,深谷进一步砸到谷价80%,自用加权替代价被结构性压薄。
这张表是先分网、再算账纪律的量化依据:同一块工商业屋顶,落蒙东比落蒙西余电保底价高约0.06元、IRR高1.5—2pp。蒙西增量全入市、无机制电量兜底,余电走市场价(午间常逼近0元);
蒙东分布式暂全额保量保价,余电按0.3035元兜底——同样一块屋顶落蒙东比落蒙西余电保底价高约0.08元/千瓦时,IRR高1.5—2.5pp,蒙东的C&I光伏反而更稳。
二、本省工商业光伏价值分级画像
用四把标尺画像:电价信号强度、自用率基础、屋顶资源潜力、政策力度。内蒙古的特殊性在于电价信号(最弱)与政策力度(最强)同时走向极端,屋顶资源充裕却被集中式 overshadow——这种长短板极度分化的组合全国独一份。
2.1—2.4 四维度落点
电价信号承压:低煤电基准加午间深谷加蒙西余电全入市三重叠加,自用加权替代价仅约0.38(蒙西)/0.42(蒙东)元。
自用率基础中等:第二产业用电占全社会约86.8%,工业负荷白天匹配好,但低电价压薄自用溢价。屋顶资源充裕偏集中式:工商业分布式仅占全区光伏5.5%、全国第21。政策力度强但导向市场化加绿电替代。
总评:内蒙古工商业光伏等于装机全国第一省里的工商业分布式洼地,结构性承压画像。政策对绿电直连的强支撑,把普通屋顶光伏与绿电直连型切成两条命运不同的赛道——走对路吃肉、走错路白干。
三、盈利模型:自投与 EMC 两本账,本省参数重算
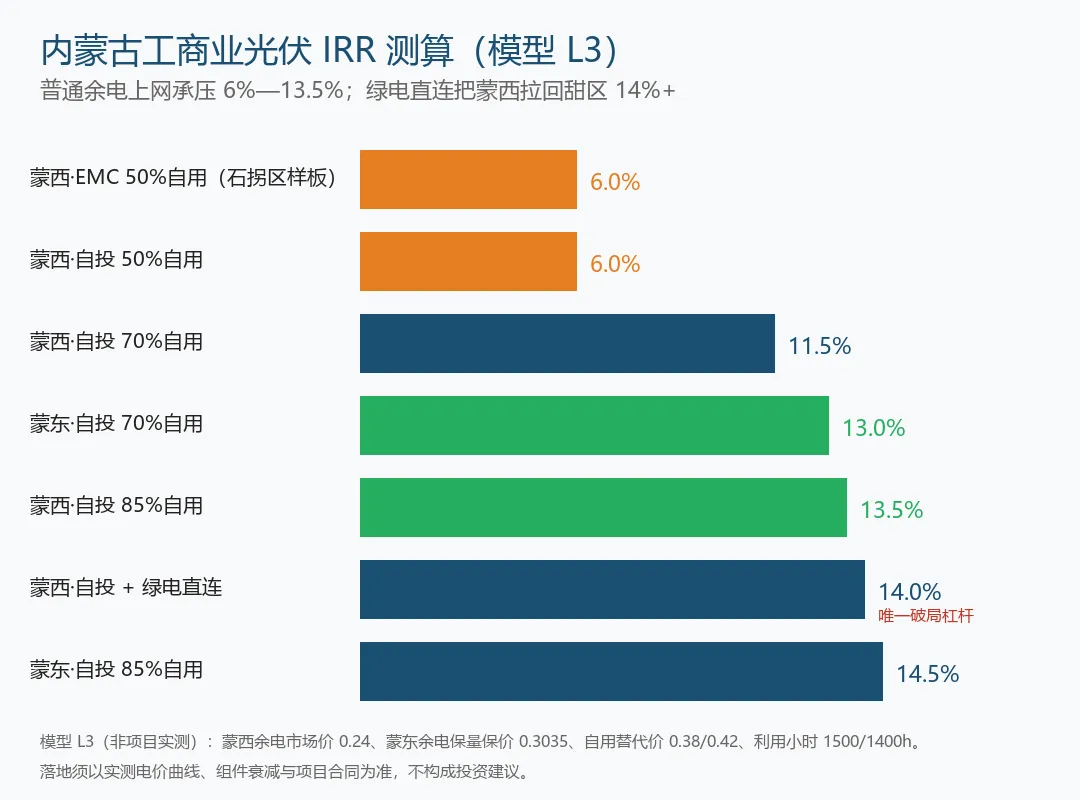
数字均基于内蒙古公开参数(煤电基准、分时结构、利用小时、余电去向)模型推算,非项目实测。基准参数:单位造价2.8/3.2元/W、年利用小时1500/1400h、自用加权替代价0.38/0.42元、蒙西余电市场价0.24元/蒙东保量保价0.3035元、运维0.045元/W·年。建模纪律:参数逐项目显式标注、自用率分50%/70%/85%三档、IRR与回收期同步互校。
3.2—3.6 自投、EMC 与绿电直连
蒙西自投IRR:50%约9.5%、70%约11.5%、85%约13.5%(50%→85%仅抬4pp,杠杆钝化铁证)。蒙东自投同档高1.5—2pp。
EMC净现金流约为自投0.65—0.72倍,蒙西EMC在50%自用率下逼近6%承压线。敏感性第一因子是自用替代价(±0.05元→IRR±1.5pp)。
绿电直连把余电从0.24抬至0.34—0.39元,蒙西70%自用IRR由11.5%升至约14%,全电量直连可逼15%—16%,是唯一高于自用率与造价的破局杠杆。
(七)模型可读性与局限声明
本节模型为静态25年直线现金流DCF,三处简化:未计组件衰减(约再拉低IRR 0.5pp)、未计电价年度调整与现货波动、未计配储CAPEX。
模型用于验证普通余电上网承压、绿电直连破局的方向性结论与相对排序,非项目级精确IRR,落地须代入实测曲线重算。
四、午间深谷与全入市:价格结构如何压扁收益
这一节把为什么普通工商业光伏算不过账拆成两个机制。蒙西大风季把11:00—16:00整体划为谷段,深谷13:00—15:00再下浮20%,谷段仅平段48%;
光伏峰值恰落11—15点,即时自用省下的是谷价而非峰价,午间自用实际只省约0.19—0.20元,比平段理论值腰斩。
蒙西是全国新能源市场化最彻底的电网:2024年市场化交易新能源电量占比92%以上,现货全国第五个正式运行,申报下限曾−0.05元/千瓦时,午间出清价常逼近甚至击穿0元。
余电进入这个池子,加权价难回0.2829基准,保守建模取0.24元已属乐观。量化算例:综合平段0.40元、40%出力落午间谷段(0.192元),自用加权价=0.6×0.40+0.4×0.192=0.317元,跌幅约21%;
再叠蒙西余电全入市,三层叠加把普通型IRR锁死在承压区间。价格陷阱是低基准加午间深谷加蒙西余电全入市三连击,唯一能破的是绿电直连把余电移出市场价池。
五、逐盟市承载力与项目地图
内蒙古12盟市分属两张网,承载力、电价、产业负荷差异极大。蒙西八市:呼和浩特(算力/数据中心)、包头(包钢标杆:5MW渣山光伏、150MW绿电直供、石拐2MW EMC)、鄂尔多斯(零碳园/源网荷储、双高企业屋顶充裕)、乌兰察布(京津冀外送、算力)、巴彦淖尔(农畜+风光)、乌海(煤化工、宜直连)、阿拉善(集中式为主)、锡林郭勒(外送)。
蒙东四市:赤峰(工业中心)、通辽(电解铝双高)、呼伦贝尔(高寒)、兴安盟(农业),余电有0.3035元兜底,整体更稳。
5.3—5.5 承载力与项目清单
内蒙古未建全省统一红黄绿公示,约束在接网消纳与市场化消纳能力;蒙西新能源占全区75.67%,局部断面与台区受限,须逐市逐台区核可开放容量。
蒙西分布式2025-10底201.04万kW,一般工商业1960个项目单项目均值约0.68MW,呈散、小、偏公共机构与国企特征。
跨网判别速查(开发者第一步):蒙东四市=赤峰、通辽、呼伦贝尔、兴安盟(国网,余电暂全额保量保价0.3035元);
蒙西八市=呼和浩特、包头、鄂尔多斯、乌兰察布、巴彦淖尔、乌海、阿拉善、锡林郭勒(内蒙古电力集团,增量余电全入市)。查完网再查可开放容量与市场化消纳路径,最后才进收益模型。
六、真正的机会窗口:绿电直连、源网荷储、算力负荷
普通余电上网型在内蒙古是承压赛道,但三类延伸场景把同一块板的价值翻转。绿电直连:包钢150MW绿电直供证明存量负荷替代可行,鄂尔多斯零碳园把风光—绿电—双高企业物理直连,溢价加溯源双重变现;
签下直连协议余电从0.24跳到0.34—0.39元,IRR从11.5%跳14%以上,是内蒙古独有破局点。源网荷储:蒙西现货午间近0元充、晚峰0.4—0.8元放,配储套利空间真实,但须储能成本降到合理区间且企业有晚峰负荷或聚合通道。
算力/数据:数据中心7×24连续负荷加绿电溯源,是未来2—3年最确定的高自用率增量客户(呼和浩特、乌兰察布、和林格尔)。
(一)三类主体画像与回报逻辑(不脱敏)
省属平台(蒙能等)重资产主导源网荷储与绿电直连,回报靠规模与绿电溢价,不依赖分布式IRR;民营EPC走小、散、公共机构加EMC路径(包头宝音石拐区2MW、哈木格本地EPC),靠数量铺规模,低电价下更依赖高自用率加直连溢价;
双高企业业主(包钢、通辽电解铝)自投动机里绿色合规权重高于纯回报。在内蒙古,投资方是求着业主签直连,而非业主求着装光伏。
(二)蒙西现货市场深度:价格信号如何决定配储与直连的成败
蒙西现货全国第五个正式运行,2024年新能源市场化占比92%以上,申报下限曾−0.05元/千瓦时,午间光伏大发出清价可逼近甚至击穿0元、晚峰尖峰显著抬升——配储套利(午充晚放赚价差)与绿电直连因此成真实机会。
但配储门槛在储能LCOS、晚峰负荷或聚合通道、市场结算对齐,须与源网荷储绑定;虚拟电厂聚合分布式加储能优质土壤仍以国企/大平台主导。
(三)存量市场摸底与渗透率对照
内蒙古工商业分布式282.3万kW(2025-09,全国第21,占比0.90%),约浙江1/16、山东1/11,渗透率全国最末梯队——低基数意味未来2—3年增量弹性可达数倍。
蒙西分布式2025-10底201.04万kW,2025年1—10月新增55.69万kW,以散、小、国企/公共机构为主,市场化消纳路径成新约束。蒙东体量更小但因余电全额保量保价,单位收益确定性高,适合风险厌恶型稳投小干。
(四)政策时效锚与消纳路径
每份政策文件执行状态决定研判时间窗口(全部以文号为准)。
时效判断:136号文省级承接已落地,蒙西增量全入市是确定性趋势,余电市场价定价不可逆;蒙东分布式暂全额保量保价是阶段性安排。蒙东C&I光伏的稳有时限红利,越早布局越能锁定;蒙西须按全市场价加绿电直连/配储模型算账。
(五)EMC 与业主自投账本:以石拐区 2MW 为锚的案例拆解
石拐区2MW(包头宝音EMC全额投资)是可拆解最小样本:总投807.87万、2759块725Wp、首年发电272.32万kWh、80%机关自用。
按蒙西建模年收益约95.86万、减运维净约86.86万,回收期约9.3年、IRR约6%——印证蒙西EMC逼近承压线;
改业主自投(造价2.8元/W)回收期约6.5年、IRR约10%,早回本约3年。内蒙古EMC要跑出8%以上,必须绑定高自用率加绿电直连溢价。
(六)代理购电价格与输配电价明细(两网分账)
蒙东2025-03代理购电:平均上网0.275573、系统运行费0.043323、线损0.018874、基金附加约0.0229元/kWh;分时高峰+52%、低谷−52%、深谷−20%。
综合平段约0.40—0.45元,午间谷段11—14点仅约0.19—0.22元——这是光伏午间发电、自用只省谷价的量化来源。
蒙西结构类似、水平略低,无统一明细表,建模取自用加权0.38元、余电0.24元。与全国一致,输配电价与基金附加等固定成本不参与峰谷浮动,名义峰谷比1.68:0.48在用户端被基数收缩压窄,峰谷套利空间进一步缩小。
(七)投资风险清单与合规边界
六类风险:①价格结构(最高权重,蒙西IRR被压至9.5%—13.5%、EMC逼6%);②政策时效(蒙东保量保价若入市IRR向蒙西靠拢);
③消纳接网(蒙西新能源占75.67%,须逐台区核容量);④市场价波动(午间可逼近0元);⑤居间合规(禁以保量保价误导业主);⑥绿电直连落地(需物理通道加双高合约加价格机制三方齐备)。EPC须核实屋顶产权、备案主体、并网批复。
(八)政策时间线复盘(2019—2025)
2020年80号立基准0.2829/0.3035;2023年1630/1631号分时新政把光伏高峰砸入最便宜时段;2024年143号细化两网、蒙西现货占比92%+;
2025年1月国家136号文;2025年5月蒙西/蒙东实施方案双网分账写进省级文件;2025年12月交易事宜落地、分布式暂未入市。内蒙古改革起步早、进展快,工商业分布式正处于蒙东暂保、蒙西已放的过渡节点——这是研判最关键的timing。
(九)定量节奏预判(2026—2028)
存量渗透:当前282.3万kW,若三年向中部渗透率中位数(工商业分布式/全区装机3%—4%)靠拢,潜在空间约600—900万kW(当前2—3倍)。
增量:参考蒙西2025年1—10月新增55.69万kW,绿电直连拉动下2026—2028年均或60—100万kW、三年累计180—300万kW。关键约束:节奏不取决于想装多少,而取决于能签多少绿电直连协议加能核多少台区消纳。
(十)技术选型与北方适配(含真实案例)
北方高纬度、低温、风沙、积雪要求特殊选型:石拐区2MW用725Wp高效单晶硅;包钢5MW支架用自产锌铝镁镀层钢板加钢渣骨料配重,适配风沙。
支架防腐、抗风雪、组件低温衰减是三道必考题,不能照搬南方案例。2024年全区太阳能利用1450h、分布式1345h,2025年降至1239h,建模取蒙西1500h/蒙东1400h已含冗余,实际须以现场辐照与遮挡实测为准。
(十一)业主自投与 EMC 决策树
①自用率≥70%且能签直连→业主自投(蒙西70%约11.5%,加直连14%+;EMC低3—4pp);②国企/公共机构零投入诉求→EMC入场券(石拐区约6%);
③蒙东四市、风险厌恶→自投稳投(余电保量保价托底,70%约13%);④蒙西纯余电上网、自用<50%→不建议独立投;⑤双高企业→自投加直连一体,绿色合规权重高于回报。
(十二)融资、税务与绿电直连 PPA 结构
融资与合约围绕绿电溢价展开:绿电直连多采用能源管理合同加绿电溢价结算(直连价0.34—0.39元),包钢150MW即存量替代范本;
分布式自发自用享增值税即征即退,绿电直连可配套绿证(注意136号文不重复获绿证收益边界);省属平台低成直融、民营靠项目贷加EMC、直连项目因双高长协更易获绿色金融。关键在IRR是否过线加直连合约是否锁定。
(十三)开发合规操作手册(内蒙古实操)
针对小、散、偏国企/公共机构的分散开发:①备案走蒙西电力集团/蒙东国网渠道,核实主体与产权一致;②逐台区核可开放容量与市场化消纳;③国企/公共机构取权属证明、禁一屋顶多签;
④居间禁以保量保价误导、须明示蒙西余电市场价等不利假设;⑤北方防火防风雪防沙尘为硬要求;⑥绿电直连须先锁双高直连协议与价格机制再投资产。
(十四)省域格局:工商业分布式在内蒙古是极小一极
全区光伏5090.7万kW,集中式占90.9%、分布式仅9.1%;工商业分布式282.3万kW仅占全区5.5%,对照浙江工商业占其分布式约87%、山东约65,是集中式压倒性、工商业极小的极端结构。正因为极小,渗透率弹性才极大——向中部省份靠拢有2—3倍存量空间。
(十五)五大认知误区(给投资/开发/EPC 的纠偏)
①光照好≠账好算(三连击压IRR至9.5%—13.5%);②蒙西蒙东非同一市场(同档IRR差1.5—2pp,先分网是纪律);
③自用率越高越赚是错觉(低电价杠杆钝化,50%→85%仅抬4pp);④余电上网能保底(仅蒙东暂保量保价,蒙西可逼近0元);⑤工商业光伏是主线(实为仅占5.5%的极小一极,机会在绑定直连的双高企业)。
(十六)源网荷储一体化深度:与工商业光伏的关系
源网荷储是电源—电网—负荷—储能一体化,多用于风光大基地加双高负荷加储能的零碳园/绿电替代。工商业光伏在其中是源侧小单元或园区屋顶分布式;
绿电直连可视为其轻量版——不需大通道与全额储能,只需光伏加双高企业加直连协议。回报在绿电溢价(0.34—0.39元)加储能套利(价差约0.4元),但门槛远高于零散屋顶,须双高负荷就近、物理通道、价格机制三方齐备。
(十七)三层算账框架:自用账、余电账、绿电直连账
真实收益拆三层:①自用账薄——替代价被低基准焊死、午间谷电再压薄,加权仅0.38/0.42元,同70%自用率远低于浙江;
②余电账蒙西薄且波动——全入市走市场约0.24元、午间可逼近0,普通型IRR锁在9.5%—13.5%;③绿电直连账是内蒙古独有增厚——直连溢价0.10—0.15元/千瓦时,使蒙西70%自用IRR从11.5%跳14%+,缺了第三层账就平。
(十八)标杆项目横向解剖
包钢冶金渣5MW(自发自用加渣山治理、年发电约800万kWh,非经济主导)、包钢白云鄂博150MW绿电直供(投资近8亿、绿电合规加降用能成本、绿电溢价加合规价值)、石拐区2MW(包头宝音EMC、投资807.87万、80%机关自用、IRR约6%承压线)。三者共同说明——内蒙古工商业光伏的看点不在余电上网的纯经济性,而在绿电直连与绿色合规的复合价值。
(十九)三方博弈:业主、投资方、居间的内蒙古剧本
业主谈判筹码强——双高企业握绿电溯源刚需与屋顶,投资方是求着业主签直连;省属平台重资产主导源网荷储、民营EPC走小散公共机构加EMC靠数量铺规模,低电价下更依赖直连溢价;
居间链条长、合规风险高,禁以保量保价高收益误导,须明示蒙西余电市场价等不利假设。合规底线是收益测算明示不利假设、禁虚假承诺。
(二十)省份类型定位与差异化打法
内蒙古是资源禀赋型加集中式压倒型加绿电直连破局型三位一体:风光技术可开发量约108亿千瓦,但工商业分布式是被大基地与源网荷储overshadow后的剩余空间(仅占5.5%、全国第21)。
不能用圈屋顶拼规模赌自用率的工商业原生型打法,必须用锁合约绑负荷吃溢价的绿电直连型打法——先签直连协议、再投资产。
(二十一)电价机制趋势:收缩的峰谷价差与放大的市场价
两条趋势线把普通余电上网推向承压:一是输配电价与基金附加等固定成本不参与峰谷浮动,名义峰谷比1.68:0.48在用户端被基数收缩压窄,峰谷套利空间缩小;
二是蒙西余电全入市,定价从行政分时转市场出清,午间低价甚至负价成常态。结论:收益须锚定绿电直连溢价加配储套利价差,而非分时价差。
七、未来展望与行动清单
(一)展望深化:蒙西与蒙东的分化演进
蒙西普通型持续承压、直连型放量,胜负手在能签多少直连协议;蒙东保量保价红利有时限、早布局者锁定0.3035余电保底,一旦入市IRR向蒙西靠拢,适合风险厌恶型稳投小干;
算力走廊(呼和浩特、乌兰察布、和林格尔)7×24连续负荷加绿电溯源是未来三年最确定的高自用率增量。三年累计新增或180—300万kW,直连加源网荷储占比显著上升。
(二)四维量化打分(本省标尺,非跨省对照)
四维打分:电价信号承压5/10(低基准+午间深谷+蒙西余电全入市)、自用率基础中等6/10、屋顶资源充裕偏集中式7/10(工商业分布式仅占5.5%)、政策力度强8/10(分时/136号文/源网荷储/绿电直连)。
综合26/40:结构性承压画像,但政策对绿电直连的强支撑把普通屋顶与绿电直连切成两条命运不同的赛道——电价信号是最大短板(5分),政策力度是最大长板(8分)。
(三)读者行动指引(下一步怎么用这份报告)
投资/开发/EPC:先查蒙西还是蒙东,蒙西须把直连或配储作立项前置、纯余电上网谨慎,蒙东趁保量保价稳投小干,逐台区核消纳。
业主:把屋顶当绿电合规资产,主动谈直连(0.34—0.39元替代市场约0.24元),国企/公共机构用EMC零投入范本。政策观察者:盯蒙东保量保价倒计时、蒙西现货价差、源网荷储落地进度。
八、置信度声明与数据来源
官方可溯源(L1):内发改价费字〔2020〕80号、〔2023〕1630/1631号、〔2024〕143号;蒙西/蒙东深化新能源上网电价市场化改革实施方案(2025年5月);
国家能源局2025年前三季度光伏发电建设情况;内蒙古电力集团分布式装机通报(2025-10);2025年内蒙古电力工业简讯;包钢5MW/150MW、石拐区2MW项目官方报道。
行业媒体/二级源(L2):车研咨询2025-09工商业分布式排名。模型推算(L3):本省IRR/回收期/敏感性均基于公开参数推算,非项目实测;
蒙西余电市场价0.24元、自用加权0.38/0.42元、利用小时1500/1400h、造价2.8/3.2元/W均为假设,落地须以实测曲线与合同为准。数据经人工核实与交叉核校,不引入跨省点对点对照。
九、报告结语:装不装得下,还是装了怎么赚钱
内蒙古工商业光伏的故事,讲的不是装不装得下,而是装了怎么赚钱。如果只做普通余电上网,蒙西自投IRR最好档位也就13.5%,EMC在50%自用率下逼近6%承压线——这不是运营不行,是价格结构把天花板焊死了。
但你手里的牌比看上去多:蒙东四市余电保量保价0.3035给你一个稳投的避风港;绿电直连能把余电价从0.24抬到0.34—0.39,直接把IRR拉回高甜区;
算力走廊的7×24连续负荷,是未来三年最确定的高自用率客户。把分网、查消纳、锁直连三步走通,内蒙古工商业光伏就不是装机第一省里的洼地,而是绿电直连第一省的起跑线。
这份深度报告,已拆成两份交付物:
PPT 版(解读版 57 页)——双电网分置、价值分级、盈利模型、午间深谷与全入市、逐盟市地图、机会窗口、置信度,全展开。
👍👁↗
点赞 在看 转发
觉得有用,点个「在看」、「点赞」、「转发」,让更多做工商业光伏的同行看到;也欢迎「喜欢作者」打赏,老张把省份轮动一直写下去。
☕ 如果这份报告对您有价值
欢迎「赞赏」支持我们持续产出,打赏请点「喜欢作者」。
打赏之后,我们将PPT 版(解读版 57 页)发给你 ✉️(在公众号里回复「PPT」即可收到)。
关注我们 · 工商业光伏省份轮动,下期拆解下一省份。
编制:新能源老张说 | 数据口径:政策文号官方可溯源,行业排名为第三方统计,IRR/回收期为公开参数模型推算。数据经人工核实与交叉核校,模型仅作结构性判断,不构成投资建议。