研报速递
太阳能BC电池生产工艺与关键设备调研报告
> 《太阳能 BC 电池行业四部曲》第二篇 · 工艺与设备 > 数据口径:2026 年三季报为主,行业数据截止 2026-10-31 > 本篇边界:工艺参数、设备机型、国产化与良率成因归本篇;单耗、成本结构、价格机制详见第③篇;价格展望与格局详见第④篇
第0章 执行摘要
如果把光伏电池的技术竞争比作一场考试,那么 TOPCon 考的是"如何把已经成熟的工艺做得更便宜",而 BC 考的是"如何把一道极其复杂的工艺做到能稳定量产"。前者的难度在成本控制,后者的难度在工程精度。
本篇的核心判断有五条。
第一,BC 的收益来自光学,代价是把所有精度压力压到了同一个表面上。 正面栅线消除 2%–4% 的遮光,换来短路电流的提升;但正负极从此挤在背面,每一道图形都必须对准上一道图形。隔离槽只有 20–50 μm 宽,任何一道工序超差,累积误差就会吃掉这个宽度,P 区和 N 区相接,电池直接报废。
第二,激光是 BC 产业化的关键使能技术,也是设备环节弹性最大的部分。 传统 IBC 依赖 6–8 道光刻掩膜步骤,成本高到无法量产;激光图形化替代光刻后,成本下降 60% 以上,生产节拍由 120 片/小时提升至 5,000 片/小时。反映在价值量上,激光设备单 GW 约 5,000 万元,而 PERC 约 1,000 万元、TOPCon 约 500 万元,增幅在 BC 产线各设备环节中最高(较 TOPCon 约 +185%)。
第三,BC 单 GW 设备投资约 3.82 亿元,是 TOPCon 的两倍以上,但技改路径大幅降低了切换门槛。 爱旭义乌六期 15 GW 项目实测单 GW 设备投资 3.82 亿元;而存量产线技改只需电池侧约 0.7 亿元/GW、组件侧约 0.48 亿元/GW,合计约 1.18 亿元/GW,较新建节省一半以上。这一点解释了为什么在行业普遍亏损的 2026 年,BC 仍能推进产能扩张。
第四,设备公司的三季报呈现出教科书级的分化,而分化的根源是"绑定了哪条路线"。 四家可比公司中,只有奥特维实现了"营收降、利润升"(前三季度营收 −9.02%,归母净利润 +18.96%,毛利率 +6.33 个百分点),因为它绑定的是存量产线技改;帝尔激光降幅最小(营收 −12.75%,归母 −14.59%),因为它绑定的是 BC 激光图形化这一增量环节;而捷佳伟創(营收 −69.15%,归母 −76.46%)与迈为股份(营收 −33.16%,归母 −56.88%)则分别与 TOPCon 新建产能、海外 HJT 项目绑定最深,受冲击最直接。
第五,高毛利不等于好生意,现金流才是这个阶段的照妖镜。 迈为股份前三季度毛利率 49.68% 为四家最高,但第三季度每股经营活动现金流为 −2.07 元;奥特维前三季度经营活动现金流净额 1.39 亿元,同比 −74.66%,且三季度末固定资产较上年末增加 322.88%、货币资金减少 58.79%。在下游普遍亏损、账期拉长的环境里,毛利率只能说明"产品仍有定价权",现金流才能说明"钱是否真的回来了"。
给读者的三个提醒。 其一,BC 的"效率"与"良率"是两个完全不同的难度,前者由物理学决定,后者由工程学决定,媒体上的效率纪录几乎不携带良率信息。其二,设备公司的当期营收反映的是 1—2 年前的订单,要看当期景气度得看合同负债与存货。其三,本篇出现的设备市场空间测算均为券商测算,建立在特定的装机与渗透率假设之上,引用时必须带着假设条件。
第1章 技术原理与结构分类
1.1 从正面栅线到背面叉指:一次结构上的"交换"
传统晶硅电池的金属电极分布在电池两面:正面是细栅与主栅,负责收集电流;背面是背电极与背场。这套结构有一个无法消除的代价——正面栅线会遮挡入射光。
主栅与细栅通常占据电池表面积的 2%–3%,如果计入焊带与汇流带来的二次遮光,总光学遮挡损失可达 3%–4%。这部分损失直接吃掉短路电流密度(Jsc)。在电池效率已经逼近理论极限的今天,每一分遮挡都是昂贵的。
BC 电池的思路是一次结构上的交换:把正负极的金属接触全部移到电池背面,呈叉指状交错排列。 交换之后:
正面彻底无金属栅线,只剩减反射膜与钝化层 → 光学零遮挡,Jsc 最大化; 正面可实现"全黑"外观 → 在分布式屋顶、BIPV 等美学敏感场景具备天然优势; PN 结、钝化接触、金属化全部在背面完成 → 对位精度与工艺复杂度为晶硅路线之最。
这就是 BC 的第一性原理:效率收益是光学给的,工程代价是几何给的对。
1.2 结构带来的连锁反应
这次"交换"不是孤立的,它在工艺链上引发了四个连锁反应:
一句话总结:同样的 GW 数,对应的是一张完全不同的采购清单。
1.3 四条技术路线的工艺分支
BC 不是一种电池,而是一个可以叠加不同钝化方案的平台型结构。按钝化基础划分:
效率极限对照:PERC 24.5% / TOPCon 28.7% / HJT 28.5% / BC 29.1%(三者最高)。
为什么 HBC 效率最高却最慢? 因为它是四条路线中工序最多的一条——需要分别制备本征/掺杂非晶硅、透明导电膜,并额外增加 PN 隔离激光,总工序接近 17 道。工序越多,对位预算越紧,良率爬坡越慢。这是"效率天花板"与"产业化速度"之间的直接权衡。
1.4 一个必须澄清的常见误解
BC 不与 TOPCon、HJT 并列。 TOPCon 和 HJT 是"钝化接触方案",BC 是"电极排布结构"。二者处在不同维度,可以叠加:
TOPCon + BC = TBC(性价比最高的组合) HJT + BC = HBC(效率天花板最高的组合) TOPCon + HJT + BC = HIBC / THBC(混合钝化,当前效率纪录保持者)
因此"BC 会取代 TOPCon"这个说法本身就不严谨。更准确的表述是:在以 TOPCon 为主流的产业基础上,BC 结构正在被叠加进去。
1.5 工艺难度的量化对照
要理解 BC 到底难在哪里,最有效的办法不是罗列工序,而是把它和 TOPCon 放在同一张表里逐项对照。
| 无 | 逐道对准 | ||
| 20–50 μm 隔离槽 | |||
| 短路即报废,无降档 | |||
| 显著收窄 | |||
| 3.82 亿元 | |||
这张表里最值得记住的两行是"缺陷后果"和"工艺窗口"。
前者决定了 BC 的良率曲线不会有 TOPCon 那样的"降级缓冲"—— TOPCon 的良率损失是渐进的、可回收的;BC 的良率损失是断崖式的、不可回收的。
后者决定了 BC 的良率爬坡速度——工艺窗口窄意味着每一道工序都需要更长的调试周期、 更密的在线检测、更高的设备稳定性要求。
1.6 行业里流传的那句话
"效率决定新闻稿,良率决定利润表。"
这句话在 BC 上体现得最彻底。媒体上 27%、28% 的效率纪录几乎每月刷新, 但真正决定一家 BC 企业能否盈利的,是产线良率能否稳定站上 98%。 而公开信息显示,产线良率稳定 98%+ 极难。
这也是本篇为什么把"良率成因"作为核心章节—— 因为它是连接"技术可行性"与"商业可行性"的唯一桥梁。
第2章 完整工艺流程全解
2.1 通用流程总览
下表为 IBC / TBC / HBC 三条路线的工序对照(来源:全球光伏、POPSOLAR、PVinfolink 整理,经招商证券研报引用;与 A 级公司披露口径一致)。
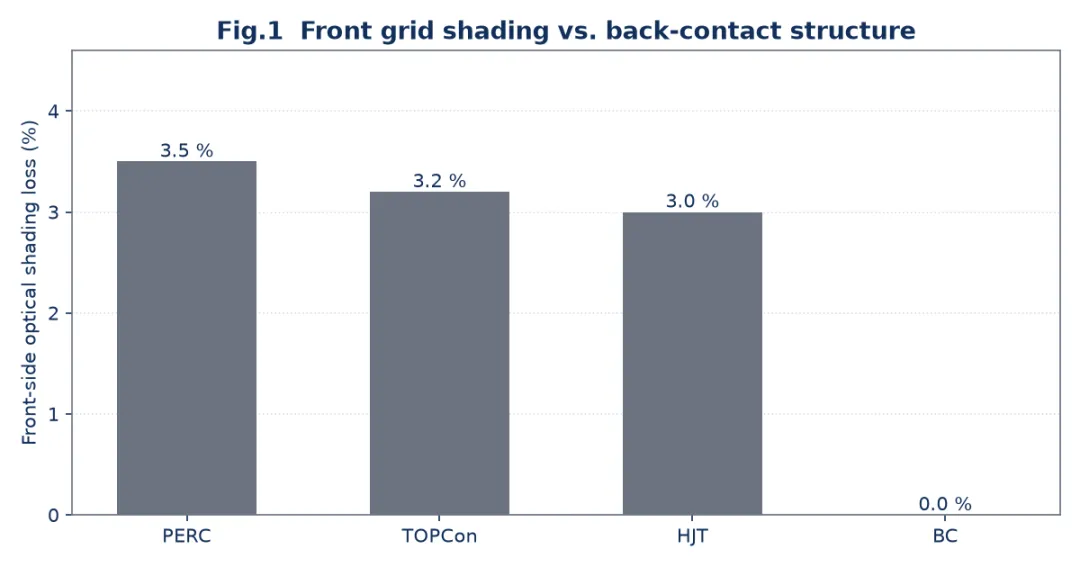 图1 正面栅线遮挡与背接触结构对比
判读:IBC 约 9 道、TBC 约 9–10 道、HBC 约 12 道(含细分步骤则更多)。工序数与效率上限正相关,与产业化速度负相关。
2.2 前段:清洗制绒与背面抛光
目的:
正面:用弱碱溶液进行各向异性刻蚀,形成随机金字塔绒面,降低反射率; 背面:抛光以降低表面粗糙度和表面态密度,为后续钝化接触提供平整界面。
BC 的特殊要求:背面粗糙度直接决定隧穿氧化层与多晶硅的界面质量,因此 BC 对背面抛光的要求高于 TOPCon。这与 PERC 时代"正面制绒、背面简单处理"的做法有本质差别。
薄片化的约束:BC 电池因背面金属化应力集中,比双面电池更易翘曲或隐裂。这推动了对高机械强度硅片的需求——例如隆基泰睿硅片通过改进 RCz 工艺,将弯曲强度提升约 16%,并支持更薄的硅片,从而在超薄硅片上完成复杂背面图形化。
2.3 隧穿氧化层与掺杂多晶硅沉积:LPCVD 与 PECVD 之争
这是 BC 与 TOPCon 共享的核心工序,但 BC 的要求更高——因为两种极性(P 型和 N 型)的钝化接触必须在同一表面高质量制备。
| 绕镀 | |||
| 单面沉积 |
关键指标对比(CPIA《2023—2024 年中国光伏产业年度报告》)
典型工艺窗口(综合专利 CN118248789A 与行业披露):
隧穿氧化层厚度:0.5–5 nm 掺杂多晶硅层厚度:50–500 nm 氧化层掩膜厚度:20–200 nm 退火/磷扩散温度:750–1050 ℃
代表性平台:微导纳米 ZR5000x2 实现隧穿氧化层与掺杂多晶硅同管"全合一"制备;夸父系列 ALD 系统已在爱旭、隆基投产的 XBC 产线保持领先。
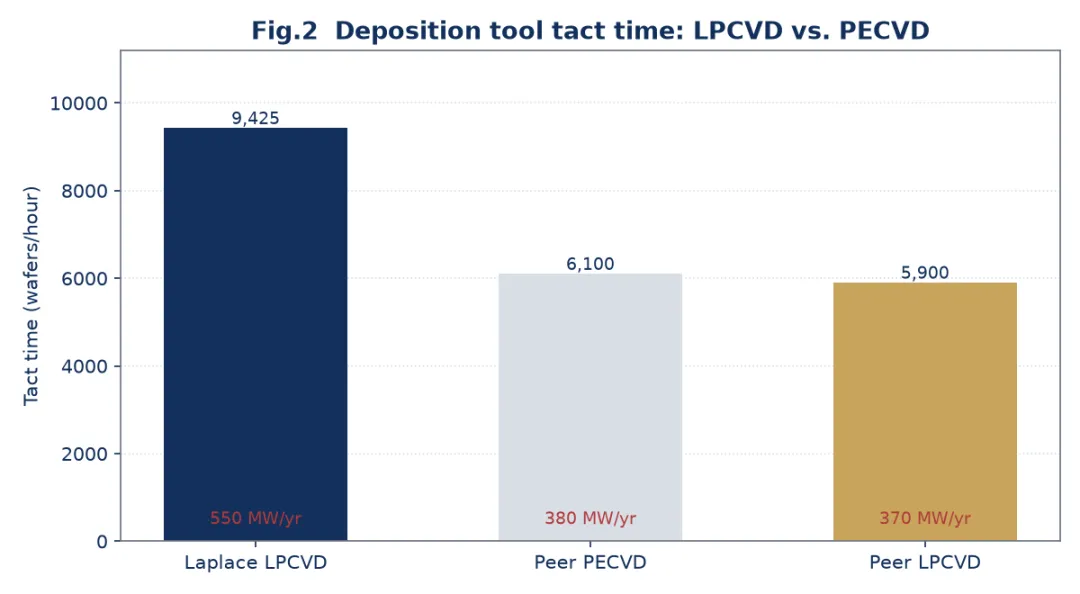 图2 LPCVD 与 PECVD 节拍及单线年产能对比
2.4 图形化:三道激光——BC 产线最核心的增量
图形化是 BC 与双面电池最本质的工艺差异,也是设备价值量增幅最大的环节。
| 最高 | |||
激光参数区间:
激光器的三档选择:
关键工序序列(典型激光划刻流程): 表面准备 → 图形对位 → 参数设定(波长、脉宽、扫描速度、脉冲重叠、聚焦位置)→ 试刻 → 批量划刻 → 检测(槽宽/槽深/边缘质量/对准精度/电性能)→ 后处理清洗。
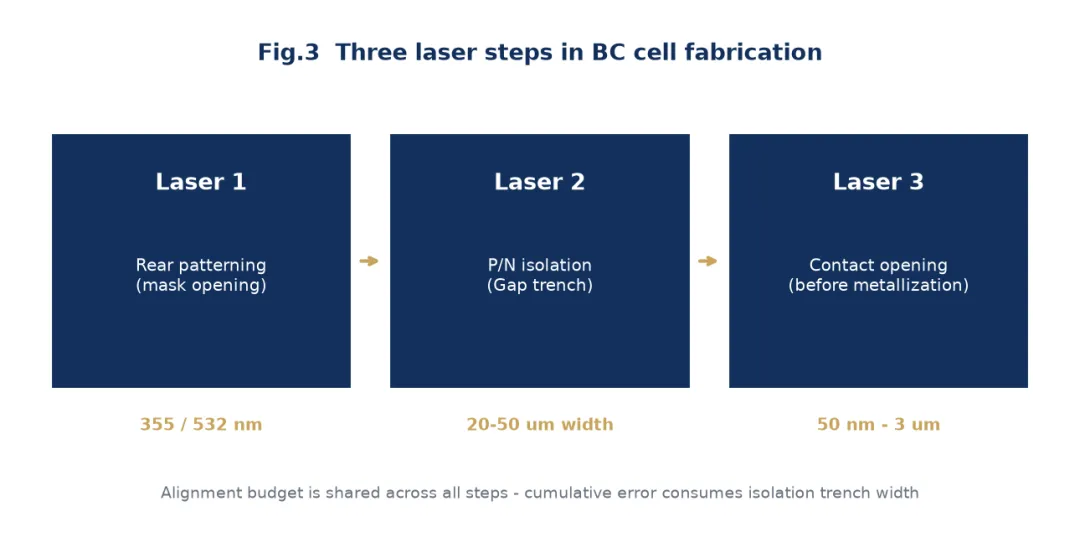 图3 BC 电池三道激光工序与关键参数
2.5 掺杂:炉管扩散与激光掺杂 SE 的两条路
传统炉管硼扩的困境:
硼在硅中的激活能显著高于磷,通常需要 900 ℃ 以上高温才能充分激活; 高温热预算会加剧隧穿氧化层退化,甚至导致硼穿透超薄氧化层进入衬底,破坏钝化接触的选择性,拖累填充因子(FF); 硼原子在高温退火中易向界面 SiOx 层偏聚(分凝),破坏氧化层化学计量比,推高界面态密度(Dit); 过量硼会在界面或晶界形成非活性硼富集层(BRL)或硼硅玻璃(BSG)残留,成为高复合活性的"死层"。
这就构成了 BC 最核心的物理瓶颈——P-poly 钝化。数据对比:
激光掺杂 SE 的破局机理:利用激光高能量密度把预沉积硼源局部推入硅中,仅在金属接触区域形成重掺杂(p++),其余区域保持轻掺杂。这一设计打破了"接触电阻 vs 钝化效果"之间的此消彼长,显著降低 P-poly 区域的整体复合。
镓(Ga)替代硼:镓在二氧化硅中的行为与硼不同,不易形成硼氧复合体(B-O)导致的光衰(LID),研究表明镓掺杂多晶硅接触可实现超过 730 mV 的隐含开路电压(iVoc)与极低 J₀。挑战在于前驱体(如三甲基镓 TMGa)引入现有扩散炉存在工程难度,且激活过程较慢。
2.6 湿法刻蚀与去绕镀
去绕镀是 LPCVD 路线的必付代价:绕镀到正面与边缘的多晶硅必须去除,但去绕镀工艺极不成熟,稍有不慎即损伤电池片的其他正常结构。
关键工序:
高浓度高温 KOH 溶液去除激光热损伤区; 正面弱碱制绒(可与损伤去除同工序,但两者所需碱液浓度差异较大,需进一步优化); HF 去除扩散后 SiOx; 去除 PSG / BSG。
叠层设计的应用:在 P 区图形化开膜后,poly 侧面会形成氧化层保护膜,防止后续扩硼时发生反掺杂漏电——这是自对准工艺的物理基础。
2.7 钝化与减反射膜
正面:AlOx/SiNx 叠层(AlOx 提供场效应钝化,SiNx 提供减反射与氢源)。 背面:SiOx/poly-Si 钝化接触 + SiNx。
P-poly 区的特殊处理:相比 N-poly,P-poly 对氢化工艺更敏感。实验证实引入约 15 nm 薄 AlOx 作为盖帽层配合 SiNx,可显著改善 P-poly 钝化质量——AlOx 既带固定负电荷提供场效应钝化,又能阻挡氢在高温下外扩散,把氢"锁"在界面处。
代价是多层膜结构增加了工艺复杂度与成本。
2.8 金属化:三条路线的经济性
铜电镀结构:Ni/Cu/Sn 三层。 工艺路径:激光图形开槽 → 镀镍阻挡层 → 电镀铜导电层 → 表层镀锡抗氧化。 经济性:单 GW 产线投资约 1–2 亿元(设备为传统产线 2–3 倍),工序 12–15 道;收益是效率 +0.3–0.5 个百分点,每瓦组件成本省 0.03–0.05 元。
为什么爱旭必须在 ABC 上做铜电镀? 不只是为了省银。传统丝网印刷银浆需要 700–800 ℃ 烧结,高温会破坏 P-poly 的钝化效果;铜电镀是低温工艺,能最大限度保留前道工序形成的优良钝化态,从而提升开路电压。降本与提效在这里是同一个动作。
产业进展:
爱旭股份:珠海基地 10 GW 级电镀铜无银化量产已跑通; 隆基绿能:铜基方案通过可靠性验证,中试线良率约 90%,计划 2026 年 Q2—Q3 规模化导入; 通威、华晟:2026 年三季度完成电镀铜中试线投产验证,进入量产导入阶段; 帝尔激光:HJT 电镀铜配套激光开槽设备试产良率超过 99.2%,2026 年 1 月底确认量产订单; 东威科技:第三代光伏镀铜设备在客户工厂小批量试生产; 江苏祥环科技:双面电镀铜技术使传统产线长度缩短一半,可降本 30% 以上。
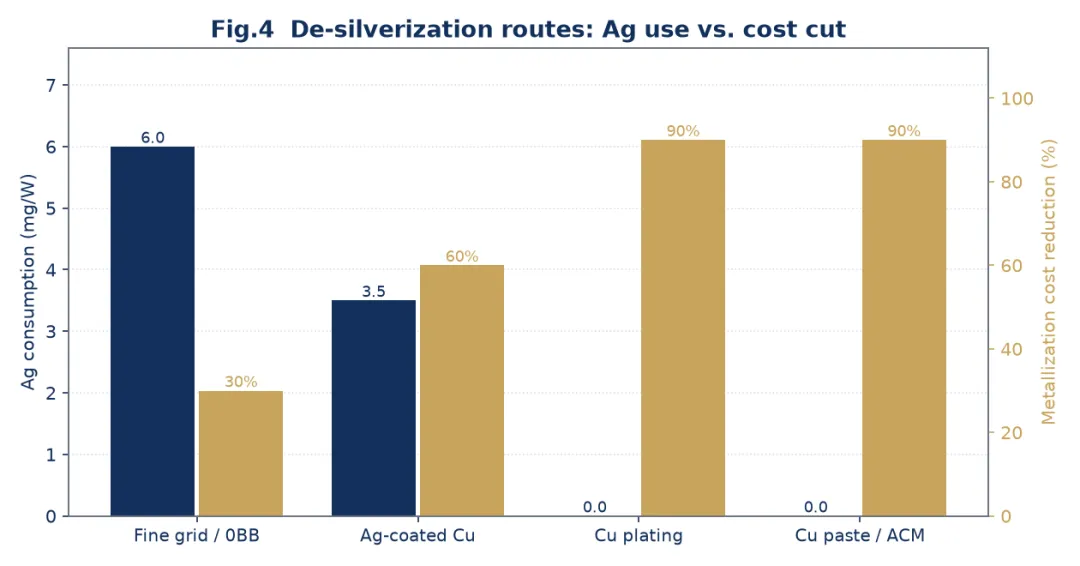 图4 去银化三条路线:银耗、降本幅度与可靠性对比
2.9 组件端:一字型焊接与单面串焊
BC 电极全部位于背面,串焊由"两面焊"变为"单面焊",焊带与互联方案全部重构。
两个新刚需:
- 焊带
:用量较其他技术路线高约 25%,且需适配单面高密度栅线; - 绝缘胶
:用于隔离正负极防止短路,此前在双面结构中不存在此需求。
代表机型与参数:
奥特维 BC 电池印胶线:置于组件制程前,对 BC 电池片印刷绝缘胶与锡膏,从源头规避正负极短路风险。这条产线的存在本身,就是 BC 组件工艺区别于 TOPCon 的直接证据。
2.10 在线检测:BC 产线的"神经系统"
如果说激光和镀膜设备是 BC 产线的"手",那么在线检测就是它的"眼睛"。 BC 之所以必须加密在线检测,根源在于其缺陷后果是"一票否决"式的。
BC 产线的四类关键检测:
检测的核心价值:隔离电阻(isolation resistance)是最关键的一项—— 它直接反映 P 区与 N 区之间是否真正实现了电学隔离。 一旦隔离电阻不达标,即使外观合格,电池在使用中也极易发生漏电与功率衰减。
工程上的闭环:Mark 识别提供基准 → AOI 采集偏差 → 工艺参数补偿 → 自动修正下一批次。 这套闭环系统的存在,正是为了把"一票否决"拦在出厂之前。
2.11 工序数与良率的数学关系
一个常被忽略的简单事实:如果每道工序的良率是 p,n 道工序的累计良率是 pⁿ。
> 说明:上表为示意性测算,用于说明工序数对累计良率的放大效应,非实测数据。
判读:在单工序良率 99% 的水平下,工序数由 10 道增至 17 道, 累计良率从 90.44% 降至 84.23%——损失 6.2 个百分点。 而如果单工序良率只有 98%,17 道工序的累计良率仅 70.92%,完全不具备经济性。
这解释了两件事:
为什么 BC 必须追求极高的单工序良率(99%+),容错空间比 TOPCon 小得多; 为什么 缩短工序是 BC 降本的根本路径——不是"省几台设备"这么简单,
而是每减少一道工序,都在复利式地改善累计良率。
这也解释了激光的价值:激光图形化替代光刻,不只是省了设备钱, 更是把 6–8 道掩膜步骤压缩掉了——工序数的减少对良率的贡献是乘数级的。
2.13 背面绝缘:BC 凭空造出的一个新环节
这是 BC 相对双面电池最容易被忽略、但从供应链角度看最重要的一个新增环节。
为什么需要它? 双面电池的正负极分处两面,物理上天然隔离,不存在绝缘问题。 BC 把正负极放到了同一个表面,且间距只有几十微米——必须在两者之间建立可靠的电学隔离。
隔离的三个层次:
绝缘胶的两个作用点:
- 电池片级
:奥特维的 BC 电池印胶线置于组件制程之前,对 BC 电池片印刷绝缘胶与锡膏,
从源头规避正负极短路风险;
- 组件级
:在背面焊接完成后覆盖焊带交叉区域,防止不同极性焊带接触。
供应链意义:绝缘胶在 TOPCon 时代根本不存在这个品类, 它是 BC 结构凭空创造出来的一个新增市场。这对于理解"BC 重新定义供应链"这一点, 是最直观的一个例子——不是替代,而是无中生有。
2.14 焊带:用量增加 25% 背后的工程原因
BC 组件焊带用量较其他技术路线高约 25%,这不是设计冗余,而是结构必然。
对应的产品演进:宇邦新材提供常规扁线焊带与新型多层复合焊带(后者已通过客户验证进入批量应用); 同享科技 BC 扁线焊带向隆基绿能批量供货。
设备端的适配:奥特维 AM058E 支持高温 BC-0BB 技术与 30+ 焊带高密度栅线焊接, 焊带对位精度 ±0.15 mm,翘曲控制在 ≤2.5 mm——这些参数正是为 BC 单面高密度焊接场景设计的。
第3章 关键设备与工艺参数
2.12 从 PERC / TOPCon 升级到 BC:产线改造的兼容性清单
对存量产线而言,"能不能改造"比"要不要新建"更重要。按工序梳理兼容性:
| 核心新增投资 | |||
| 核心新增投资 | |||
| 核心新增投资 |
技改经济性:电池侧约 0.7 亿元/GW + 组件侧约 0.48 亿元/GW = 约 1.18 亿元/GW, 较新建 3.82 亿元/GW 节省一半以上。
这张表解释了 2026 年最重要的一个产业现象: 为什么在全行业亏损、新建产线大面积停摆的年份,BC 产能仍能推进? 因为技改的资本开支只有新建的三分之一,而这正是当前行业唯一付得起的钱。
同时也解释了设备公司的分化:绑定技改的(奥特维串焊、帝尔激光改造订单) 拿到的是"走得住"的订单;绑定新建的(捷佳 TOPCon 整线)拿到的是"停摆"的订单。
3.1 设备清单与单 GW 投资分拆
爱旭义乌六期 15 GW ABC 项目(A 级:公司公告),设备投资合计 57.29 亿元,对应单 GW 3.82 亿元:
| 合计 | 3.82 |
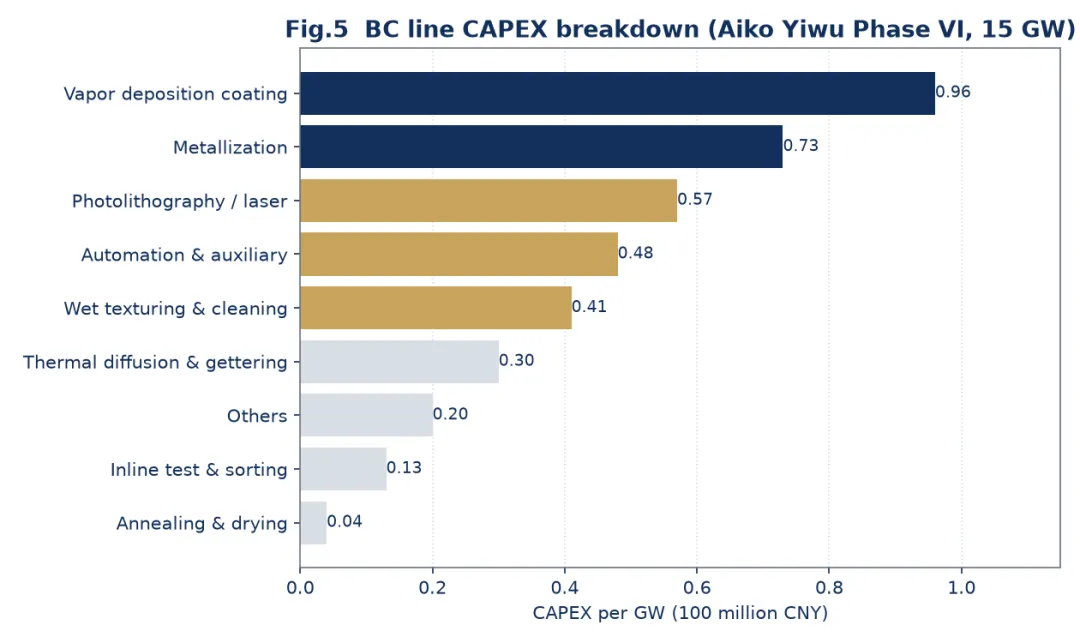 图5 单 GW 设备投资分拆(爱旭义乌六期 15GW ABC 项目)
3.2 分环节价值量增幅:BC vs TOPCon
| +185% | |||
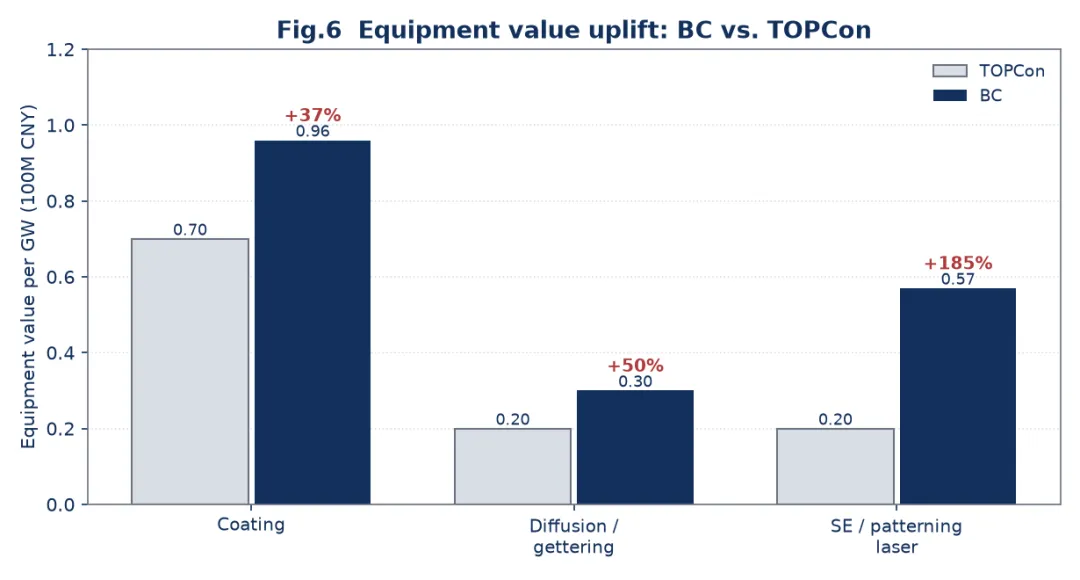 图6 BC 与 TOPCon 分环节设备价值量增幅
判读:激光设备是 BC 产线中价值量增幅最大的环节。这不是因为激光器本身变贵了,而是因为激光工序道数与精度要求同时上升——从 PERC 的 1–2 道增至 BC 的 3 道,且每道的工艺窗口都显著收窄。
3.3 激光单 GW 价值量演进
| XBC | 约 5,000 万元 |
> 另有券商与投资者交流口径给出 4,500 万元/GW、6,000–7,000 万元/GW 等数值(差异源于是否计入电镀图形化、 > 背面光注入等新增工序)。本篇采用公司业绩说明会口径约 5,000 万元/GW 作为主口径,其余作为区间参考。
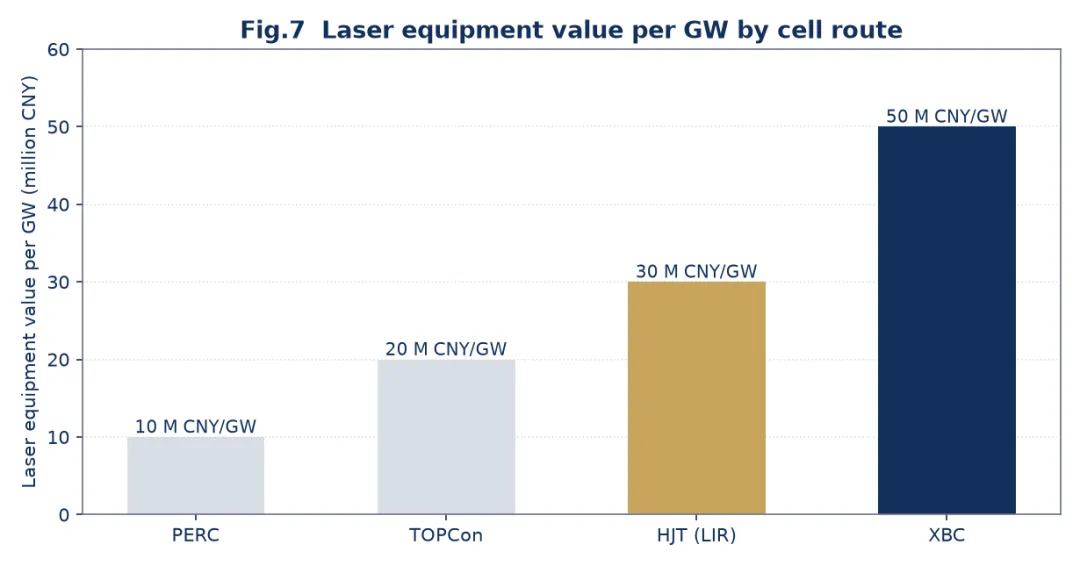 图7 各技术路线激光设备单 GW 价值量
3.4 工艺流程与激光工序对应关系
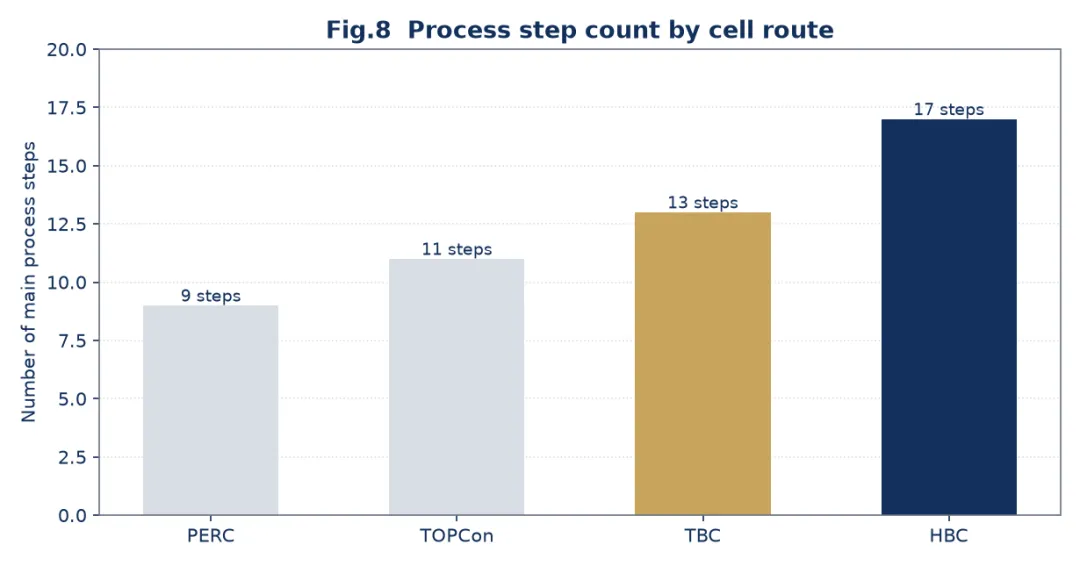 图8 PERC / TOPCon / TBC / HBC 工序数对比
工序数对比:
3.5 关键工艺参数速查
3.6 设备选型的五个判据
对电池厂而言,BC 产线的设备选型不是简单的"比价",而是要同时权衡五个维度:
| 工艺窗口宽度 | |||
| 节拍与产能 | |||
| 与前后道工序的兼容性 | |||
| 工艺包(Process Package)完整度 | |||
| 升级与技改弹性 |
一个容易被忽略的判据是第 5 项。 BC 工艺仍在快速演进—— 激光道数可能由 3 道增至更多,金属化可能由银浆转向电镀铜, 组件端可能由常规串焊转向 0BB。如果设备无法改造适配,它就只是一台会贬值的固定资产。
3.7 关键设备的国产化位置
把本篇涉及的设备按"整机国产化程度"与"核心器件国产化程度"分开看,结论会更清晰:
判读:BC 设备的"卡脖子"程度明显低于半导体前道设备。 整机层面已实现国产主导,真正的短板集中在超快激光器、精密光学与运动控制等底层元器件。 这与第①篇"BC 重新定义供应链"的判断并不矛盾—— 重新定义的是供应链的构成(新增绝缘胶、焊带升级、激光设备), 而不是供应链的地理归属(仍以国产为主)。
3.8 多出来的钱花在哪了:BC 与 TOPCon 投资差的拆解
BC 单 GW 设备投资 3.82 亿元,TOPCon 约 1.5—1.8 亿元,差额约 2 亿元/GW。这笔钱花在了三个地方:
| 新增工序 | |||
| 存量升级 | |||
| 金属化替换 | |||
三个判读:
其一,激光与金属化是纯增量,不挤占原有设备商的份额,因此这两个环节的设备商在 TOPCon→BC 切换中是净受益方。 其二,镀膜与扩散是升级而非替换,受益者是已经在这两个环节有份额的厂商(拉普拉斯、捷佳、微导)。 其三,流程变长带来的是全环节设备数量增加,因此自动化、湿法、测试分选等环节也同步受益,只是弹性较小。
这张表是第②篇对"设备投资为什么贵一倍"最直接的回答,也是第③篇成本分析的工艺基础。
第4章 主流机型谱系与供应商格局
4.1 激光设备:帝尔近乎垄断,多路线跟进
为什么帝尔能形成近乎垄断? 三个原因叠加:其一,BC 激光工艺需要"设备 + 工艺包"联合调试,客户切换成本高;其二,头部电池厂(隆基、爱旭)的产线验证周期长,先发者形成事实标准;其三,激光工序由 PERC 的 1–2 道增至 BC 的 3 道,技术积累的复利效应放大。
4.2 镀膜设备:LPCVD 与 PECVD 双雄并立
技术代差的真实位置:在镀膜与扩散设备上,国产厂商不是"追赶者"而是"定义者"——TOPCon 与 BC 的量产工艺窗口主要由中国设备商与客户共同定义。真正存在代差的是超快激光器的核心器件(皮秒/飞秒激光器)与部分高精度运动控制部件。
4.3 金属化与组件设备
4.4 电镀铜设备:产业化前夜
电镀铜产线的经济性边界:单 GW 产线投资约 1–2 亿元,设备为传统产线的 2–3 倍,工序 12–15 道;收益端是效率 +0.3–0.5 个百分点与每瓦组件成本节省 0.03–0.05 元。这意味着只有在银价处于高位、且规模足够大时,电镀铜的经济性才能覆盖其额外的资本开支。
4.5 国产化率判读
BC 核心设备(激光图形化、LPCVD/PECVD 镀膜、扩散、串焊)已以国产供应商为主导,帝尔、拉普拉斯、捷佳、微导、奥特维、先导构成完整国产链条。海外供应商的参与度主要体现在:
超快激光器核心器件(皮秒/飞秒激光器) 部分高精度运动控制与光学元件 部分湿法化学品与特种气体
"代差"这个词的正确用法:在 BC 设备上,中国厂商与海外的差距不在"能不能做",而在超快激光器、精密光学与运动控制等底层元器件的可靠性与寿命。这是设备可靠性层面的差距,不是工艺路线层面的差距。
4.6 供应链重构清单:同样的 GW,不同的采购单
| 新增刚需 | |||
| 新增环节 | |||
这张表是第②篇与第③篇的连接点:谁在这些"新增"和"替换"的环节有份额,谁就能在 BC 放量中拿到增量订单。
4.7 设备市场空间测算(券商测算,须带假设)
中原证券测算(转引,C 级):
假设 2025—2027 年全球新增光伏装机分别为 560.63 / 616.69 / 647.52 GW,BC 渗透率由 10% 升至 30% 三年 BC 电池相关设备需求量 超 700 亿元 气相沉积镀膜设备:超 230 亿元 金属化处理设备:超 170 亿元 光刻处理设备:超 130 亿元 自动化辅助设备:超 110 亿元 湿法制绒清洗设备:超 95 亿元 2025 年 BC 新增设备投资约 93.7 亿元,2027 年有望接近 300 亿元/年 远期在 BC 扩产 100 / 200 / 300 GW 假设下,LPCVD 市场分别为 80 / 160 / 240 亿元,激光市场分别为 60 / 110 / 160 亿元 串焊机按 2,500 万元/GW 估算,200 GW BC 产能对应市场超 50 亿元
> ⚠️ 引用纪律:以上为券商测算(转引),建立在特定的装机与渗透率假设之上, > 与基线第 4.2 节三家机构的渗透率口径存在分歧。引用时必须标注假设条件,不得作为既成事实。
4.8 订单可见度:谁的日子更能算得清
设备行业的核心问题不是"这个季度赚了多少",而是"下一年还有多少"。 从公开披露可以梳理出各家订单可见度的差异:
需要提醒的一处口径差异:拉普拉斯在手订单 112.96 亿元的截止时点是 2024 年 6 月末, 与本篇 2026 年三季报的主口径不在同一时间基准上,引用时须带时间戳。 (该公司 2026 年一季度营收 9.68 亿元、归母净利润 1.20 亿元,同比分别 −33.31% 与 −52.23%, 但环比大幅改善——归母环比 +245.4%,毛利率环比 +11.85 个百分点至 34.18%, 合同负债 35.03 亿元,较 2025 年末 +7.7%。数据来源为券商调研纪要转引,C 级,仅供参考。)
4.9 设备环节的三条投资/经营线索
从本篇梳理的工艺与财务数据,可以提炼出三条线索:
线索一:找"增量环节"而不是"存量环节"。 激光设备是 BC 相对 TOPCon 增幅最大的环节(约 +185%), 因为它是纯新增的工艺步骤,不挤占原有设备商的份额。 这条线索解释了为什么帝尔的降幅显著小于同行。
线索二:找"技改受益者"而不是"新建受益者"。 在行业普遍亏损、无力新建的年份,技改是唯一还走得动的扩产方式。 奥特维"改造及其他"业务占 26.70%,叠加串焊机 60%+ 市占率, 使其成为下行周期中唯一实现利润正增长的可比公司。
线索三:盯现金流而不是盯毛利率。 迈为 49.68% 的毛利率与 −2.07 元的单季每股经营现金流形成极端反差; 捷佳 33.93% 的毛利率却配 +4.75 元的单季每股经营现金流。 在下游普遍亏损的环境里,现金流是比毛利率更硬的体质指标。
第5章 良率瓶颈与成因
本章是第②篇的核心。 第③篇只引用良率数值,不展开成因。
5.1 对位预算:20–50 微米的生死线
这是理解 BC 良率问题的起点。
TOPCon 不需要对准。 正负极分处两面,丝网印刷偏一点,效率微降,电池还能卖。
BC 不行。 所有图形都在背面,每一道工序的图形必须和上一道图形精准对准:
` 激光开槽 → 对准镀膜层 接触孔 → 对准开槽区 金属栅线 → 对准接触孔 `
这就形成了一个对位预算(alignment budget):总误差被分摊到每一道对准工序上, 任何一道超差,累积误差就会吃掉隔离槽的宽度。
而隔离槽本身只有 20–50 μm 宽。 一旦误差超过设计裕量,P 区和 N 区碰在一起——短路。
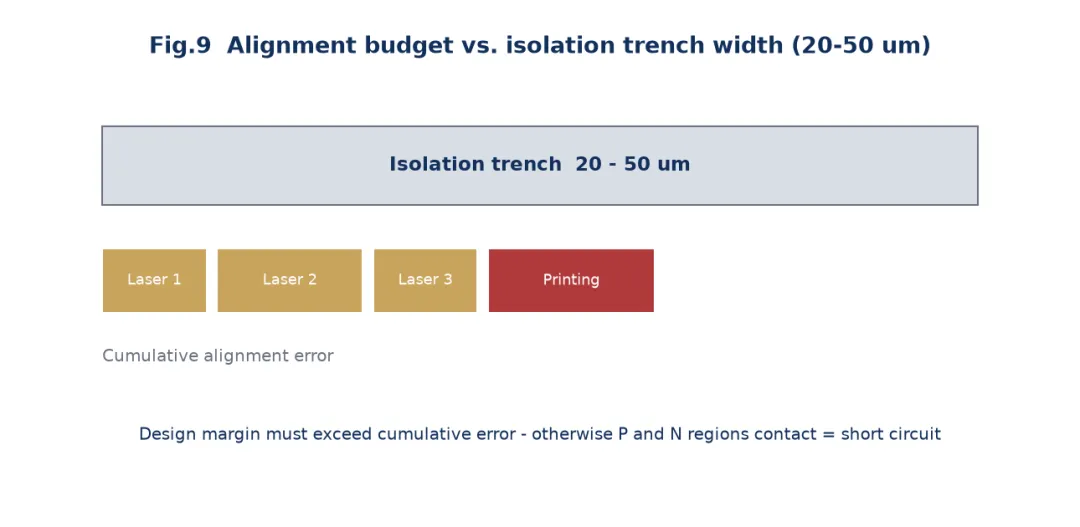 图9 对位预算:隔离槽宽度与累积对准误差
5.2 四大具体成因
5.3 结构性差异:BC 的容错远小于 TOPCon
这是最容易被忽略、但最致命的一点。
TOPCon 的缺陷,大多数能降档。 效率掉 0.1 个百分点,从 A 档变 B 档,还能卖。 隐裂了,切成小片,还能卖。有些缺陷甚至只影响长期可靠性,出厂时根本测不出来。
BC 的短路不一样。 正负极都在背面,碰在一起就是彻底报废。 没有降档,没有补救,没有"切小片还能用"——直接归零。
工程上当然设计了容错手段:Mark 识别、在线 AOI、工艺补偿、自动修正。 这些手段存在的意义,就是避免"一票否决"。 但问题在于,BC 的容错空间远小于 TOPCon: 同样一个参数偏移,TOPCon 可能只是效率微降,BC 可能直接出不良。
BC 不是做不到,是需要更精密的设备、更严格的工艺控制、更密集的在线检测。成本就是这么垒上去的。
5.4 实验室 27% 与产线 98% 的鸿沟
BC 实验室能做到 27% 以上,是因为那一片电池经历了最优条件—— 最干净的硅片、最精准的对准、最稳定的激光、最完美的接触孔。
实验室只做一片,所有参数都能调到最佳。产线要做五千万片。
实验室证明的是物理上成立; 产线要证明的是工程上成立; 物理成立看天花板有多高,工程成立看工艺窗口有多宽。
工艺窗口,说白了就是容错空间。 窗口宽,设备差点、环境波动、材料批次差异,都能兜住。 窗口窄,每一道工序都必须在极窄的参数范围内运行,稍有偏移就出不良。
BC 的窗口天生就比 TOPCon 窄——因为所有精密结构都挤在背面,每一道的容错空间都被压缩。
举两个具体的窗口:
注意第二个例子的后果——偏一点,不是报废,是从 A 档滑到 B 档。 数千万片要片片都在窗口内,这才是真正的难度。
5.5 良率爬坡的工程路径
从公开信息可以梳理出四条路径:
- 设备精度提升
:激光光斑整平度、运动平台重复定位精度、光学系统稳定性; - 在线检测加密
:AOI、在线 IV、缺陷图谱与工艺参数的闭环反馈; - 工艺窗口拓宽
:通过材料体系创新(如 HIBC 用非晶硅替代部分 P-poly)绕开最窄的窗口; - 自对准工艺
:用扩散过程自然形成的 BSG/PSG 作掩膜,把"对位"问题转化为"材料选择性"问题。
隆基 HPBC 2.0 电池量产良率 98.5%(公司披露) 说明这条路是走得通的, 但代价是前期的巨额设备投资与长期的工艺调试。
5.6 三个反直觉的事实
其一,BC 的银耗在纯银浆口径下高于 TOPCon。 正负极都在背面,图形更精细, 银浆成本占电池总成本的 30% 以上。这恰恰解释了为什么 BC 厂商是去银化最积极的群体—— 不是因为技术浪漫,而是因为成本结构逼的。
其二,早期 BC 的双面率问题已基本解决。 隆基 Hi-MO 9 双面率突破 80%, 爱旭 Stellar 系列最高可达 70%。"BC 只能做分布式屋顶"的印象已经过时。
其三,激光不是越"快"越好,而是越"稳"越好。 激光划刻的最终良率取决于 槽宽一致性、边缘质量、热影响区大小与残留物水平——每一项都是稳定性的函数,而非速度的函数。
5.7 良率与效率的取舍曲线
BC 的工程实践里有一个贯穿始终的张力:追求极限效率的工艺动作,往往会压缩工艺窗口、牺牲良率。
举三个具体的取舍:
这意味着什么? 意味着 BC 的"最优工艺点"不是一个点,而是一条受良率约束的前沿。 实验室可以站在前沿的最远端(只做一片,不怕报废); 产线必须退回到前沿之内某个安全位置(要跑五千万片)。
这个"退回的距离",就是效率纪录与量产效率之间的差距来源。
5.8 良率的财务映射:为什么 98% 是生死线
虽然成本结构详见第③篇,但良率本身的财务含义属于本篇范畴。
一个简单的推理:在单 GW 设备投资 3.82 亿元的产线上, 良率每变动 1 个百分点,对应的是同样多的投入产出多少合格品。
> 说明:上表为示意性测算(以 90% 为基准折算),用于说明良率对单位产出设备成本的影响,非实测数据。
从 90% 提升到 98%,单位产出所需承担的设备成本下降约 8%。 这在毛利率只有个位数的行业底部,是决定盈亏的量级。
因此行业里那句"产线良率稳定 98%+ 极难",其真实含义是: 难的不是"能不能做到 98%",而是"能不能在五千万片的规模上、在可接受的成本内、持续做到 98%"。 前者是物理问题,后者是工程与财务的复合问题。
第6章 技术演进方向
6.1 激光替代光刻:BC 产业化的分水岭
| 下降 60%+ | ||
| 约 5,000 片/小时 | ||
时间线:2018 年德国 ISFH 首次提出"激光掺杂 + 背面钝化"方案; 2021 年激光图形化技术在精度、损伤控制与生产效率上全面突破,进入成熟应用期; 2023 年起 xBC 工艺发展速度显著加快,现有厂商普遍采用激光图形化取代光刻。
当前激光在 xBC 上的四类核心应用: 刻蚀掩膜、制备 PN 区交叉指结构、PN 区隔离、钝化膜开槽。
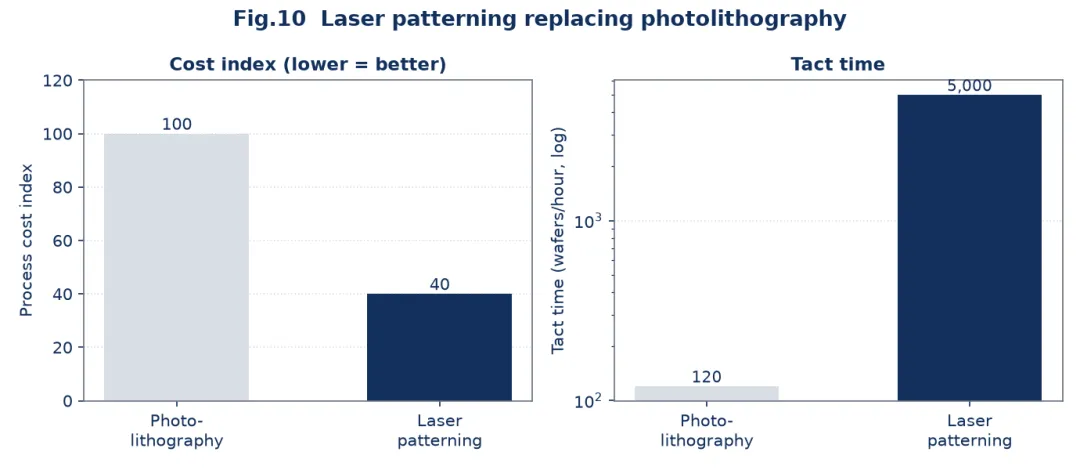 图10 激光替代光刻:成本与生产节拍演进
6.2 自对准两步法:把"对位问题"变成"材料问题"
爱旭的破局方式是自对准两步法(Self-masked two-step process):
先沉积一种掺杂源; 激光开槽后,保留的玻璃层(BSG/PSG)直接作为阻挡层,保护该区域不受第二种掺杂源污染; 用高温扩散过程中自然形成的硼硅玻璃(BSG)与磷硅玻璃(PSG)作为天然自对准掩膜。
这个设计的巧妙之处:它把"两个图形如何对准"这个机械精度问题, 转化成了"哪种材料会被哪种气体掺杂"这个化学选择性问题。 省去了独立制备掩膜与清洗步骤,减少了交叉污染风险。
司法验证:该方案经荷兰海牙法院 2024 年一审判决,认定爱旭 ABC 技术未侵犯 Maxeon 涉案专利。
6.3 HIBC 混合钝化:绕开 P-poly 瓶颈的结构性方案
传统思路是死磕 P-poly 的质量,HIBC 的思路是扬长避短:
解决了什么?
- 钝化优势
:P 型非晶硅低温沉积,天然具备优异氢钝化能力,能极好饱和界面悬挂键,
彻底规避了 P-poly 高温硼扩散带来的界面损伤;
- 导电性突破
:非晶硅导电性差是短板,隆基开发"激光诱导局域晶化"技术,
用激光束定点加热 P 型非晶硅层,局部转化为高导电的纳米晶硅(nc-Si), 形成垂直导电通道——既保留横向非晶硅钝化效果,又实现高效纵向载流子输运。
结果:这种"P 端 HJT + N 端 TOPCon"的混合模式解决了 P-poly 钝化难、N-poly 接触好的非对称问题, 将电池效率推至 27.81%(ISFH 认证),组件效率 25.9%、功率超 700 W。
6.4 去银化路线图
行业共识:短期靠银包铜过渡,中期靠铜电镀突破,长期多路线共存。
当前进展:
爱旭:珠海 10 GW 级无银化量产跑通,单瓦降本约 0.03 元; 隆基:ACM 纳米合金矩阵式接触,2026 年 7 月发布,西咸基地已量产,电池效率 27.6%,
栅线电阻为传统银栅线的 1/5 至 1/7,断栅风险降 80%;
帝尔激光:铜电镀设备量产阶段可替代约 50% 银浆用量,终局目标 100% 无银化; 东方日升:HJT 纯银约 3.0 mg/W(2026 H1),下半年目标 2.5 mg/W。
6.5 干湿法杂化:下一代的工艺形态
当前 BC 图形化有两条竞争路线:
| 完全无损伤 |
湿法 Lift-off 的关键设计:
双层 SiOx 叠层:内侧"高 HF 刻蚀速率"牺牲子层 + 外侧"低 HF 刻蚀速率"阻挡子层; "山谷辅助渗透(Valley-assisted etchant access)"机制:绒面金字塔尖顶膜层致密连续,
而金字塔相交的谷底因空间位阻形成天然纳米级微孔,酸液沿谷底纵向渗透后横向侧蚀, 将上层非晶硅膜层连同牺牲层成片剥离。
可靠性验证:KANEKA 的 HBC 组件通过了长达 4,500 小时双 85(DH85) 老化测试, Pmax 保持率近乎 100%;并完成了超过 4 年的建筑外墙(BIPV)与车载光伏(VIPV)户外实测。
未来方向:业界普遍预期走向"干湿法互补杂化工艺(Hybrid Patterning)"—— 用丝网印刷或大面积 PECVD 快速构建第一道大尺寸电极控制区牺牲层, 再用超快皮秒激光切割微米级精细隔离沟槽, 最后通过高选择性弱酸碱湿法清洗移除残渣并完成原位钝化修复。
6.6 三个不确定性
不确定性一:铜电镀的经济性拐点取决于银价与规模两个变量。 单 GW 投资 1–2 亿元、工序 12–15 道,只有在银价高位叠加足够规模时才能覆盖额外资本开支。 银价若回落,电镀铜的投资回收期会被显著拉长。
不确定性二:良率爬坡速度难以外推。 98.5% 的良率是隆基在满产状态下的披露值,新进入者能否复制、 需要多长时间爬坡,公开信息不足以判断。这是投资判断中最容易被低估的风险。
不确定性三:工艺路线的收敛时间存在分歧。 有券商预计 2028—2030 年产业逐步迈向全面无银化、技术路线逐步收敛; 但也有观点认为 HJT + 铜电镀、BC + 纯铜浆将长期多路线共存。 这两种判断对设备商的订单节奏影响完全不同。
6.7 未来三年工艺演进时间表
综合公开信息,BC 工艺演进可以梳理出如下时间表:
对时间表的两点提醒: 其一,2026 年下半年的多个节点(隆基铜基导入、通威/华晟中试验证)尚处"进行中"状态, 最终结果需等待公司正式披露; 其二,2028—2030 年的路线收敛判断属券商预测,存在分歧,不宜作为确定性前提。
6.8 一个判断框架:如何跟踪 BC 工艺进展
基于本篇的梳理,给出四个可跟踪的硬指标:
这四个指标有一个共同优点:它们都是可以被证伪的。 比如"单 GW 设备投资由 3.82 亿元降至 3 亿元以下",如果没发生,就说明工艺简化受阻; 再比如"单瓦银耗由 11—12 mg 降至 4—7 mg",如果没实现,去银化的经济性就要打折。
可证伪性,是区分"研究"与"叙事"的唯一标准。
第7章 设备与辅材类上市公司 2026 年三季报分析
> 用户要求:每篇都要分析财报,供应链和设备的上市公司也要分析。 > 本篇聚焦设备类上市公司,第③篇聚焦辅材/硅料类上市公司。
7.1 可比公司总览(2026 年前三季度)
| 4.64 | +18.96% | |||||
数据来源:各公司 2026 年第三季度报告(A 级)。
第一眼结论:四家前三季度营收体量高度接近(40.43—42.50 亿元,帝尔因产品结构不同体量较小), 但盈利表现分化极其剧烈——归母净利润同比从 +18.96% 到 −76.46%,跨度接近 95 个百分点。
7.2 单三季度切片
| +101.35% | |||||
| −87.41% | −2.07 | ||||
补充(奥特维,来源:中证网、证券时报,B 级):
前三季度扣非净利润 3.56 亿元,同比 +3.69% 经营活动现金流量净额 1.39 亿元,同比 −74.66% 基本每股收益 1.47 元,加权平均净资产收益率 12.09%(同比 +2.59pct) 前三季度净利率 10.27%(同比 +2.89pct);Q3 净利率 10.35%(同比 +5.86pct,环比 −1.05pct) Q3 营收同比 +18.52%、环比 −9.16%;Q3 归母环比 −22.06% Q3 扣非净利润 1.85 亿元,同比 +236.83%、环比 +39.76% 期间费用 8.25 亿元,费用率 19.41%(同比 +2.51pct) Q3 末固定资产较上年末 +322.88%,货币资金较上年末 −58.79%
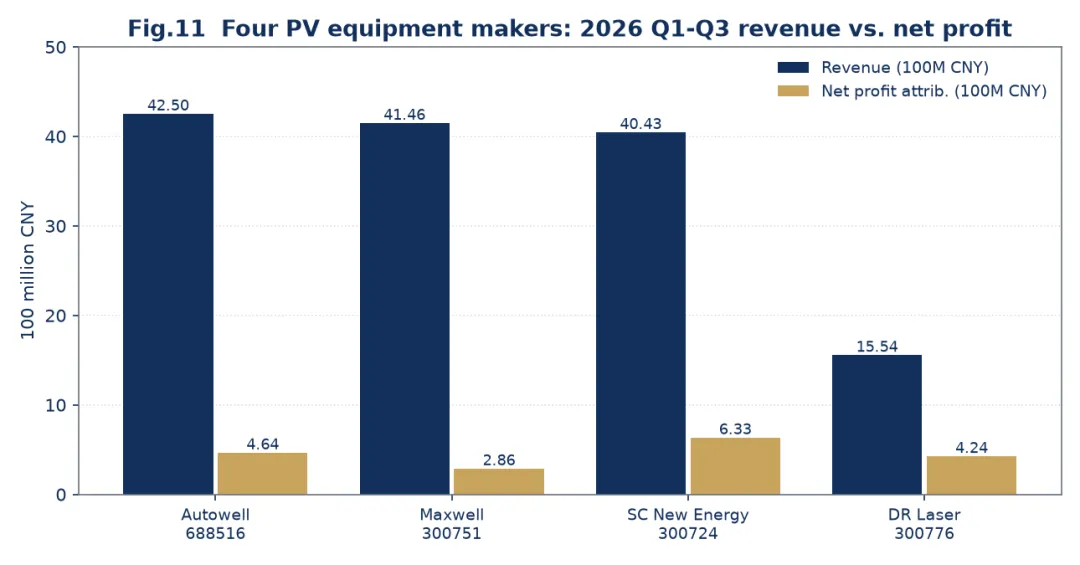 图11 四家设备公司 2026 年前三季度营收与归母净利润
7.3 逐家拆解
奥特维:唯一"营收降、利润升"的公司
前三季度营收 42.50 亿元(−9.02%),归母净利润 4.64 亿元(+18.96%), 毛利率 36.50%(+6.33 个百分点)。
为什么能在行业下行中逆势提升盈利?看营收结构就明白了—— 2026 年中报显示,公司光伏设备占 58.35%,而"改造及其他主营业务"占 26.70%,锂电/储能设备占 11.70%。
这个结构意味着:奥特维的收入里,有相当大一块来自存量产线的技改,而非新建产线。 而 BC 的产业化路径恰恰高度依赖技改——电池侧约 0.7 亿元/GW、组件侧约 0.48 亿元/GW, 合计约 1.18 亿元/GW,较新建节省一半以上。在行业普遍亏损、无力新建的 2026 年, 技改是唯一还走得动的扩产方式。
叠加其全球串焊机市占率超 60%(另一口径 70%)、服务全球超 1,000 个生产基地、 全球组件前十供应商均为客户的地位,奥特维实际上是"BC 技改潮"最直接受益者。
但现金流要打问号:前三季度经营活动现金流净额 1.39 亿元,同比 −74.66%; Q3 末固定资产较上年末 +322.88%、货币资金较上年末 −58.79%。 这说明公司在大额资本开支的同时,回款速度显著放慢。
帝尔激光:降幅最小,因为吃的是增量
前三季度营收 15.54 亿元(−12.75%),归母净利润 4.24 亿元(−14.59%), 毛利率 44.79%。四家中降幅最小。
原因:帝尔的主战场是 BC 激光图形化——这是 BC 相对 TOPCon 的纯增量环节, 单 GW 价值量约 5,000 万元,而 TOPCon 仅约 500 万元。 当行业从 TOPCon 切向 BC 时,帝尔是"新路线放量对冲老路线退坡"的典型。
市场地位:光伏激光设备市占率 80%+,BC 激光微蚀刻近乎垄断; 已取得头部 BC 公司全部量产订单;在手大单含爱旭 12.29 亿元、隆基 10 GW+。 另有券商与投资者交流口径提到 2026 年 BC 新增与改扩产需求约 40—50 GW, 公司整体毛利率约 45%(本篇采用公司披露口径 44.79% 为主)。
第二曲线:半导体先进封装(TGV 玻璃载板,最小孔径 ≤5 μm、深径比 ≥100:1) 与 PCB 激光钻孔处于打样验证阶段。2026 年中报显示,半导体先进封装与下一代显示激光设备 收入 685.65 万元,占比 0.67%——体量尚小,属于期权而非业绩。
现金流轨迹值得注意:2026 Q1 经营活动现金流量净额 2.41 亿元(同比 +233.54%), 到 Q3 单季每股经营现金流已转为 −0.01 元。
捷佳伟创:降幅最大,因为绑定的是新建产能
前三季度营收 40.43 亿元(−69.15%),归母净利润 6.33 亿元(−76.46%), 毛利率 33.93%。降幅为四家之最。
原因:捷佳是唯一具备 TOPCon 整线交钥匙工程能力的设备商, 业绩与 TOPCon 新建产能绑定最深。2025 年行业产能过剩、价格战激烈, 2026 年新建产线大面积停摆,冲击最直接。
历史序列可以说明其业绩的周期弹性(单位:亿元):
从 2024 年的 188.87 亿元到 2026 年前三季度的 40.43 亿元, 这个落差既是周期,也是"绑定哪条路线"的直接后果。
但现金流是四家中最好的:Q3 单季每股经营活动现金流 +4.75 元, 净利润现金含量 640.25%,销售现金比率 125.56%。 这说明公司在主动收缩新建业务的同时,回款质量在显著改善。
迈为股份:高毛利与负现金流的极端组合
前三季度营收 41.46 亿元(−33.16%),归母净利润 2.86 亿元(−56.88%), 毛利率 49.68% 为四家最高。
但 Q3 单季数据触目惊心:单季归母净利润 0.34 亿元(−87.41%), 每股经营活动现金流 −2.07 元,净利润现金含量 −1,700.89%,销售现金比率 −46.60%。
结构性原因:2026 年中报显示,迈为境外收入 19.84 亿元,占比 68.21%, 为四家中海外敞口最高者。海外 HJT 项目的交付节奏、验收周期与汇兑波动, 共同放大了单季业绩与现金流的波动。
产品端进展(属于正面信息):公司 HJT 整线设备全球市占率 70%–80%, 是国内唯一能批量供应电镀铜整线设备的厂商; 2026 年二季度起批量交付 HJT 电镀铜整线方案, 单 GW 设备投资较行业平均低约 10%。
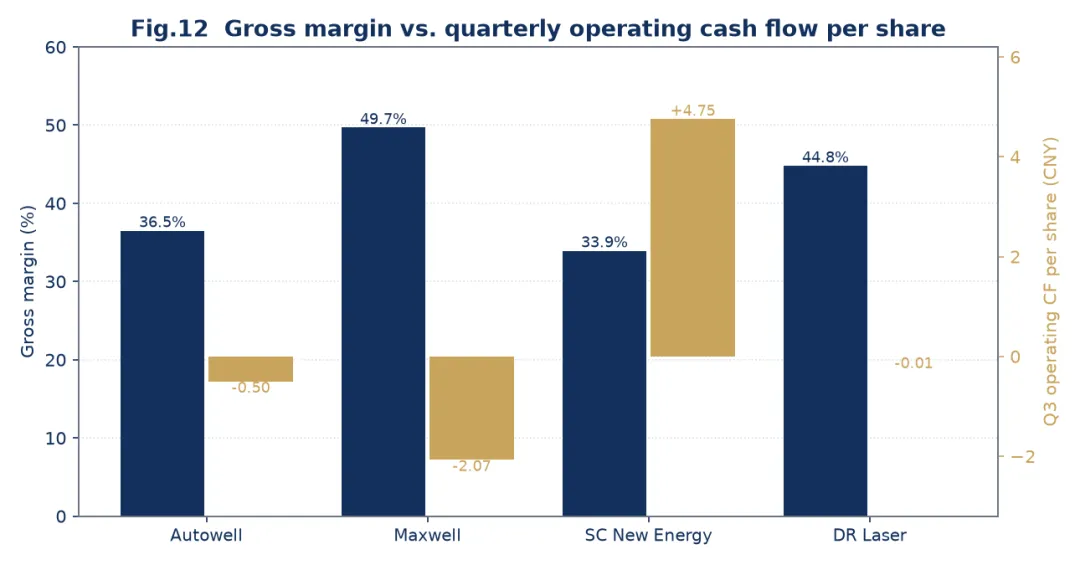 图12 四家公司毛利率与单季每股经营现金流背离
7.4 三条共性判读
判读一:收入的"确认滞后"与订单的"前置信号"
设备行业收入确认普遍滞后于订单 1—2 年。2024 年是光伏扩产高峰, 2025—2026 年进入验收确认期,但下游盈利崩塌导致验收节奏放缓、延期交付增加, 表现为"营收同比大幅下滑 + 在手订单仍饱满"的组合。
因此:合同负债/存货比当期营收更能反映真实景气度。
判读二:毛利率与现金流的背离
| −2.07 元 | |||
| +4.75 元 |
结论:在下游普遍亏损、账期拉长的环境下, 毛利率只能说明"产品仍有定价权",现金流才能说明"钱是否真的回来了"。 这张表是本篇最有信息量的一张表——它把"账面盈利"和"真实体质"分开了。
判读三:分化的根源是"绑定了哪条路线"
| +18.96% | |||
这张表给出了本篇最重要的可迁移结论: 在技术路线切换期,设备公司的命运不取决于它有多强, 而取决于它所服务的那条产线,是正在被新建、被改造,还是被淘汰。
7.5 合同负债与在手订单:比营收更早的信号
设备行业收入确认滞后订单 1—2 年,因此当期营收反映的是过去的景气度。 要看当期与未来的景气度,得看合同负债(预收款)与存货。
判读:设备公司的"订单饱满"与"营收下滑"可以同时成立,二者并不矛盾。 2026 年的营收下滑,反映的是 2024—2025 年下游盈利崩塌后的验收延期; 而合同负债仍在增长,反映的是新签订单并未枯竭。
但要注意区分两种"订单饱满":
一种是客户已支付预付款、排产明确的真实订单; 另一种是框架协议、意向性订单,未必能转化为收入。
公开信息通常不足以区分二者,因此合同负债的成色优于"在手订单"的口径。
7.6 第二曲线:设备公司的远期期权
在光伏主业承压的背景下,四家公司都在布局非光伏业务:
如何给第二曲线估值? 一个务实的原则是:只把它当作期权,不当作业绩。 判断标准有三条:
是否有已确认的订单(而非仅"打样验证"); 收入占比是否超过 5%(低于此难以影响整体盈利); 毛利率是否高于主业(否则只是换了条赛道打价格战)。
按这三条标准,奥特维的锂电/储能(11.70%)与迈为的半导体显示(8.53%)已经跨过第二条线; 帝尔的半导体业务(0.67%)仍在第一条线附近,属于纯粹的期权。
7.7 设备公司的财务体质总排名
综合营收韧性、盈利能力与现金流质量三个维度,给出本篇的判断:
| 下行周期中最稳 | |||||
| 路线切换最大受益者 | |||||
| 优 | 出清最彻底,弹性最大 | ||||
| 优 | 高毛利但体质待观察 |
这张表不是投资建议,而是对企业当前经营体质的描述。 需要强调的是:捷佳的"出清最彻底"是双刃剑——它意味着下行期痛苦最深, 但也意味着一旦行业回暖,其业绩弹性最大(参考其 2022—2024 年由 60.05 亿元增至 188.87 亿元的历史弹性)。
7.8 风险地图
7.9 本篇结论
第一,BC 的工艺难度是结构性的,不是可以靠"砸钱"短期解决的。 把所有精密结构压缩到同一个表面,必然导致对位预算紧张与容错空间收窄。 2–50 μm 的隔离槽宽度,是这个行业最硬的物理约束。
第二,激光是这条路上唯一的"降维工具"。 它同时解决了成本(−60%)与节拍(120→5,000 片/小时)两个问题, 也是设备环节价值量增幅最大的部分(较 TOPCon 约 +185%)。
第三,技改路径是 BC 能在下行周期逆势推进的关键。 约 1.18 亿元/GW 的技改成本,较新建 3.82 亿元/GW 节省一半以上。 这解释了为什么 2026 年全行业亏损,BC 产能仍能扩张。
第四,设备公司的三季报是一堂"路线绑定"的公开课。 绑定技改的奥特维逆势增利,绑定增量的帝尔降幅最小, 绑定新建的捷佳与绑定海外的迈为降幅最深。 在技术切换期,选择比努力更重要——这句话对设备商同样成立。
第五,也是最重要的:看设备公司不能只看毛利率。 迈为 49.68% 的毛利率配上 −2.07 元的单季每股经营现金流, 捷佳 33.93% 的毛利率配上 +4.75 元的单季每股经营现金流—— 这一对比,比任何盈利预测都更能说明 2026 年这个行业真实的体质。
附录 A:工艺参数速查表
附录 B:设备供应商谱系表
附录 C:数据来源与可靠性分级
剔除与存疑清单:
| 剔除 | ||
| 剔除 | ||
> 下一篇预告:第③篇《供应链与成本》将拆解 BC 的单耗结构、成本曲线与卡脖子环节, > 并把辅材与硅料类上市公司(福斯特、福莱特、帝科、聚和、大全、通威等)的 2026 年三季报逐家拆开。