研报速递
⚠️风险前置提示:以下内容仅为信息整理、逻辑推演,不构成任何投资建议。皇台属于小盘、无机构重仓、游资主导的题材炒作标的,业绩持续偏弱、历史股权纠纷多、波动极大,连板行情随时可能快速退潮,追高风险极高。
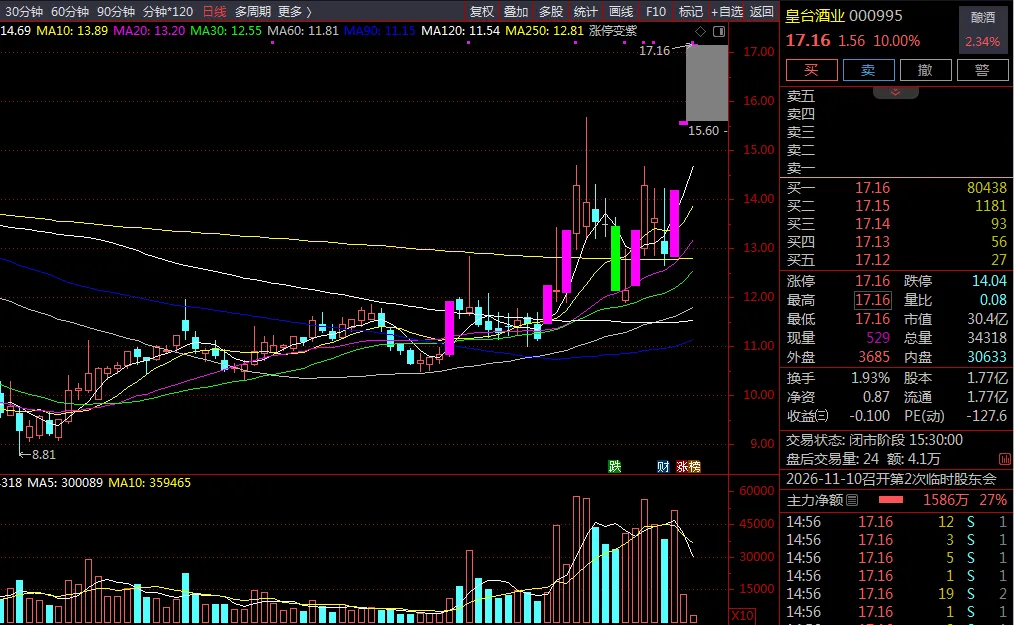
一、三连板上涨核心原因
皇台本次三连板,不是业绩反转,是预期差 + 白酒板块情绪 + 游资博弈共振:
- 董事会换届预期(最核心催化)
:提名具备白酒营销资深经验董事候选人,市场预期新管理层理顺渠道、重塑品牌;11 月 10 日临时股东大会表决换届方案,属于事件驱动。控股股东提供低成本资金支持包装车间改造,清理历史挂账,财务边际优化预期升温。 - 三季度亏损大幅收窄
:2026Q3 单季营收 2311.53 万元(同比 - 21.22%),归母净利润 - 78.07 万元,同比减亏 58.22%,单季亏损明显收窄,市场解读为经营拐点信号;但前三季度整体依然亏损 1789.8 万元,营收同比下滑 17.76%,基本面并没有真正反转。 - 白酒板块修复行情加持
:消费复苏预期、区域白酒小票集体走强,小盘白酒容易被游资拉动,板块情绪带动;甘肃本地促消费政策利好本土酒企预期加持。 - 盘子极小,适合游资炒作
:总市值低、流通盘小,筹码博弈属性强,换手率高,属于典型情绪连板票,并非机构推动。
二、主营产品介绍
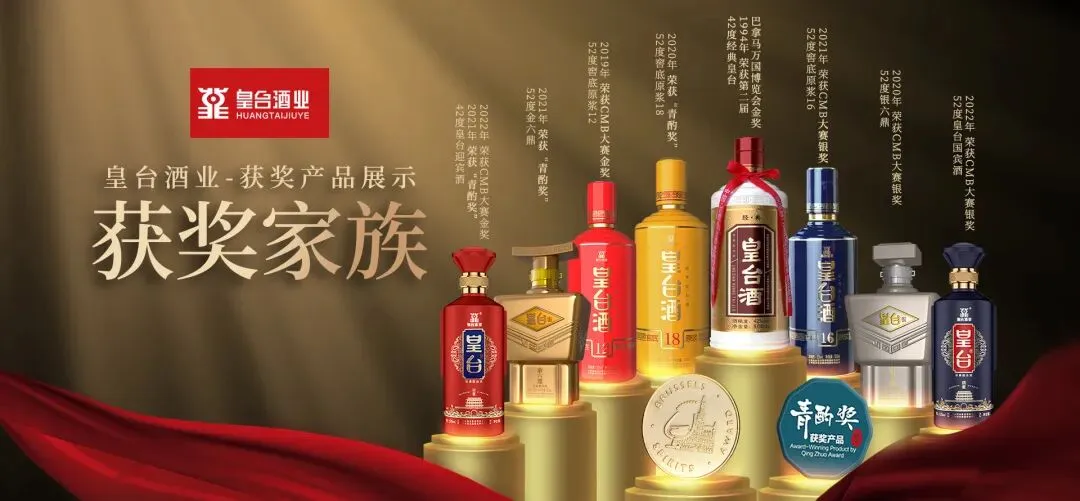
皇台酒业(000995),甘肃武威老牌酒企,甘肃唯一同时拥有白酒 + 葡萄酒业务的上市公司,1985 年建厂,2000 年上市,2020 年恢复上市。
- 白酒(收入占 95% 以上,核心)
:品牌 “皇台”、凉州皇台;主力系列:皇台窖底原浆、皇台经典、皇台本色等;高端窖底原浆毛利率很高(80%+);主打西北区域市场,甘肃为基本盘,省外拓展偏弱;设计产能 1 万吨白酒,当前实际开工约 3000 吨,产能利用率偏低,库存基酒约 3000 吨。 - 葡萄酒(占比很低,边缘化)
:自有 5000 亩葡萄基地,皇台葡萄酒系列,营收持续萎缩,贡献很小。 销售模式:直销 + 经销,直销毛利率显著高于经销,公司在推进向高毛利高端产品转型。
三、公司基本面 & 财务状况详解
基本面核心特点
✅优势:西北老牌名酒 IP、高端酒毛利率高、有基酒储备、股本小弹性大;新一届管理层带来渠道改革预期。
❌核心短板(重点风险):
历史多次股权争斗、实控人不稳定;实控人赵满堂此前被证监会立案调查(信息披露违法),治理层面长期有隐患; 营收规模常年仅 1.7 亿左右,体量极小,区域化严重,走不出甘肃; 业绩巨幅波动,隔年盈利隔年亏损,没有稳定盈利能力; 产能闲置严重,销售费用高企,持续烧钱做市场; 几乎没有主流券商覆盖、无机构持仓,资金以游资、短线资金为主。
最新财务数据(万元)
财务解读:
2025 年营收小幅下滑,净利润同比腰斩; 2026 年营收持续下滑、前三季度经营性现金流大额净流出,说明回款变差、渠道动销偏弱;只是 Q3 单季减亏,不是盈利转正; 资产负债率约 69%,负债压力偏高,净资产持续缩水; 毛利率维持高位(66%+),但费用吞噬利润,销售、管理费用高,增收不增利。
四、未来三年营收、净利润预测(情景推演表)
⚠️重要风险提示:皇台酒业(000995)没有券商一致盈利预测,下表为情景假设推演,仅用于研究参考,不构成投资建议。该股为小盘题材股,业绩、治理不确定性极大,预测很可能落空。单位:万元
五、现价 17.16 元,分周期空间预测 + 操作策略
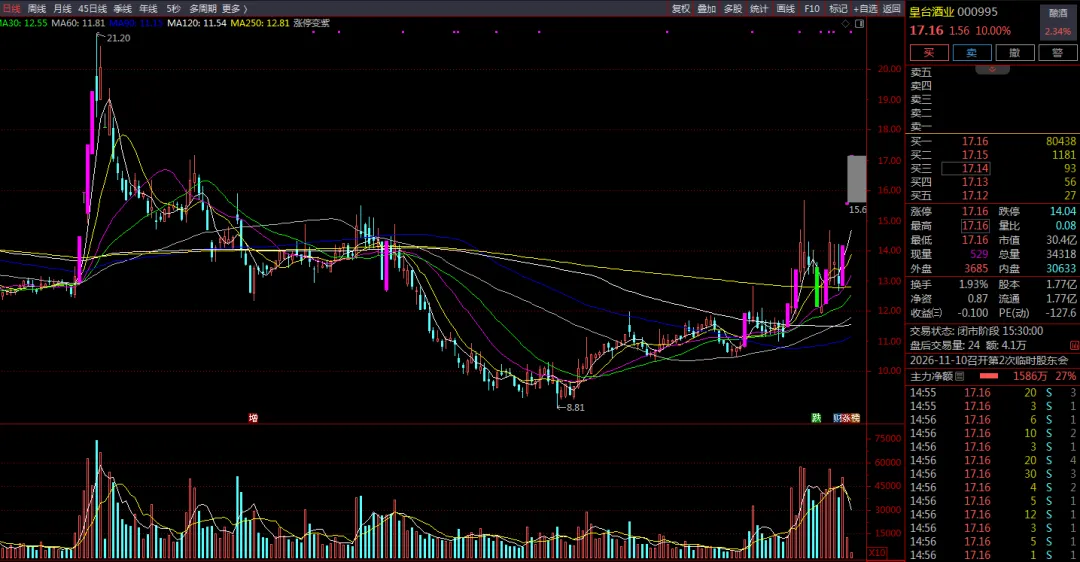
估值判断:当前估值严重高估。公司基本面不支撑这个市值,估值完全给的是管理层改革预期 + 情绪溢价,一旦预期证伪,估值会快速杀跌。
短期:1-5 天(情绪博弈窗口,股东大会前炒作期)
上涨空间:强情绪下,冲击 20~21 元区间; 风险位置:15.2 元是本轮连板启动支撑; 走势判断:高度取决于板块情绪、游资接力、股东大会前的筹码分歧;三连板后分歧会快速放大,容易出现大阴线断板、天地板; 操作策略: 持仓:分批止盈,19 元以上逐步减仓;如果放量炸板、换手率超过 30%,优先离场; 未持仓:严禁追高,盈亏比很差;只适合极低仓位博弈分歧回踩,不适合打板。
中期:1-4 周(关键时间窗口:11 月 10 日股东大会表决)
上涨空间:如果换届方案顺利通过且放出渠道规划利好,最高看 22 元附近;换届不及预期,则直接走 A 杀; 走势判断:股东大会是本轮行情最大分水岭,属于 “利好兑现节点”;大概率是利好落地之后资金兑现; 操作策略: 持仓:以 14.8~15 元作为中期防守线;守住可以留底仓博弈改革后续消息;跌破防守线无条件离场; 未持仓:观望为主,等股东大会结果落地,不提前埋伏赌结果。
长期:1-6 个月(看基本面兑现,难度极高)
上涨空间:只有乐观情景兑现(营收持续增长、稳定盈利转正),才具备挑战 25 元上方的条件;如果维持中性 / 悲观情景,重心大概率回落至 10-13 元区间; 走势判断:长期不看题材,只看财报:四季度是否大幅减亏、明年一季度营收是否回暖;如果连续报表无法验证改善,估值泡沫会持续挤出; 操作策略: 不适合长期重仓价值投资;只适合消息驱动波段;每一次财报节点都是大考; 长线思路:只有连续两个季度营收同比转正、扣非盈利转正,才具备中长期配置价值;否则只定义为题材小票。
核心风险汇总(一定要重视)
股东大会换届议案否决、新管理层改革不及预期(最大风险); 白酒板块情绪退潮,小票资金集体出逃; 后续财报继续亏损、营收持续下滑; 实控人立案调查事件后续有处罚利空; 小盘股流动性风险,下跌阶段容易无量跌停。