研报速递
任何事情都不可能只有一面,一定存在另一面。如果没有不同意见,可能是群体迷失,看不清另一面。也就是说,没有不同意见的相同意见其实是一种某种程度的偏见。
引言:兼听则明?
文章开始前,想请教大家一个关于信息获取的问题:您是否阅读券商研报?若阅读,关注点何在?若不阅读,您又通过何种渠道兼听市场观点?
作为一个成熟的投资者,您肯定不会只有自己的观点。因为您真切地知道:没有不同意见之前,不做出决策,被所有人认同的决策,往往不是好决策。相同意见极易成为偏见,对于投资而言,偏见往往是最大的风险。
对我而言,阅读资料来源只有两个:公司公告与券商分析师的研究报告。
至于网络推文,我基本不看。一方面是因为时间有限,我的阅读速度较慢,一篇“还不错”的文章,往往需要花费一上午甚至更久(边读边核对数据、做笔记);另一方面,网络推文中天然夹杂着许多非官方的“劲爆消息”,比如“内部员工爆料”、“经销商数据”等。这些信息虽然可能包含一些无法写入正式报告的“边角料”(比如企业发展的“宫斗剧”),但对我而言,它们更多是噪音与负担,因此我选择忽略。
对于公司公告与券商研报,我在不同阶段的使用方式也有所不同。
对于不熟悉(初次接触)的公司,我会先看几篇券商分析师的研究报告,以便快速获得行业和企业的基本信息,包括行业概况、发展空间等宏观数据,以及企业竞争格局、未来预测等。其中最重要的是行业资料、技术和产品概述。如果“初面”通过,我会再找公司近年来发布的正式公告(财务报告、投资者关系记录表)进一步了解。
对于熟悉的公司,比如海康、美的、格力等,我则是先看公告,后看研报。以三季报为例,我会先研读原始财报数据,得出自己的分析认知并输出记录(发布文章)后,再去看券商的业绩点评(比如,这篇文章)。这样能最大程度地保持观点的独立性,我会将自己的观点与外部点评进行比对,看看有哪些遗漏,或者有哪些认知存在分歧。
随着投资标的的聚焦和了解的加深,阅读业绩点评的速度也会快很多。因为业绩数据早已了然于胸,此时的阅读重点,基本就落在了“找不同”上——将外部观点仅作为查漏补缺或交叉验证的参照系。
先不急着回答这个问题。
本着“没有调查,就没有发言权,更没有决策权”的根本原则,我们一起看看市面上跟踪海康威视的研报,再来回答这个问题。
壹·券商覆盖与评级
一、数据口径说明
1. 本文选取的数据源并非市面上全部关于海康威视的券商研究报告,事实上也难以穷尽所有报告。我们仅以同花顺行情软件“个股研报”板块提供的研报信息为样本。
2. 本文选取的时间窗口为2026年4月18日至2026年11月1日。该区间覆盖三个重要披露节点:2026年4月18日发布的2025年年度报告与2026年一季度报告;2026年7月25日发布的2026年半年度报告;2026年10月17日发布的2026年三季度报告。
3. 本文在列示部分券商报告时,会标注具体研究员姓名。但是大家要明悉,券商研究报告通常是团队成果,只是受文章排版所限,我们仅列示报告中的“第一作者”。例如,浙商证券于2026年10月18日发布的《收入和净利润均加速,场景数字化拓成长空间——海康威视深度报告》由刘雯蜀、郑毅共同完成,文中仅列示刘雯蜀。
对于未被列示的分析师,你们的名字无人知晓,但你们的辛勤工作成果,被许多人认真阅读、反复推敲,自有其价值。特此致歉,感谢各位的辛勤工作。
二、券商覆盖情况
2026年4月18日至11月1日,共有18家券商对海康威视业绩进行跟踪或点评。其中,一季报覆盖13家,中报覆盖11家,三季报覆盖10家。从一季报到三季报全程跟踪的券商共6家。
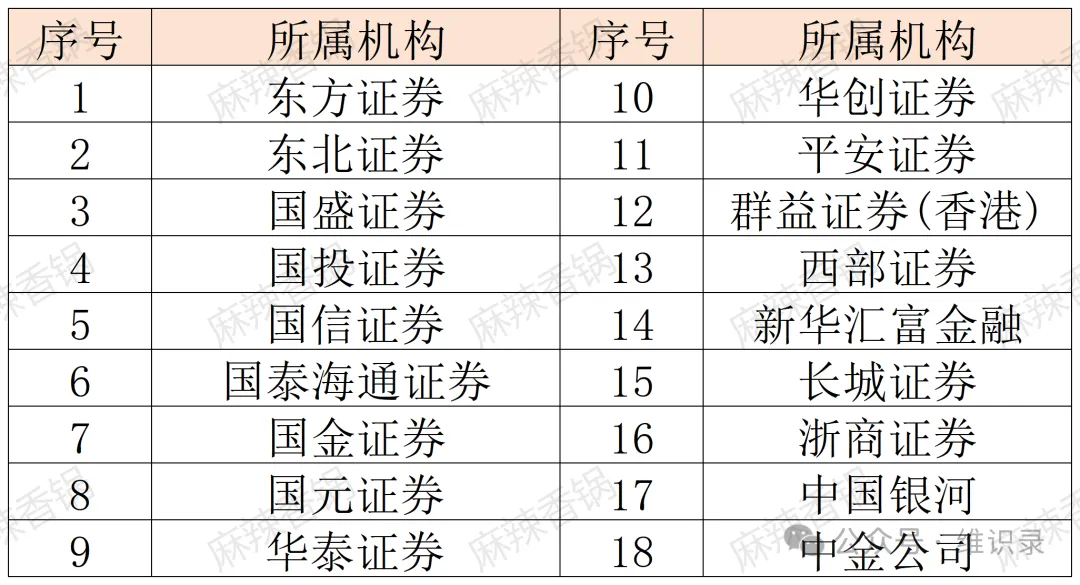
资料来源:同花顺行情终端|图表由笔者整理绘制
18家券商的覆盖数量在A股市场中并不算低,说明海康威视仍保持较高的市场关注度。
对持有者而言,这至少意味着标的具备被持续讨论的“价值””——此处的“价值”并不等同于基本面一定优秀,更多反映的是市场关注度。作为参照,格力电器在三季报发布前后窗口期内,共有14家券商对其进行业绩跟踪、点评。
三、股票投资评级
一季度报告至三季度报告全程跟踪、点评券商的6家券商机构,对海康威视的评级全部都是“买入”及以上评级。
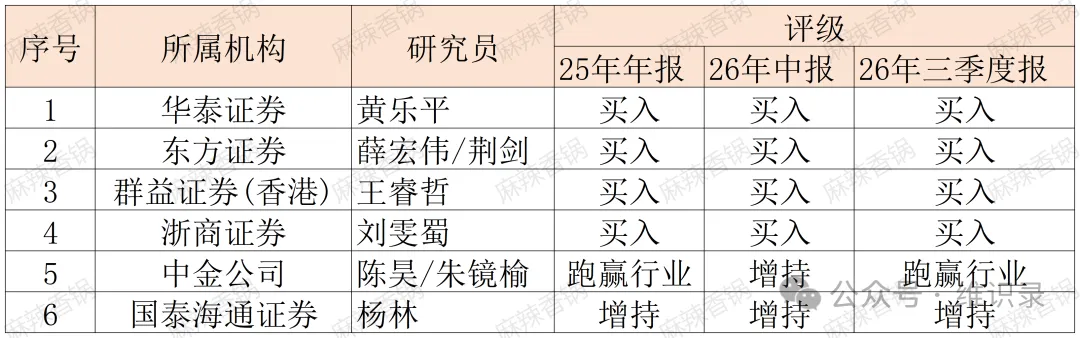
资料来源:同花顺行情终端|图表由笔者整理绘制
每个机构的“股票投资评级”虽然均是锚定都是未来一段时间内的标的价格涨幅,但是不同证券研究机构采用评级术语及评级标准并不相同。
从定性表述来看三季度报告中金公司的评级是“跑赢行业”,国泰海通证券的评级是“增持”,从定量角度三季度浙商证券给出“买入”评级的依依据是:报告日后 6 个月内股价相对于沪深 300 指数表现+20%以上(相对评级体系),而中金公司的“跑赢行业”评级依据是:较当前股价有27%上行空间。
故此,对于机构给出的股票评级,大家不必过度纠结评级字面差异,将其当作一种模糊的方向性参考即可。
以下是市面上较常见的股票投资评级与行业投资评级分类。
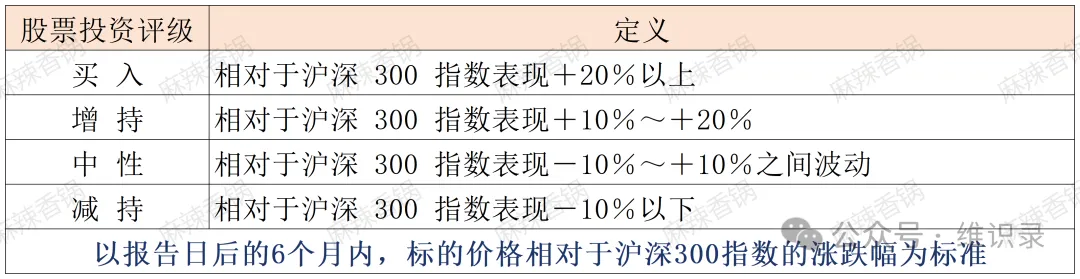
资料来源:图表由笔者整理绘制
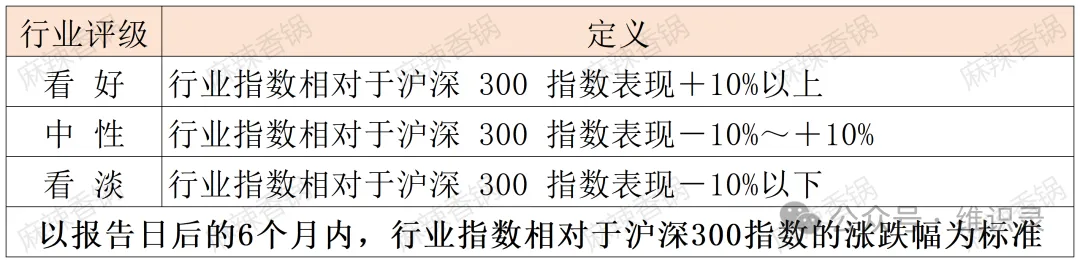
资料来源:图表由笔者整理绘制
券商评级万万不可成为持仓操作的直接依据。与其说“不应仅仅依靠评级推断结论”,不如说在独立投资决策中,应基本忽略评级本身。这类指标命名往往具有较强诱导性,例如“买入”“增持”等字眼极易被刚入市的投资者误解为权威机构给出的操作指令。
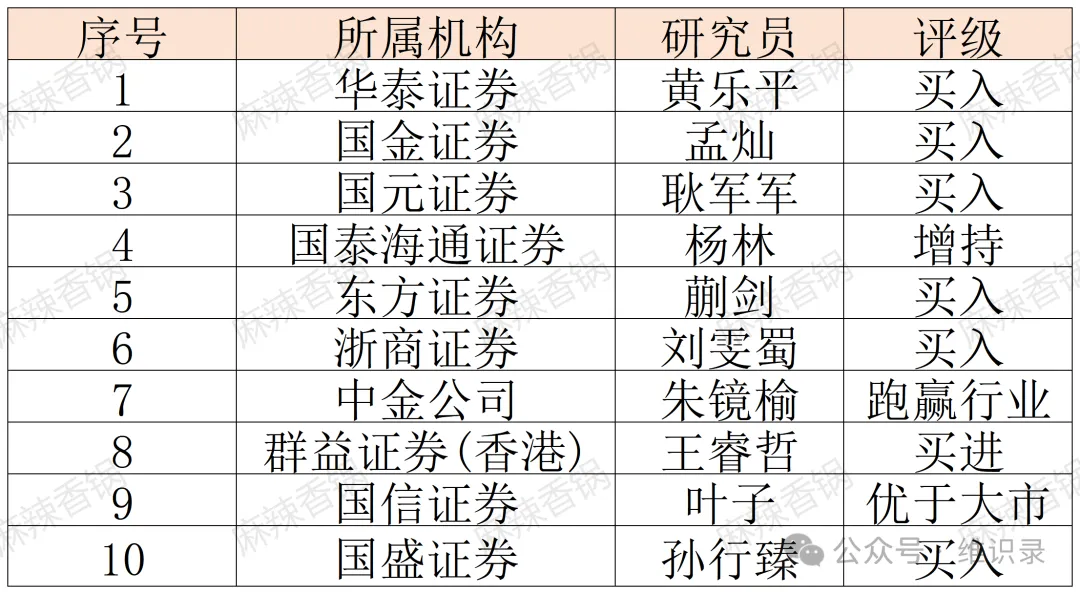
站在三季报跟踪点评的时间窗口内,我们可以看到9家机构(含前述6家全程跟踪机构)对海康威视的评级均为“买入”“跑赢行业”“优于大市”之类的表述。
资料来源:同花顺行情终端|图表由笔者整理绘制
也就是说,仅从股价表现角度看,跟踪券商普遍预期其后续表现优于基准指数。但这并不必然意味着股价一定上涨,也可能只是预期跌幅小于指数。
总之,表面上看,市场预期较为一致,评级呈现出的预期一片大好,但这种一致性本身也值得进一步反思。
贰·预测细分数据
传统的理解认为,券商分析师与企业关系密切,可以获得我们在公开市场上无法获得的数据,因而我们通常假设券商分析师比我们普通投资者更具有信息优势,券商分析师的研究报告中会提供他们的预测细分数据,这对我们的预测业绩走势很很大的指导性意作用。
我们看看券商预测的海康威视基本面数据。
一、营业收入
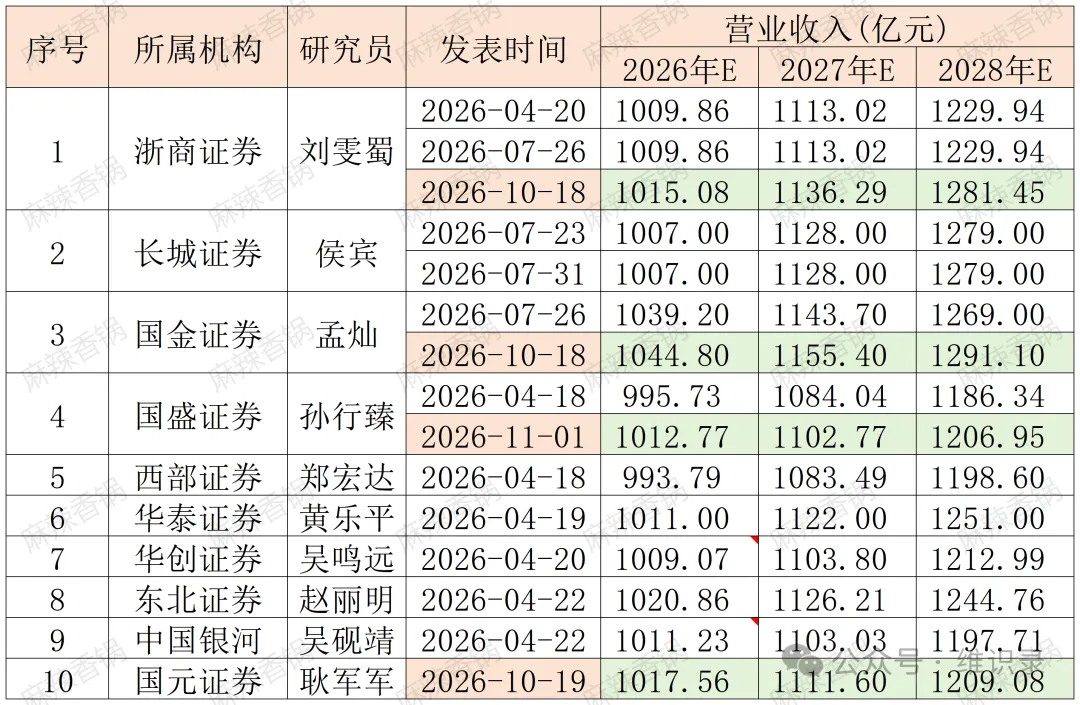
在跟踪海康威视的18家券商机构中,共有10家在不同程度上提供了营业收入预测;其中,仅浙商证券在一季报、半年报和三季报三次业绩点评中,持续给出了2026年至2028年的三年营收预测。
资料来源:同花顺行情终端|图表由笔者整理绘制
资料来源:同花顺行情终端|图表由笔者整理绘制
从营业收入的预期数据中我们可以观察到以下几点认识。
1. 2026年营业破千亿是市场共识:一季报披露时,7家机构预测数据中5家预期营收过千亿;到半年报和三季报时点披露预测的机构均一致预期营收将突破千亿。
2. 千亿台阶有望在未来三年逐步站稳:如果“全年营收破千亿”成为现实,那么对海康而言,其叙事就不是“重回增长”,而是“新起点”,自2010年上市以来,公司营收尚未跨越千亿关口。从三季报时点的预测看,2026至2028年营收预计均维持在千亿级别且逐年增长。
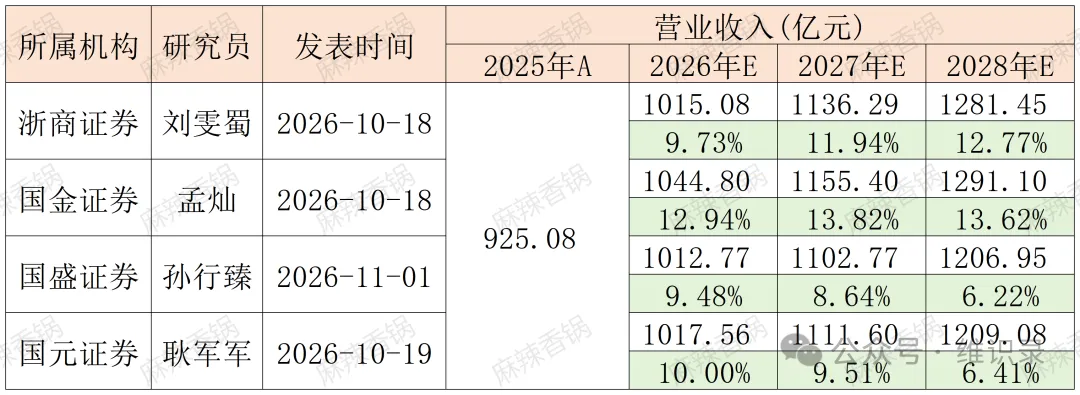
3. 增长率分歧较大:虽然营收数据均在千亿级别,但是增长速率曲线并不相同,浙商证券与国金证券的预测隐含增速均在10%以上,且呈逐步抬升态势;国盛证券与国元证券的预测隐含增速则低于10%,且呈逐步回落态势。
管理层给出的2026年全年指引为“营收破千亿,中高个位数增长”。截至三季报时点,机构对2026年营收增速的最低预期为9.48%,最高为12.94%。
结合前三季度公司已实现营业收入740.44亿元,同比增长12.60%,三季度营收272.22亿元,同比增长13.71%的业绩事实,我们认为机构对2026年营收增速的预测区间具备一定参考意义。
二、归母净利润
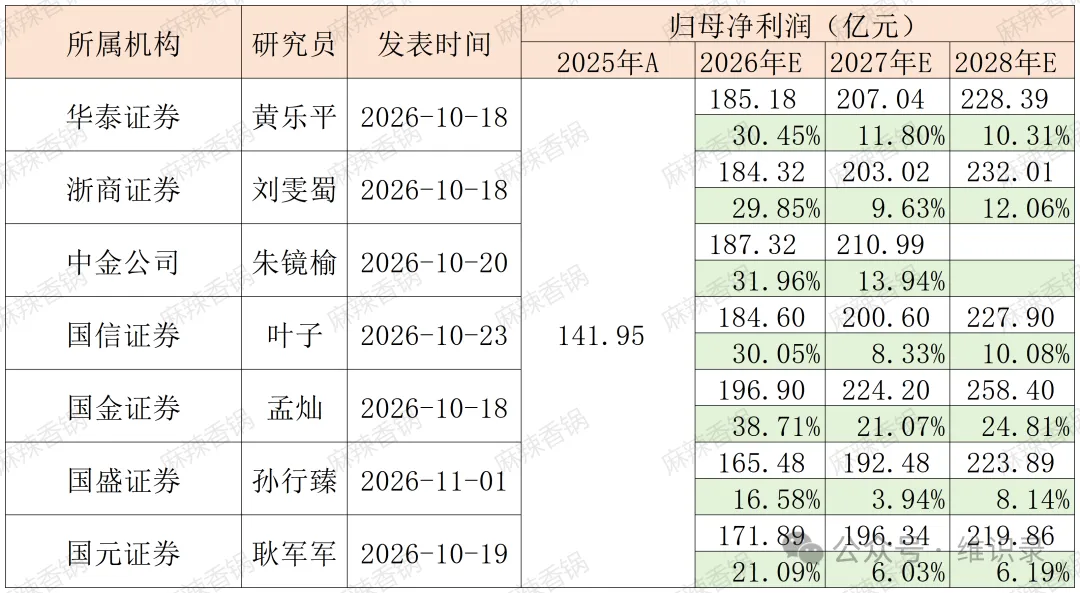
在跟踪海康威视的18家券商机构中,共有14家在不同程度上提供了归母净利润预测。其中,华泰证券、群益证券(香港)、浙商证券、中金公司、国信证券5家机构在一季报、半年报和三季报三次业绩点评中,持续给出了2026年至2028年的三年预测数据。
然而,群益证券(香港)给出的预测口径为"净利润"而非"归母净利润"。以海康威视实际数据为例:2025年,净利润为154.34亿元,少数股东损益12.38亿元,归母净利润141.95亿元,占净利润的91.97%;以2026年前三季度为例,净利润147.14亿元,少数股东损益18.02亿元,归母净利润129.11亿元,占比87.74%。也就是说,若要使用群益证券(香港)的利润数据,需按约90%的比例进行折算。方便起见,我们暂不采用该组数据,因此三季报时点实际纳入分析的机构为7家。
资料来源:同花顺行情终端|图表由笔者整理绘制
7家机构的2026年归母净利润预测中,最高值为国金证券给出的196.9亿元,对应同比增速约38.71%;最低值为西部证券给出的165.48亿元,对应同比增速约16.58%。剩余5家机构中,有4家给出的增速在30%附近,国元证券给出的171.89亿元对应增速约为21.09%。
结合三季报实际情况来看,2026年第三季度单季实现归母净利润50.16亿元(同比增长36.97%),前三季度累计实现129.11亿元(同比增长38.55%)。
我们认为,西部证券给出的165.48亿元预测值可能未能充分反映海康归母净利润的真实增长潜力,30%左右的增速判断也相对偏保守。
从历史数据看,海康威视第四季度的归母净利润通常高于第三季度——2020年至2025年皆是如此。期间四季度环比三季度的增速最小值为27.14%,均值为33.24%。若按此区间推算,2026年第四季度归母净利润应在63.77亿元至66.83亿元之间,对应全年归母净利润约为192.88亿元至195.94亿元。
资料来源:海康威视财务报告|图表由笔者整理绘制
至于2027年与2028年的预测数据,虽然均保持增长趋势,但2027年的增速预测值大幅低于2026年,我们暂不做展开论述,我们不看到那么远。
三、目标价格
市场可能比较关注券商给出的“目标价格”。坦白说,这是最不应该关注的一部分预测数据。但出于研报完整性的考虑,我还是将其作为文章的一部分,简单论述。
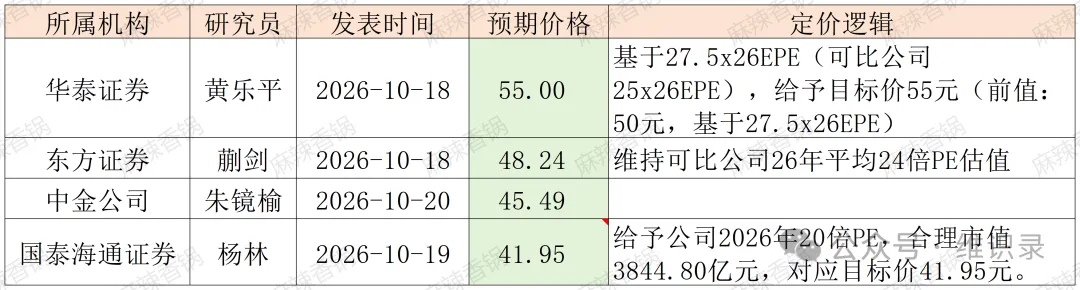
在跟踪海康威视的18家券商机构中,共有7家在不同程度上提供了目标价预测。其中华泰证券、东方证券、中金公司、国泰海通证券4家在一季报、半年报和三季报三次业绩点评中,持续给出了目标价格。
考虑到相关点评报告均发布于三季报之后,我们认为这些目标价已充分反映了三季报业绩现实及后续盈利预期。
资料来源:同花顺行情终端|图表由笔者整理绘制
三季报后4家机构给出的目标价中,华泰证券最高,为55.00元/股;国泰海通证券最低,为41.95元/股。两者相差13.05元,相对最低目标价的波动幅度约为31.1%。这一价差对持仓者而言并不算小,但对分析师而言,仍属于相对常见的估值分歧区间——毕竟分析师体验不到回测30%是什么感觉。
以2026年11月2日海康威视不复权收盘价34.91元/股计算,距离国泰海通证券给出的最低目标价41.95元/股约有20.2%的上涨空间,距离华泰证券给出的最高目标价55.00元/股约有57.5%的上涨空间,仅从数值上看是一个值得参与的“风险收益比”数值。
从估值口径看,各家机构给出的PE假设也存在差异:国泰海通证券为“预期2026年20倍PE”,东方证券为“2026年平均24倍PE估值”,华泰证券为“27.5x 2026E PE(可比公司25x 2026E PE)”。
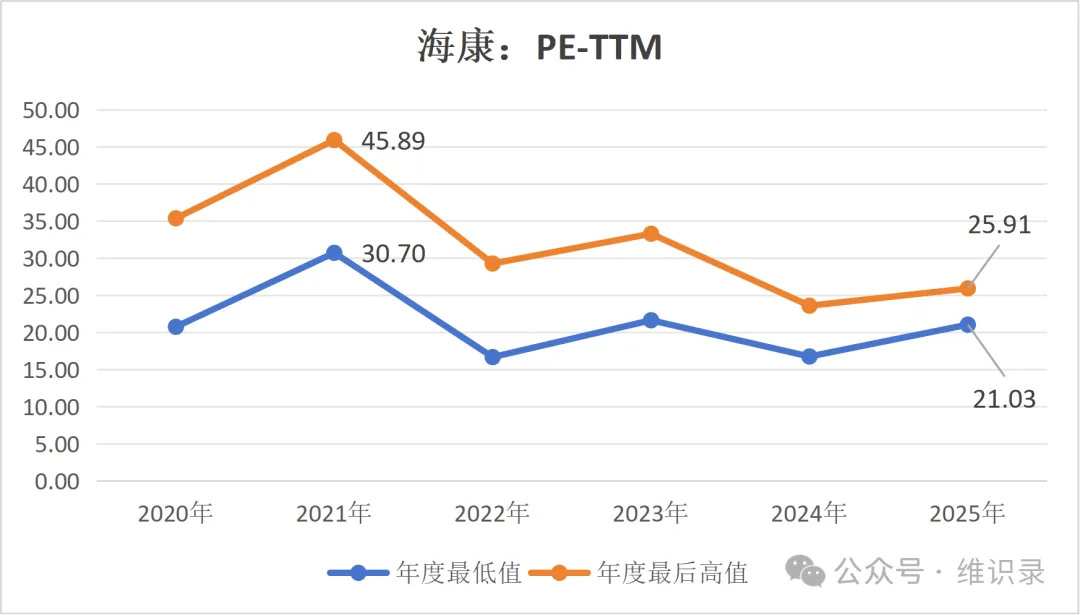
我整理了海康威视2020年至2025年PE-TTM数据,供大家对照参考。
资料来源:东方财富数据中心|图表由笔者整理绘制
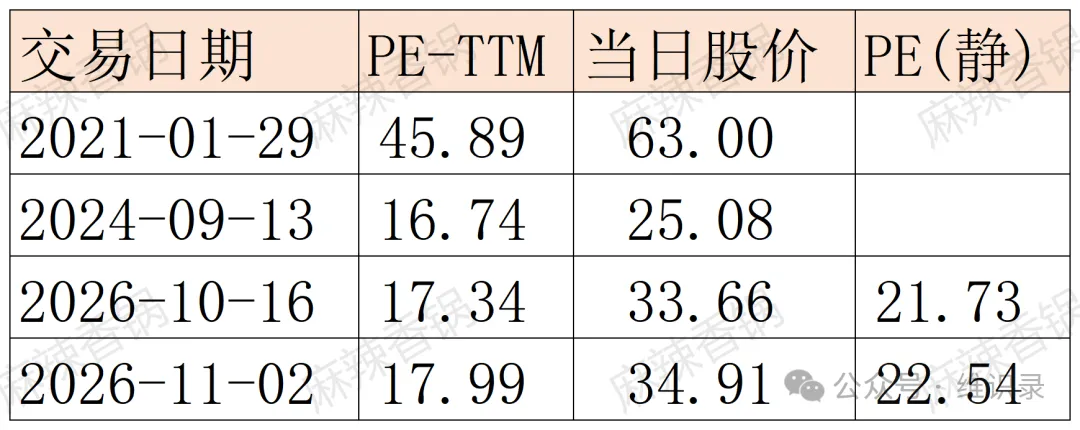
从历史数据看,区间最高值为2021年1月29日的45.89倍(当日不复权收盘价为63元/股),区间最低值为2024年9月13日的16.74倍(当日不复权收盘价为25.08元/股)。2026年10月16日(三季度报于当日盘后发布)PE-TTM值为17.34倍,静态PE值为21.73倍。
图表由笔者整理绘制
我不太清楚各家给出PE值的参考依据是什么。我一直觉得这是一个很“摸不着头脑”的估值数据,可能需要一定的市场经验才能“估”出来。就个人框架而言,我更倾向于把“20倍左右PE”作为持股观察的上限——献丑了。
肆·券商观点
前面我们梳理了18家券商机构在不同层面上给出的预测数据。坦白说,这些数字本身并不是我们该关注的部分。真正有价值的,是从研报里找出市场可能忽略的风险点、遗漏的业绩信号,以及尚未被充分定价的变化。
前面我们提及2026年4月18日至11月1日,共有18家券商对海康威视业绩进行跟踪或点评,从一季报到三季报全程跟踪的券商共6家。
我们看看这六家结构给出的业绩点评,哪些判断已经被市场充分消化,哪些仍留有观察空间。以下是我摘录出来的核心观点。
一、支撑逻辑
短期看盈利弹性: 毛利率有望维持较高水平,供应链保障与产品力提升共同对冲成本压力,利润增速有望继续快于收入增速。
中期看主业修复与结构升级: 国内主业恢复增长,场景数字化与海外主业空间广阔,创新业务保持高增长。
长期看AI赋能与场景数字化打开成长空间: 全栈自研技术体系持续夯实,观澜大模型与软硬件协同壁垒深厚;随着大模型产品从先锋用户向更广泛客户推广,场景数字化有望打开新增需求空间,AI在物理世界落地也将形成新的成长动能。
二、风险因素
国内经济转型风险:政府端、企业端资本开支偏谨慎,传统安防需求修复节奏存在不确定性; 全球经济下行风险:若全球主要经济体增长放缓,海外主业和创新业务出海都会受到波及; 地缘政治环境风险:部分海外市场准入、出口管制、贸易限制和区域冲突仍可能冲击海外经营。 汇率波动风险:海外收入占比不低,多币种结算敞口会带来汇兑损益波动(这是我们已经看到的在出海企业财报中体现的“汇兑损益”)。
供应链风险:存储、芯片、电子元器件价格波动和供应稳定性,可能影响成本传导和交付能力(海康自身对这一点还是很“自信”); 网络安全风险:智能物联设备覆盖面广,网络攻击、数据泄露、产品漏洞都可能带来声誉和合规压力;
客户支付能力下降导致的资金风险:部分客户回款周期拉长(我们还没论述的“应收账款”和“信用资产减值损失”部分)。
总体来看,上述“支撑逻辑”与“风险因素”并未给我提供任何有效的增量信息。多数内容仍停留在共识性表述,而这些因素,我们在系列文章中已经结合财务数据、业务结构和经营质量做过拆解。
伍·“和”而不同
至此,我们基本完成了对2026年以来跟踪海康威视的券商研报的梳理。此刻我的感受可以概括为:和而不同。
1. “和”,在于共识方向高度集中。
营收突破千亿元、毛利率维持高位、费用控制有效、场景数字化加速、创新业务高增、海外业务稳健、国内主业修复,是多数机构共同认可的积极因素。这些判断并非空泛,它们大多能在三季报的经营数据中找到对应。
2. “不同”,在于跟踪周期、预测完整度和估值结论存在明显差异。
有的机构从一季报到三季报全程跟踪,有的仅做单季点评;不同券商给出的预测数据完整度不同,时间跨度覆盖2026年至2028年,数据范围包括营收、归母净利润、EPS、目标价格、参考市盈率。
更重要的是,即便方向一致,预测数据本身也不同,前文论述中我们可以明显地看到,无论是归母净利润还是目标价格,预测区间都比较宽。
面对同一个行业、同一家企业、同样的业绩数据、同样的“看好”,不同分析师给出的细分预期数据却有不小差异。这既说明估值本身具有主观性,也说明市场交易正是建立在认知差异之上。
我们参与其中的方式,不是简单取均值,也不是机械跟随最高或最低预测,而是把这些共识作为参照,再回到自己的框架里重新估算:哪些已经兑现,哪些仍需验证,哪些被高估,哪些被低估。
最终,我们并不是要证明自己比市场更正确,而是要清楚自己的判断来自哪里,然后与市场参与者交易我们的认知。
陆·三看两不看
回到引言中提出的问题:“阅读业绩点评或深度研究报告有用吗?或者说,应该怎么看?”
首先,需要明确的是,我们通常看到的券商研究报告多属“卖方”视角,难免带有一定推销色彩和乐观预期。它们提供的是市场共识坐标,而不是可以直接照搬的投资结论。
其次,对长期跟踪的标的,可以有选择地阅读部分持续覆盖的券商研报。以海康威视为例,华泰证券、浙商证券、国泰海通证券等机构跟踪周期较长,信息连续性相对更好。
再次,阅读时不妨带上“三看两不看”的滤镜。“三看”是看行业与公司基本情况梳理、看投资逻辑推演、看财务预测口径与假设;“两不看”是不看目标价、不看评级。 目标价和评级往往是结论的包装,真正值得校验的是结论背后的假设。
最后,看研报时请保持“平视”的姿态。传统上,我们容易主观认为券商分析师研究更深、与企业联系更密,可能掌握普通投资者难以获得的信息,因而默认其更具信息优势和专业性。但认真读几份报告就会发现,研报中也常出现低级错误、数据前后不一致、简单线性外推、支撑逻辑千篇一律等问题。
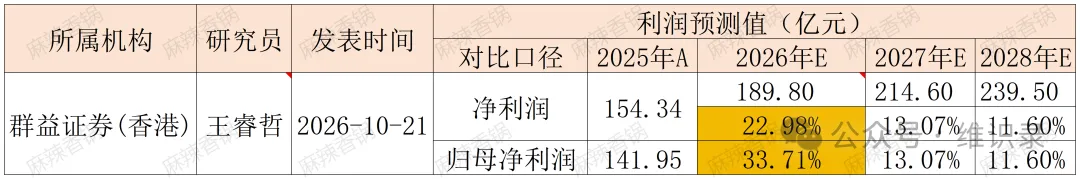
比如前文提到的群益证券(香港),其预测口径为“净利润”而非“归母净利润”。其原文表述为:我们预计公司2026-2028年分别实现净利润189.8亿元、214.6亿元、239.5亿元,YOY分别+34%、+13%、+11.6%。
若以2025年154.34亿元净利润计算,对应增速约为22.98%、13.07%、11.60%,与“34%”差距明显;但若以2025年141.95亿元归母净利润计算,2026年增速约为33.71%,与“34%”较为接近。因此我们推测,其实际预测口径更接近归母净利润,行文时可能出现了口径笔误。
资料来源:同花顺行情终端|图表由笔者整理绘制
再如国泰海通证券,中期报告时给出的目标价格为52.44元/股,对应支撑表述为“AI赋能与创新业务双轮驱动……长期成长逻辑坚实”;三季报给出的目标价格为41.95元/股,对应支撑表述为“AI赋能主业与创新业务放量形成双轮驱动”。这类文字表述变化与目标价调整之间的匹配度,本身就造成了读者疑惑。
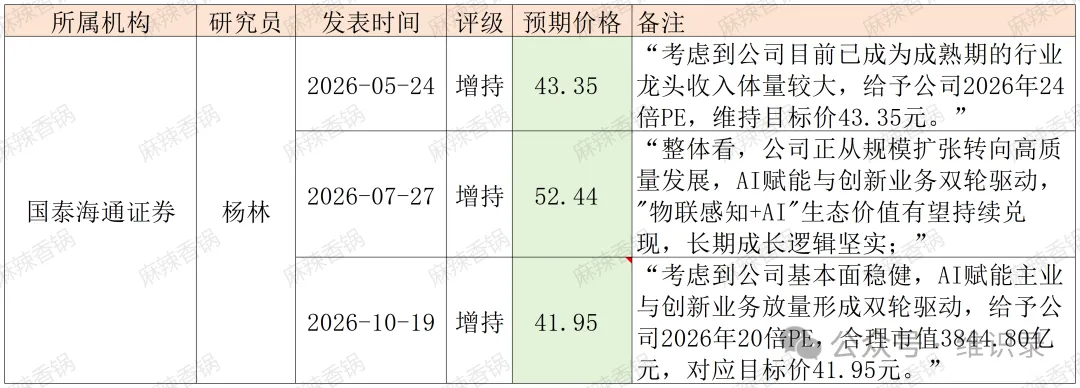
资料来源:同花顺行情终端|图表由笔者整理绘制
至于缺少数据单位、日期错误等文字性问题,则更为常见。
所以,我们既不必盲目仰视分析师的“专业”,也不必苛责这些错误。毕竟我们是获取信息的投资者,不是审稿人,研报的价值在于提供参照,而我们的任务是把其中的事实、假设和逻辑拆开,留下可用的部分,再回到自己的框架里重新估算。
后记:“师”可能不符实
88号技师问我:专业机构发布的研报里,为什么会出现这些“瑕疵”?
原因其实很简单:分析师首先是一份职业,而不是一个自带权威光环的身份。我们容易被“师”这个字带高了预期,但很多时候,他们也只是在按时完成自己的工作。写报告的时候,可能一边敲字,一边还在心里“问候”领导。
就像大家对“医生”天然带有“救死扶伤”的期待,但现实是,医生在叫到你名字的前一分钟,可能也在低头刷手机。
而这种“自带权威光环”的身份认同,往往来自过往经验:这个职业曾经确实配得上那样的想象。比如以前提到“博士”,大家脑海里大概是头发花白的研究者;而现在看到某某博士,可能只是一个不到三十岁、刚走出校园的毕业生。同一个称谓,实质早已不同。
所以,看研报时不必盲目仰视,也不必苛责这些错误。况且人家没有向我们收费,我们也不能“白嫖还嫌丑”。
感恩相遇,关注同行!
关联阅读:
投资手记|海康威视|第二十六回 营收破千亿在望,利润创新高可期,市场是否已定价?
投资手记|海康威视|第二十五回 求财还是悟道:三季度市场走势的几点求证
散户的自我修养|第十六回 闲聊白酒(一):黄金坑,还是下跌中继?
声明:
以上为本人关于海康威视的投资思考记录,仅为个人视角的观察与记录,不构成任何投资建议。
市场有风险,决策需学习。每位投资者的风险偏好、资金状况、认知边界各不相同,请务必建立独立的投资框架,根据自身情况审慎判断。
文中若存在事实性错误或理解偏差,欢迎读者后台留言指正,本人核实后将第一时间勘误或删除相关内容。