研报速递
2026年三季度武汉市
房地产市场分析报告
2026年10月
导读
2026年三季度,武汉市积极响应中央政策导向,三季度政策体系纵深拓展:省级出台楼市“20条”,将初婚初育家庭纳入购房奖补、推行住房“以旧换新”;市级发布八项措施,新城区购新房按总价1%补助,放宽公积金提取与异地贷款限制;10月初落地现房销售实施意见。政策效应逐步显现,武汉住宅成交同比保持正增长,新房价格震荡回升、9月环比上涨0.2%为2026年以来单月最大涨幅,1-9月二手房成交占比突破55%,迈入存量主导时代;但写字楼市场仍承压,商业市场初现筑底但同比仍降;土地市场量价齐升、结构分化显著。
展望四季度,武汉大概率延续现有扶持政策,新城区补贴与公积金优化效能持续释放,现房销售制度逐步过渡。市场层面,住宅成交有望保持温和回升,新房价格企稳态势进一步巩固;商办市场依托业态升级缓慢去化,整体将呈“筑底修复、结构分化”态势,复苏节奏受需求释放与信心修复进度制约。
声明:本报告中有关数据和信息来自公开渠道, 并标明了出处,数据力求准确可靠,但对信息的准确性及完整性不做任何保证,仅供策略计划参考,不构成投资建议。如有纰漏,敬请斧正。
1
宏观环境分析
(一)武汉市经济运行情况
根据武汉市统计局发布的数据,2026年前三季度,武汉市经济运行保持稳中有进、向新向优态势。初步核算,全市实现地区生产总值(GDP)16714.43亿元,按不变价格计算,同比增长5.6%。分产业看,第一产业增加值358.20亿元,增长3.3%;第二产业增加值5613.72亿元,增长10.3%;第三产业增加值10742.51亿元,增长3.3%,第三产业占比约64.3%,继续发挥经济增长主引擎作用。
工业生产快速增长,高技术制造业支撑有力。前三季度,全市规模以上工业增加值同比增长17.5%,增速比上半年加快2.1个百分点;高技术制造业增加值增长72.1%,占比达40.8%,对工业增长贡献率达107.8%,计算机通信和其他电子设备制造业增长98.2%。服务业增加值同比增长3.3%,1-8月规上服务业营收增长5.9%。
固定资产投资承压明显,房地产开发投资降幅扩大。前三季度,全市固定资产投资同比下降9.8%,其中房地产开发投资下降12.5%。社会消费品零售总额6279.99亿元,同比下降0.3%;进出口总额4124.2亿元,同比增长22.3%。
居民收入平稳增长,物价温和上涨。前三季度,全市居民人均可支配收入48538元,同比增长5.3%,农村居民收入增长6.5%,快于城镇1.4个百分点;居民消费价格同比上涨1.2%。总体来看,前三季度武汉经济稳中有进,但供强需弱矛盾依然突出,房地产开发投资下行及外部环境不确定性对经济回升影响仍需关注。
(二)武汉市房地产相关政策
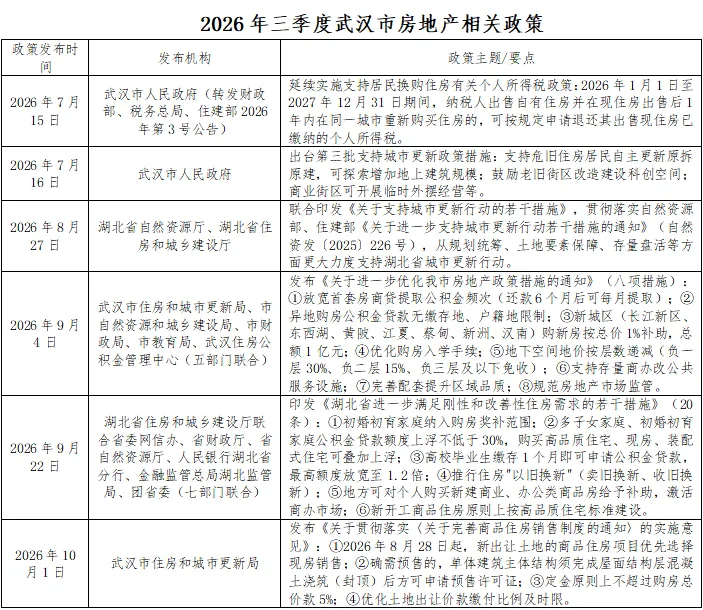
2026年三季度,武汉市在“稳地产”与“新模式”双轨并行下,政策体系纵深拓展。省级层面,8月省自然资源厅、住建厅联合出台城市更新若干措施,9月省七部门印发楼市“20条”,将初婚初育家庭纳入购房奖补、多子女家庭公积金贷款额度上浮不低于30%,并推行住房“以旧换新”。市级层面,9月五部门联合发布八项措施,新城区购新房按总价1%补助(总额1亿元),首套房商贷提取公积金频次放宽至每月一次,异地购房取消缴存地、户籍地限制,地下空间地价按层数递减。10月1日落地现房销售实施意见,新出让地块优先现房销售、封顶后方可预售、定金不超5%。政策从短期需求刺激转向制度建设与存量盘活并重,为市场平稳过渡提供制度支撑。
2
武汉市土地市场
(一)土地成交总体情况
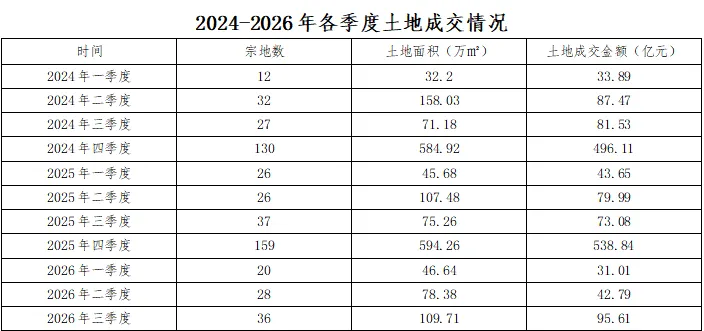
据武汉土地市场网公布的数据统计,2026年三季度武汉市土地市场共成交36宗地(仅含所有P字头地块),成交土地面积约109.71万㎡,成交金额约95.61亿元。相比去年同期,成交宗地数量减少1宗,成交宗地面积增加45.77%,成交金额增长30.83%。
(二)武汉土地市场各区情况
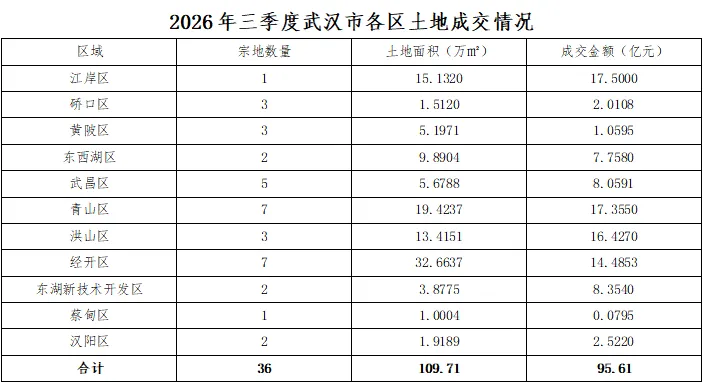
从分布区域来看,2026年三季度武汉市各区土地成交面积排名前三的依次是经开区(32.6637万方)、青山区(19.4237万方)、江岸区(15.1320方),成交金额排名前三的依次是江岸区(17.50亿元)、青山区(17.3550亿元)、洪山区(16.4270亿元)。
另外,2026年三季度武汉市土地市场共成交涉宅用地16宗,整体成交平均楼面地价5425.56元/㎡,其中东湖新技术开发区成交平均楼面地价最高(12107.25元/㎡),黄陂区成交平均楼面地价最低(1199.66元/㎡)。
3
武汉市房地产市场
(一)武汉住宅市场
1、新建商品住宅市场
(1)新房供应前低后高,金九脉冲放量但供强需弱
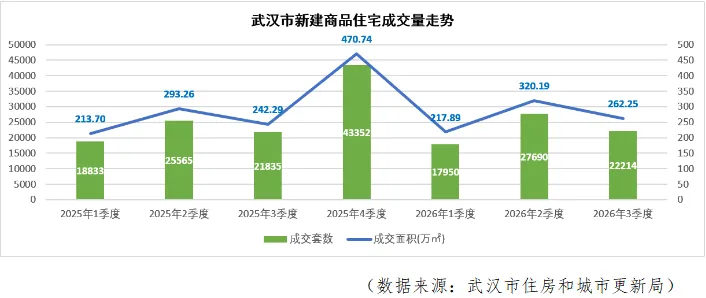
(3)新房价格震荡上行,8月短暂回调后9月创年内最大涨幅
2、存量房市场
(1)挂牌库存持续去化,新政后新增挂牌理性回补
据湖北中原地产及武汉房地产经纪与租赁协会监测数据,2026年三季度武汉市二手住房挂牌市场呈“存量去化、新增回补”态势。截至6月末全市二手住房挂牌总量约13万套,较2025年峰值18万套累计回落约25%,挂牌库存持续消化。进入三季度,随着“新汉八条”及“828新政”细则落地,业主售房预期转向积极,超四成经纪门店新增挂牌委托环比放量,9月贝壳平台监测显示挂牌量明显抬升,卖方定价趋于理性,议价空间逐步收窄。从结构看,光谷、武昌、汉阳等产业及教育资源集中片区次新房源挂牌占比提升,远城区高性价比刚需盘仍以价换量,挂牌结构持续向主城核心区集中。
(二)武汉写字楼市场
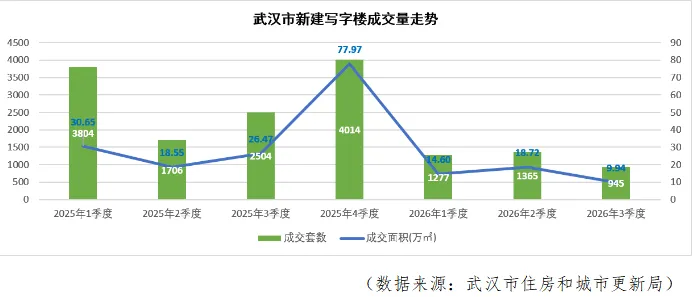
据武汉市住房和城市更新局发布的数据显示,2026年三季度武汉市新建写字楼成交945套,环比下降30.77%、同比下降62.26%;成交面积9.94万㎡,环比下降46.90%、同比下降62.45%。
三季度写字楼市场重回低迷,主要受三方面因素叠加影响:一是三季度传统淡季叠加经济复苏偏弱,企业扩租及购置意愿趋于谨慎;二是“828新政”及“新汉八条”等政策红利主要聚焦住宅市场,商办类物业支持力度有限;三是全市写字楼存量高企及空置率居高不下,大宗交易及整层购置需求持续萎缩。整体看,写字楼销售市场在经历二季度短暂边际回暖后再度回落,高存量与高空置率双重压力下,商办市场去化仍面临较大挑战,短期内难言趋势性反转。
(三)武汉商业市场
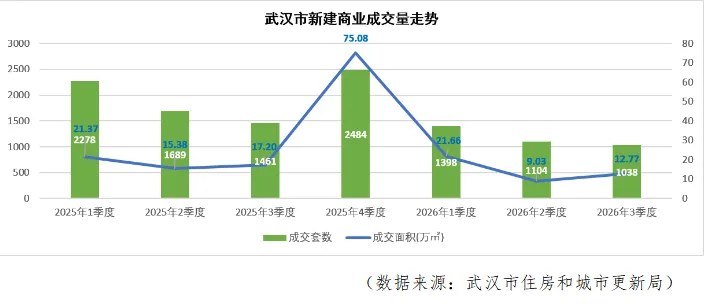
据武汉市住房和城市更新局发布的数据显示,2026年三季度武汉市新建商业成交套数1038套(环比下降5.98%、同比下降28.95%),成交面积12.77万㎡(环比上涨41.42%、同比下降25.76%),虽套数同比降幅较大,但结合走势(去年4季度至今年2季度持续下降)来看,三季度市场已呈现略有回升的态势。
4
总结与展望
政策方面
展望四季度,武汉市政策将延续稳市场总基调,加快完善销售制度改革配套细则。新城区购房补贴、公积金优化等需求端政策将持续释放效能,现房销售、土地价款分期等制度安排逐步落地细化;预计将深化城市更新与存量商办盘活,优化“以旧换新”执行路径,同步强化市场监管与配套保障,助力市场平稳适应行业发展模式转型。
土地市场
展望四季度,武汉市土地市场将延续结构性分化格局。核心城区优质宅地仍具备较强吸引力,局部板块或再现高溢价地块;受现房销售制度落地影响,房企拿地测算更趋审慎,远城区及非核心板块仍以底价成交为主。供地端将持续围绕城市更新、产业配套与功能补位推进,全年市场预计维持“量稳质升、冷热分化”态势。
房地产市场
END