研报速递
更多行业资讯
关注联合资信
西藏自治区地处我国西南边陲,战略地位突出,中央政府援助扶持政策力度很大,招商引资、专项扶贫资金及重点产业等相关优惠创新政策利好区域发展。西藏自治区经济总量居全国末位,人均GDP处于中游水平,人口基数小且城镇化率低。2025年,西藏自治区一般公共预算收入同比有所增长,但规模在全国排名处于末位,财政自给率低,上级补助支持力度大。西藏自治区政府负债率较低,债务率为全国省级政府最低。
从地市层面看,西藏自治区各地市(区)经济发展不均衡,拉萨市经济总量及产业发展均为西藏首位,首府经济水平突出。2025年,西藏自治区各地市(区)财政实力仍呈分化格局,拉萨市一般公共预算收入和政府性基金收入均远高于西藏其余地市(区)。除拉萨市外,西藏其他各地市(区)财政综合收入对上级补助依赖大,日喀则市获得上级补助收入规模最大。西藏各地市(区)政府负债率和债务率仍处于较低水平。
从企业层面看,西藏自治区有存续债的城投企业4家。2025年西藏自治区债券发行规模同比大幅下降。同期,西藏自治区发债城投企业整体债务负担略有下降,短期偿债指标整体弱化,拉萨市发债城投企业仍存在较大的短期偿债压力,需关注区域内融资环境变化及城投企业的再融资情况。总体看,西藏自治区发债地市的综合财力对发债城投企业债务和地方政府债务的保障程度指标整体表现较好。
1.西藏自治区区域特征及经济发展状况
西藏区位战略地位突出,生态与资源禀赋优异。全区人口规模小,城镇化水平低。依托援藏政策及多层级产业、营商、招商扶持政策,第三产业支撑经济发展,经济总量保持增长。
战略地位突出。西藏自治区(以下简称“西藏”或“自治区”)地处我国西南地区,是我国五个少数民族自治区之一。西藏位于青藏高原西南部,北邻新疆,东接四川,东北紧靠青海,东南连接云南,周边与缅甸、印度、不丹、尼泊尔等国及克什米尔地区接壤,国境线长达4000多公里,是我国西南边陲的重要门户,重要的国家安全屏障和生态安全屏障,战略地位突出。西藏总面积120.28万平方公里,约占全国总面积的1/8,仅次于新疆,位列全国第二位,平均海拔在4000米以上。西藏地貌大致可分为藏南谷地、藏北高原、藏东高山峡谷和喜马拉雅山地。
资源禀赋优势明显,自然资源、水资源及矿产资源丰富,部分矿产资源储量位居全国前列。自然资源方面,西藏草地占全区总面积的70.132%,林地占13.329%,耕地仅占0.369%。现有森林面积1480万公顷,森林覆盖率12.31%,活立木蓄积量居全国第一。水资源方面,西藏是我国湖泊最多的地区,湖泊总面积约占全国的30%。西藏水资源总量4482亿立方米,人均占有水量和亩均占有水量均居全国首位。矿产资源方面,截至2025年底,西藏境内累计发现矿产地2668处,累计发现矿产147种,占全国已发现矿产(174种)的84.48%;战略性矿种包括铬、铜、锂、钾、锑、金、硼、铷、油气等,优势矿种包括铅、锌、银、钼、高温地热、矿泉水等,其中铬、铜、云母、刚玉等矿藏居全国前列。
交通运输方面,2025年,西藏全年货物运输周转量180.83亿吨公里,比上年增长6.1%。其中,铁路运输43.43亿吨公里,增长16.7%;公路运输128.58亿吨公里,增长1.5%;民航运输0.66亿吨公里,增长15.8%;管道运输8.16亿吨公里,增长36.9%。西藏全年旅客运输周转量157.25亿人公里,增长9.4%。其中,铁路运输20.54亿人公里,下降7.6%;公路运输22.50亿人公里,下降0.5%;民航运输114.21亿人公里,增长15.5%。
人口基数小且城镇化率低。西藏是我国人口最少、人口密度最低的省区。西藏人口分布主要集中在南部和东部,其中雅鲁藏布江中游及其主要支流拉萨河与年楚河流域,是人口最稠密的地区。截至2025年末,西藏自治区常住人口374万人,城镇化率较上年末提高0.43个百分点至40.11%,远低于全国平均城镇化率水平(67.89%)。
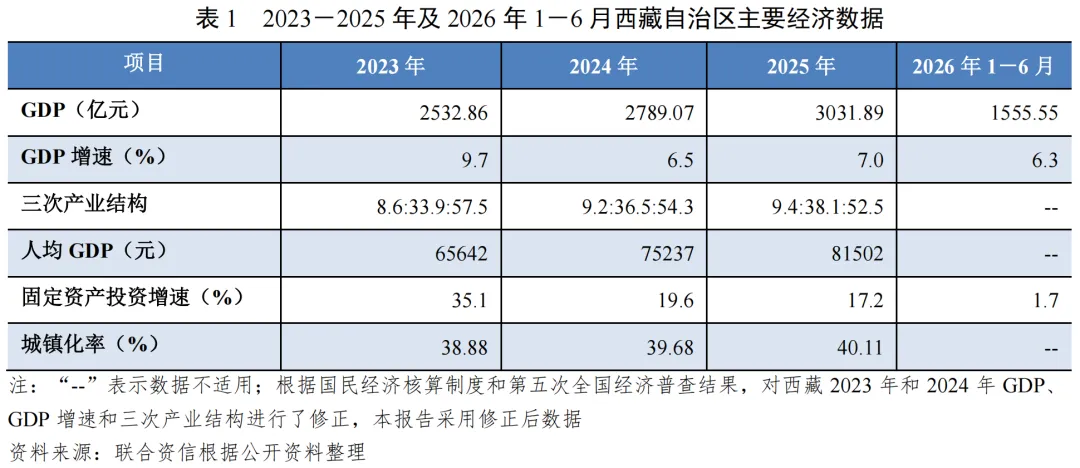
经济总量居全国末位,固定资产投资是经济发展的主要驱动,人均GDP处于中游水平。2025年,西藏完成地区生产总值3031.89亿元,位居全国各省末位;GDP增速为7.0%,高于全国平均水平(5.0%);固定资产投资增速17.2%,重大交通、能源、矿业项目落地,固定资产投资是经济发展的主要驱动。2025年,西藏人均GDP为8.15万元,在全国排第16名(较2024年上升5位),处于中游水平。2026年1-6月,西藏完成地区生产总值1555.55亿元,按不变价格计算,同比增长6.3%,经济稳步增长。
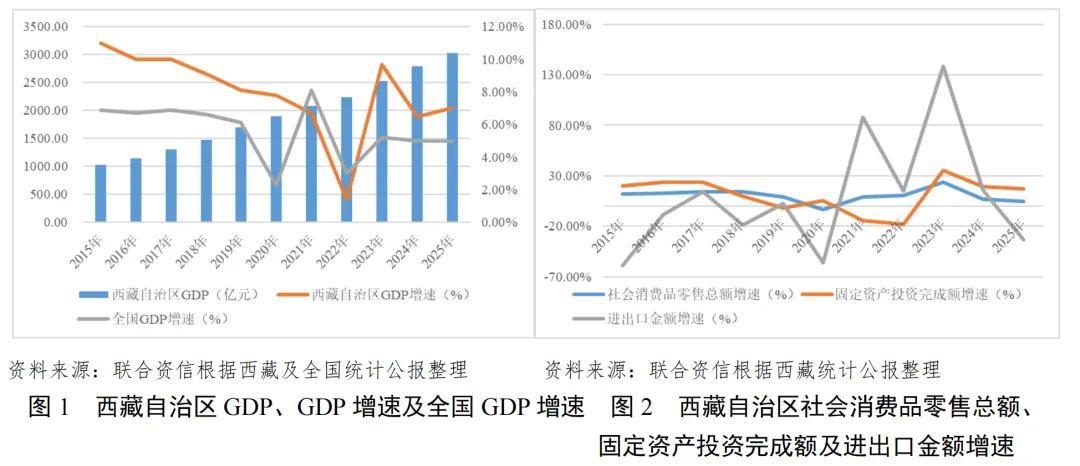
第三产业为经济发展的主要支撑,有色金属等区域特色产业带动工业增加值快速增长。2025年西藏三次产业结构由上年的9.2:36.5:54.3调整为9.4:38.1:52.5,产业工业化提速,第三产业仍是经济发展的主要支柱。“十四五”期间,西藏依托清洁能源、旅游文化、高原生物、绿色工业、现代服务业、高新数字、边贸物流产业七大产业推进经济发展。2025年,西藏全年工业增加值503.15亿元,同比增长8.5%,高于全国增速(5.8%);分门类看,有色金属矿采选业增长17.4%,非金属矿物制品业(建筑建材)增长5.0%,电力、热力生产和供应业增长14.2%。2025年西藏固定资产投资总额同比增长17.2%。其中,房地产开发投资40.32亿元,同比下降10.9%;房地产开发施工房屋面积489.31万平方米,同比下降10.3%;竣工房屋面积28.28万平方米,同比增长233.6%;商品房销售面积91.21万平方米,增长21.3%;商品房销售额87.98亿元,同比增长28.8%。
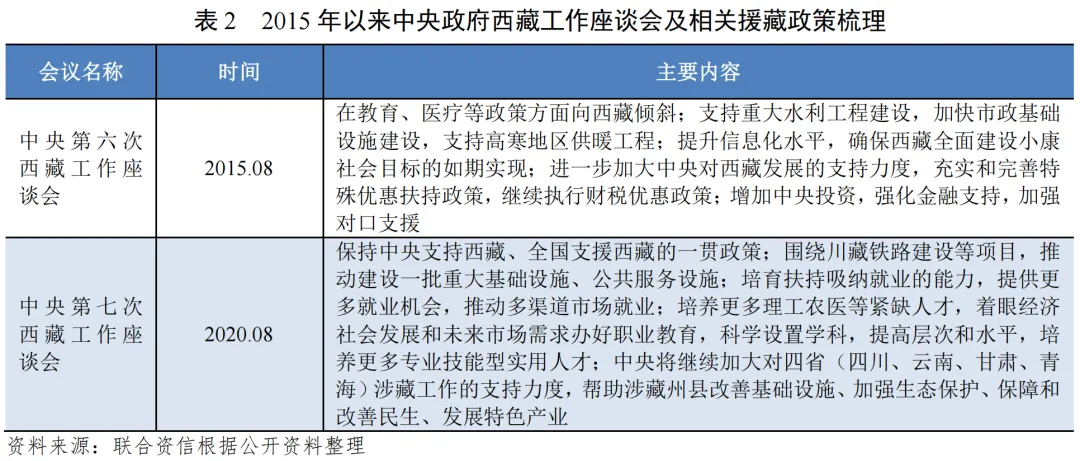
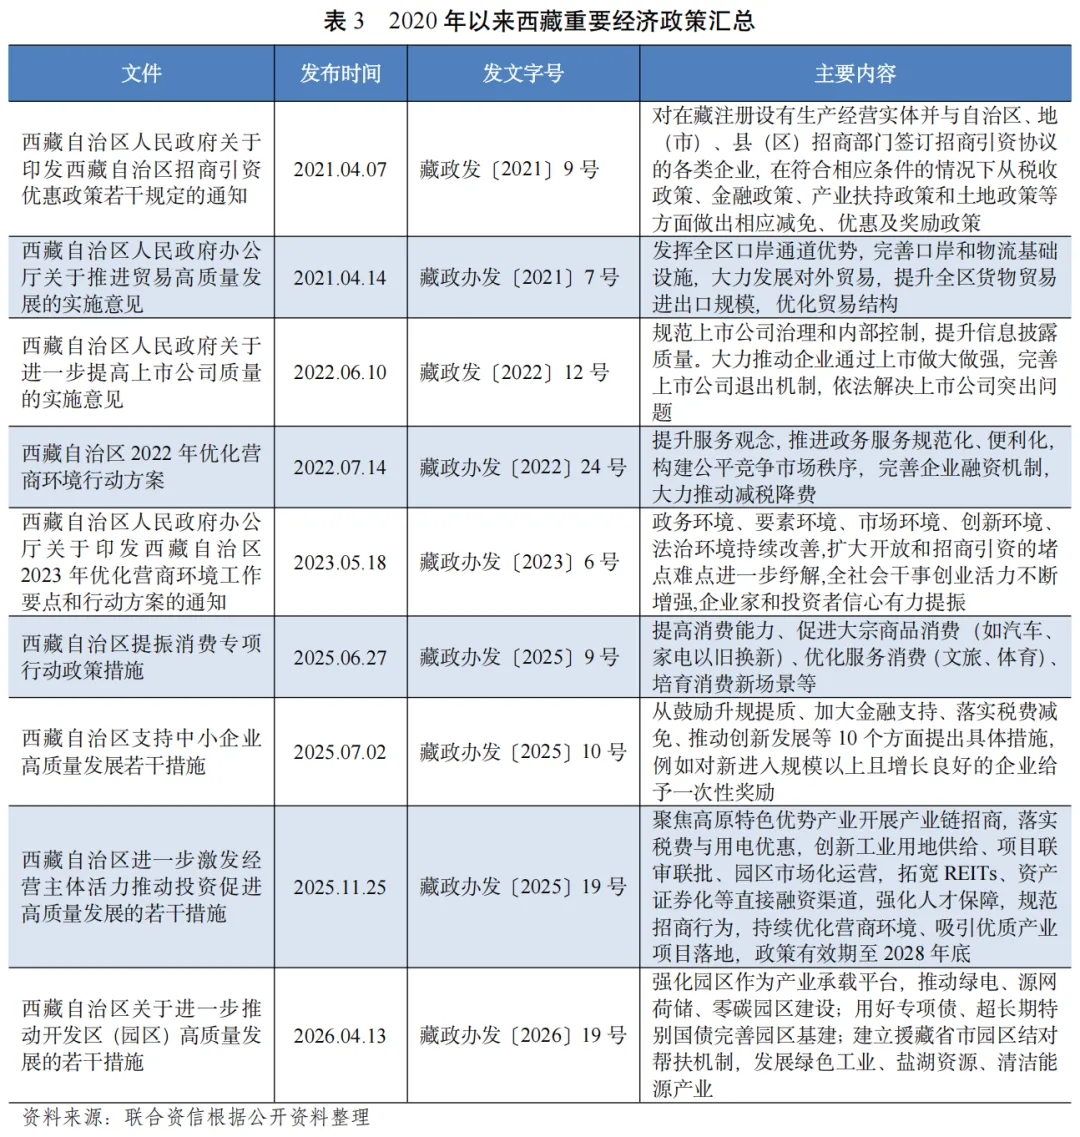
中央政府援助扶持政策力度很大,招商引资、贸易发展、企业培育、消费提振、园区提质等配套经济政策利好区域发展。
鉴于西藏特殊的地理条件和历史文化,我国政府高度重视西藏的和谐稳定发展,中央及各省市政府在财政、金融、教育、党政干部、项目建设及投资等各方面给予了西藏持续有力的援助扶持,推动了自治区经济的快速发展。近年来,自治区在扶贫资金的使用、产业技术创新体系建设及推动西藏地区高质量发展等方面出台了一系列的政策,有力保障了自治区经济的快速发展。未来西藏将持续推进西部地区的开发,加速完善基础设施建设;招商引资、专项扶贫资金及重点产业等相关优惠创新政策的下达将使得产业现代化水平进一步提升。
2.西藏自治区财政实力及债务情况
2025年,西藏自治区一般公共预算收入同比有所增长,但规模在全国排名处于末位,财政自给率低,上级补助支持力度大。西藏政府负债率较低,债务率为全国省级政府最低。
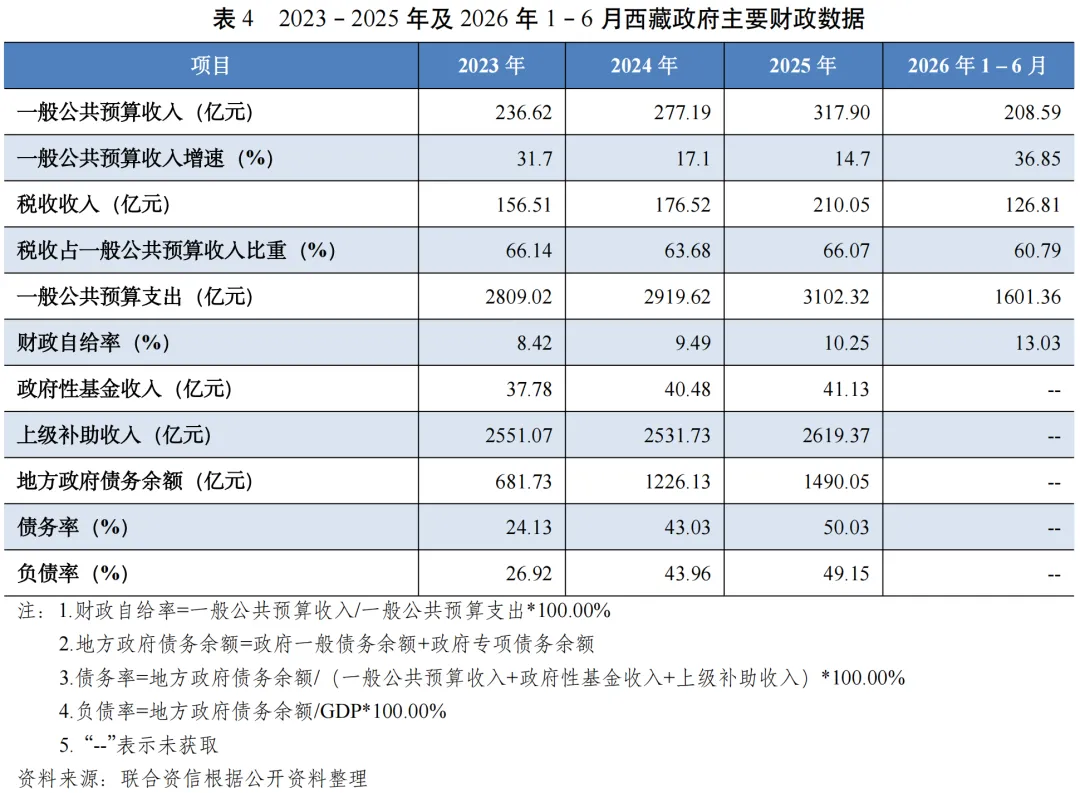
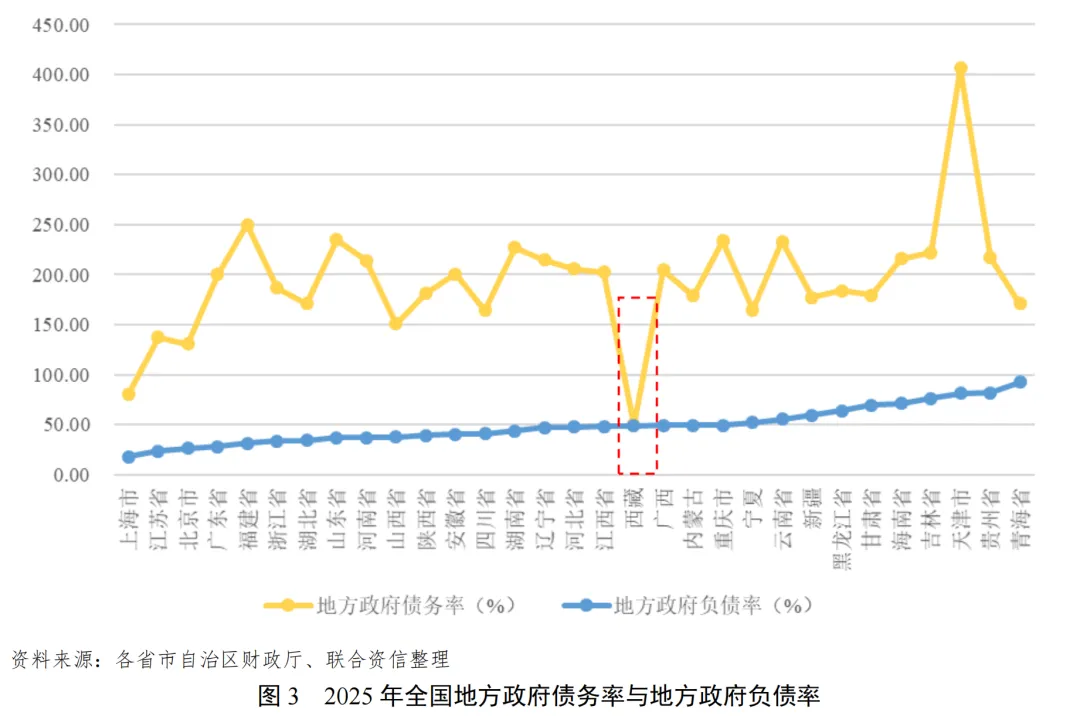
西藏政府负债率较低,债务率为全国省级政府最低。2025年,西藏地方政府债务率(地方政府债务余额/综合财力*100%)和地方政府负债率(地方政府债务余额/GDP*100%)分别为50.03%和49.15%,在全国31个省市(自治区)中分别排第31位和第14位(排名按由高到低顺序排列)。
1.西藏自治区各地市(区)经济实力
西藏各地市(区)整体经济总量较低,且经济发展不均衡。拉萨市经济总量及产业发展均为西藏首位,首府经济水平突出。西藏工业基础薄弱,产业结构中第一产业和第三产业合计占比较高,区域内拥有丰富的清洁能源、文旅、高原农牧及藏医药资源,相关特色产业为当地主要培育方向。
西藏下辖6个地级市(拉萨、日喀则、山南、林芝、昌都、那曲)和1个地区(阿里地区)。根据《西藏自治区国民经济和社会发展第十五个五年规划纲要》,西藏“十五五”时期要全面落实区域协调发展战略、主体功能区战略,围绕服务国家重大战略和重大工程,立足各地市资源禀赋、产业基础和比较优势,依托青藏铁路、川藏铁路、新藏铁路、国道以及雅江通道,以沿线重点城市和县城为节点,引导人口、要素等向优势地区集聚,推动形成主体功能明显、优势互补、高质量发展的区域经济布局和国土空间开发保护新格局,促进藏东、藏中、藏西北各展其长、协调发展。
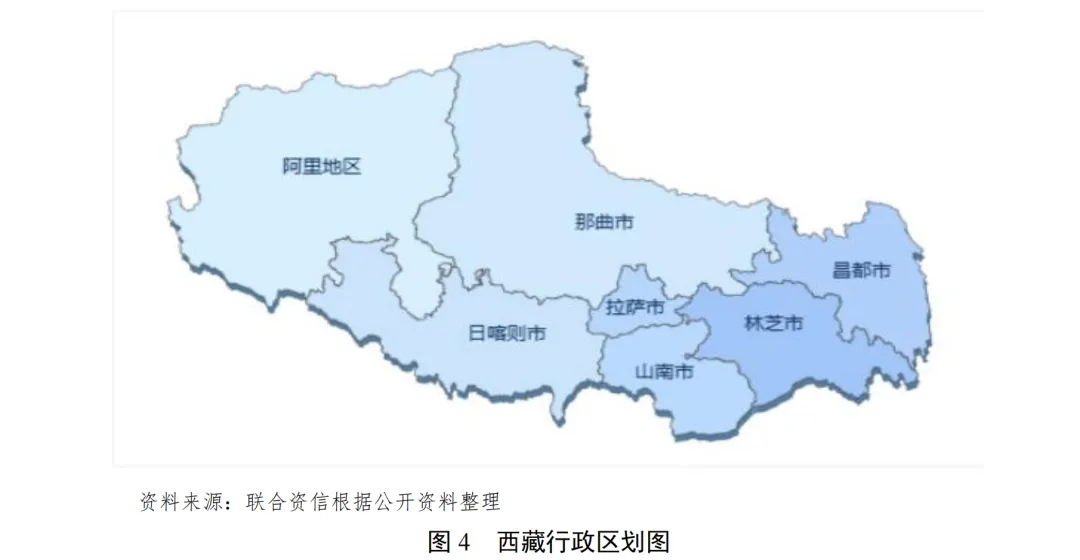
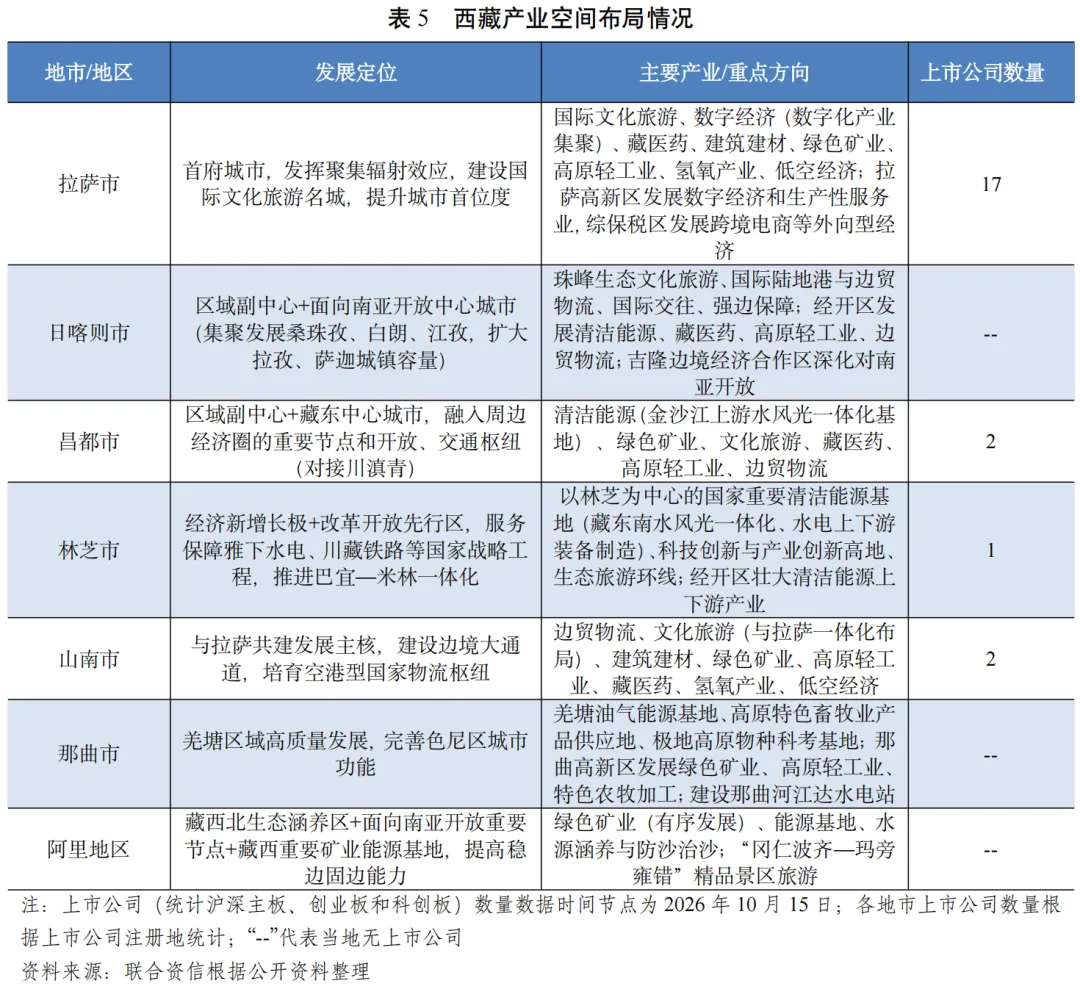
产业发展方面,西藏“十五五”期间要重点发展“4+4+X”高原现代化产业体系。四大主导支柱产业分别为特色农牧业、清洁能源、文化旅游、绿色矿业;四大特色惠民产业分别为建筑建材、藏医药、高原轻工业、边贸物流;“X”为数字经济、低空经济、氢氧、新型储能等新兴未来产业。目前,西藏拥有2个国家级经开区/高新区,分别为拉萨经济技术开发区和拉萨高新技术产业开发区,均位于拉萨市。西藏拥有A股上市公司22家,主要集中在拉萨市,行业集中在制药和矿产开发及销售。根据《西藏自治区国民经济和社会发展第十五个五年规划纲要》,西藏各地市(区)发展定位及主要产业/重点方向情况详见下表。
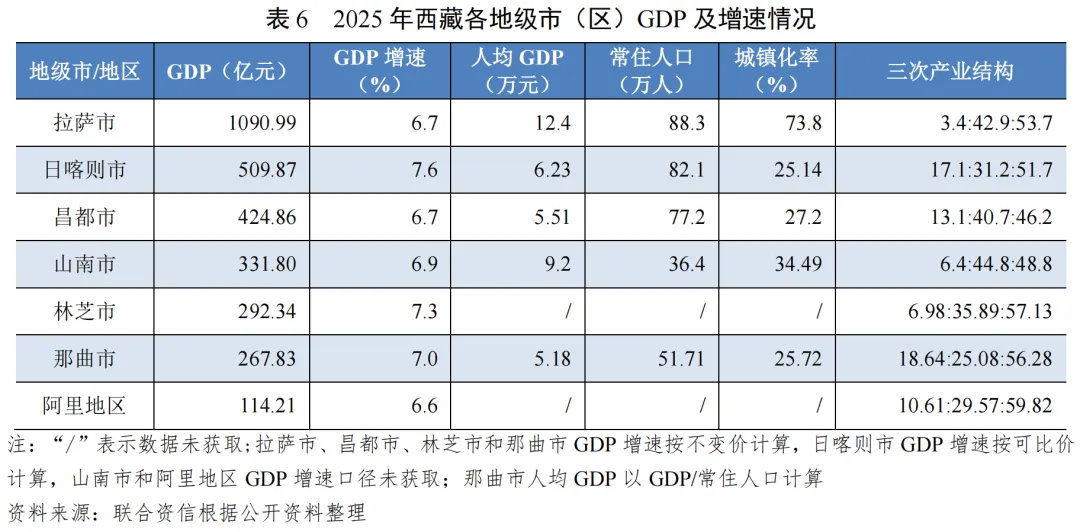
西藏各地市(区)经济发展水平分化明显,拉萨市经济总量明显高于西藏其他地市及区域。西藏工业基础较为薄弱,各地市(区)第一产业和第三产业合计占比较高。从区域发展水平看,拉萨市作为西藏的首府城市,2025年经济总量突破千亿,明显高于西藏其他地市及区域,经济发展水平分化明显,城镇化水平相对较高;日喀则市2025年地区生产总值突破500亿;其余地市(区)2025年地区生产总值均不足500亿元。2025年,西藏各地市(区)GDP增速差异不大。由于历史、区位、人口及交通等因素,西藏工业基础较为薄弱,各地市产业结构中第一产业和第三产业合计占比较高。
2.西藏自治区各地市(区)财政实力及债务情况
(1)财政收入情况
2025年,西藏自治区各地市(区)财政实力仍呈分化格局,拉萨市一般公共预算收入和政府性基金收入均远高于西藏其余地市(区)。除拉萨市外,西藏其他各地市(区)财政综合收入对上级补助依赖大,日喀则市域范围广、边境线长,辖县数量较多,基本公共服务、边境保障及基础设施建设相关支出需求规模较大,获得上级补助收入规模最大。
一般公共预算收入方面,2025年,西藏各地市(区)一般公共预算收入规模仍呈分化格局。其中,拉萨市作为西藏首府城市,一般公共预算收入规模远高于西藏其他地市(区);日喀则市、昌都市、山南市和林芝市组成第二梯队,收入规模在20.00~34.00亿元之间;那曲市和阿里地区为第三梯队,那曲市一般公共预算收入规模不足12.00亿元,阿里地区未披露2025年一般公共预算收入数据,2024年数据为10.45亿元。一般公共预算收入增速方面,拉萨市一般公共预算收入增幅最大,为20.11%,主要受益于区域经济的增长以及墨竹工卡县、拉萨经济技术开发区部分企业补缴企业所得税、资源税等税收收入11.87亿元;其次为日喀则和林芝市,增速在10%左右,其余地市增速均不足5%。
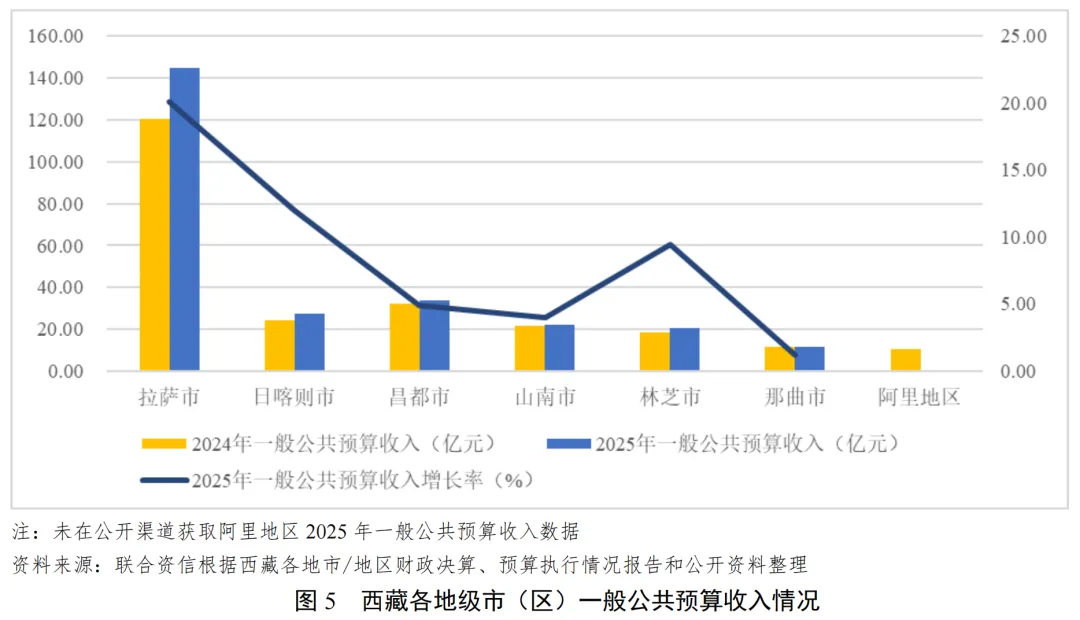
从财政自给率看,西藏各地市(区)财政自给能力低,除拉萨市2025年财政自给率为29.83%外,其余地市/地区财政自给率均不足10.00%,财政支出依赖上级补助。
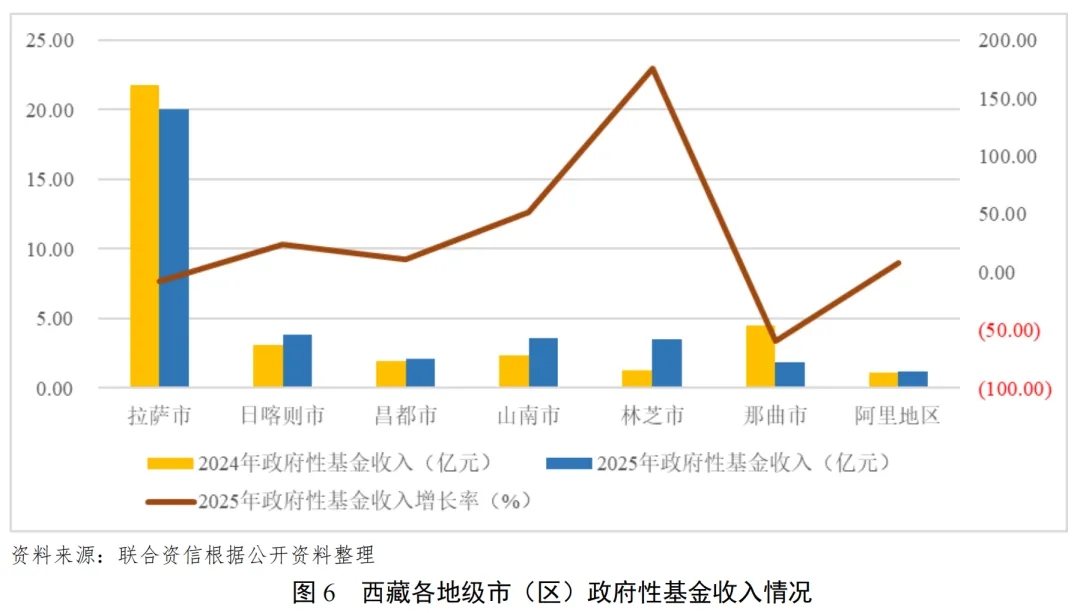
2025年,拉萨市政府性基金收入为全自治区最高,林芝市政府性基金收入增幅最大。
除拉萨市外,西藏其余各地市(区)政府性基金收入规模小,拉萨市2025年政府性基金收入同比下降7.94%,占当年全自治区的48.80%。受区域土地出让波动影响,那曲市政府性基金收入同比下降59.11%。除拉萨市和那曲市外,西藏其他地市(区)2025年政府性基金收入均有不同程度增长,其中林芝市增幅最大,为175.40%。
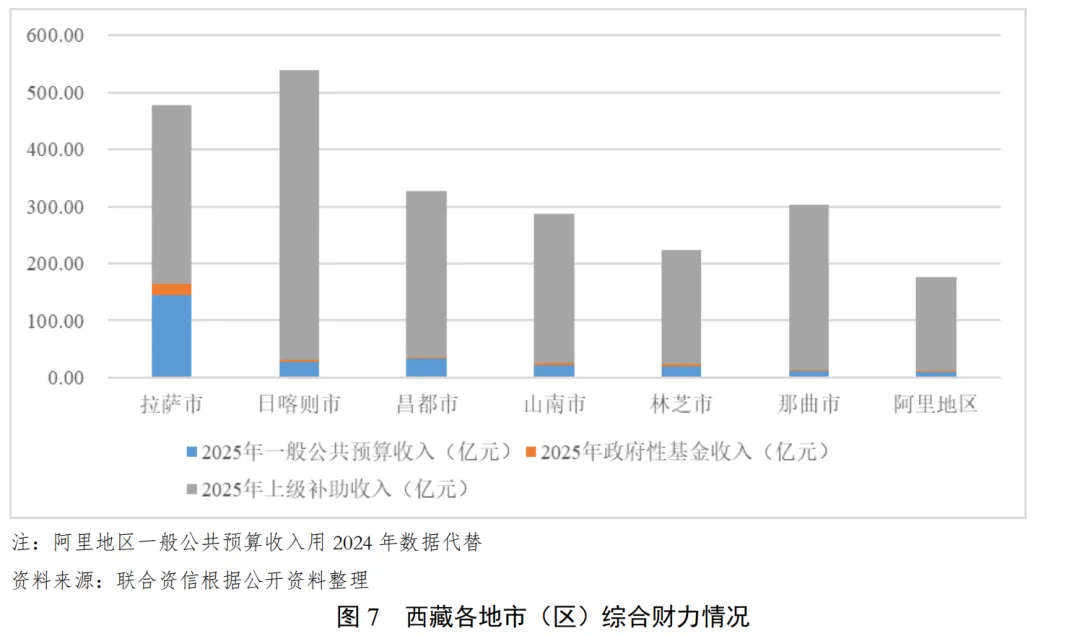
西藏各地市(区)财政综合收入对上级补助依赖大,日喀则市获得上级补助收入规模最大。
2025年,西藏各地市(区)财政综合收入对上级补助依赖大,除拉萨市外,其余各地市(区)上级补助收入占当年综合收入比重均在90.00%左右。除林芝市和阿里地区外,其余各地市(区)上级补助收入均在260亿元以上。日喀则市辖18个区县、9个边境县,边境线1753公里,边境保障、基层公共服务及基础设施建设刚性支出规模大,上级补助资金总量居西藏各地市首位,2025年日喀则市获得上级补助收入为508.31亿元,较上年增加近百亿,主要系年初定日县发生6.8级地震而收到救灾资金120.6亿元所致。
(2)债务情况
债务方面,2025年,西藏各地市(区)政府债务余额均保持增长,但政府负债率和债务率仍处于较低水平。2026年,西藏债务管控工作重点聚焦于隐性债务清零及地方政府融资平台改革转型。
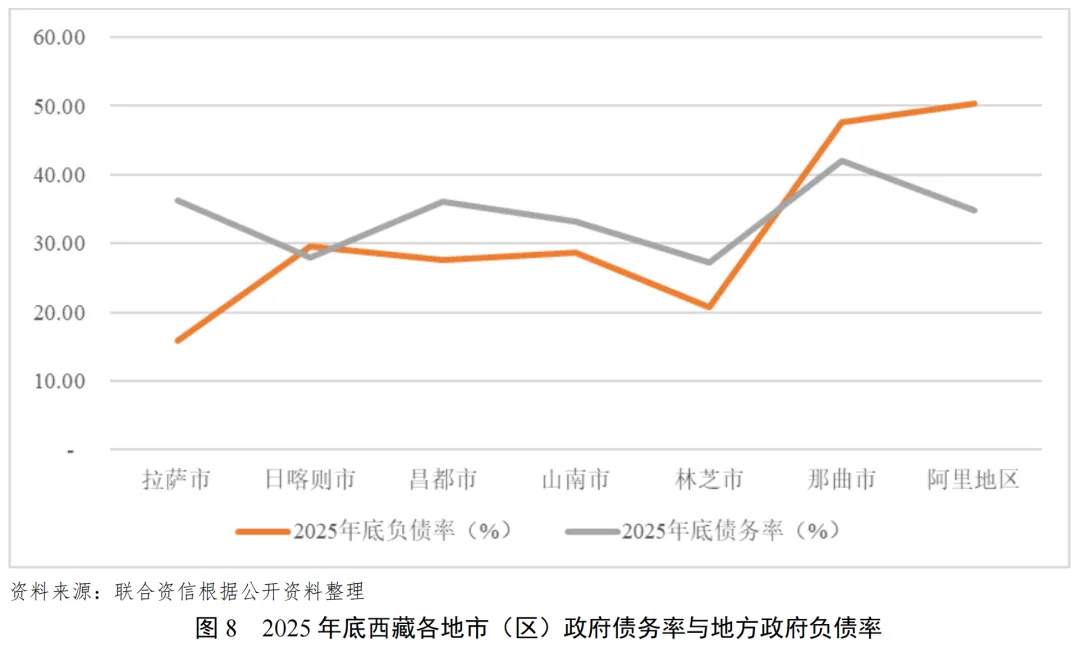
2025年底,西藏各地市(区)政府债务余额继续保持增长态势,除山南市、林芝市和阿里地区外,其余地市(区)政府债务余额均在100.00亿元以上。西藏各地市(区)负债率和债务率仍处于较低水平,拉萨市的负债率和林芝市的债务率位于自治区首位。
债务管控方面,根据《关于西藏自治区2025年预算执行情况和2026年预算草案的报告》,西藏2026年预算草案指出要切实防范化解地方政府隐性债务风险,推进全域隐性债务清零,严禁违规新增隐性债务,对违法违规举债融资和虚假化解隐性债务等问题严肃追责问责。加快推动地方政府融资平台改革转型。
1.城投企业概况
西藏存续发债城投企业4家;2025年西藏城投企业债券发行规模同比大幅下降,净融资为负;2026年上半年,净融资转为小幅净流入状态。
截至2026年6月底,西藏有存续债券的城投企业共4家,其中自治区本级城投企业1家(最新主体级别为AAA),拉萨市级城投企业2家2(最新主体级别均为AA+),日喀则市级城投企业1家(最新主体级别为AA)。
2025年,西藏发债城投企业1家(拉萨市),发行规模合计26.87亿元,同比下降74.18%。2026年1-6月,西藏发债城投企业2家(拉萨市),发债规模59.48亿元。
2025年和2026年1-6月,西藏城投企业债券净融资均来自拉萨市城投企业,分别为-20.00亿元和5.00亿元。
从级别迁徙来看,2025年以来西藏有2家城投企业(西藏开发投资集团有限公司和西藏鲲泰建设集团有限公司)主体信用级别变动,系级别上调。
2.城投企业偿债能力分析
2025年末,西藏发债城投企业整体债务负担略有下降,短期偿债指标整体弱化,拉萨市发债城投企业仍存在较大的短期偿债压力,日喀则市和拉萨市发债城投企业筹资活动现金流仍表现为净流出,再融资接续偏紧。发债地市综合财力对发债城投企业债务和地方政府债务的保障程度指标整体表现较好。
截至2025年末,西藏发债城投企业全部债务规模为709.85亿元(剔除母子公司关系),其中自治区本级213.03亿元(债券融资占比5.26%)、拉萨市429.62亿元(债券融资占比53.32%)、日喀则市67.19亿元(债券融资占比14.88%)。债务负担方面,截至2025年末,西藏发债城投企业全部债务资本化比率为59.05%,较上年末下降0.24个百分点;具体来看,拉萨市城投企业全部债务资本化比率较上年末略有上升,日喀则市城投企业全部债务资本化比率较上年末有所下降,自治区本级城投企业全部债务资本化比率较上年末变动不大。根据《关于印发西藏自治区招商引资优惠政策若干规定的通知》,西藏企业向在藏银行业金融机构申请用于西藏自治区境内项目建设、生产经营等符合条件的贷款,执行比全国贷款基准利率低2个百分点的利率政策,考虑到西藏企业的优惠融资政策,西藏发债城投企业整体债务负担低于上述债务指标。债券集中兑付方面,2026年,西藏发债城投企业到期债券规模为84.08亿元,较2025年增长79.39%,集中偿付压力较大,且到期债券均集中于拉萨市,需关注拉萨市2026年区域再融资情况。
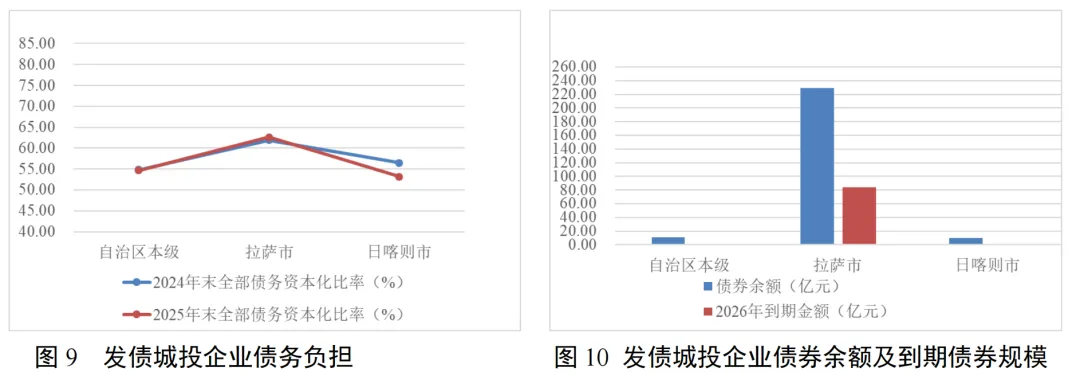
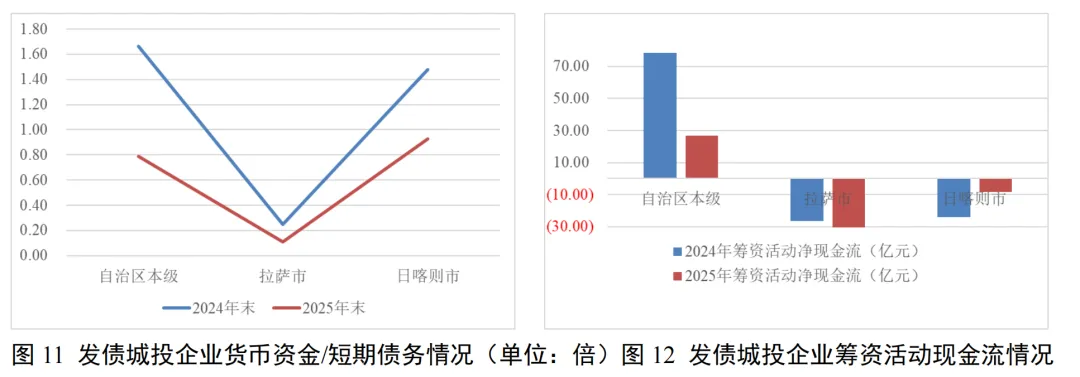
短期偿债指标方面,2025年末西藏发债城投企业货币资金对短期债务的覆盖倍数均较上年末有所下降,其中自治区本级覆盖倍数下降幅度最大,拉萨市货币资金对短期债务的覆盖倍数较低,存在较大短期偿债压力。再融资方面,2025年,自治区本级发债城投企业筹资活动现金流同比净流入规模有所下降,拉萨市发债城投企业筹资活动现金流净流出规模同比有所扩大,日喀则市发债城投企业筹资活动现金流净流出规模同比有所收窄。
3.财政收入对发债城投企业债务的支持保障能力
西藏自治区全区的综合财力/“发债城投企业全部债务+地方政府债务”为1.35倍,日喀则市的综合财力/“发债城投企业全部债务+地方政府债务”超过2倍,拉萨市的综合财力/“发债城投企业全部债务+地方政府债务”为0.79倍。发债地市综合财力对发债城投企业债务和地方政府债务的保障程度指标整体表现较好。
[1] 西藏自治区发债城投企业数量少、样本不足,本研究报告部分财务指标测算存在一定局限性。
[2] 系母子公司。
公用评级二部
李晓晓 潘跃升 李琳