研报速递
更多行业资讯
关注联合资信
长沙市作为湖南省省会城市,区位优势明显且交通便利。2025年,长沙市经济总量和一般公共预算收入均位居湖南省第一位,城镇化水平高,产业结构合理,“4433”现代化产业体系加快构建;工程机械产业规模连续多年位居全国第一;湖南广电品牌价值超千亿元。2025年,长沙市一般公共预算收入质量良好,财政自给能力强,政府债务负担在湖南省各地级市中最轻。长沙市持续获得湖南省政府在财政转移支付等方面的有力支持。“十五五”期间,长沙市坚持高质量构建以先进制造业为骨干的“4433”现代化产业体系,持续用力打造国家重要先进制造业高地。
长沙市下属区(县、市)整体经济发展水平高,区域间整体经济发展较为均衡,城镇化发展水平较高;各区(县、市)中,雨花区GDP位居首位,芙蓉区人均GDP水平最高。2025年,长沙市各区(县、市)之间财政实力存在一定差异,岳麓区收入规模有所下降,但领先优势仍明显;宁乡市对政府性基金收入依赖程度较高。2025年以来,长沙市各区(县、市)政府债务余额均保持增长。
长沙市区(县、市)陆续出台政策,推进“三全”债务改革,加强债务监测等工作,遏制新增隐性债务。2025年,长沙市存量隐性债务化解进度超过省定目标8.36个百分点,融资平台有序退出24家。“十五五”时期,长沙市严禁违规新增政府隐性债务,盘活好存量资产,优化资产负债结构,健全防范化解地方债务风险机制,有效推进地方融资平台出清。
截至2026年9月底,长沙市存续发债城投企业46家,主要集中在长沙市本级、宁乡市和浏阳市。受陆续出台的化债政策影响,2024-2025年及2026年1-9月,长沙市发债城投企业债券净融资额持续为负但缺口快速收窄,债券净流入向长沙市本级集中,多数区县发债城投企业延续债券净偿还态势。截至2026年6月底,除浏阳市外,长沙市本级和其他区县全部债务资本化比率均有所增长;未来一年内长沙市本级、浏阳市和宁乡市发债城投企业到期债券(在考虑行权的情况下)规模较大。截至2025年底,长沙市发债城投现金类资产对短期债务覆盖程度较弱,未来面临较大的短期偿债压力。
(一)长沙市区域特征及经济发展状况
长沙市作为湖南省省会城市,区位优势明显且交通便利。长沙市城镇化水平高,产业结构合理,工程机械产业地位稳固,“4433”现代化产业体系加快构建,持续获得湖南省政府在财政转移支付等方面的有力支持。
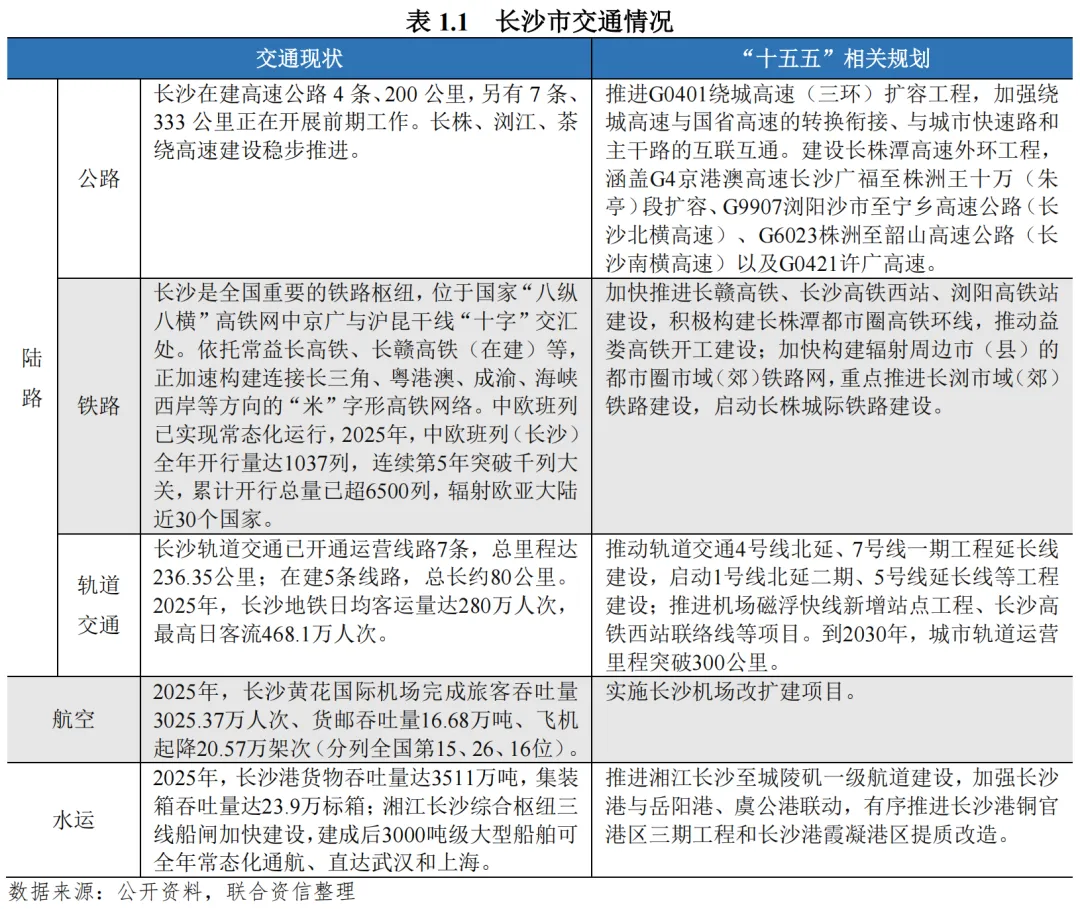
长沙市作为湖南省省会,位于湖南省东部偏北,东邻江西省宜春市和萍乡市,南接株洲、湘潭两市,西连娄底、益阳两市,北抵岳阳、益阳两市,东西长约230千米,南北宽约88千米,全市土地面积1.18万平方千米。长沙市处在珠三角、长三角、成渝、武汉都市圈辐射交错地带,是中部南下两广、西进云贵的中转支点,长江中游城市群核心节点之一,全国性综合交通枢纽城市之一。长沙市交通资源见表1.1。
人口呈净流入,城镇化水平高。截至2025年底,长沙市常住人口1072.14万人,较上年底增长1.0%;常住人口城镇化率84.51%,比上年末提高0.52个百分点,高于全国平均水平(67.89%)。
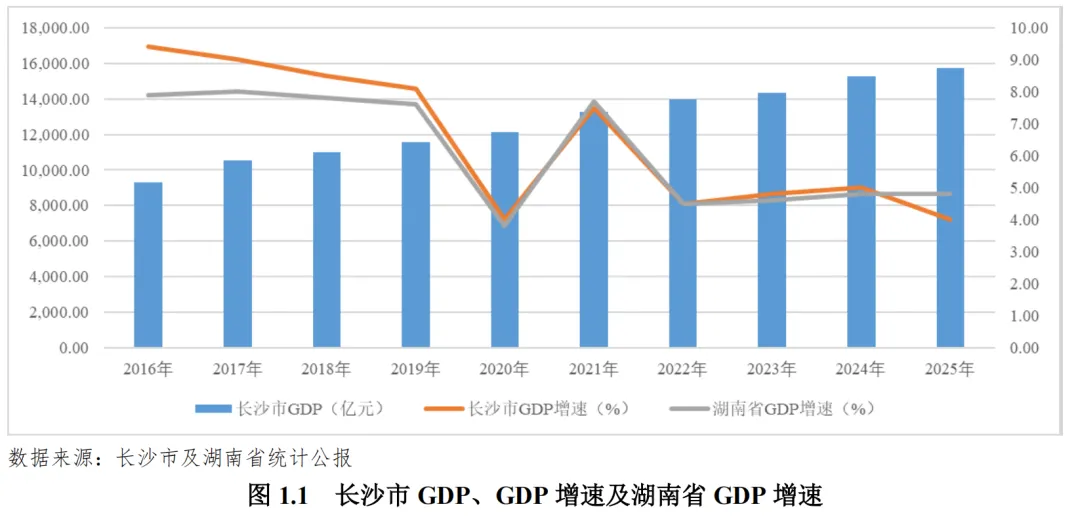
经济总量及人均GDP位居湖南省首位。2025年,长沙市完成地区生产总值15737.82亿元,人均GDP为14.7万元,均位居湖南省首位。2026年1-6月,长沙市完成地区生产总值7857.64亿元,同比增长2.5%,经济保持增长。
产业结构合理,主导产业突出,工程机械产业总体支撑稳定,湖南广电品牌价值超千亿元,“4433”现代化产业体系加快构建;2025年以来高技术制造业和装备制造业增加值继续增长。“十五五”期间,长沙市坚持高质量构建以先进制造业为骨干的“4433”现代化产业体系,持续用力打造国家重要先进制造业高地。
2023年,长沙市发布了《中共长沙市委长沙市人民政府关于加快建设现代化产业体系的实施意见》,明确了要构建以“4433”产业矩阵为支撑的现代化产业体系。具体包含四大支柱产业:工程机械、新材料、汽车、现代金融;四大新兴产业:数字产业、智能产业、新能源、大健康;三大传统产业:都市农业、食品加工、文化旅游;三大未来产业:人工智能、量子科技、基因技术。2025年,长沙市全年规模以上工业增加值增长7.3%,其中高技术制造业增加值比上年增长14.3%,装备制造业增长8.4%,计算机、通信和其他电子设备制造业增长18.7%。
2025年,长沙市“4433”现代化产业体系加快构建,已经培育了汽车及零部件、电子信息、新材料等七大千亿产业集群。其中,工程机械产业总体支撑稳定。作为“工程机械之都”,长沙工程机械产业集群领跑,拥有三一重工、中联重科、铁建重工、山河智能、星邦智能5家“全球工程机械制造商50强”企业,是全球第二个拥有5家及以上该榜单企业的城市;产业规模连续16年位居全国第一,2025年集群产值突破2600亿元,占据国内近半市场份额,入选国家世界级产业集群重点培育样本。湖南广播影视集团有限公司品牌价值超千亿元,下辖20多家二级企业,其中芒果超媒、电广传媒为上市公司,多次位列全国文化企业30强。长沙市依托广汽埃安、比亚迪等企业形成完整新能源汽车产业链,2025年全市整车产量达105万辆,其中新能源汽车产量83.6万辆、占比约79%,居全国主要汽车生产城市第6位。
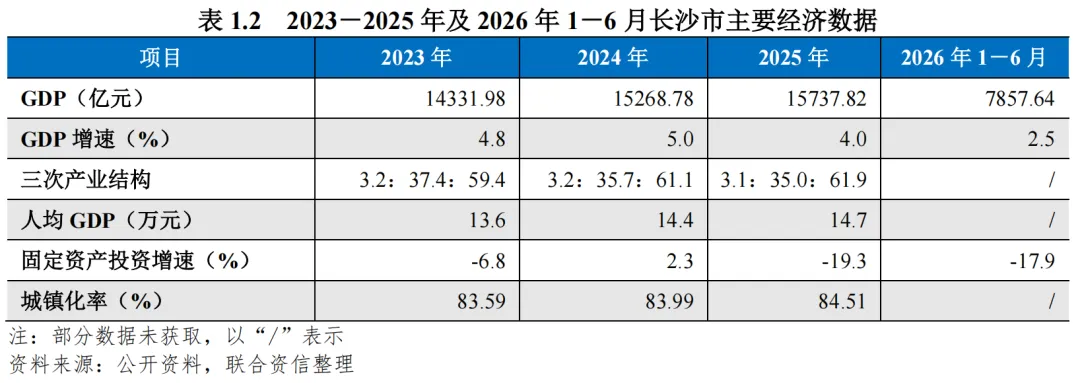
政策利好助力区域发展。中部崛起战略为湖南省及长沙市提供了重要的发展机遇,产业升级方面,长沙市实施制造强市战略,积极培育和发展新质生产力,成功创建国家先进制造业集群3个、国家中小企业特色产业集群3个,居全国先进制造业百强市第5位;科技创新方面,长沙市集聚各类科技创新研发平台4336家(其中国家级科创平台152家),位居全球科技集群百强榜第44位、全球科研城市第23位、中国城市创新能力百强榜第9位,为中部崛起战略贡献了长沙力量。根据国务院批复的《长沙市国土空间总体规划(2021—2035年)》(国函〔2024〕196号),长沙市城市性质为湖南省省会、长江中游地区中心城市、全国性综合交通枢纽城市,核心功能定位为中部先进制造业基地、中部现代服务业中心和区域性科技创新高地。2022年,国家发改委批复《长株潭都市圈发展规划》,提出统筹推进长株潭“五位一体”建设,发挥长沙市辐射带动周边城镇联动发展作用,加快推进都市圈同城化发展。2025年9月,经国务院批复,长株潭成为中部唯一的要素市场化配置综合改革试点地区。2026年5月,《长沙市国民经济和社会发展第十五个五年规划纲要》中提出,坚持高质量构建以先进制造业为骨干的“4433”现代化产业体系,加快建设制造强市、质量强市、网络强市、金融强市,持续用力打造国家重要先进制造业高地。
湘江新区经济发展较好。湘江新区是中部地区首个国家级新区,拥有5个国家级园区。2015年获批国家级新区以来,湘江新区经济总量快速增长,2025年地区生产总值突破5000亿元,在全国19个国家级新区中排名第6位。
财政转移支付支持。长沙市在湖南省具有重要的政治和经济地位,持续获得湖南省政府在财政转移支付等方面的有力支持。2025年,湖南省对长沙市下达转移支付合计461.57亿元,其中超长期特别国债为79.15亿元。
(二)长沙市财政实力及债务情况
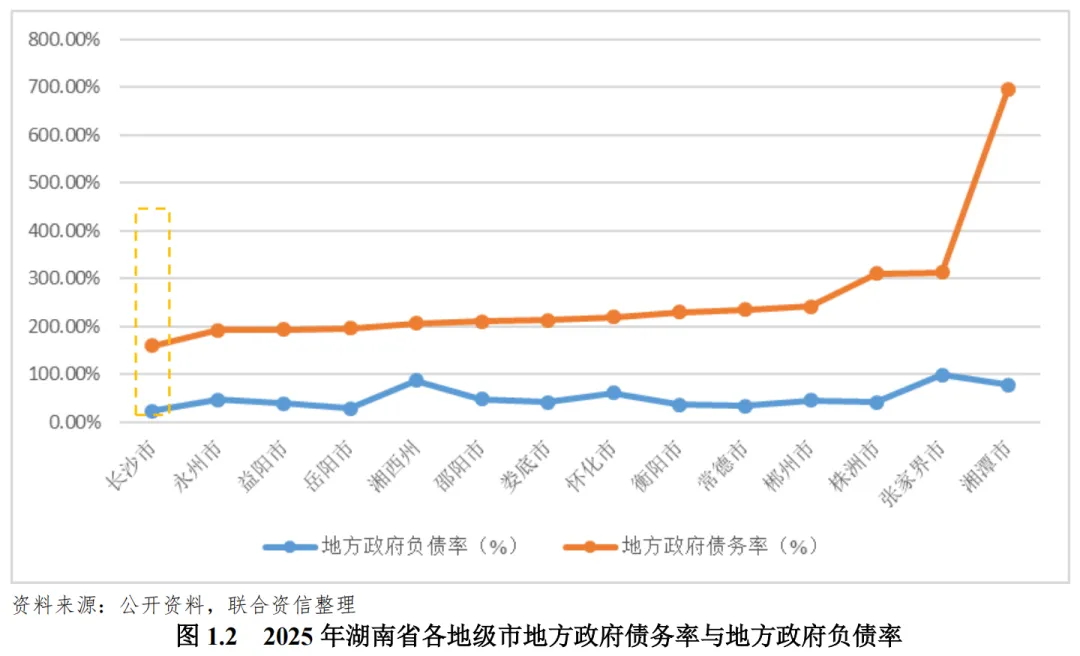
2025年,长沙市一般公共预算收入规模位居湖南省第一位,一般公共预算收入质量良好,财政自给能力强;政府性基金收入同比下降,上级补助对综合财力提供一定支撑。截至2025年底,湖南省各地级市中长沙市政府债务负担最轻。
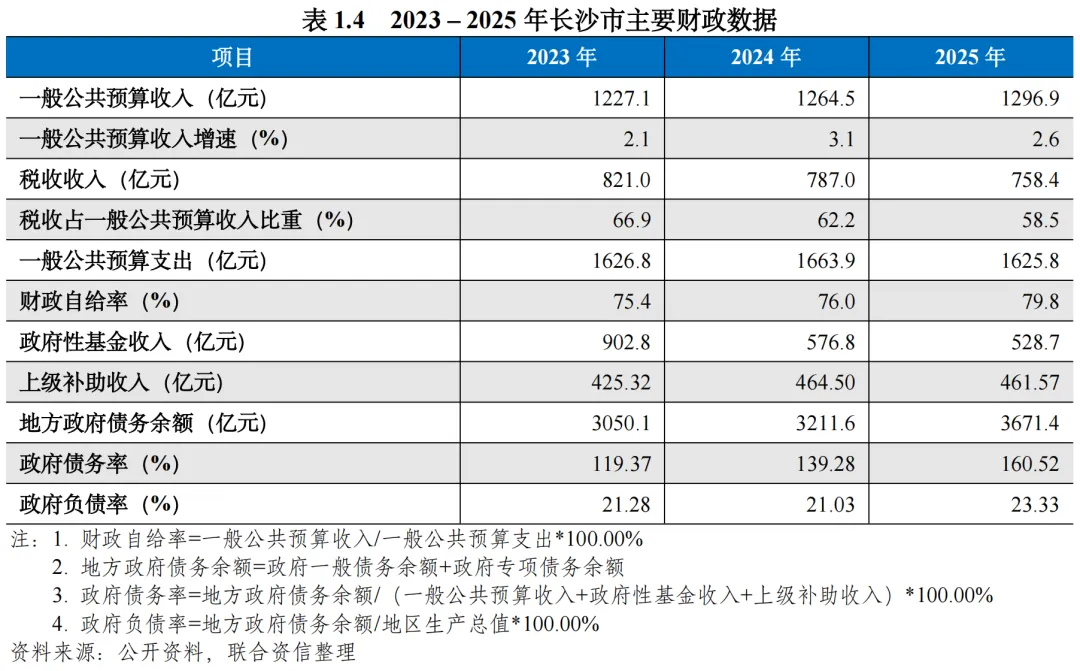
湖南省各地级市中长沙市政府债务负担最轻。2025年,长沙市地方政府债务率和地方政府负债率分别为160.52%和23.33%,在湖南省各地级市均排名第1位(按照债务负担从低到高排序)。
(一)长沙市区(县、市)经济实力
长沙市下属区(县、市)整体经济发展水平高,区域间整体经济发展较为均衡,城镇化发展水平较高;各区(县、市)中,雨花区GDP位居首位,芙蓉区人均GDP水平最高。
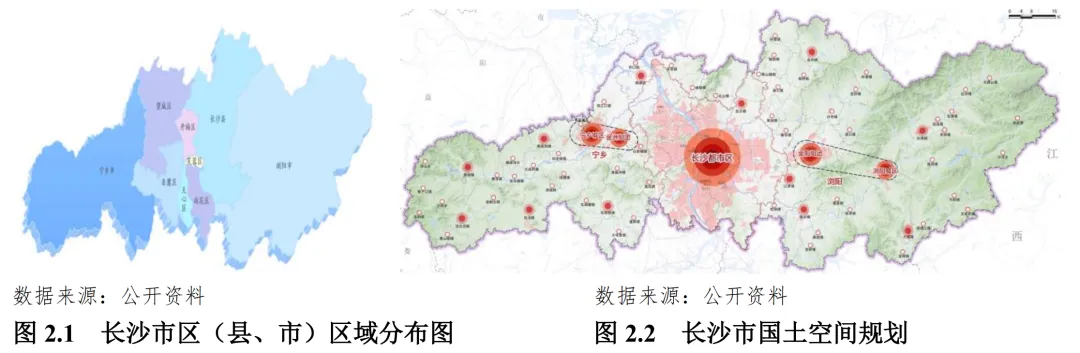
区域规划方面,长沙市下辖岳麓、芙蓉、天心、开福、雨花和望城6个区、长沙县1个县、代管浏阳市和宁乡市2个县级市,并拥有国家级新区湘江新区。根据《长沙市国土空间总体规划(2021-2035年)》,长沙市规划形成“都市区-副城-中心镇-一般镇”的市域城镇体系。“都市区”即长沙都市区,聚焦先进制造、科技创新、现代服务等城市核心功能,打造全市高质量发展的核心增长极。“副城”包括浏阳和宁乡,是全市重要增长极。“中心镇”包括靖港、江背、金井、安沙、古港、大瑶、镇头、花明楼、煤炭坝、灰汤、流沙河、黄材12个中心镇,重点保障特色产业发展和公共设施配套建设的用地需求,服务和辐射带动周边乡镇发展。“一般镇”重点保障其他53个一般乡镇设施配套的用地需求,为乡村腹地提供基本公共服务。
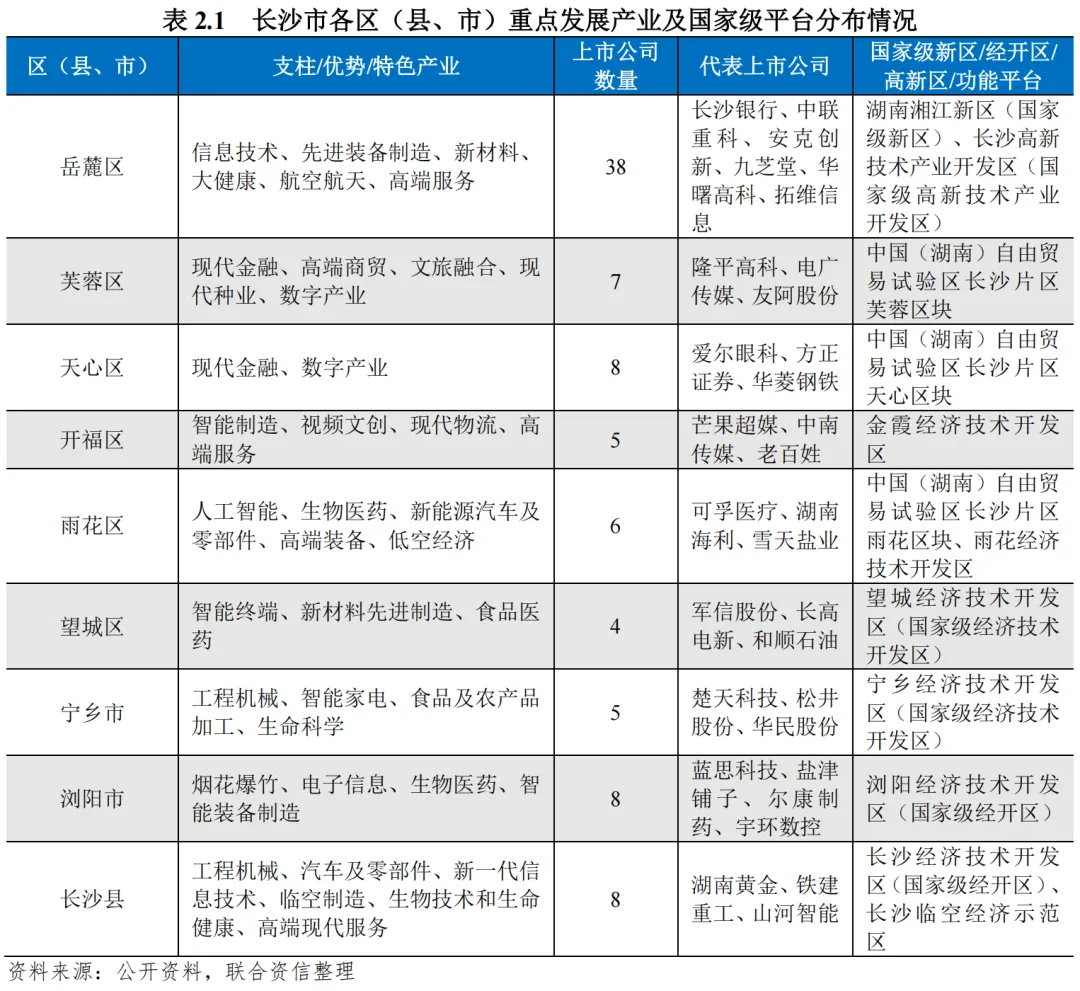
产业发展方面,长沙市“4433”现代化产业体系加快构建,各辖区依托自身资源禀赋形成特色产业集群。其中,岳麓区“2+4+N”1现代化产业体系日趋完善,产业链建设深入推进,工程机械产业集群进入世界级先进制造业产业集群培育池,新一代信息技术产业集群信创整机装机量占全国市场份额65%,生物医药产业集群居全国第7位;芙蓉区现代金融、高端商贸、文旅融合、现代种业、数字经济产业能级持续提升,金融业增加值规模居全省第一,现代种业及食品产业链集聚企业689家、产值突破百亿元,隆平高科跻身全球种企前七强并获中国质量奖;天心区2025年第三产业增加值1084.80亿元、占GDP比重达73.0%,数字经济规模突破690亿元,形成了数字经济全链条产业生态体系;开福区重点发展智能制造、视频文创、现代物流、高端服务,视频文创产业营收突破700亿元,拥有国家级文化产业示范园区马栏山视频文创产业园,现代物流产业市场主体超千家、产业规模破千亿;雨花区形成以新能源汽车及零部件为主导产业、以人工智能及传感器为特色产业、以低空经济为战略性新兴产业的“一主一特一新”产业发展定位;望城区“一特两主”2产业占全区工业比重达到85%,新材料先进制造跻身省级先进制造业集群,生物医药入选全国园区产业高质量发展百强;宁乡市拥有宁乡经济技术开发区,具有较强的产业集聚优势,产业重点布局“三链两群”3;浏阳市烟花爆竹产业链产值突破500亿元,占国内近60%、出口近70%的市场份额,被誉为“世界花炮之都”;长沙县在全国综合实力百强县市榜单中位列第5位,工业基础较强,聚集了三一重工、山河智能、铁建重工等全球工程机械50强企业。
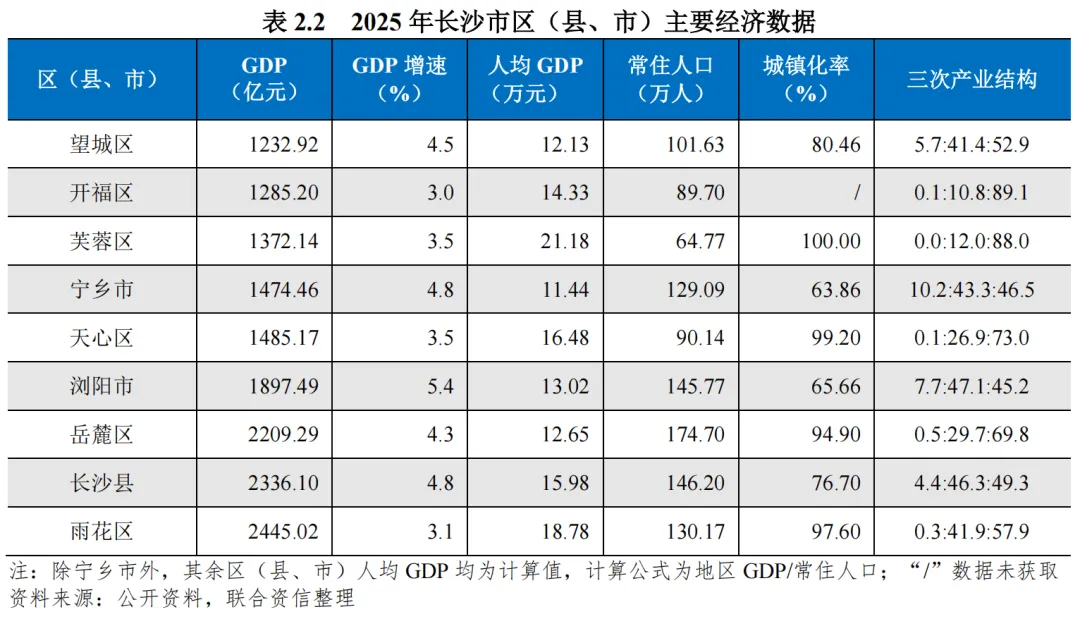
经济发展方面,长沙市下属9个区(县、市)整体较为均衡,2025年,岳麓区、长沙县和雨花区GDP均超过2000亿元,其余各区(县、市)GDP均在1000~2000亿元之间。从经济增速看,2025年,浏阳市GDP增速水平最高,为5.4%;其次为望城区、宁乡市、岳麓区和长沙县,增速水平在4.0~5.0%之间;其他区(县、市)经济增速均低于4.0%。从人均GDP看,长沙市下属区(县、市)整体人均GDP水平较高;其中,芙蓉区人均GDP最高,宁乡市最低。从城镇化水平看,长沙市整体城市化水平较高,芙蓉区、天心区、雨花区和岳麓区城镇化率均超过90%。
(二)长沙市各区(县、市)财政实力及债务情况
1.财政收入情况
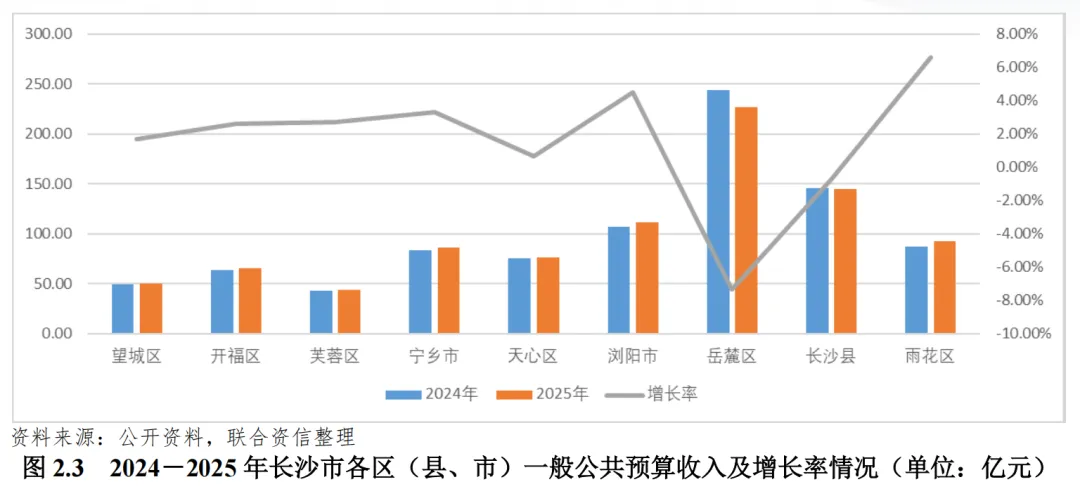
2025年,长沙市各区(县、市)之间财政实力存在一定差异,岳麓区一般公共预算收入规模有所下降,但领先优势仍明显,雨花区增幅最高;岳麓区税收收入占比较高,税收收入同比有所下降;宁乡市对政府性基金收入依赖程度较高,长沙市各区(县、市)间财政可持续性存在明显分化,需进一步优化财源结构。
一般公共预算收入规模方面,2025年,岳麓区收入规模最高,超过220亿元;长沙县和浏阳市次之,在100~150亿元之间;其余各区(县、市)均低于100亿元。增速方面,除岳麓区和长沙县外,长沙市各区(县、市)一般公共预算收入均实现同比增长,雨花区增幅最高(6.59%);浏阳市和宁乡市次之(分别为4.50%和3.30%);望城区、开福区、芙蓉区和天心区增速均在3.00%以下。总体来看,长沙市各区之间财政实力存在一定差异。
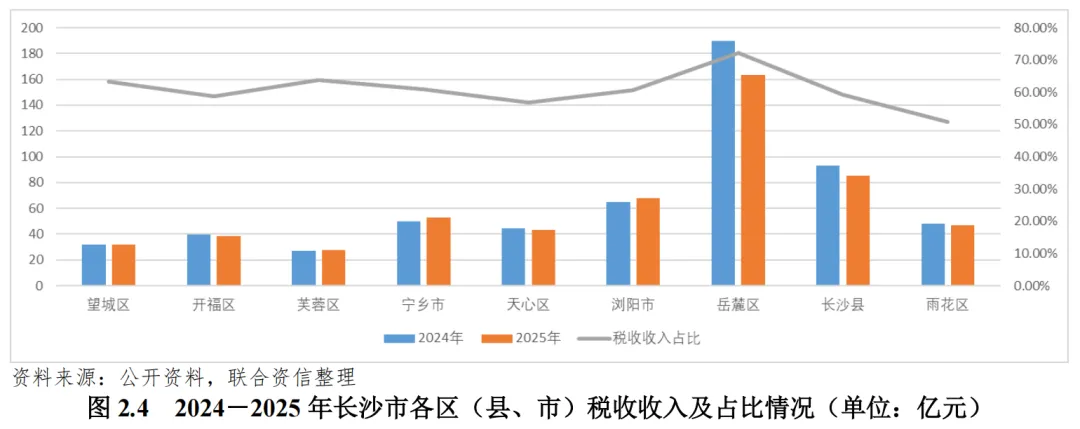
税收收入方面,2025年,望城区、芙蓉区、宁乡市和浏阳市税收收入同比均有所增长,宁乡市增速最高为5.17%;开福区、天心区、岳麓区、长沙县和雨花区税收收入同比均有所下降,岳麓区降幅最高为13.98%。从税收收入占比看,岳麓区税收收入占比最高,为72.25%,其余各区(县、市)税收收入占比在50.00~65.00%区间。
政府性基金收入方面,除岳麓区、长沙县、浏阳市和宁乡市外,长沙市其余市辖区国有土地使用权出让收入均纳入市本级核算,导致政府性基金收入规模很小。2025年,岳麓区、长沙县、浏阳市和宁乡市中,仅宁乡市实现增长;岳麓区、长沙县和浏阳市受房地产市场调整影响,政府性基金收入下降幅度较大。
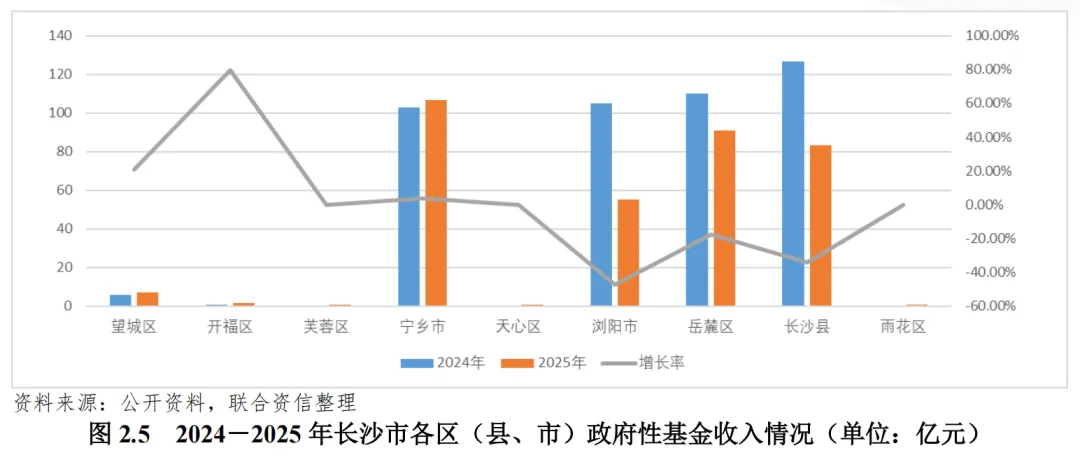
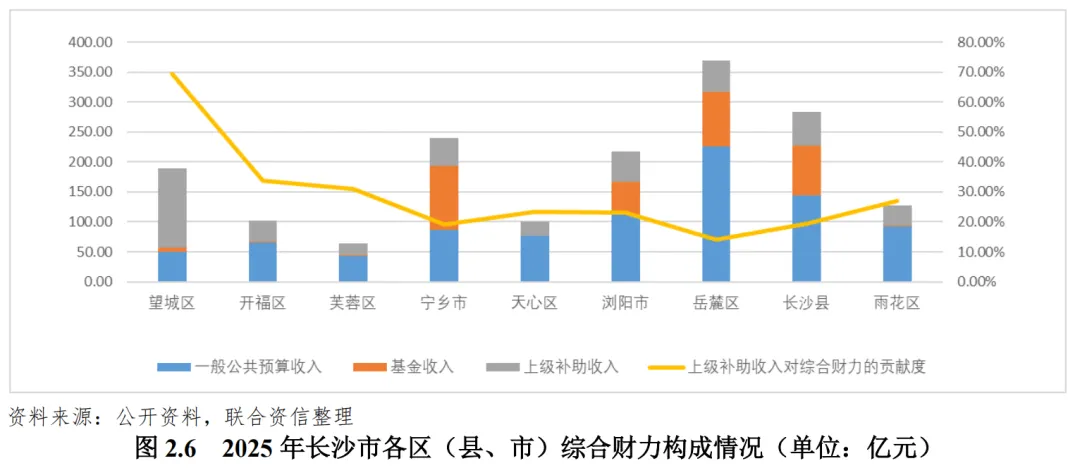
从综合财力情况看,2025年,长沙市综合财力超过200亿元的区(县、市)分别为岳麓区、长沙县、宁乡市和浏阳市,综合财力较强,其中岳麓区排名第1位,综合财力为368.74亿元;其次为望城区、雨花区、开福区和天心区,综合财力在100亿元~200亿元之间;芙蓉区相对较低。2025年,天心区、雨花区、芙蓉区、开福区和岳麓区一般公共预算收入在综合财力中的占比较高,其中天心区、雨花区、芙蓉区和开福区主要系土地使用权出让收入纳入市本级核算所致;望城区占比最低,为26.76%。宁乡市对政府性基金收入依赖程度最高,为44.65%;其次为浏阳市、岳麓区和长沙县,政府性基金收入占比均在24.00~30.00%之间。整体来看,剔除土地使用权出让收入纳入市本级核算影响,岳麓区一般公共预算收入占综合财力的比例较高;宁乡市对政府性基金收入依赖程度较高。
2.债务情况
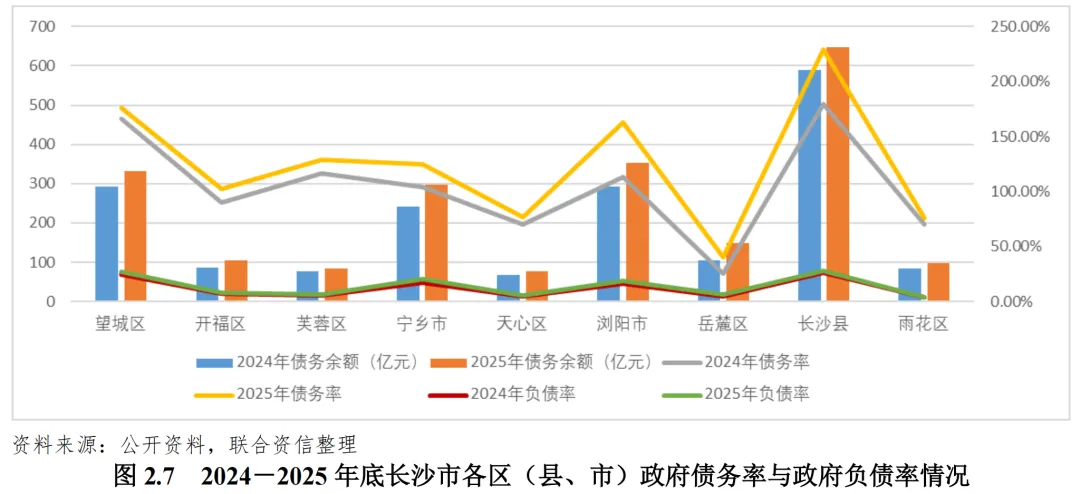
2025年以来,长沙市各区(县、市)政府债务余额均保持增长,各区(县、市)债务负担水平相差较大,债务率均有所增长;其中,长沙县政府债务余额最大且债务率指标最高。
2025年末,长沙市各区(县、市)政府债务余额均保持增长,其中岳麓区增速最高,为42.44%;宁乡市、开福区和浏阳市次之;其余各区(县、市)增速均在20.00%以下。政府负债率方面,2025年末,长沙市各区(县、市)政府负债率变化不大,较上年均有所增长,整体负债率较低。政府债务率方面,2025年,长沙市各区(县、市)政府债务率均有所增长,各区(县、市)之间债务负担水平相差较大,天心区、岳麓区和雨花区债务率均在100%以下,债务负担较轻,其中岳麓区仅为40.03%;其余各区(县、市)债务率均在100%以上,长沙县债务负担最重。
3.债务化解情况
2025年以来,长沙市各区(县、市)陆续出台政策,推进“三全”4债务改革,加强债务监测等工作,遏制新增隐性债务。长沙市城投债利差持续收窄,在中部省份省会城市中处于较低水平。“十五五”时期,长沙市严禁违规新增政府隐性债务,盘活好存量资产,优化资产负债结构,健全防范化解地方债务风险机制,有效推进地方融资平台出清。
债务管控方面,省级层面,根据《关于湖南省2025年预算执行情况与2026年预算草案的报告》,2025年,湖南省落实中央一揽子化债政策,超额完成年度隐性债务化解任务;2026年扎实推进一揽子化债方案,构建全口径全方位全链条地方债务风险管控体系,积极稳妥推进融资平台实质性转型,防范化解债务风险。2026年8月,《关于湖南省2025年省级决算草案和2026年上半年预算执行情况的报告》进一步明确,深化“三全”债务改革,开展全口径债务监测,统筹用好各类化债政策资源;稳妥有序推进平台公司剥离政府融资功能,加快市场化、实体化转型。
市级层面,根据《长沙市政府工作报告(2026年)》及《关于2025年全市和市本级预算执行情况与2026年全市和市本级预算草案的报告》,2025年,长沙市严格落实“年计划、月监测、双监管、促平衡”四项举措,坚决遏制新增隐性债务,存量隐性债务化解进度超过省定目标8.36个百分点,融资平台有序退出24家。2026年,长沙市重点强化“三全”债务管理改革,多措并举化解政府融资平台经营性债务,推动政府债务全链条风险防控提级;强化各类债务监管,精准实施隐性债务置换,发行专项债券支持清理政府拖欠企业账款,分类推动融资平台有序出清并实质转型。
长沙市“十五五”规划纲要提出,严格政府投资项目资金来源审核,加强政府性投资项目决策风险防控,严禁违规新增政府隐性债务。盘活用好低效用地、闲置房产、存量基础设施,优化资产负债结构。加快构建同高质量发展相适应的政府债务管理长效机制,加强政府债务全链条风险防控。健全防范化解地方债务风险机制和地方金融风险防控处置机制,兜牢基层“三保”底线,有效推进地方融资平台出清。
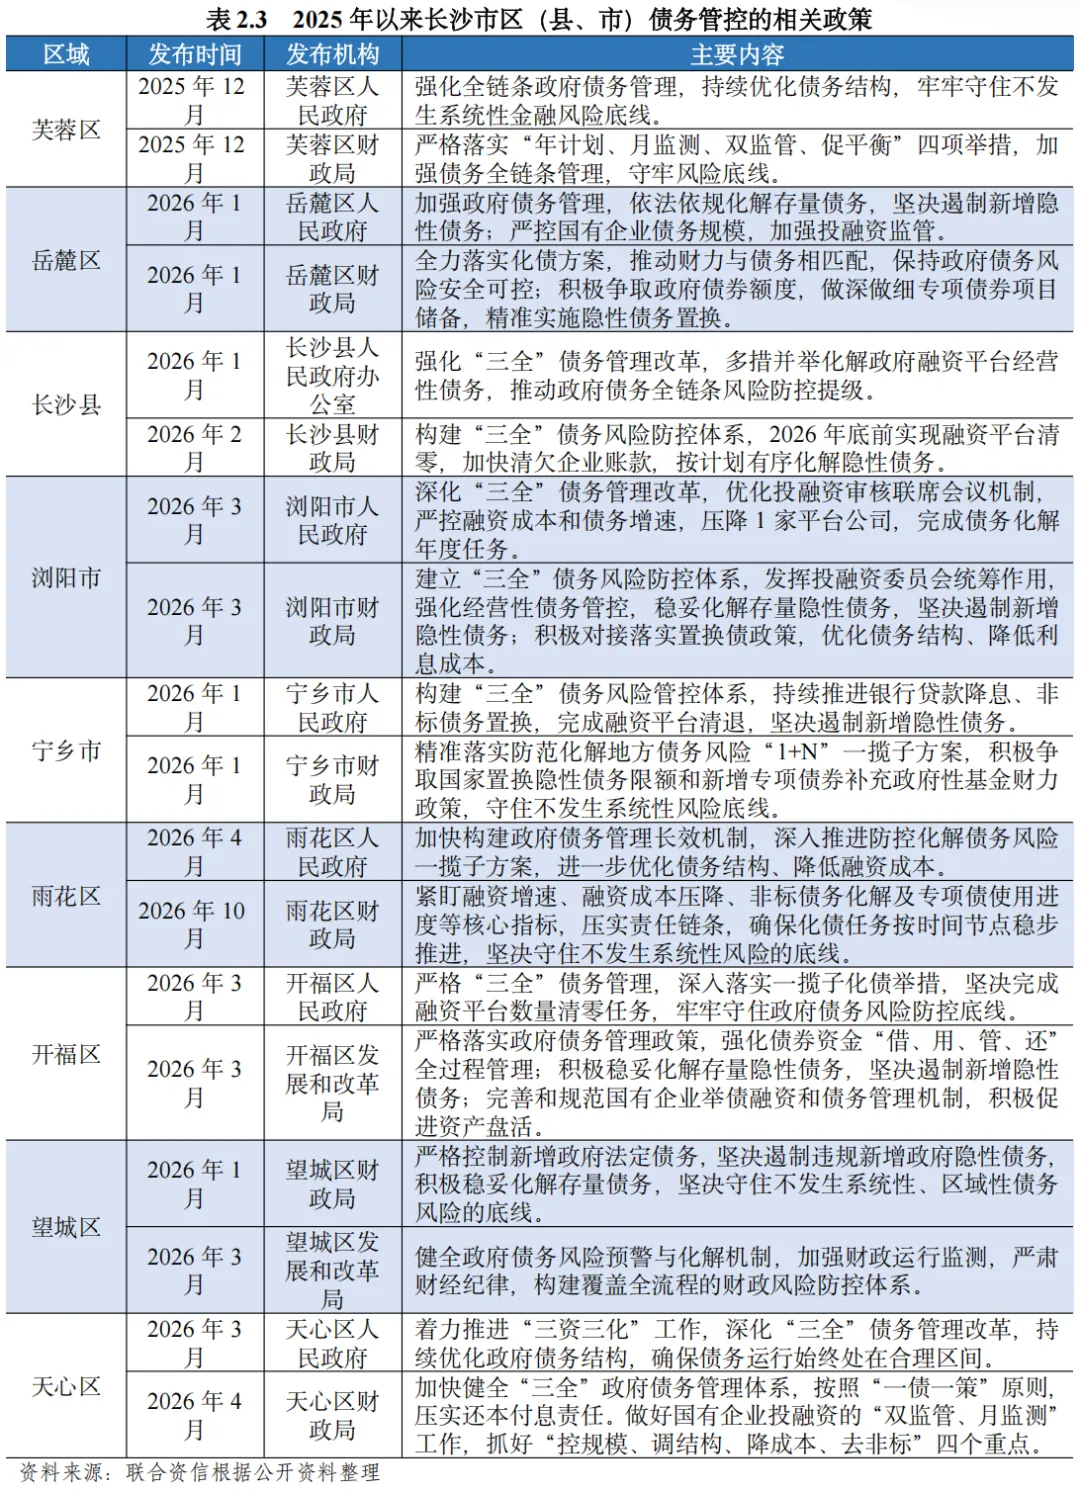
2025年以来,长沙市区(县、市)陆续出台政策,推进“三全”债务改革,加强债务监测等工作,遏制新增隐性债务,各区(县、市)债务管控相关政策见表2.3。
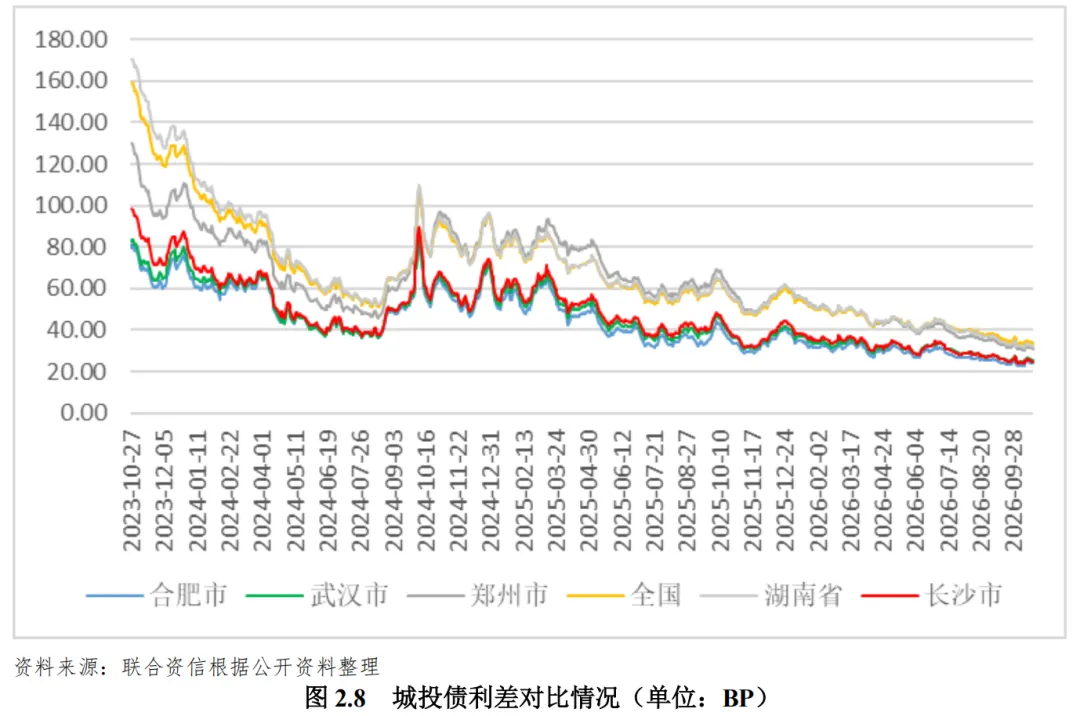
利差方面,从全国层面来看,截至2026年10月26日,湖南省城投利差32.16BP,较全国平均水平低1.65BP,整体城投信用表现优于全国。从国家中部省份省会城市利差看,长沙市城投利差24.78BP,在合肥、长沙、武汉、郑州四城中排第二位,仅高于合肥,较利差最高的郑州低约6.31BP,风险溢价中等偏低。2023年10月至今,长沙利差从98.34BP大幅下行至24.78BP,利差显著收敛。
(一)长沙市城投企业概况
长沙市存续发债城投企业数量较多,长沙市本级、宁乡市和浏阳市相对较多;主体级别以AA和AA+为主。
截至2026年9月30日,长沙市境内有存续债券的城投企业共46家,其中市级城投企业10家,其余均为区县级城投企业。从发债城投企业分布区域看,长沙市本级和宁乡市发债城投企业数量最多,均为9家,其次是浏阳市发债城投企业8家,望城区和岳麓区发债城投企业分别为5家和4家,天心区和长沙县发债城投企业各3家,雨花区和开福区发债城投企业各2家,芙蓉区发债城投企业1家。从级别分布看,截至2026年9月底,有存续主体级别的发债城投中主体级别为AAA的城投企业9家,主要集中在长沙市本级(6家),岳麓区、浏阳市和长沙县各1家;AA+级别城投企业23家,占长沙市发债城投企业数量的50%,主要分布在宁乡市(5家)、长沙市本级、岳麓区、望城区和浏阳市各3家、开福区2家,芙蓉区、天心区、雨花区和长沙县各1家;AA级别城投企业14家,主要分布在浏阳市和宁乡市(各4家)、天心区和望城区(各2家)、长沙县和雨花区(各1家)。
(二)长沙市城投企业发债情况
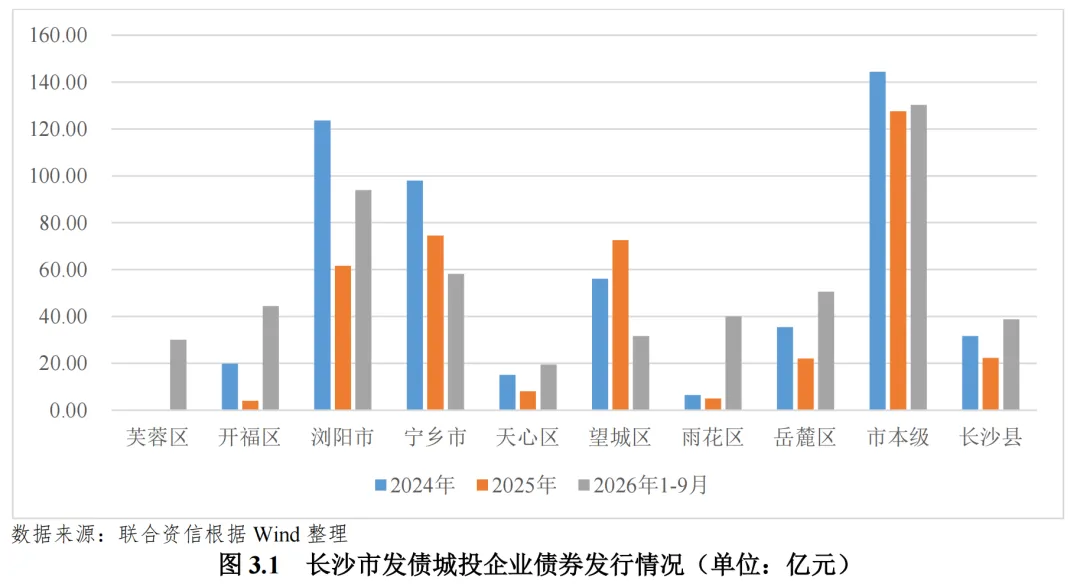
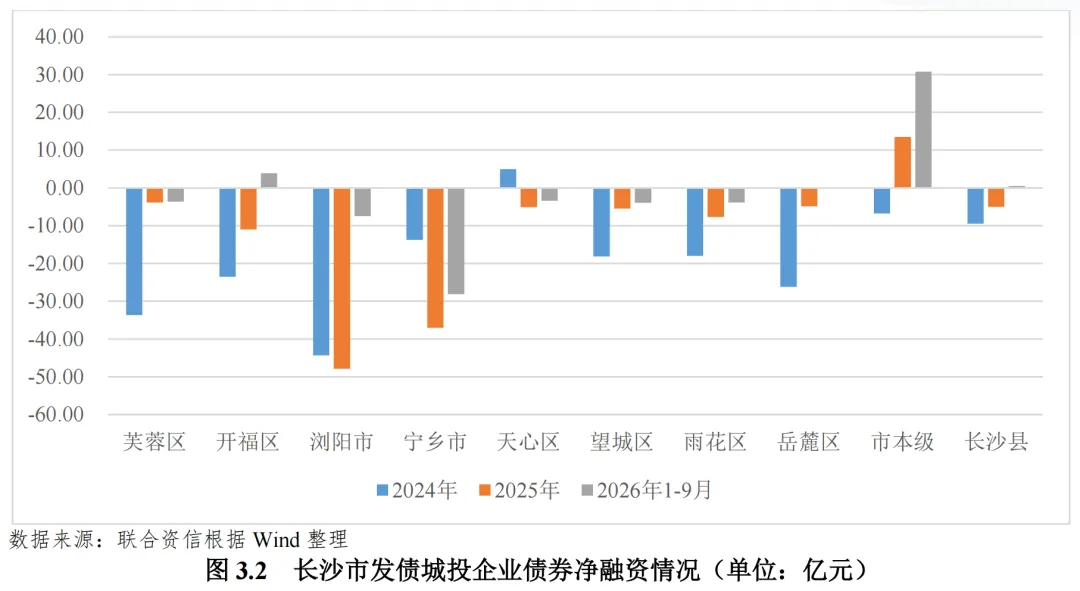
2025年,长沙市发债城投企业债券发行规模同比下降明显,发债城投企业集中在长沙市本级、宁乡市、望城区和浏阳市。2026年以来,随着债券到期带来的被动滚续,长沙市城投企业债券发行规模较2025年有所增长,且主体评级以AA+及以上为主。受陆续出台的化债政策影响,长沙市发债城投企业债券净融资额持续为负但缺口快速收窄,债券净流入向长沙市本级集中,多数区县发债城投企业延续债券净偿还态势。
2025年,长沙市共有26家城投企业发行债券,发行规模为397.62亿元,同比下降25.06%。从发行情况来看,2025年长沙市发债城投企业集中在长沙市本级、宁乡市、望城区和浏阳市,当年发债规模合计占全市的84.58%。从主体级别看,2025年长沙市城投企业AAA、AA+及AA主体债券发行金额占比分别为24.56%、54.97%和20.46%。2026年1-9月,长沙市共有32家城投企业发行债券,发行规模合计537.26亿元,为2025年全年的135.12%,主要系2025年发行债券基数较低以及2026年债券到期带来的被动滚续所致。从发行情况来看,2026年1-9月长沙市发债城投企业集中在长沙市本级、浏阳市、宁乡市和岳麓区,当期发债规模合计占全市的61.97%。从主体级别看,2026年1-9月长沙市城投企业AAA、AA+及AA主体债券发行金额占比分别为34.69%、61.35%和3.96%。
2025年,长沙市发债城投企业债券净融资额合计为-114.45亿元,较2024年增加74.56亿元,债券净融资仍表现为净偿还,主要系政府通过发行特殊再融资债券化解隐性债务所致。其中仅长沙市本级城投企业实现债券净流入,为13.47亿元,其余区县级城投企业均表现为净偿还,其中浏阳市和宁乡市发债城投企业债券融资净流出规模较大,分别为-47.91亿元和-37.07亿元。2026年1-9月,长沙市发债城投企业债券净融资额为-15.55亿元,相当于2025年全年融资净流出额的13.59%;其中,长沙市本级、开福区和长沙县城投企业实现债券融资净流入,分别为30.76亿元、3.88亿元和0.50亿元,其余区县仍表现为净偿还;整体看,长沙市发债城投企业债券净融资额持续为负但缺口快速收窄,债券净流入向长沙市本级集中,多数区县发债城投企业延续债券净偿还态势。
(三)城投企业偿债能力分析
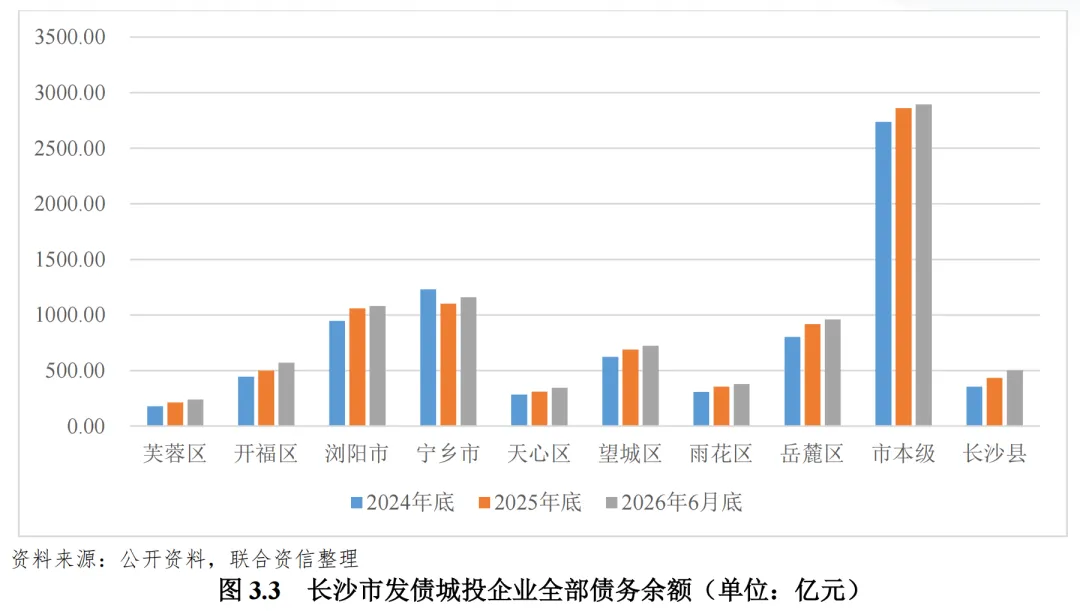
截至2026年6月底,长沙市本级及各区县发债城投企业全部债务余额均较上年底有所增长;除浏阳市外,长沙市本级和其他区县全部债务资本化比率均有所增长;未来一年内长沙市本级、浏阳市和宁乡市发债城投企业到期债券(在考虑行权的情况下)规模较大。截至2025年底,长沙市发债城投现金类资产对短期债务覆盖程度较弱,未来面临较大的短期偿债压力;2025年,长沙市发债城投企业筹资活动现金流多表现为净流入,净流入规模同比略有下降,整体融资步伐较上年变动不大。
截至2025年底,长沙市发债城投企业全部债务余额合计8442.21亿元,较上年底增长6.70%,债务规模较大。其中,长沙市本级、宁乡市、浏阳市和岳麓区发债城投企业全部债务占比高(分别为33.89%、13.04%、12.56%和10.87%),其次为望城区、开福区和长沙县,占比分别为8.16%、5.93%和5.14%;雨花区、天心区和芙蓉区债务规模相对较小,在200~400亿元之间。截至2026年6月底,长沙市发债城投企业债务规模8853.33亿元,较上年底增长4.87%,长沙市本级及其他区县发债城投全部债务规模均有所增长,其中长沙县、开福区、芙蓉区和天心区发债城投企业债务规模增速较快,较2025年底债务规模的增速分别为15.98%、14.27%、13.08%和10.91%。
债务负担方面,长沙县发债城投企业资产负债率和全部债务资本化比率最低,截至2025年底,上述指标分别为45.39%和40.91%,债务负担指标表现较好;开福区、长沙市本级、岳麓区和宁乡市发债城投企业全部债务资本化比率相对较高,分别为56.53%、53.59%、52.88%和51.68%,债务负担相对较重。截至2025年底,芙蓉区发债城投企业全部债务资本化比率较上年底下降幅度最大(下降7.09个百分点);岳麓区发债城投企业全部债务资本化比率较上年底增幅最大(增长4.70个百分点);其他区县发债城投企业全部债务资本化比率较上年底变动相对平稳。2026年6月底,除浏阳市发债城投企业全部债务资本化比率较上年底下降0.86个百分点外,长沙市本级和其余区县发债城投全部债务资本化比率均较上年底有所增长,债务负担有所加重。
截至2026年9月底,长沙市发债城投企业存续债券余额为2207.14亿元(不含海外债)。债券集中兑付方面,未来一年内长沙市发债城投企业到期债券(在考虑行权的情况下)规模为703.76亿元。其中,长沙市本级、浏阳市和宁乡市发债城投企业在一年内到期债券(在考虑行权的情况下)规模较大,分别为185.15亿元、135.23亿元和103.21亿元。
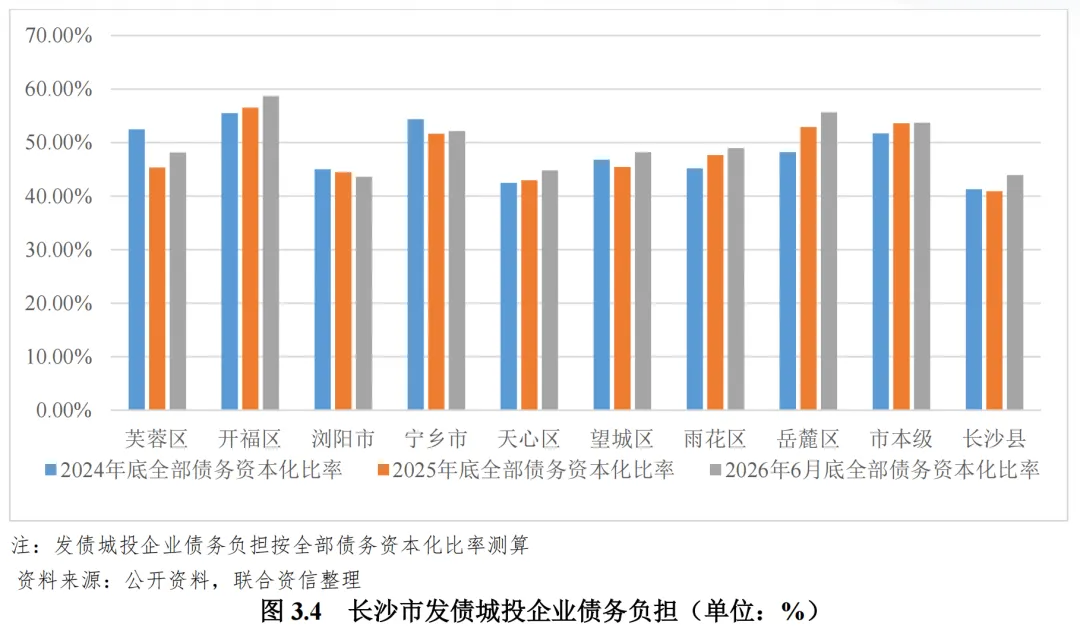
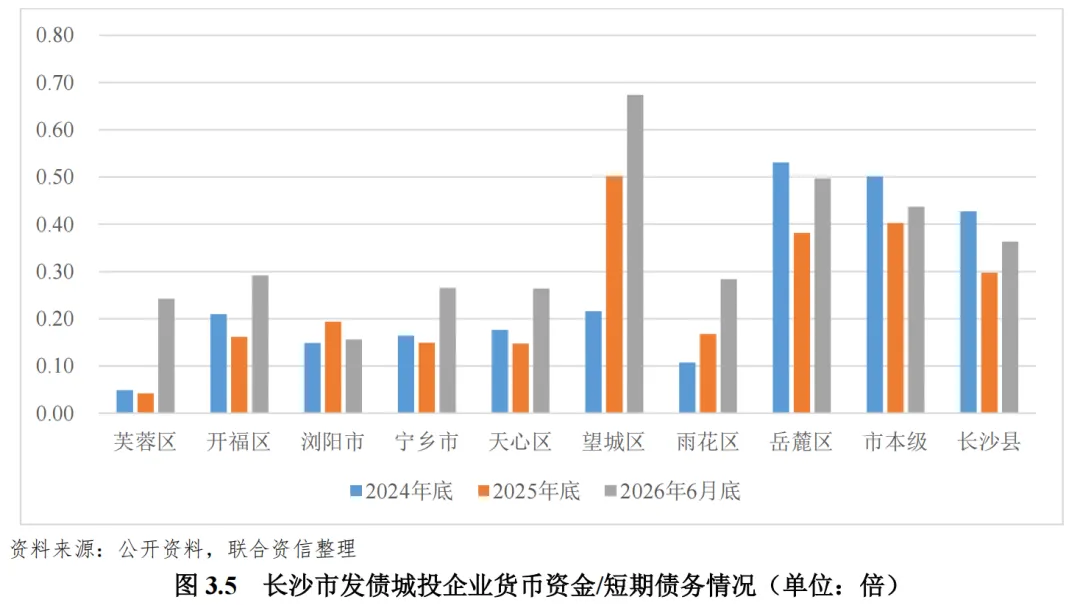
短期偿债指标方面,截至2025年底,长沙市发债城投企业货币资金对短期债务的覆盖倍数中,望城区最高为0.50倍;其次为长沙市本级、岳麓区和长沙县,分别为0.40倍、0.38倍和0.30倍,其余区县发债城投企业现金短期债务比均低于0.20倍,存在较大的短期偿债压力。同期末,岳麓区发债城投企业货币资金对短期债务的覆盖倍数较上年底下降幅度最大(下降0.15倍);望城区发债城投企业货币资金对短期债务的覆盖倍数较上年底增幅最大(增加0.29倍)。截至2026年6月底,除浏阳市发债城投现金短期债务比小幅下降外,长沙市本级和其他区县发债城投现金短期债务比均有所上升,2026年上半年长沙市发债城投企业短期偿债指标整体有所改善。
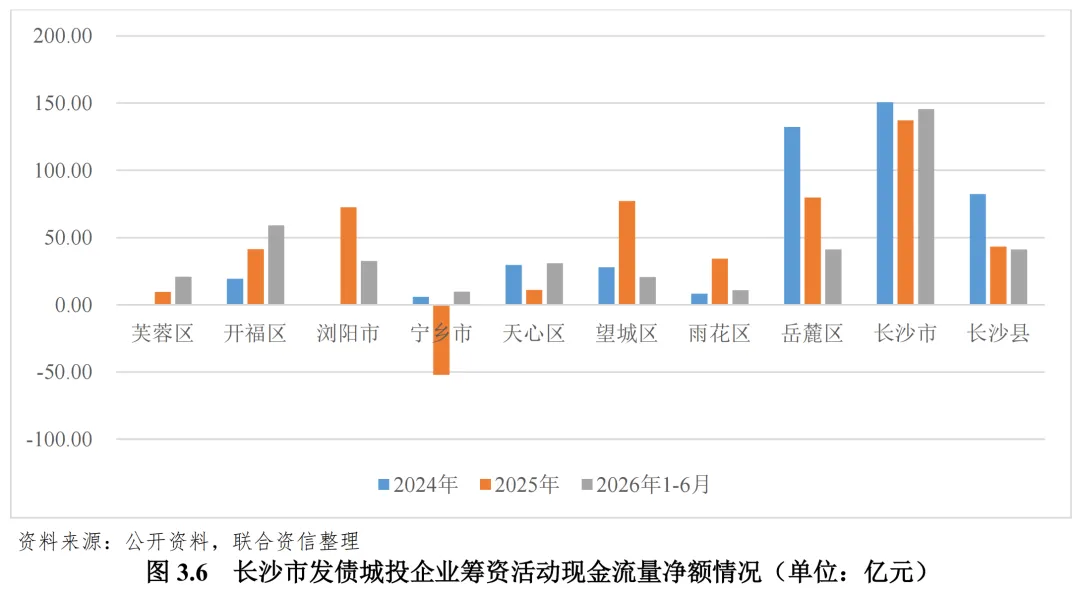
再融资方面,2025年,长沙市本级及各区县发债城投企业筹资活动现金流多表现为净流入,合计净流入规模为454.59亿元,整体融资步伐较上年变动不大。其中,芙蓉区、开福区、望城区和雨花区发债城投企业筹资活动现金净流入规模呈不同程度的增长,浏阳市发债城投企业筹资活动现金流量净额由负转正,宁乡市发债城投企业筹资活动现金流量净额由正转负,其他区县发债城投企业筹资活动现金净流入规模均同比有所下降,宁乡市和岳麓区发债城投企业筹资活动现金流量净额同比下降规模较大,较上年分别同比减少58.07亿元和52.40亿元,部分区县发债城投企业债务规模收缩明显。2026年上半年,长沙市发债城投企业筹资活动现金整体仍表现为净流入,合计净流入规模为412.92亿元,为2025年全年的90.83%。
(四)财政收入对发债城投企业债务的支持保障能力
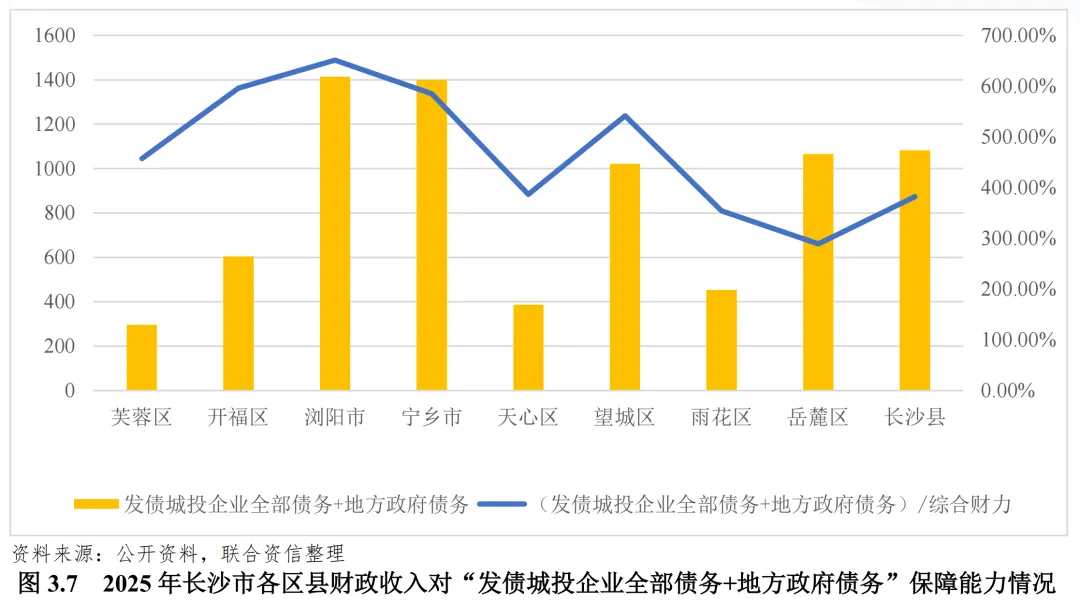
长沙市各区县的“发债城投企业全部债务+地方政府债务”/“综合财力”在288.84%~650.84%之间,其中浏阳市、开福区、宁乡市、望城区超过500.00%,压力相对较大。
[1] “2”指培育打造两大世界级产业名片即以自主安全计算系统为核心的新一代信息技术产业集群、以工程机械为重点的先进装备制造产业集群;“4”指四大支柱性产业集群,即新材料、大健康、航天航空、高端服务业产业集群;“N”指未来汽车、深地深海空天、人工智能等未来产业。
[2] 即智能终端、新材料先进制造、食品医药产业集群。
[3] 即先进储能材料产业链、工程机械产业链、智能家电智能硬件产业链、食品及农产品加工产业集群、生命科学产业集群。
[4] 即全口径、全方位、全链条。
公用评级一部
肖士然 冯熙智