研报速递
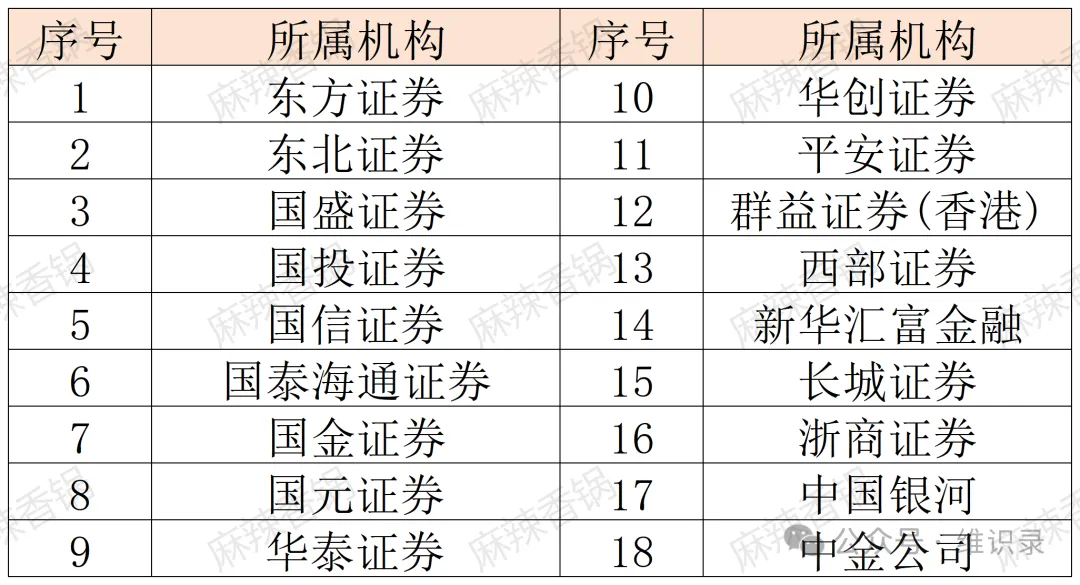
2026年9月15日,中国碳市场大会在武汉举行。生态环境部在会上明确,要建立完善碳质押、碳回购等政策制度,引入银行、券商等非履约主体参与市场交易。此前,主管部门负责人在接受采访时表示,正会同有关部门加快研究推进金融机构入市,争取尽快引入首批金融机构。目前已有27家券商取得碳排放权交易业务资质。这件事的分量,不在于多了几类买家,而在于碳市场的参与者结构要变了。
一、为什么现在引入金融机构
全国碳市场运行五年多,一直有一个结构性问题:参与主体太单一。
市场上的买家卖家,几乎都是控排企业。大家交易的目的也差不多——履约。平时不着急,到了清缴截止前集中买入,形成明显的“潮汐现象”。2025年四季度成交量占全年约六成,虽然比此前的八成有所下降,但季节性仍然很强。
主体单一、动机同质,带来的结果是流动性不足、价格发现不充分。碳价在履约期前后波动大,平时交易清淡,企业想买的时候买不到、想卖的时候卖不掉。引入金融机构,就是要改变这个结构:让有不同风险偏好、不同持有周期的主体进来,把交易从“履约驱动”变成“履约加投资驱动”。
2025年四季度成交量占比降到六成以下,说明潮汐现象有所缓解,但离“全年均衡交易”还有距离。真正的流动性,不是靠年底集中放量,而是靠平时有人愿意买、有人愿意卖。金融机构的作用,就是在这中间提供对手盘。
从数据看,市场已经有了一定基础。2025年全国碳市场成交量2.35亿吨,同比增长24.36%,成交额146.30亿元;截至2026年8月底,累计成交量9.61亿吨,成交额656.99亿元。2026年以来收盘价在72元至91元区间波动。盘子不算小,但深度不够。
二、27家券商拿到的是一张什么票
27家券商取得碳排放权交易业务资质,这个数字容易被误读。资质是“准入资格”,不等于“马上大规模交易”。
从监管口径看,金融机构入市要坚持“依法合规、风险可控”,先引入具备一定专业能力、符合管理要求的银行、证券公司,再逐步完善配套规则。这意味着首批试点大概率是有限度的:以自营交易为主,资管产品、做市业务可能后续放开;交易额度、持仓限额、风控指标都会有约束。
27家这个数字,说明券商端的准入已经铺开,但不代表业务马上放量。碳交易目前对券商的收入贡献很小,更多是战略布局。真正的竞争,在于谁能率先把碳资产的估值、风控、产品设计能力建起来,谁能拿到第一批企业客户。
首批试点的范围,大概率会限定在少数机构、少数业务。监管的思路是“先跑通、再扩围”,不会一次性放开。对市场来说,重要的不是第一批进来多少资金,而是规则能不能跑通、风险能不能管住。
对券商来说,碳交易的吸引力不在于短期价差,而在于客户服务。控排企业需要碳资产估值、质押融资、履约策略、风险管理,这些都能带动经纪、投行、资管等业务。碳配额作为一种新的资产类别,谁先建立定价能力和客户关系,谁就先占住位置。
三、碳质押与碳回购:金融机构怎么参与
金融机构参与碳市场,最现实的切口不是直接买卖配额,而是围绕配额做融资和风险管理。
碳质押,是企业把持有的碳配额作为质押物,向银行申请贷款。它的好处是不用卖出配额就能获得资金,适合配额有盈余、但现金流紧张的企业。难点在估值:碳价波动大,质押率怎么定,违约时怎么处置,都需要规则。
碳回购,是企业把配额卖给金融机构,约定未来按一定价格买回。它本质上是一笔以碳配额为抵押的短期融资,期限灵活,适合解决履约前的流动性缺口。难点在对手方风险和回购价格:如果碳价大幅波动,回购违约的处理机制要清楚。
这两类业务要跑起来,前提是碳配额的法律属性、登记托管、结算规则清晰。配额到底是财产权、使用权,还是行政许可下的排放额度,直接关系到质押能不能设立、违约能不能执行。这个问题不解决,金融机构不敢大规模做。
央行的碳减排支持工具已经提供了资金端的基础。8000亿元的支持工具,支持银行开展碳配额质押贷款和回购融资;配套的清结算机制、交易规则也在研究。资金不是最大的问题,资产的确权和处置才是。
地方试点已经走了一步。上海推出了碳排放配额行政管理服务信托,形成市场化调节加政府储备配额有偿发放的双轨调控;湖北落地了首个国家备案的碳保险产品,发行了全国首笔“科技加碳”债券;深圳在做碳配额质押融资贴息,推出了全国首单碳资产证券化产品。这些探索的共同点,是把碳配额的资产属性做实。
四、流动性会改善吗:潮汐现象的由来
金融机构入市,能不能解决流动性问题,要看它们扮演什么角色。
如果只是多了一批投机者,交易量可能上去,但价格波动也会加大。如果是做市商、长期持有人、风险管理提供者,市场深度会改善,企业买卖的冲击成本会下降。
从国际经验看,碳市场的金融化通常经历三个阶段:先是履约企业主导,流动性低、价格季节性明显;然后金融机构进入,出现期货、期权、回购等工具,流动性提升;最后形成多层次市场,现货、衍生品、融资工具互相配合。中国目前处在第一阶段向第二阶段过渡的时点。
做市商制度是下一个观察点。如果券商能承担做市职能,持续报出买卖双边价格,市场的深度会明显改善;但做市需要持仓限额、风险对冲工具和资本占用规则配套,短期内可能只有少数机构参与。
但金融化不是越快越好。碳价如果被资金推得过高,会加大控排企业的履约成本;如果被压得过低,又起不到减排激励作用。监管的关键,是在流动性和稳定性之间找平衡:既要让市场有深度,又要防止过度投机和市场操纵。
五、一张表看懂参与主体与工具
这张表里,最值得关注的是“约束”一栏。每一类主体、每一种工具,卡点都不在意愿,而在规则。配额的法律属性、质押的登记效力、违约的处置路径,这些基础制度不补齐,金融工具就只能在岸边试水。
六、风险:碳价的金融属性增强之后
金融机构进来,碳价的金融属性会增强。这不是坏事,但会带来三类新风险。
第一类是价格波动风险。资金进出会让碳价更敏感,控排企业的履约成本不确定性上升。过去企业可以等到年底再买,现在可能要提前做预算、做套保。
第二类是市场操纵风险。碳配额集中在少数主体手里,如果监管不到位,可能出现囤积、挤仓。主管部门已经明确要防范少数机构利用资金优势操纵市场,相关规则需要跟上。
第三类是会计与税务风险。碳资产入表的规则还在完善,质押、回购、衍生品的会计处理,税务上怎么认定,都存在模糊地带。企业在做交易结构时,要把这些问题提前想清楚。
还有一个更基础的问题:碳价的锚在哪里。配额总量、有偿分配比例、抵销比例、自愿减排量供给,这四个变量决定碳价的中枢。金融机构可以放大价格信号,但不能替代制度设计。锚不稳定,金融化只会放大波动。
七、结语:从履约管理到碳资产管理
金融机构入市,是碳市场从“履约工具”走向“金融基础设施”的一步。它不会一夜之间改变碳价,但会改变市场的运行方式:交易主体更多元,工具更丰富,价格信号更连续。
对控排企业来说,最直接的变化是:碳资产管理不能再停留在“年底算账”。配额什么时候买、买多少、要不要质押、要不要做回购、要不要用自愿减排量抵销,都要纳入年度资金计划和风险预算。碳资产管理部门要从成本中心变成利润中心。
对金融机构来说,机会不在于短期价差,而在于能不能为企业提供一整套碳资产管理服务。谁先把估值、风控、产品能力建起来,谁就能在这个新市场里站稳。碳市场不缺资金,缺的是会算碳账的人。
从更长的时间看,碳市场会像债券市场、外汇市场一样,形成一套自己的基础设施:登记、托管、清算、估值、评级、做市。谁在这些基础设施里占住位置,谁就能分享碳市场长期增长的红利。
碳市场的金融化,最终是一场制度能力的竞赛,而不是资金规模的竞赛。规则跑通了,资金自然会来;规则跑不通,来的也只是快钱。
参考资料
1. 2026年中国碳市场大会相关发言及《全国碳市场发展报告(2026)》,2026年9月15日
2. 生态环境部应对气候变化司相关负责人关于金融机构入市的专访,2026年9月
3. 全国碳排放权交易市场2025年及2026年1至8月运行数据
4. 中国人民银行关于碳减排支持工具及碳配额质押、回购融资的相关政策文件
5. 上海、湖北、深圳碳金融创新试点公开信息