研报速递
陆联资本:2026年10月A股市场月度分析报告
一、月度整体行情回顾
2026年10月A股整体呈现震荡探底、结构极致分化格局,市场风险偏好持续走弱,主要宽基指数全线收跌,成长赛道大幅回撤,价值板块相对抗跌,全市场赚钱效应偏弱。截至10月30日收盘,上证指数月内下跌6.33%,持续在3800点下方震荡探底;沪深300指数下跌8.54%,大盘蓝筹承压明显;创业板指数单月大跌23.02%,科创类成长赛道调整幅度接近20%,创年内月度最大回撤纪录。
指数走势呈现阶段性拉锯,月初小幅修复、月中震荡走弱、月末加速调整,整体重心持续下移,年内市场低点再度被刷新。相较于成长板块的深度回调,传统价值板块韧性凸显,成为场内资金主要避险方向。
二、核心驱动因素分析
(一)外部情绪传导压制成长估值
本月A股调整核心诱因来自海外市场情绪冲击,全球资金对AI产业资本开支回报预期转向悲观,海外科技板块持续回调,通过跨境联动传导至国内AI、半导体、高端制造等成长赛道。亚洲科技产业链标的同步走弱,进一步加剧了国内成长股的估值重估过程,前期高估值成长品种迎来集中消化。同时,美债利率维持高位,持续压制全球风险资产定价,外资月度整体呈现流出态势,加剧大盘指数波动。
(二)内部基本面与资金面博弈
10月为A股三季报集中披露窗口期,市场定价彻底转向业绩确定性。资金避险情绪升温,主动规避业绩不及预期、估值虚高的成长标的,持续向盈利稳定、估值低位的消费、公用事业等板块集中。
资金层面,场内存量博弈特征显著,增量资金匮乏。市场交投情绪谨慎,热点轮动速度加快,持续性题材稀缺,短线资金操作趋于保守,进一步放大指数波动。同时,市场前期积累的获利盘集中了结,叠加部分行业财报落地后利好兑现,引发板块集体回调。
(三)政策与经济韧性托底市场底线
尽管市场整体调整,但国内基本面存在积极支撑。上半年全A非金融石油石化企业盈利同比增长14.1%,二季度单季增速升至16.0%,企业盈利修复趋势明确,ROE水平持续回升,中长期市场基本面韧性充足。政策端维持稳增长基调,持续托底实体经济与资本市场,有效避免市场出现无差别系统性崩盘,构筑指数下行底线。
三、行业板块轮动表现
本月市场风格极致切换,价值防御完胜成长进攻,行业分化特征突出。
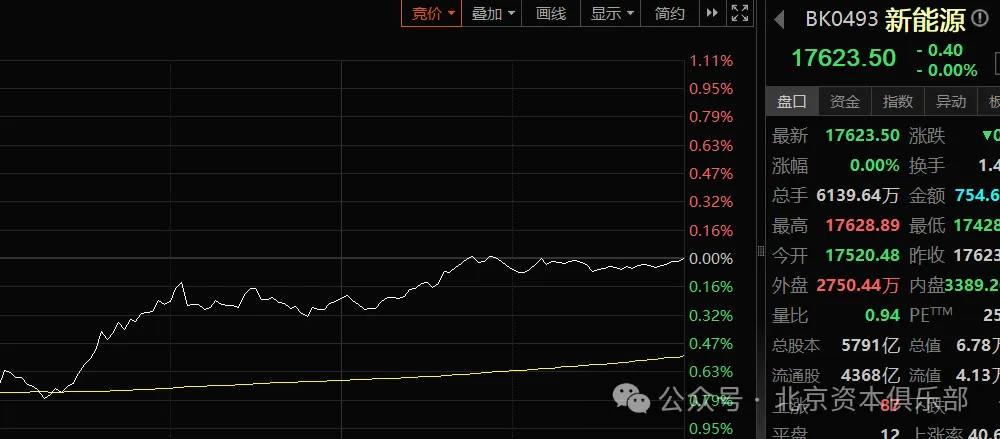
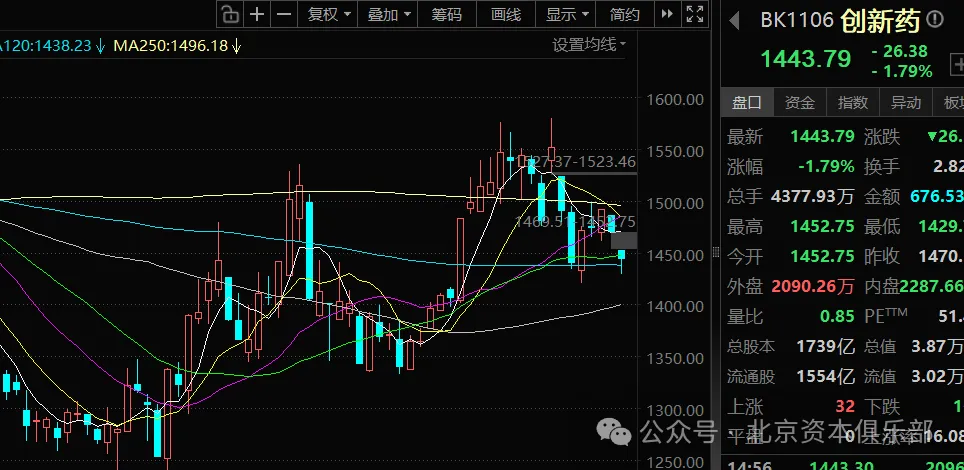
逆势上涨及抗跌板块集中在必选消费、白酒、医药等核心防御领域。月末白酒板块逆势拉升,龙头标的走强,凭借稳定业绩与低估值优势获得资金抱团;医药板块估值处于历史低位,叠加三季报业绩稳健,防御属性凸显,逆势走出独立行情。此外,房地产、石油化工、贵金属等传统周期价值板块震荡抗跌,成为避险资金主要配置方向。
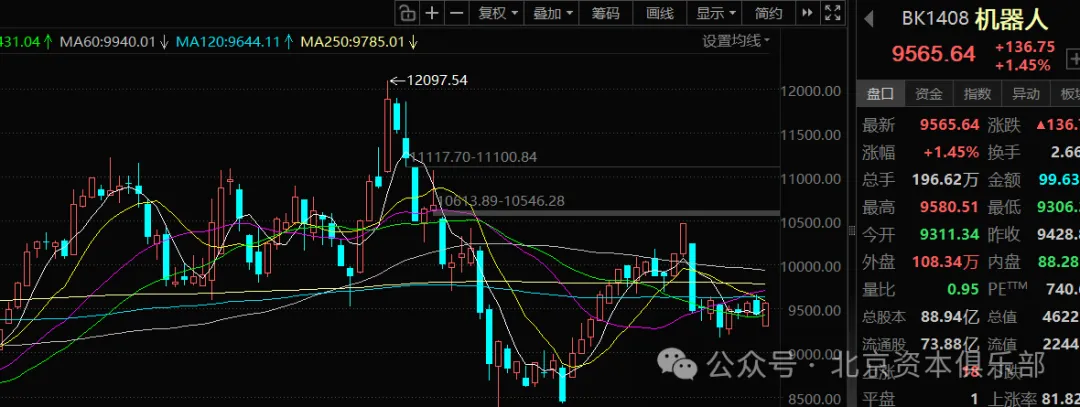
跌幅居前的板块集中在科技成长赛道,AI应用、半导体、光模块、高端制造等前期热门赛道深度回调。核心原因在于海外产业预期走弱、板块前期估值偏高、三季报业绩无法匹配高估值预期,资金集中出逃导致板块大幅回撤。科创、创业板权重成长股领跌市场,是拖累指数下行的核心因素。
整体来看,本月行情核心逻辑为“杀估值、寻确定性”,高弹性成长品种估值持续消化,低估值、高股息、业绩稳增的价值品种相对占优。
四、当前市场核心风险
1. 外部波动风险:美债利率高位震荡、海外科技产业预期反复,全球资本市场波动加剧,持续对A股成长板块形成估值压制,外资流向不确定性较强。
2. 业绩兑现风险:三季报披露收尾后,部分行业盈利增速不及预期,叠加年末资金避险情绪升温,短期或引发板块持续轮动调整。
3. 风格切换风险:成长板块短期超跌后情绪偏弱,资金抱团价值板块格局固化,市场热点匮乏,短期难以形成趋势性反弹行情。
4. 流动性风险:年末市场增量资金不足,存量博弈格局延续,成交低迷或制约指数反弹空间,震荡调整态势或将延续。
五、后市展望与配置思路
(一)市场展望
短期来看,11月A股大概率延续震荡筑底、结构分化格局。市场经过10月深度调整后,多数成长板块估值泡沫充分消化,下行空间逐步收窄。叠加国内企业盈利韧性凸显、政策托底力度持续释放,市场系统性大跌风险较低。但受风险偏好修复缓慢、增量资金不足影响,趋势性反转行情难以快速开启,整体将以磨底修复为主,结构性机会仍是市场主线。
中长期维度,A股基本面支撑坚实,企业盈利修复向上趋势未改,调整后的市场性价比显著提升,为年末修复行情预留空间。
(二)配置策略
1. 坚守确定性价值主线:持续布局业绩稳健、估值低位的医药、消费龙头,以及高股息公用事业、基建板块,规避业绩暴雷、估值虚高标的。
2. 布局超跌成长修复机会:逢低关注半导体、人工智能、高端制造等核心科技赛道,重点筛选三季报业绩高增、估值合理、具备核心技术壁垒的细分龙头,博弈超跌反弹。
3. 把握周期稳健机会:关注房地产产业链修复、能源化工等低位周期板块,依托政策支撑与供需格局改善,获取结构性收益。
4. 严控仓位防范波动:年末行情不确定性较高,维持中低仓位运作,避免追涨杀跌,聚焦细分赛道核心标的,弱化指数波动影响。
免责声明:本报告由陆联资本撰写,仅为投资研究参考,不构成任何投资建议。市场有风险,投资需谨慎。