研报速递
免责声明:本报告基于吉布提中央银行(Banque Centrale de Djibouti,BCD)、国际货币基金组织(IMF)、吉布提政府公报及相关国际机构截至2026年11月可获得的公开资料整理,并结合吉布提银行业监管实践进行研究,仅供研究和决策参考,不构成投资、法律或具体金融业务建议。由于吉布提金融统计具有一定时滞,且央行网站持牌机构名录与年度报告对个别机构退出的披露存在更新时间差异,涉及机构数量、牌照状态及监管口径时,应以BCD最新书面确认和正式批复为准。除特别注明外,银行业稳健性指标主要采用BCD《2024年年度报告》《2024年金融稳定年度报告》及IMF 2025年第四条款磋商报告;2025年信贷数据采用BCD截至2025年12月的最新公开统计。
一、摘要
吉布提金融体系总体呈现“货币局制度稳定、银行主导、外币业务占比高、跨境特征突出、银行竞争加深、资本与资产质量较稳健、数字支付加快发展、资本市场薄弱”的基本特征。金融体系的核心不是传统意义上的本币货币政策和证券市场,而是以美元锚定的货币局制度、商业银行体系、外汇与跨境资金流动、支付清算以及港口物流相关金融活动。
吉布提实行货币局制度(Currency Board)。吉布提法郎(DJF)按1美元=177.721吉布提法郎的固定汇率锚定美元,吉布提已接受《国际货币基金协定》第八条义务,经常项目支付和转移总体保持较高自由度。货币局制度为汇率和价格预期提供了较强锚,但也意味着BCD缺少传统中央银行通过政策利率大幅调节经济的空间,金融稳定更多依赖外汇储备覆盖、银行流动性、审慎监管和财政纪律。
截至2024年末,吉布提银行业总资产约6687亿吉布提法郎,同比增长约4.9%;客户贷款约2877亿吉布提法郎,同比增长35.4%;客户存款约4873亿吉布提法郎,同比增长3.6%。银行业资本充足率保持在较高水平。BCD金融稳定报告口径显示2024年偿付能力比率约21%,IMF金融稳健性指标口径为23.3%,均明显高于12%的最低监管要求;不良贷款率降至约3.1%—3.5%,资产质量较前几年明显改善。
银行市场集中度正在下降。BCD披露,前三大银行资产占比已从2019年的58%降至2024年的约44%,说明新进入者增加后竞争程度上升。与此同时,吉布提银行业具有明显的国际化和跨境化特征,大量银行资产、负债和客户与埃塞俄比亚、索马里、海湾国家、欧洲、中国及其他区域市场有关。IMF特别提示银行体系存在较大的境外敞口和对公共部门敞口上升问题,流动性管理和跨境风险监测仍是监管重点。
金融机构结构较为多元。BCD现行网站名录列示传统商业银行、伊斯兰银行、伊斯兰窗口、电子货币发行机构、微型金融机构、专业金融机构以及大量汇兑和汇款辅助金融机构。传统银行与伊斯兰银行并存,体现吉布提连接非洲、阿拉伯世界和国际贸易通道的金融属性。2024年以后,埃及银行(Banque Misr Djibouti)等新机构进入,进一步提升了市场竞争和国际化程度。
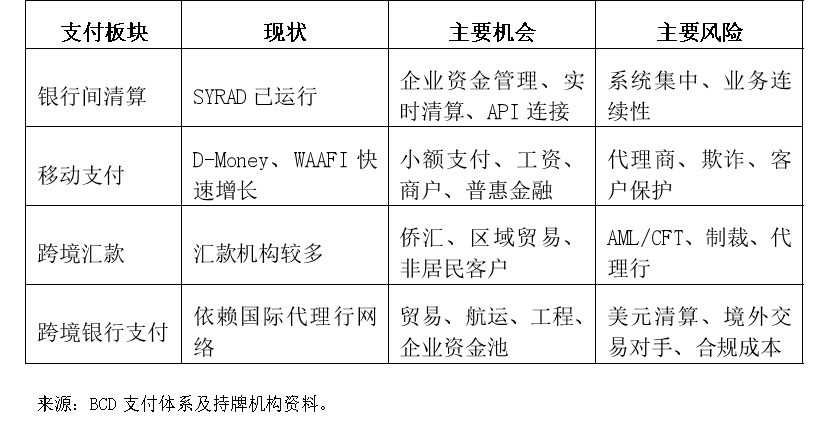
数字金融正在成为最具增长潜力的板块之一。2024年电子货币活跃账户约14.27万户,交易笔数约1488万笔,交易金额约731亿吉布提法郎;D-Money和WAAFI是当前主要移动电子货币发行机构。国家支付与结算系统SYRAD已投入运行,银行间转账和自动清算基础设施明显改善,为未来即时支付、钱包互联、API银行和跨境数字支付奠定基础。
资本市场仍处于非常初级阶段。吉布提目前没有形成类似成熟证券交易所的公开股票市场和具有深度的本币债券二级市场,企业融资仍高度依赖银行信贷、股东资本、境外融资、开发性金融和项目融资。因而,研究吉布提“金融市场”不能简单套用证券市场框架,更应重点分析银行间市场、外汇市场、跨境资金市场、贸易融资、支付体系及未来离岸和国际金融中心建设可能形成的新市场。
核心判断
监管面:BCD是银行、支付、外汇、微型金融及金融辅助机构的核心监管者,监管框架正由传统牌照监管向资本、流动性、治理、跨境敞口、AML/CFT和数字金融并重的全面审慎监管升级。
银行面:资本充足和资产质量总体较好,市场集中度下降,竞争加剧;但银行体系境外敞口较大,外币贷款比例高,流动性和跨境关联性是需要持续关注的结构性风险。
市场面:缺乏成熟证券市场,本地资本市场深度有限;银行间、外汇、贸易融资、跨境资金和支付清算才是吉布提现阶段最重要的金融市场。
数字金融面:D-Money、WAAFI及SYRAD推动支付数字化快速发展,但网络安全、数据治理、客户保护、电子货币备付金及跨境支付合规将成为监管重点。
外汇面:固定汇率制度降低了名义汇率波动风险,但银行外币资产负债占比较高,真正需要管理的是外汇流动性、境外交易对手、资金期限错配及储备覆盖风险。
投资面:新设银行的机会主要存在于“通道金融+航运金融+跨境结算+贸易金融+产业金融+数字支付+伊斯兰友好金融+人民币业务”等差异化领域,而非简单复制传统零售银行模式。
战略面:吉布提金融发展的中长期目标不应停留于增加银行数量和扩大传统金融规模,而应依托货币稳定、港口物流、国际通道、自由区和跨境贸易优势,逐步实施“金融立国战略”,推动吉布提由物流通道向资金通道和金融通道升级,由区域交通节点向区域金融节点升级。近期应夯实监管、支付和国际银行体系,中期发展跨境金融、航运金融、离岸金融、数字金融和资产管理,长期建设面向东非、连接中东与亚洲的区域性国际金融中心。
二、监管体系
(一)监管架构
吉布提实行以吉布提中央银行为核心的金融监管体系。BCD兼具货币发行、货币局运行、银行监管、支付体系监管、外汇管理和金融稳定职责,是金融体系最重要的监管机构。保险、社会保障等领域另有政府部门和专门制度,但银行、金融公司、微型金融、电子货币、汇兑和汇款等与货币、信用和支付直接相关的活动,均由BCD承担主要监管责任。
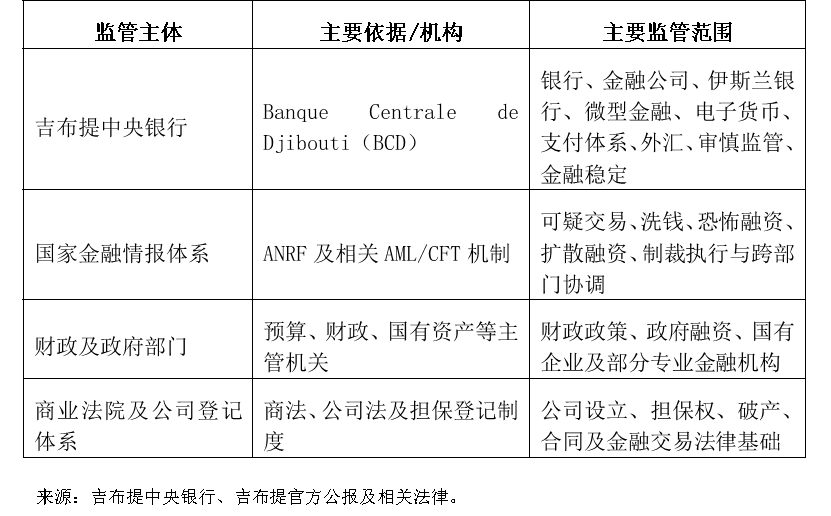
BCD的监管方式包括非现场监管和现场检查。其银行监管部门定期分析监管报表、风险指标、审计材料和问卷,并可根据风险情况开展现场检查。2024年,BCD对部分银行和新设汇兑机构开展现场或技术检查,并处理个别机构牌照退出和清算事项,显示监管已逐步从单纯准入审批转向持续监管和问题机构处置。
(二)银行业核心法律制度
当前吉布提银行及相关金融活动的基础法律框架主要包括:
1.《吉布提中央银行章程法》——第118/AN/11/6ème L号法律,确立BCD的法定职责、货币局制度及金融稳定职能;
2.《信贷机构和金融辅助机构设立与监管法》——第119/AN/11/6ème L号法律,是银行设立、资本、股东、治理、牌照和持续监管的核心银行法;
3.《吉布提伊斯兰银行设立法》——第116/AN/11/6ème L号法律,对伊斯兰银行的许可、业务和教法合规作出专门规定;
4.《国家支付系统法》——第118/AN/15/7ème L号法律,为支付系统建设、监管和监督提供法律基础;
5.《电子货币发行机构经营条件指令》——Instruction n°2017-01,规范电子货币发行和移动支付业务;
6.2011年以来BCD发布的资本、偿付能力、大额风险、内部控制、审计、参与投资等银行监管指令;
7.2025年第178/AN/25/9ème L号反洗钱、反恐融资和防扩散融资法律,以及BCD 2025-01号AML/CFT监管指令。
整体看,吉布提银行监管法律框架并不复杂,但对监管沟通和个案审批依赖程度较高。新设银行除满足法律最低条件外,还需通过BCD对发起人资质、资金来源、商业模式、治理结构、董事与高管适格性、风险管理、信息系统、AML/CFT体系、业务场所和开业准备情况的实质审查。
(三)商业银行最低资本
根据第119/AN/11/6ème L号法律第14条,银行最低法定资本为10亿吉布提法郎;金融公司最低资本为2亿吉布提法郎。按1美元=177.721吉布提法郎折算,10亿吉布提法郎约合562.7万美元。该标准是法定准入底线,而不是新设一家具有跨境经营能力的国际商业银行所应配置的合理资本规模。
对于计划开展跨境结算、贸易融资、外汇资金、托管、数字支付、航运金融及企业金融的银行,实际资本需求应进一步覆盖:三至五年业务扩张带来的风险加权资产;初期亏损和固定成本;核心系统、数据中心和网络安全投入;流动性缓冲;代理行保证金及Nostro账户资金;大额客户授信能力;监管资本缓冲;以及突发风险下股东持续补充资本的能力。
(四)审慎监管
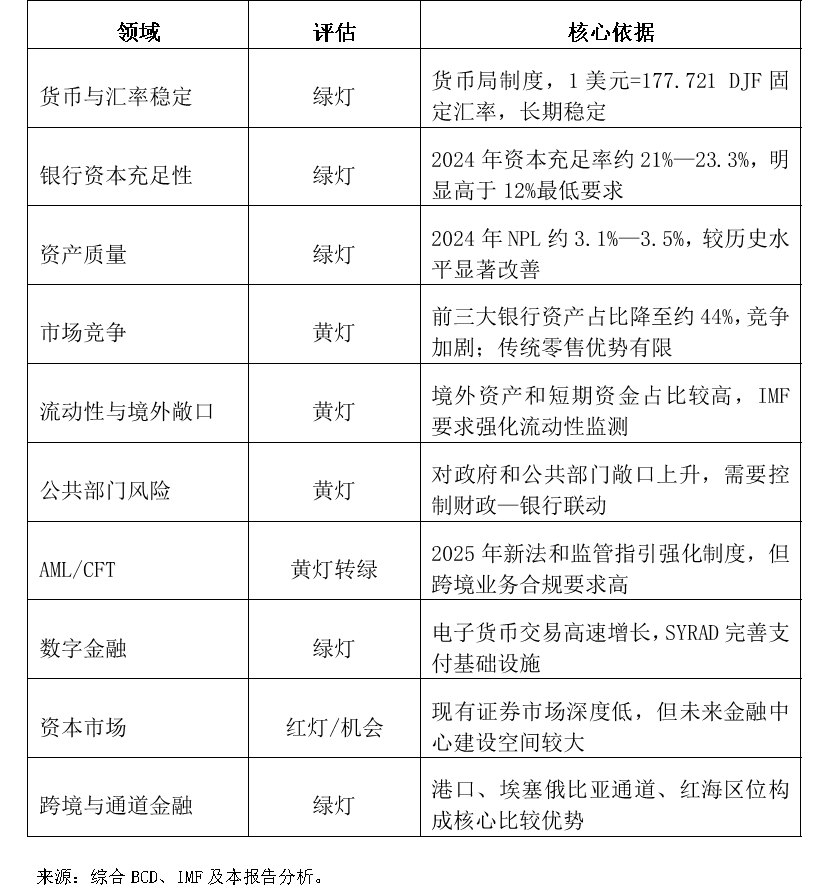
吉布提银行业实行以资本充足、流动性、大额风险、资产质量、内部控制和治理为核心的审慎监管框架。现行最低资本充足率要求约为12%。2024年银行体系实际资本充足率根据不同统计口径约为21%—23.3%,明显高于最低要求;一级资本比率亦保持较高水平。
BCD近年来强化宏观审慎监测,逐季编制金融稳健性指标并评估单家机构风险画像。IMF建议BCD进一步完善流动性覆盖率报告、内部审计、境外敞口限额和系统性流动性监测,并逐步引入更规范的准备金安排。
大额风险和关联交易是新设银行的重要监管关注点。由于吉布提经济体量较小、大型客户较集中,单一客户或集团授信容易迅速形成集中度风险。银行应从成立之初建立单一客户、关联客户、国家和地区、行业、币种及代理行敞口限额体系。
(五)货币局制度与货币政策
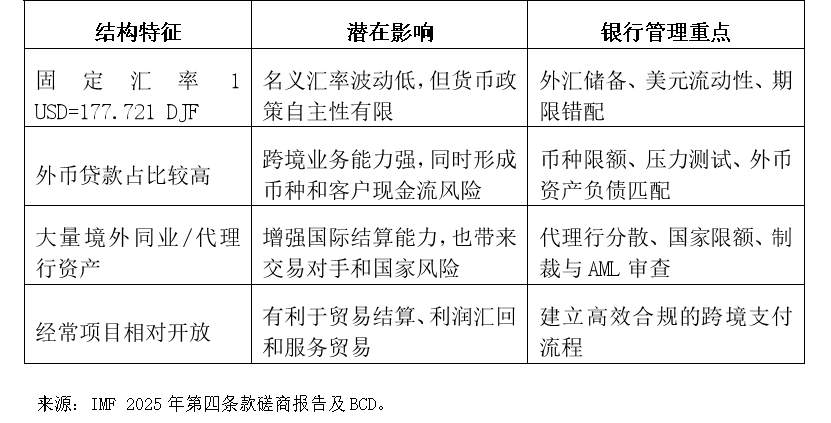
吉布提不是典型的独立货币政策经济体,而是实行货币局制度。吉布提法郎长期按1美元=177.721吉布提法郎固定汇率运行。货币发行原则上受外汇储备覆盖约束,BCD的政策目标首先是维护货币可兑换性、固定汇率和金融稳定。
这一制度具有三方面金融含义:第一,本币汇率风险较低,有利于港口、贸易和国际投资形成稳定预期;第二,BCD不能像实行浮动汇率的中央银行一样主要依靠政策利率和大规模流动性投放调节经济;第三,银行体系流动性更依赖存款、境外资金、同业资金和自身外汇资产管理。
IMF 2025年报告指出,BCD正在研究逐步引入准备金要求,并加强对货币局制度下储备覆盖、银行流动性和金融稳定的监管。对商业银行而言,应把美元流动性管理、期限错配管理和高质量流动性资产储备置于传统利率风险管理之前。
(六)外汇监管与跨境资金
吉布提的外汇制度相较许多非洲国家更开放。IMF确认,吉布提已接受基金协定第八条义务,对经常项目国际支付和转移总体不设置普遍性限制,也不存在典型的多重汇率制度。固定汇率和港口经济决定了美元在贸易、融资和银行资产负债中占有重要地位。
但“外汇开放”不等于“无外汇风险”。2024年银行体系外币贷款占总贷款比例约73.1%,外币负债占总负债约43.6%。这使银行面临明显的币种结构、境外交易对手、外汇流动性和跨境资金集中度风险。尤其当贷款客户收入主要为本币而债务为美元时,虽名义汇率固定,仍需评估客户现金流和宏观储备压力。
(七)反洗钱、反恐融资与制裁合规
AML/CFT是吉布提金融监管近年的重点改革领域。2025年6月,吉布提颁布第178/AN/25/9ème L号法律,系统强化反洗钱、反恐融资和防扩散融资制度;BCD随后发布2025-01号指令及风险地图、行业指引等文件。
对新设国际银行而言,监管审查重点至少包括:股东和最终受益所有人(UBO)透明度;资本来源和财富来源;客户身份识别和持续尽调;高风险国家和高风险行业客户管理;政治公众人物(PEP)识别;制裁名单筛查;可疑交易监测和报告;代理行尽调;贸易型洗钱识别;以及员工培训和独立审计。
吉布提位于红海—亚丁湾关键通道,客户和资金可能来自东非、中东、欧洲和亚洲多个司法辖区。其跨境属性既是商业优势,也是AML/CFT复杂性的来源。新银行必须采用高于本地最低要求的国际合规标准,特别是满足美元清算行、欧洲和亚洲代理行对制裁与反洗钱的要求。
(八)支付体系监管
第118/AN/15/7ème L号《国家支付系统法》确立了支付系统的法律基础。BCD推动建设SYRAD(国家自动化支付与结算系统),自2021年7月起支持银行间转账,自2022年10月起运行自动清算功能,显著提升了银行间支付基础设施水平。
电子货币业务适用2017-01号指令。当前主要电子货币发行机构包括D-Money和WAAFI。监管重点包括备付资金安全、客户身份识别、代理商管理、交易限额、系统安全、业务连续性、客户投诉和数据保护。随着交易规模快速增长,支付监管将由“鼓励普及”逐步转向“普及与风险并重”。
(九)监管趋势判断
1.从牌照审批转向持续风险监管,强化非现场监测、现场检查和问题机构处置;
2.从单家机构审慎监管转向系统性流动性、境外敞口和公共部门风险联动监管;
3.强化AML/CFT、制裁、受益所有人透明度和代理行合规;
4.支付、电子货币、金融科技和数字渠道将成为新的监管重点;
5.在货币局制度下,外汇储备覆盖、银行美元流动性和跨境资金安全将持续具有核心地位;
6.随着新银行进入,监管将更加关注商业模式可持续性,而不是简单增加银行数量。
三、金融机构
(一)金融机构体系
吉布提已形成“传统商业银行+伊斯兰银行+伊斯兰窗口+专业金融机构+微型金融+电子货币+汇兑汇款辅助机构”的多层次金融机构体系。从资产规模看,银行仍占绝对主导;从金融包容和支付覆盖看,电子货币和微型金融的重要性正在上升。
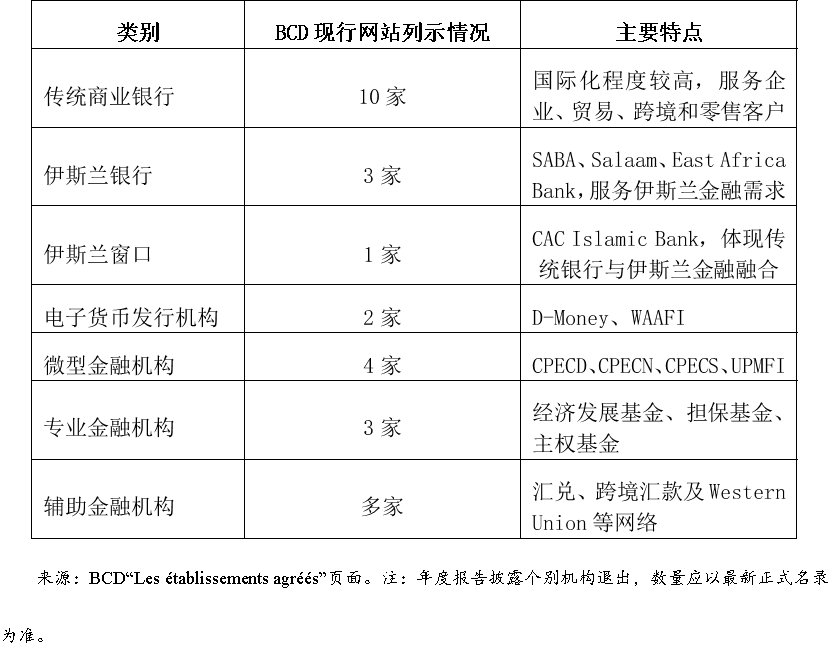
需要特别注意的是,BCD 2024年年度报告披露IB-Bank于2024年12月停止营业、其清算于2025年5月完成;但BCD网站的持牌机构页面仍列示名称相近的International Business Bank Djibouti。由于公开页面更新时间可能不同,涉及机构数量和牌照有效性时,不宜仅凭网页列表判断,应向BCD取得最新盖章名录或书面确认。
(二)主要传统商业银行
红海银行(Bank of Africa Mer Rouge,BOAMR):历史悠久,是当地传统主流银行之一,具有较广客户基础和区域银行集团背景。
红海工商银行(Banque pour le Commerce et l’Industrie Mer Rouge,BCIMR):长期服务企业、贸易和零售客户,是市场传统大型银行之一。
CAC International Bank:本地重要商业银行,后续还设立伊斯兰金融窗口,体现多元业务发展。
埃塞俄比亚商业银行吉布提(Commercial Bank of Ethiopia Djibouti,CBE):依托埃塞俄比亚最大商业银行背景,在吉布提—埃塞贸易和跨境结算中具有天然客户基础。
中国银行吉布提(Bank of China Djibouti):中资银行代表,服务中资企业、跨境结算、贸易融资和中国—东非金融连接。
埃及银行吉布提(Banque Misr Djibouti):2025年进入市场,体现吉布提对中东和北非金融资本的吸引力。
Exim Bank Djibouti、BDCD、IIB等:构成传统银行市场的其他参与者,在企业金融、零售、贸易和特定客户群中展开竞争。
(三)伊斯兰银行
伊斯兰金融是吉布提金融体系的重要特色。现有主要伊斯兰银行包括SABA African Bank、Salaam African Bank和East Africa Bank。根据第116/AN/11/6ème L号法律,伊斯兰银行在取得银行牌照的基础上,可开展符合伊斯兰教法的穆拉巴哈(Murabaha)、穆沙拉卡(Musharaka)、伊贾拉(Ijara)、萨拉姆(Salam)、伊斯提斯纳(Istisna’a)、穆达拉巴(Mudaraba)等业务。
伊斯兰银行不仅服务国内穆斯林客户,也有利于吉布提连接海湾资本和东非市场。对于新设银行而言,即使不定位为纯伊斯兰银行,也可通过“伊斯兰友好”产品、专门窗口、合规合作或与海湾金融机构联合融资,拓展客户和资金来源。
(四)银行市场集中度
吉布提银行市场的集中度总体呈下降趋势。BCD金融稳定报告显示,前三大银行资产占比由2019年的约58%下降至2024年的约44%。这意味着传统银行的垄断程度减弱,新进入者增加,市场竞争加深。
但“集中度下降”并不意味着零售市场容易进入。老牌银行仍拥有品牌、工资账户、政府和大型企业关系、网点和历史数据优势。新银行若采取同质化的零售存贷款模式,可能面临较高获客成本和较低边际回报。差异化的跨境客户、产业客户和数字渠道更具可行性。
(五)银行业经营状况
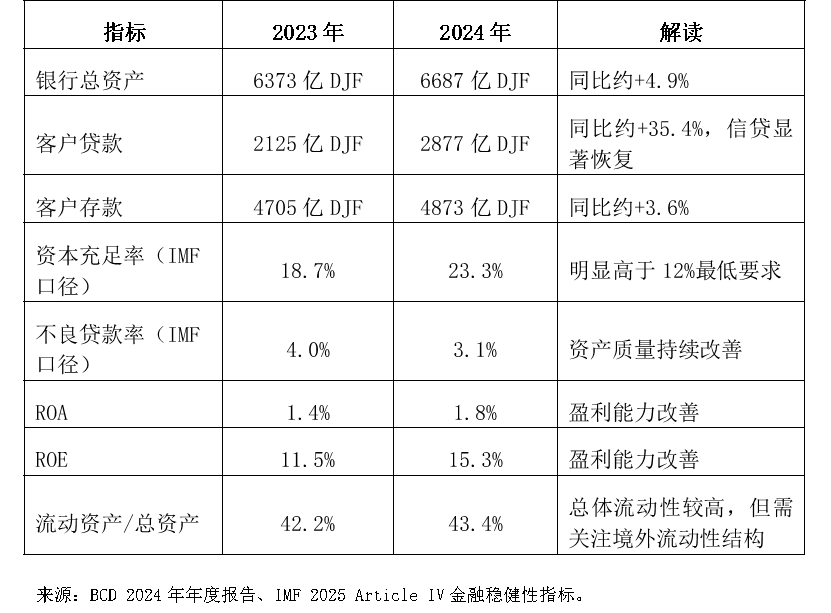
2024年银行客户贷款大幅增长,其中设备贷款、住房贷款和其他贷款均有所增加。银行资产结构从过去高度依赖境外同业资产,逐步向本地客户贷款倾斜,有利于增强对实体经济的支持,但同时意味着信用风险管理的重要性上升。
根据BCD最新公开信贷统计,截至2025年12月,银行贷款及表外承诺合计约4342亿吉布提法郎,其中美元计价部分约2101亿吉布提法郎;按借款人划分,公司和个体企业约1941亿吉布提法郎,公共机构约771亿吉布提法郎,个人约529亿吉布提法郎。数据说明企业和公共部门仍是银行信贷的主要客户。
(六)银行体系的跨境与离岸特征
吉布提银行业具有较强“离岸/跨境”属性。IMF指出,2024年银行总资产约35亿美元,相当于GDP的八成以上,且存在显著的境外资产和跨境客户。历史上,银行通过海外代理行、集团内资金、非居民存款和区域客户开展大量业务。
这一特征带来两面性:一方面,吉布提可利用稳定汇率、港口、自贸区和地缘位置发展区域金融中心;另一方面,跨境资产较多会增加境外银行风险、国家风险、制裁风险、资金突然流出风险和流动性传染风险。监管和银行均需建立更严格的国家限额和代理行分散机制。
(七)专业金融机构与微型金融
专业金融机构包括吉布提经济发展基金(FDED)、吉布提担保基金(FOGAD)和吉布提主权基金(FSD)等,分别在发展融资、信用增级和国家战略投资方面发挥作用。对商业银行而言,这些机构不仅是潜在竞争者,也可能成为联合融资、担保增信、产业基金和项目投资合作伙伴。
微型金融机构主要面向低收入群体、小微商户和区域客户。BCD近年来对部分微型金融机构治理和运营进行整改,显示普惠金融仍存在治理、风险控制和可持续经营挑战。数字化渠道可显著降低微型金融服务成本,但必须防范过度授信和数据风险。
(八)电子货币与数字金融机构
D-Money和WAAFI是吉布提主要电子货币发行机构。2024年电子货币活跃账户142,681户,交易约1,487.7万笔,金额约731亿吉布提法郎;相比2023年,交易笔数增长约329%,交易金额增长约36.9%。数字支付正在从补充渠道转变为金融体系的重要基础设施。
对于新设银行,数字金融不应只理解为手机银行App,而应形成“账户+钱包+支付+数据+风控+跨境”的完整能力。通过与D-Money、WAAFI及电信、商户、港口和物流平台连接,可显著降低零售和小微客户的获客成本。
四、金融市场
(一)货币与银行间市场
在货币局制度下,吉布提不存在以独立政策利率为核心的典型货币市场框架。银行间市场主要承担短期资金调剂、支付清算和代理行资金管理功能。银行流动性来源主要包括客户存款、境外同业资金、自有外汇资产和集团/股东支持。
2024年银行间资产约2508亿吉布提法郎,仍占银行总资产较大比例,但较2023年的2907亿吉布提法郎有所下降。与此同时,客户贷款显著增长,表明银行资产配置逐步从同业和境外资产向实体客户融资转移。
IMF建议BCD建立更系统的流动性覆盖率和全行业流动性监测机制。对银行而言,应形成日常流动性指标、压力测试、应急融资计划、Nostro余额管理和多代理行资金池。
(二)外汇市场
吉布提外汇市场的核心特征是“固定汇率+高外币使用+跨境资金活跃”。由于吉布提法郎固定锚定美元,美元兑吉布提法郎的市场波动很小,外汇业务重点更多是交易执行、资金来源、期限管理和跨币种兑换,而不是押注汇率方向。
吉布提作为埃塞俄比亚主要出海通道,大量贸易合同、港口收费、设备进口、航运费用和国际工程以美元或其他外币结算。银行可围绕出口收汇、进口付汇、信用证、保函、外币贷款、套期保值、跨境资金池和代理行清算形成业务。
人民币业务仍处于发展阶段,但中国银行吉布提的存在、中国企业投资及中吉贸易为人民币结算提供基础。未来若CIPS、人民币代理清算和中国—东非贸易进一步深化,人民币可在设备采购、工程承包、港口物流、融资及投资中发挥更大作用。
(三)证券和资本市场
吉布提目前尚未形成具有规模和流动性的本国证券交易所。公开股票发行、二级市场交易、公司债市场、共同基金和机构投资者体系都处于较初级阶段。企业资本形成主要依靠股东资本、银行信贷、境外直接投资、国际金融机构融资和政府/主权基金支持。
因此,与莫桑比克等已有证券交易所的市场不同,吉布提的资本市场研究重点应放在“未来建设空间”而非现有交易规模。若政府推动国际金融特区、离岸金融、资产管理、基金、债券和伊斯兰资本市场,吉布提可能逐步形成服务东非和红海地区的资本市场平台。
潜在发展方向包括:政府和国企债券;港口、物流、电力和基础设施项目债;伊斯兰债券(Sukuk);私募股权和产业基金;自由区企业融资平台;绿色和蓝色金融产品;以及面向非居民投资者的美元或多币种金融产品。
(四)债务融资和项目融资市场
虽然公开债券市场尚不成熟,但吉布提重大基础设施建设长期依赖项目融资、双边贷款、多边开发银行和政策性资金。港口、铁路、电力、供水、通信和自由区项目形成较大的长期融资需求。
商业银行在此类市场中的优势不是单独承担超大额长期贷款,而是提供银团贷款、过桥融资、项目账户、现金管理、保函、信用证、供应链融资、外汇结算和后续债务重组服务。新银行如能连接中国、中东和非洲资本,可在项目融资组织与通道服务中形成特色。
(五)支付与清算市场
SYRAD是吉布提金融基础设施现代化的重要成果。该系统支持银行间转账和自动清算,有利于降低人工处理风险、提高结算效率并支持未来支付创新。电子货币快速增长进一步扩大了非现金支付市场。
(六)航运、港口与通道金融市场
吉布提最大的金融市场潜力来自实体通道。港口、物流园区、铁路、仓储、航运代理、燃料供应、保税贸易和埃塞俄比亚进出口形成大量短周期、高频次、跨币种资金流。金融机构可以从传统“贷款”延伸到货物、订单、应收账款、仓单、运费、关税和供应链数据。
通道金融可以形成六类核心产品:贸易结算;信用证与保函;供应链融资;航运和港口服务金融;跨境现金管理;外汇和流动性管理。
(七)区域与跨境金融市场
吉布提金融市场天然连接埃塞俄比亚、索马里、也门、海湾地区及更广泛的东非市场。埃塞俄比亚拥有庞大人口和贸易需求,但长期受外汇短缺和金融开放程度限制;索马里则拥有活跃的汇款和移动支付网络。吉布提可利用相对稳定的法律和货币制度,成为区域资金、结算和贸易金融节点。
未来可重点探索:埃塞俄比亚贸易企业的美元和人民币结算;与当地银行建立ETB相关代理与Nostro安排;与索马里汇款和支付网络合作;连接海湾资金;以及通过中国金融机构、CIPS和亚洲代理行建设多币种跨境网络。
五、风险与展望
(一)主要风险
1.流动性与境外敞口风险
银行资产中境外同业和外币资产占比较高,短期存款与境外资产期限可能不完全匹配。若区域金融机构或支付通道出现扰动,可能形成流动性传染。
2.公共部门与主权关联风险
IMF提示银行对政府和公共部门敞口上升。公共部门项目融资可带来收益,但过度集中会形成财政—银行风险联动。
3.外币资产负债结构风险
2024年外币贷款占比高。固定汇率降低价格波动,但不能消除美元流动性和客户偿债风险。
4.大客户和行业集中风险
经济体量较小,大型企业主要集中于港口、物流、电信、公共事业和政府相关部门,银行容易形成客户和行业集中。
5.AML/CFT与制裁风险
跨境汇款、贸易、非居民客户和高风险司法辖区业务增加合规复杂性。若美元代理行对合规体系不认可,将直接影响跨境业务能力。
6.区域地缘政治风险
红海航运安全、也门局势、埃塞俄比亚政治经济变化及索马里安全问题都可能影响贸易、港口和资金流。
7.网络与数字金融风险
电子货币和数字支付快速扩张,网络攻击、欺诈、数据泄露、系统停机和第三方供应商风险同步上升。
8.市场深度不足风险
资本市场和长期融资工具不足,使企业和银行更多依赖存款、境外资金和银行信贷,期限转换压力较大。
(二)发展机遇
1.港口物流和航运金融
围绕港口、铁路、仓储、船舶代理、燃油、货代、保税贸易形成结算、融资、保函、供应链和现金管理产品。
2.埃塞俄比亚通道金融
服务埃塞俄比亚进出口企业、物流商和供应链上下游,将吉布提建设为区域贸易融资和结算节点。
3.中资企业金融
服务中国企业在港口、基础设施、通信、能源、制造、贸易和自由区的本地账户、融资、结算和资金管理。
4.人民币跨境业务
发展人民币贸易结算、融资、代理清算、CIPS连接及人民币—美元—吉布提法郎多币种服务。
5.伊斯兰与海湾金融
利用地理和文化连接吸引海湾资金,发展伊斯兰存款、融资、Sukuk及联合投资。
6.数字银行和支付
依托手机、钱包、API和商户网络,以少网点模式拓展个人、小微和跨境支付客户。
7.国际金融中心与离岸金融
若未来建立国际金融特区和更清晰的离岸制度,可发展非居民账户、跨境资金管理、基金、托管、家族财富和区域总部金融。
(三)对新设商业银行的战略判断
第一,定位“通道型银行”。围绕吉布提港口—埃塞俄比亚腹地—红海航线构建贸易结算、物流金融和供应链金融。
第二,定位“跨境型银行”。建立美元、人民币、欧元及区域货币的代理行和清算网络,把跨境支付作为核心能力而不是附属产品。
第三,定位“产业型银行”。重点覆盖港口物流、能源、电信、建筑、自由区、制造和区域贸易,不与老牌银行全面争夺大众零售客户。
第四,定位“数字型银行”。采取“少网点+强App+API+钱包合作+企业平台连接”的轻型渠道模式。
第五,建设“国际级合规”。以美元清算行和国际代理行标准建设AML/CFT、制裁、贸易金融合规和网络安全,而非仅满足本地最低要求。
第六,利用“伊斯兰友好”优势。可在传统银行框架内设计符合伊斯兰客户需求的产品或合作机制,连接海湾资金。
第七,严格控制初期资产扩张。新银行应优先建立稳定存款和结算客户基础,避免以高息揽储和快速放贷换规模。
(四)新设银行准入前尽调清单
1.牌照与监管口径:确认当前银行牌照、业务范围、审批流程、筹建期、开业验收及监管报表要求。
2.资本:法定最低资本为10亿DJF,但应根据五年业务计划评估实际资本和持续补充资本能力。
3.股东与UBO:核实最终受益所有人、资金来源、财富来源、制裁及诉讼、关联方和一致行动关系。
4.治理:董事会构成、独立董事、风险审计委员会、高管适格性、三道防线和本地化管理团队。
5.流动性:客户存款结构、美元流动性来源、Nostro账户、代理行额度、应急融资和压力测试。
6.外汇和跨境:币种敞口、国家限额、外币贷款、跨境汇款、利润汇出及非居民业务规则。
7.AML/CFT:KYC、UBO、PEP、制裁筛查、交易监测、可疑交易报告、代理行尽调和贸易型洗钱识别。
8.支付系统:SYRAD接入、电子银行、银行卡、钱包互联、API、数据中心、灾备和网络安全。
9.市场:前三大银行客户结构、存款定价、企业授信、数字支付和伊斯兰金融竞争情况。
10.商业模式:验证通道金融、航运金融、跨境金融、人民币业务和产业金融的客户清单与可实现收入。
六、风险—机遇综合评估
七、结论
吉布提已经形成以商业银行为核心、伊斯兰金融并存、支付数字化快速发展、跨境业务特征突出的金融体系。与多数非洲国家相比,其最鲜明的制度优势是货币局和美元固定汇率;最鲜明的经济优势是港口与通道;最鲜明的金融特征是跨境和外币业务。
第一,银行体系总体稳健。2024年资本充足率显著高于最低监管要求,不良贷款率已降至约3%左右,盈利能力改善,银行总资产持续增长。
第二,市场结构更加竞争。前三大银行资产份额已由2019年的58%下降至2024年的约44%,新银行持续进入,传统银行垄断程度下降。
第三,跨境金融既是优势也是风险。银行拥有较大的境外资产、外币贷款和区域客户,适合发展国际结算和贸易金融,但必须强化美元流动性、境外交易对手、国家风险和制裁合规。
第四,资本市场仍是短板。吉布提没有成熟的股票和债券交易市场,长期融资工具不足;这既限制金融市场深度,也为未来国际金融特区、Sukuk、基金、资产管理和区域资本市场建设留下空间。
第五,数字金融正在改变金融服务方式。D-Money、WAAFI和SYRAD构成新的支付基础设施,未来银行竞争将越来越取决于数字账户、钱包、API、数据风控和跨境支付能力。
第六,吉布提的金融机会不在“多开一家普通银行”,而在“建设连接型金融机构”。最具战略价值的方向是通道金融、航运金融、跨境结算、贸易金融、产业金融、人民币业务、伊斯兰友好金融和数字支付。
第七,吉布提金融发展的更高层次命题,是由“发展金融业”向“金融立国”升级。吉布提国内市场容量有限,单纯依靠本地存贷款业务难以支撑金融业长期做大做强;但其拥有红海—亚丁湾战略区位、世界级港口物流体系、美元固定汇率、自由区以及连接东非、中东和亚洲的通道优势。金融发展的关键,应是把这些既有优势进一步转化为资金配置能力和制度竞争力。
所谓“金融立国”,不是脱离实体经济发展金融,也不是简单追求金融资产规模,而是把金融提升到国家发展战略层面:以制度建设为基础,以港口、物流、贸易、投资和数字经济为依托,通过跨境资金配置、支付结算、贸易融资、航运金融、资产管理和国际金融服务,把“区位优势—港口优势—开放优势”转化为“金融优势—资本优势—国家竞争优势”。
从实施路径看,可重点推进五个方面:一是建设区域金融通道,发展跨境结算、贸易融资、航运金融、供应链金融和多币种资金服务;二是建设国际化银行体系,引进和培育具有跨境、产业和数字能力的金融机构;三是在风险隔离和监管能力同步提升的前提下,探索国际金融特区、离岸金融、资产管理、基金和财富管理等制度安排;四是建设数字金融基础设施,通过支付、数字身份、数据治理、开放API和跨境数字网络突破本地市场规模约束;五是完善与国际金融中心相匹配的法律监管体系,包括AML/CFT、金融消费者保护、破产处置、信托与资产管理、数据治理及金融争议解决机制。
从发展阶段看,可按照“2026—2030—2050”三步走推进:近期以监管能力、支付清算、国际银行体系和金融法治基础为重点;中期重点发展跨境金融、航运金融、数字金融、离岸金融和国际资产管理,形成服务东非并连接中东与亚洲的区域金融网络;长期则以建设具有国际影响力的区域性国际金融中心为目标,逐步形成与新加坡、迪拜等国际金融中心在部分制度功能和专业金融服务方面具有可比性的竞争能力。
因此,吉布提金融体系的长期评价标准,不应只是银行数量、资产规模或信贷增速,而应更加关注四种能力:能否配置国际资本,能否服务区域贸易与产业,能否连接主要国际支付和金融网络,能否形成稳定、透明、可预期的金融制度环境。吉布提目前尚不是区域金融中心,但已经具备建设区域金融中心的若干关键基础条件。
从国家发展逻辑看,吉布提过去更多依靠“港口立国、物流立国”形成比较优势;下一阶段如能持续推进监管现代化、国际金融机构集聚、金融基础设施建设和制度创新,就有条件进一步向“金融立国”升级,逐步形成“港口物流+国际贸易+跨境金融+数字金融”相互支撑的发展格局,实现从“港口通道”向“金融通道”、从“物流节点”向“区域金融节点”的战略跃迁。
对新设银行而言,最终判断其在吉布提能否长期成功,仍应重点回答五个问题:监管准入是否稳健;股东与资本是否可靠;美元及多币种流动性是否稳定;跨境合规是否达到国际标准;商业模式是否真正利用了吉布提的通道和区位优势。对国家金融发展而言,则应进一步回答一个更高层次的问题:能否把现有的港口、物流和区位优势转化为持续的国际金融资源配置能力。这将决定吉布提能否真正从“发展金融业”迈向“金融立国”。
资料文献目录
1. Banque Centrale de Djibouti, Rapport Annuel 2024, 2025.
2. Banque Centrale de Djibouti, Rapport Annuel sur la Stabilité Financière 2024, 2026.
3. Banque Centrale de Djibouti, “Les établissements agréés”, 2026年访问。
4. Banque Centrale de Djibouti, Loi n°118/AN/11/6ème L portant Statuts de la Banque Centrale de Djibouti.
5. République de Djibouti, Loi n°119/AN/11/6ème L relative à la constitution et à la supervision des établissements de crédit et des auxiliaires financiers.
6. République de Djibouti, Loi n°116/AN/11/6ème L relative à l’établissement des Banques Islamiques à Djibouti.
7. République de Djibouti, Loi n°118/AN/15/7ème L portant création d’un système national de paiement, sa réglementation et sa surveillance.
8. Banque Centrale de Djibouti, Instruction n°2017-01 relative aux conditions et modalités d’exercice des activités des émetteurs de monnaie électronique.
9. République de Djibouti, Loi n°178/AN/25/9ème L relative à la lutte contre le blanchiment des capitaux, le financement du terrorisme et la prolifération des armes de destruction massive, 2025.
10. Banque Centrale de Djibouti, Instruction n°2025-01 relative au dispositif de prévention et de lutte contre le blanchiment de capitaux et le financement du terrorisme.
11. International Monetary Fund, Djibouti: 2025 Article IV Consultation—Staff Report, IMF Country Report No. 25/276, 2025.
12. International Monetary Fund, Djibouti: 2024 Article IV Consultation—Staff Report, IMF Country Report No. 24/148, 2024.
13. Banque Centrale de Djibouti, Statistiques monétaires et crédits des banques, décembre 2025.
14. Banque Centrale de Djibouti, états financiers audités et statistiques du système bancaire, 2024–2025.
15. Journal Officiel de la République de Djibouti, textes législatifs et réglementaires relatifs au secteur financier.