研报速递
文丨肖潇
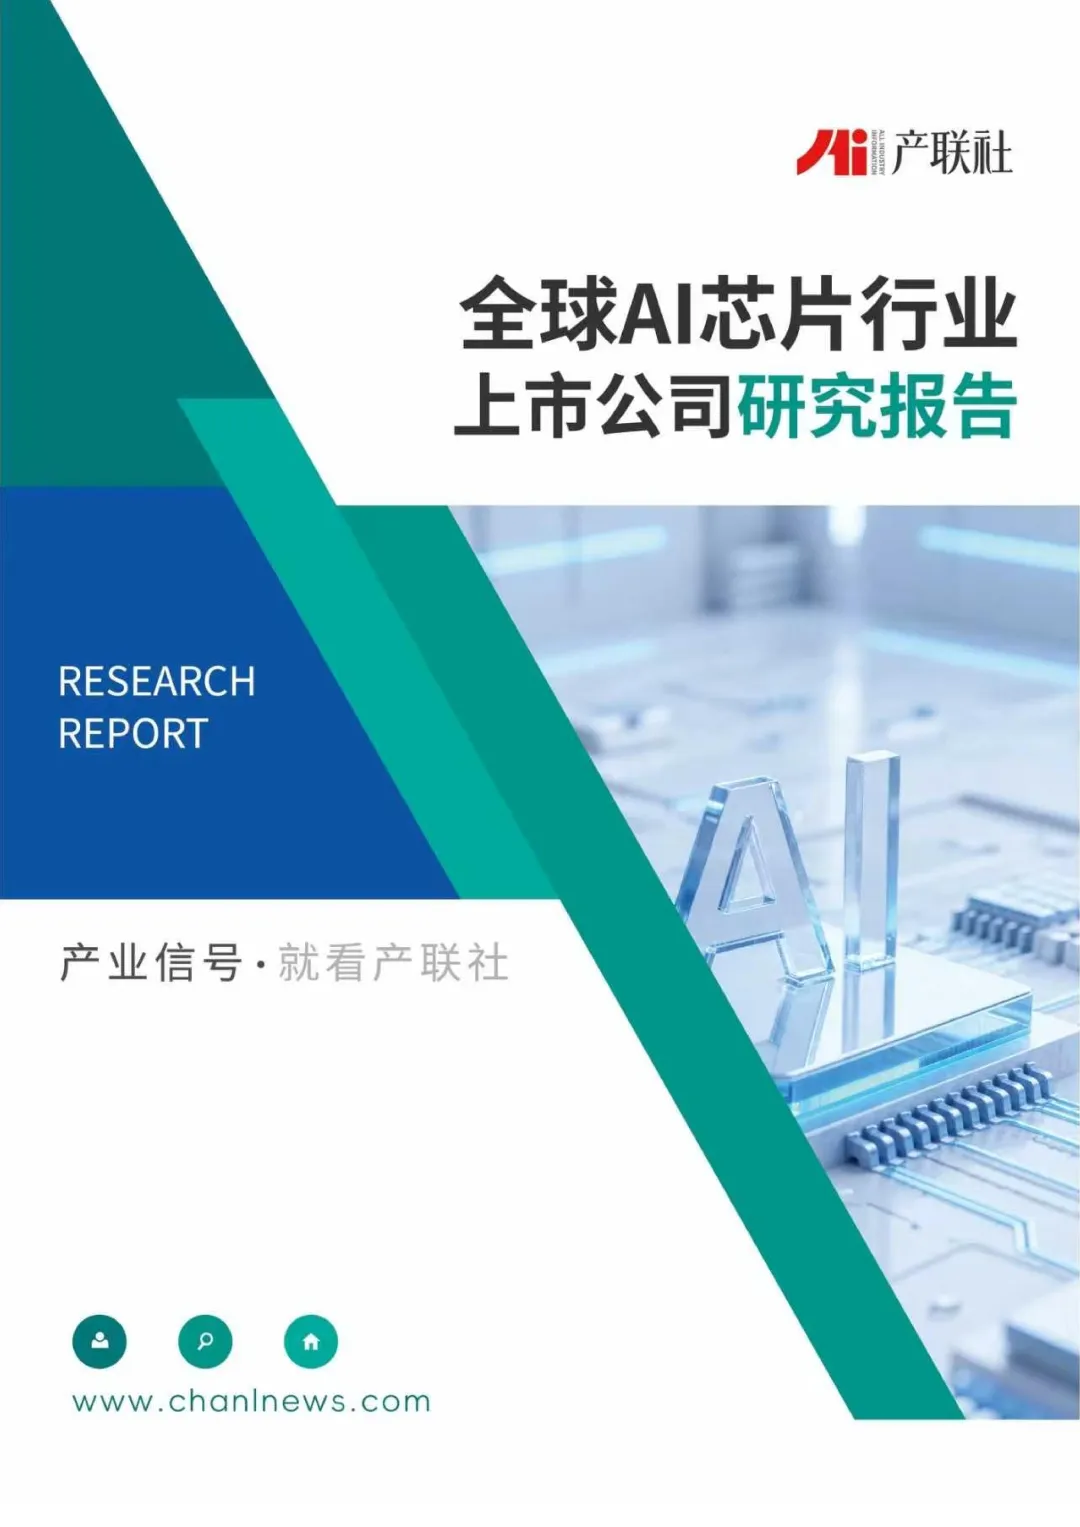
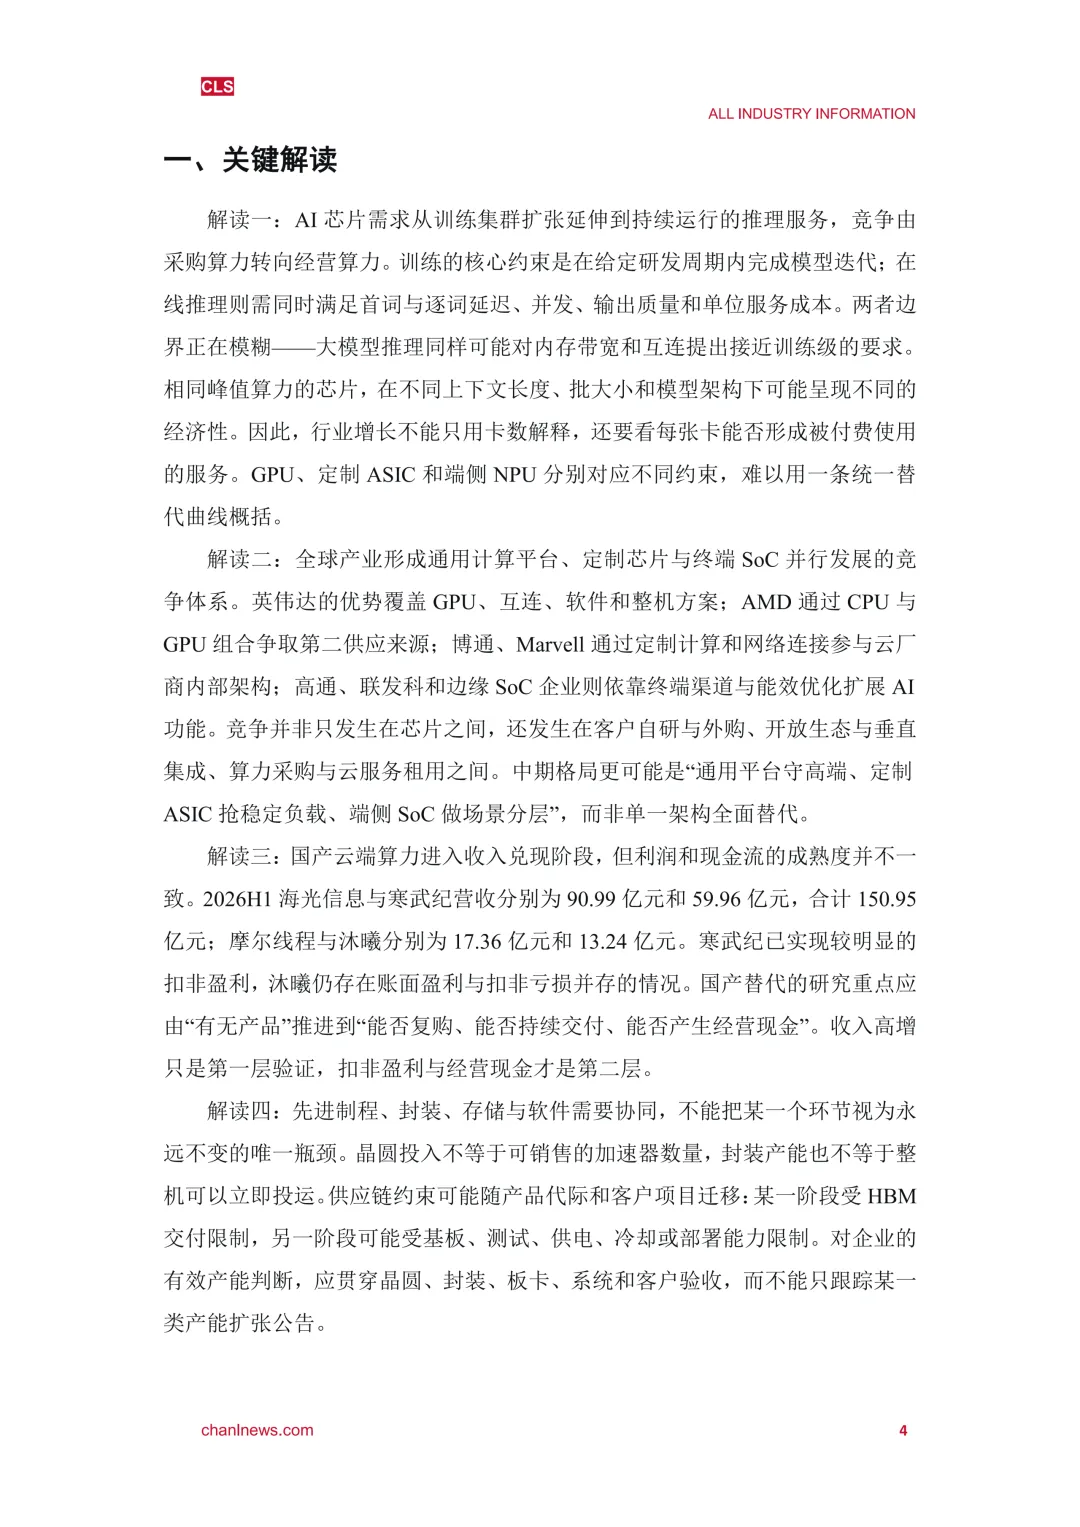
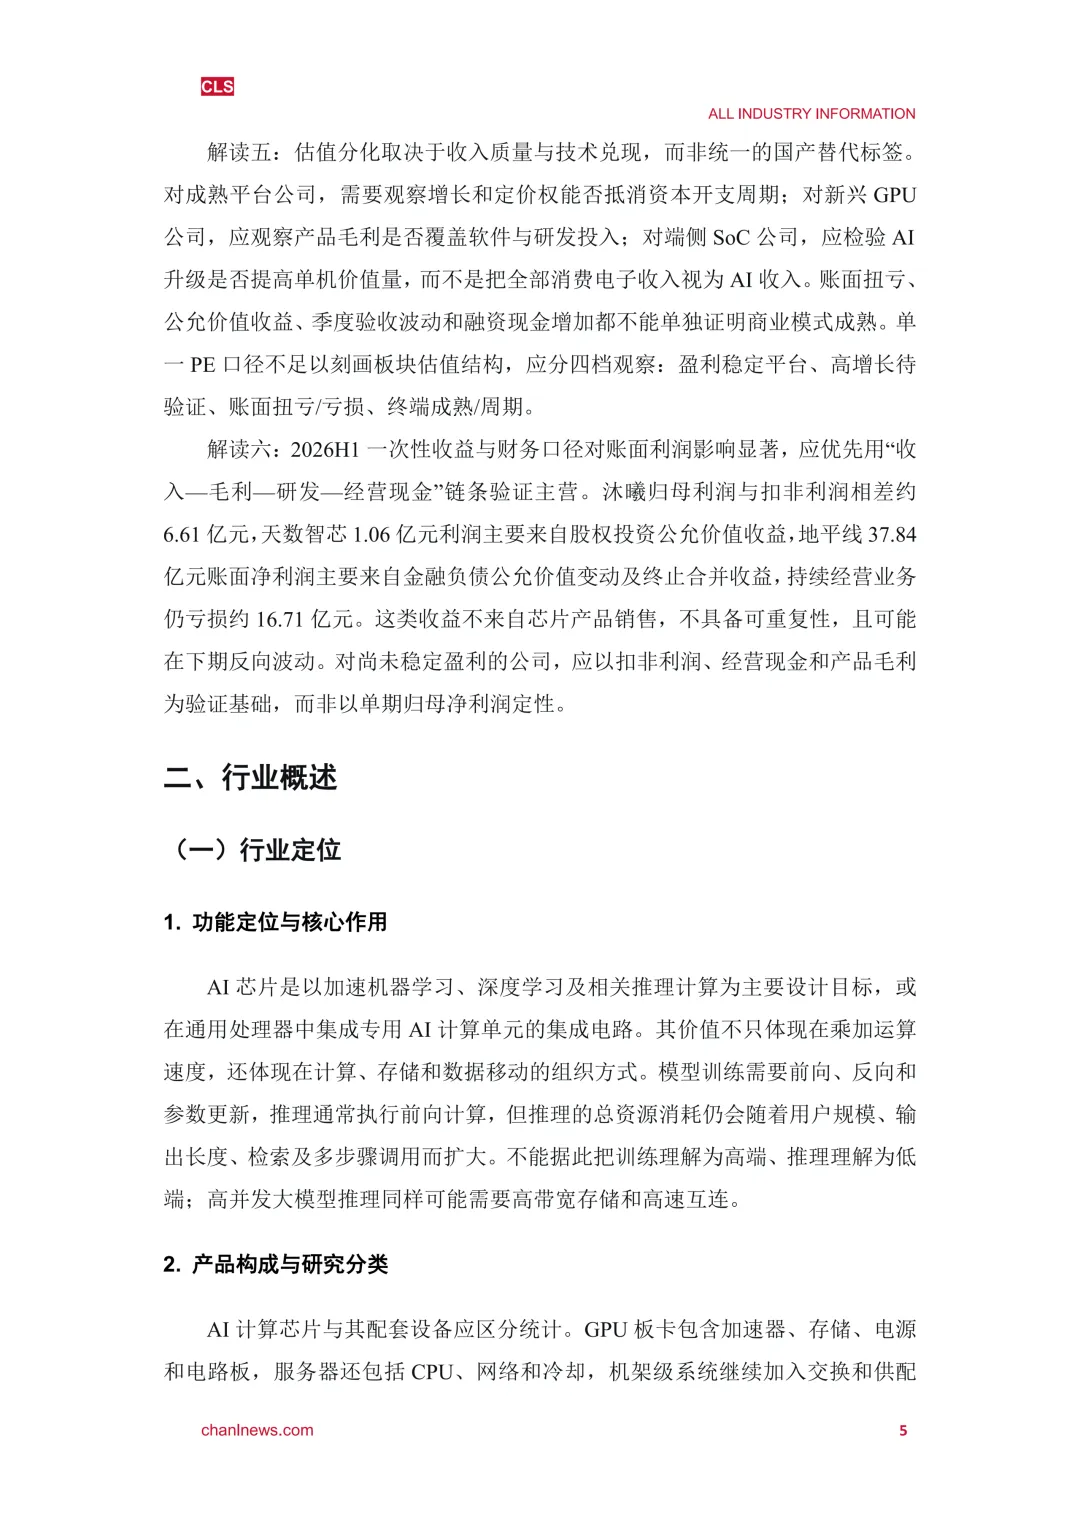
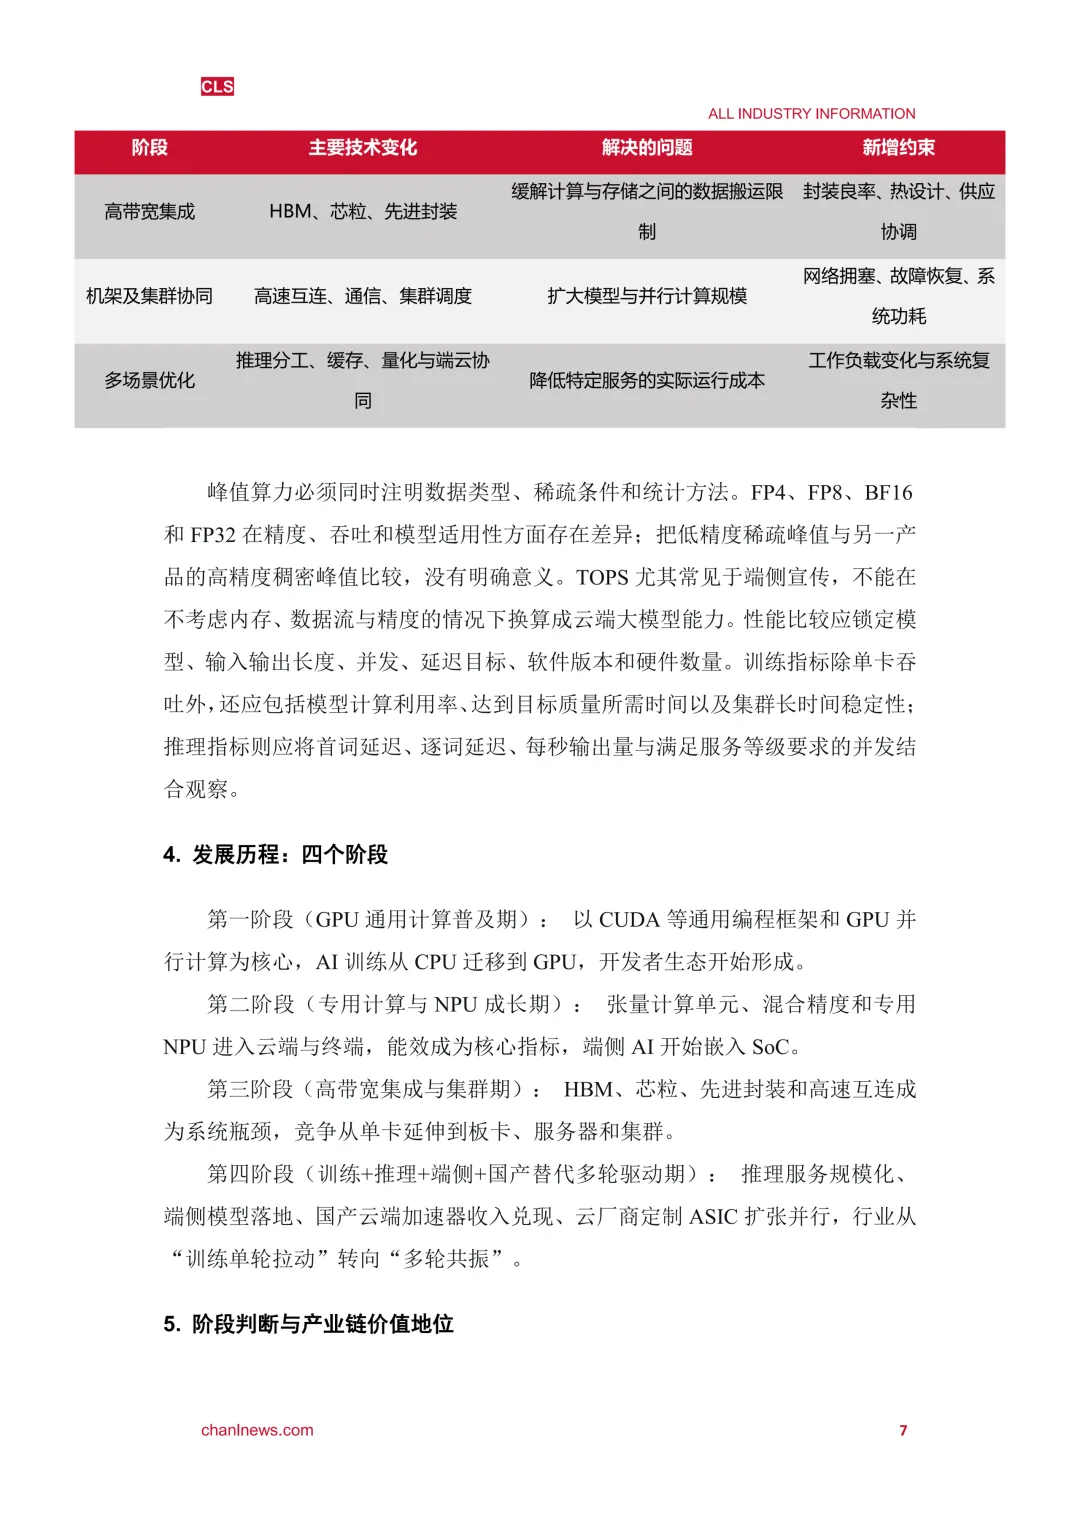
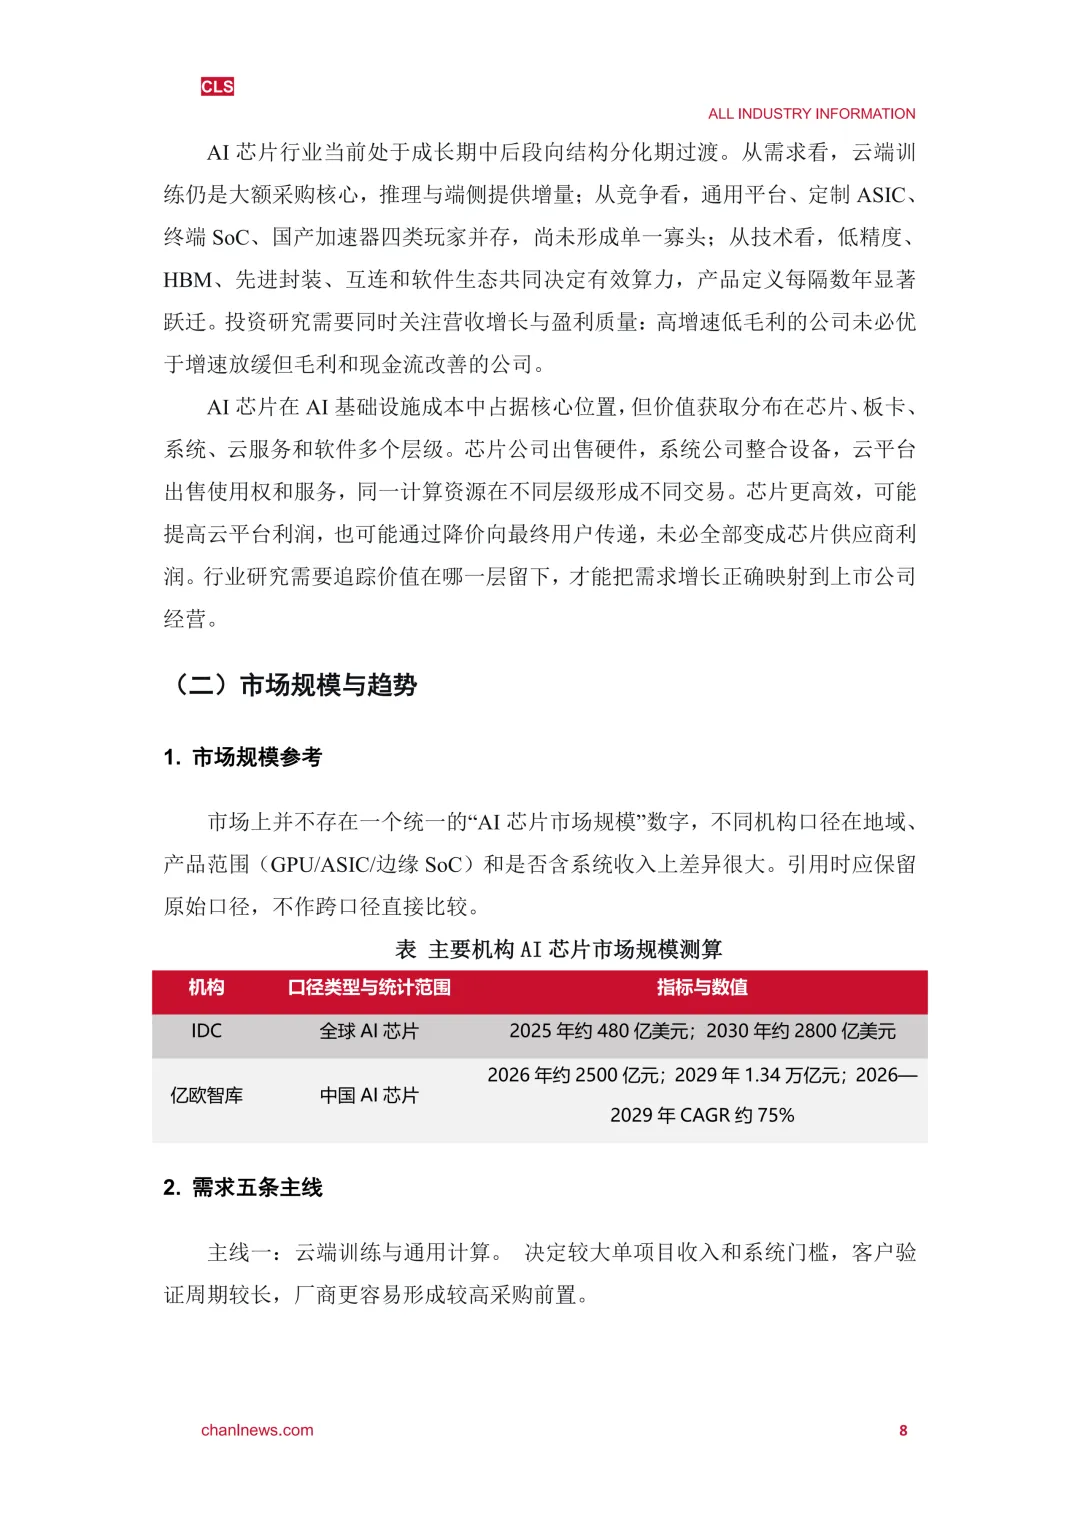
AI芯片的竞争逻辑正在改变。过去,行业更关注“谁买到更多卡、谁堆出更大集群”;现在,问题正在变成“每张卡能否形成被付费使用的有效算力”。训练需求仍在扩张,推理服务加速规模化,端侧AI逐步落地,国产云端加速器进入收入兑现期——AI芯片行业已从“训练单轮拉动”转向“训练+推理+端侧+国产替代”多轮共振,但增速中枢下移与结构分化也在同时发生。
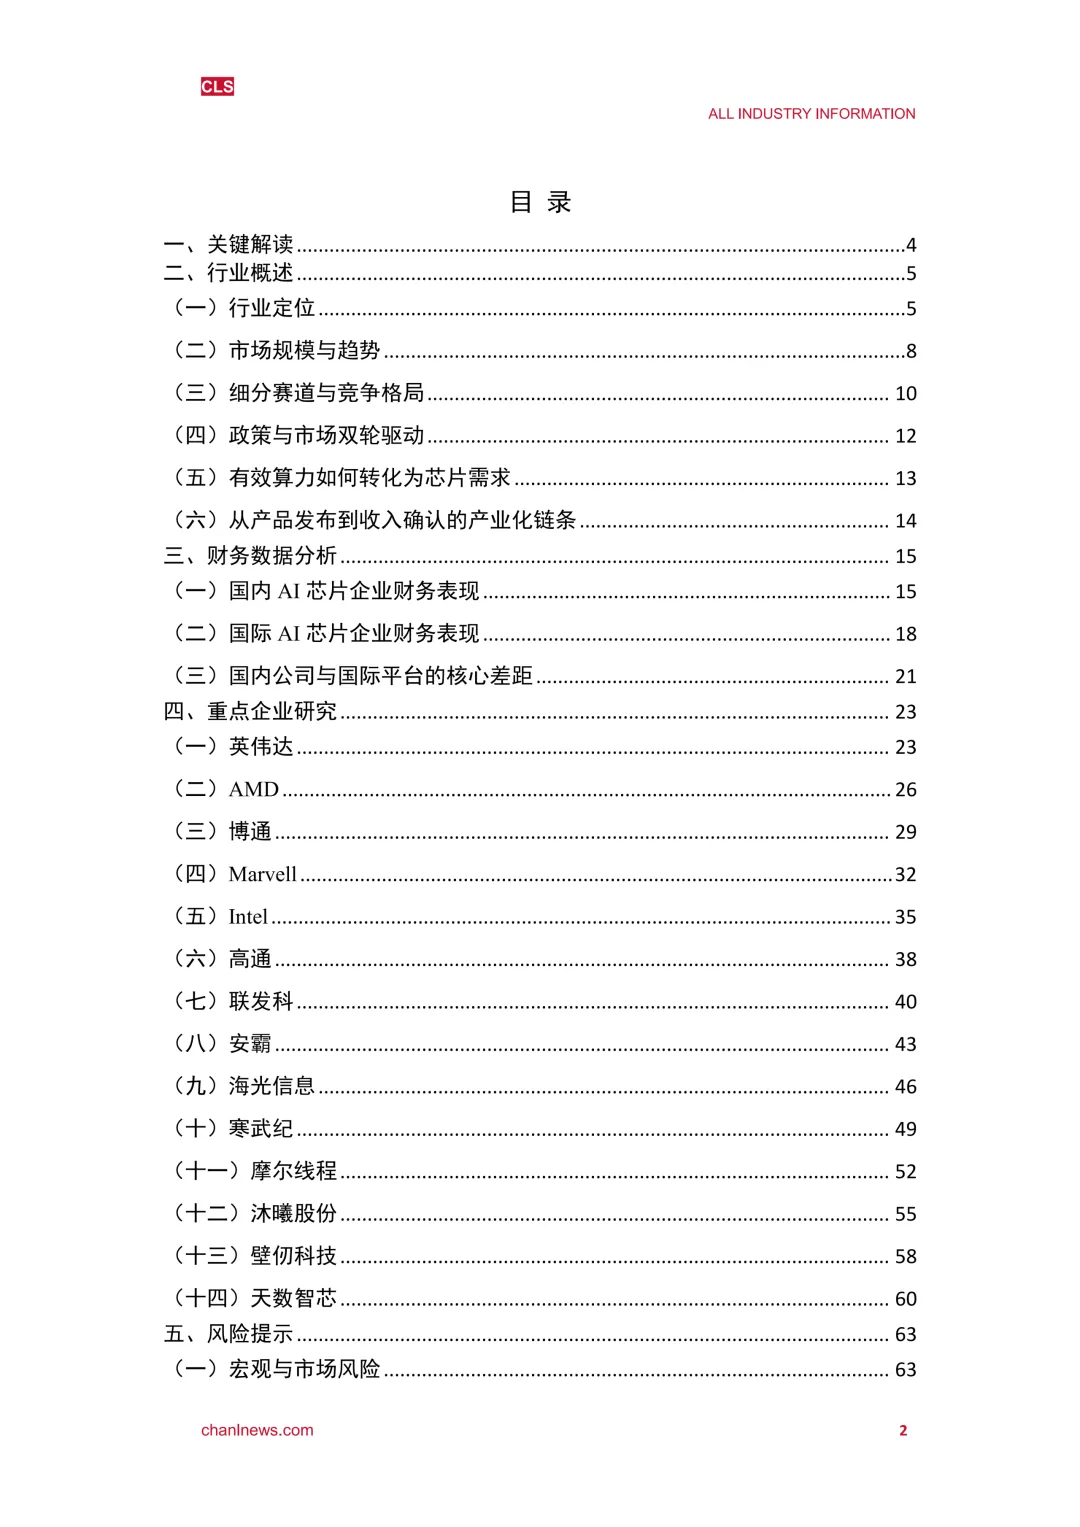
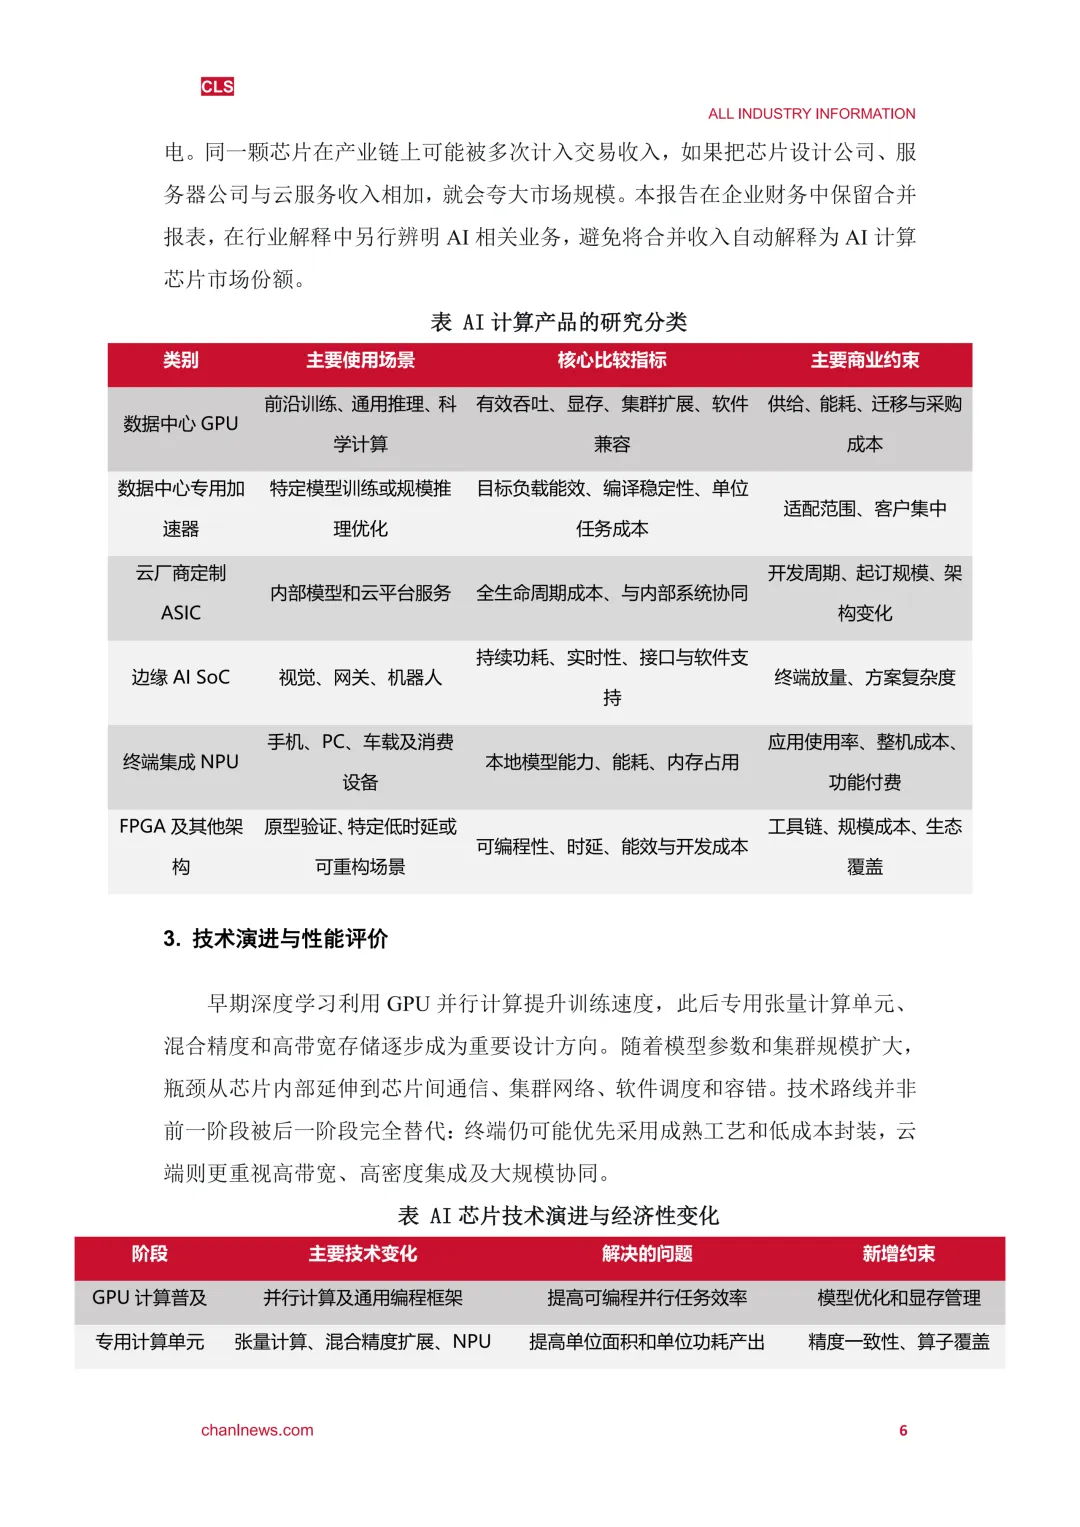
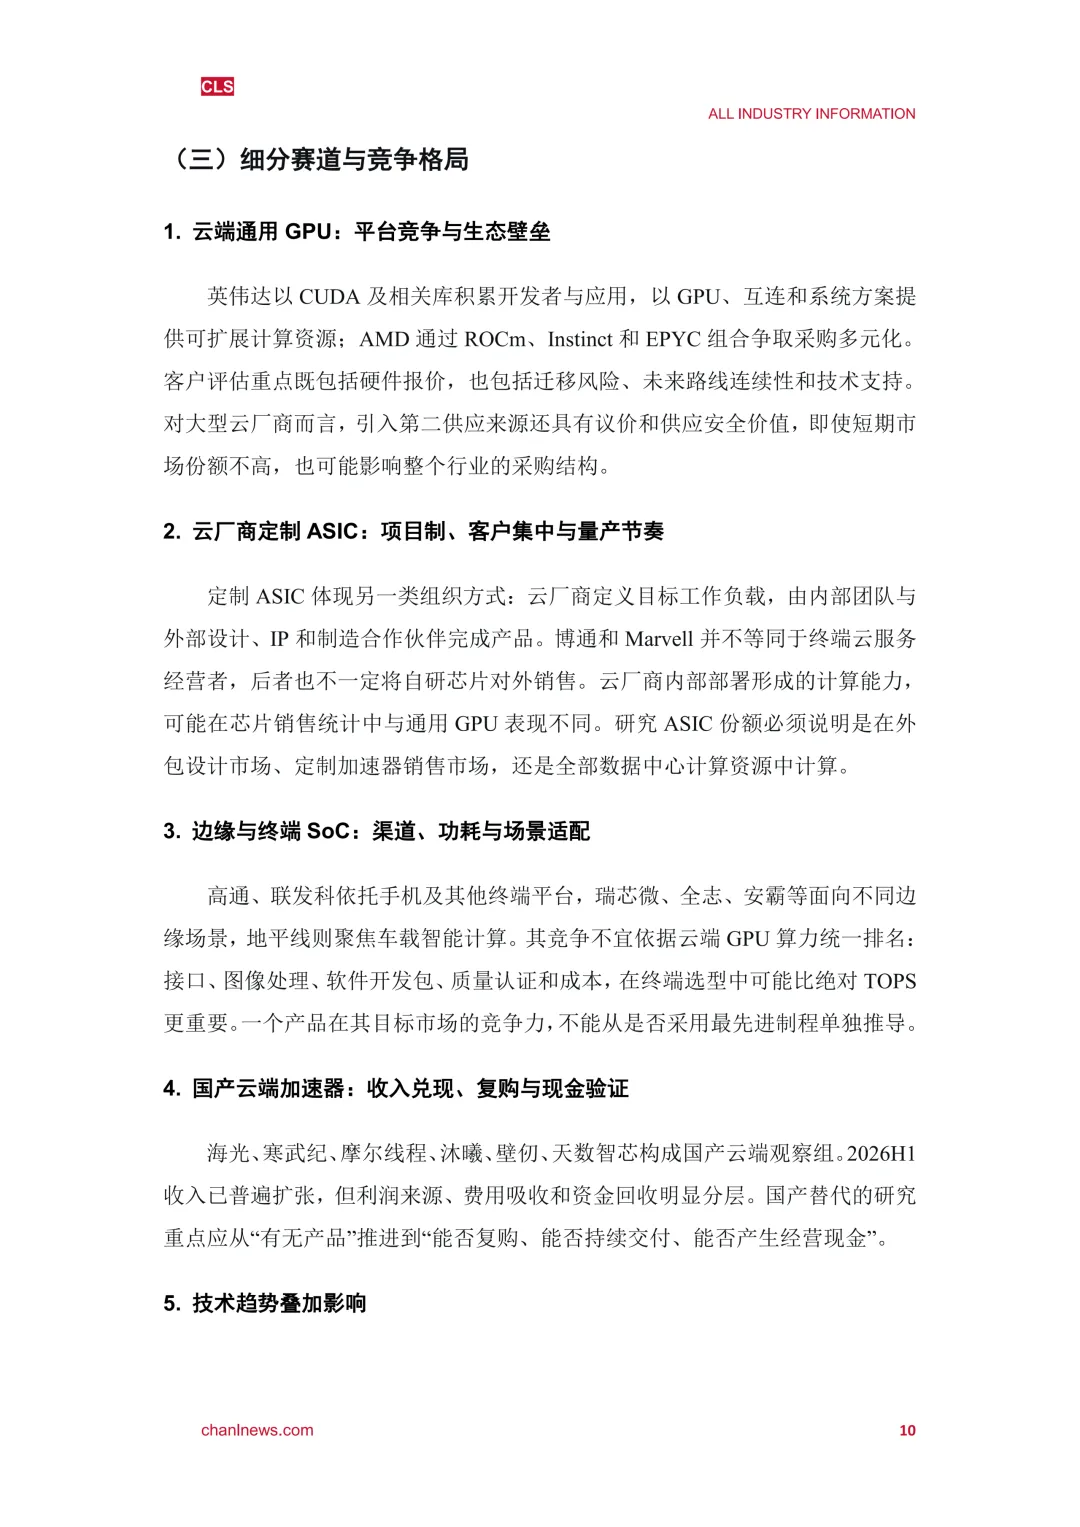
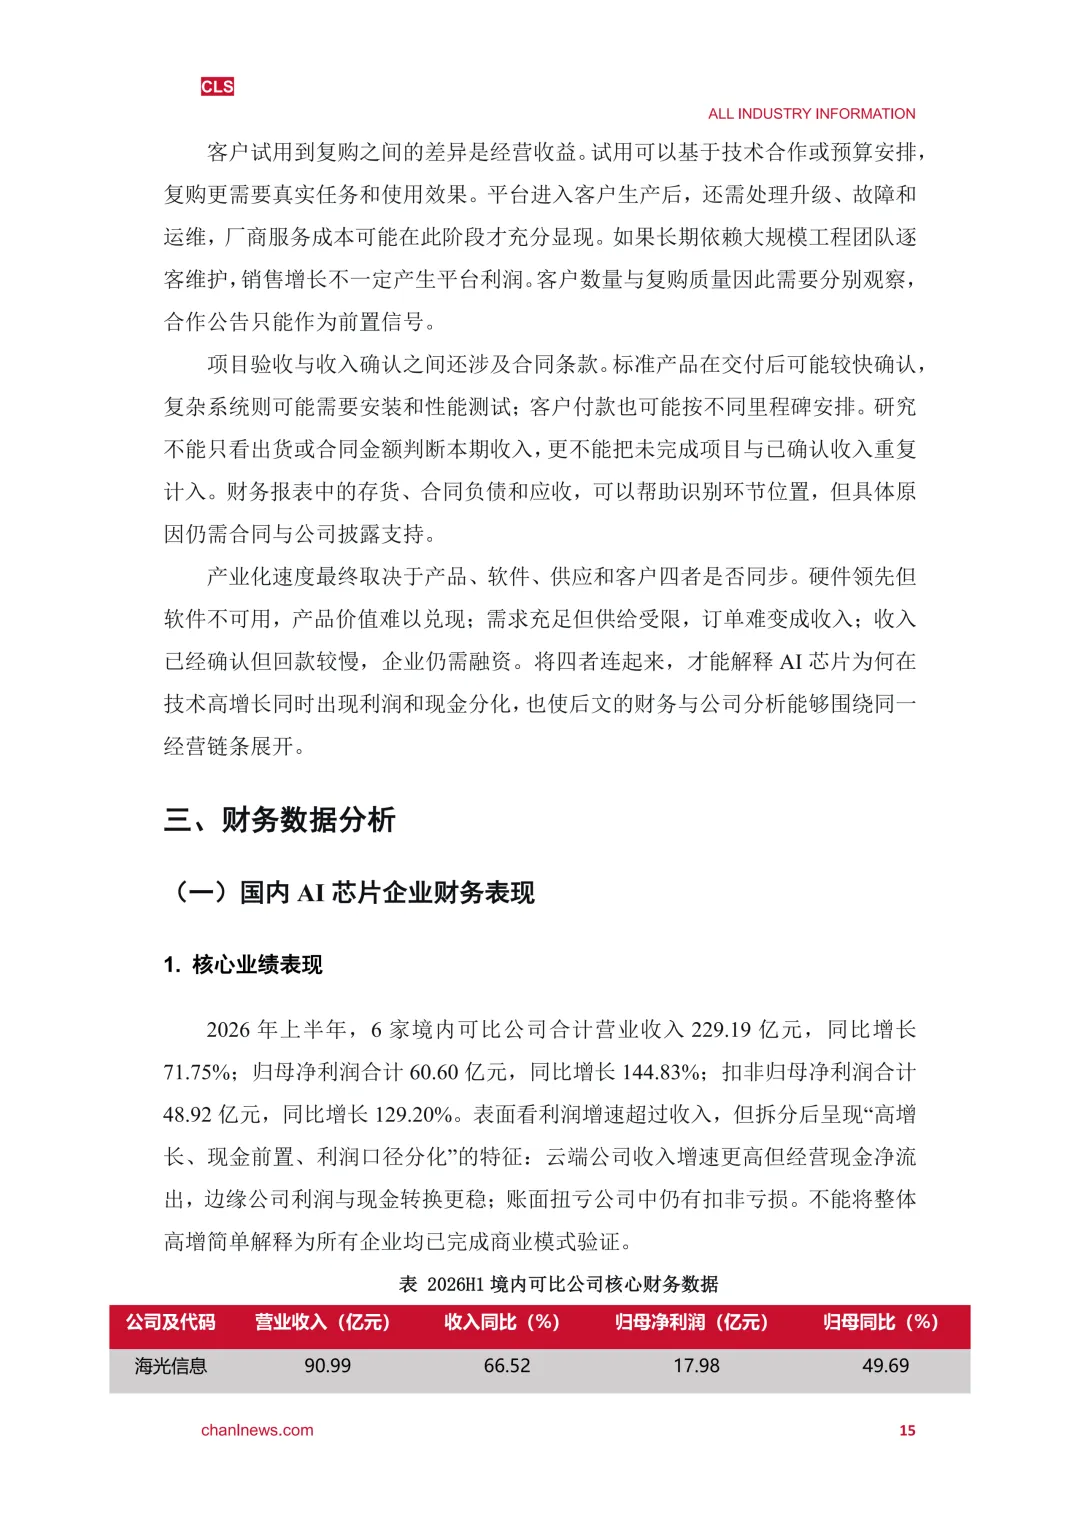
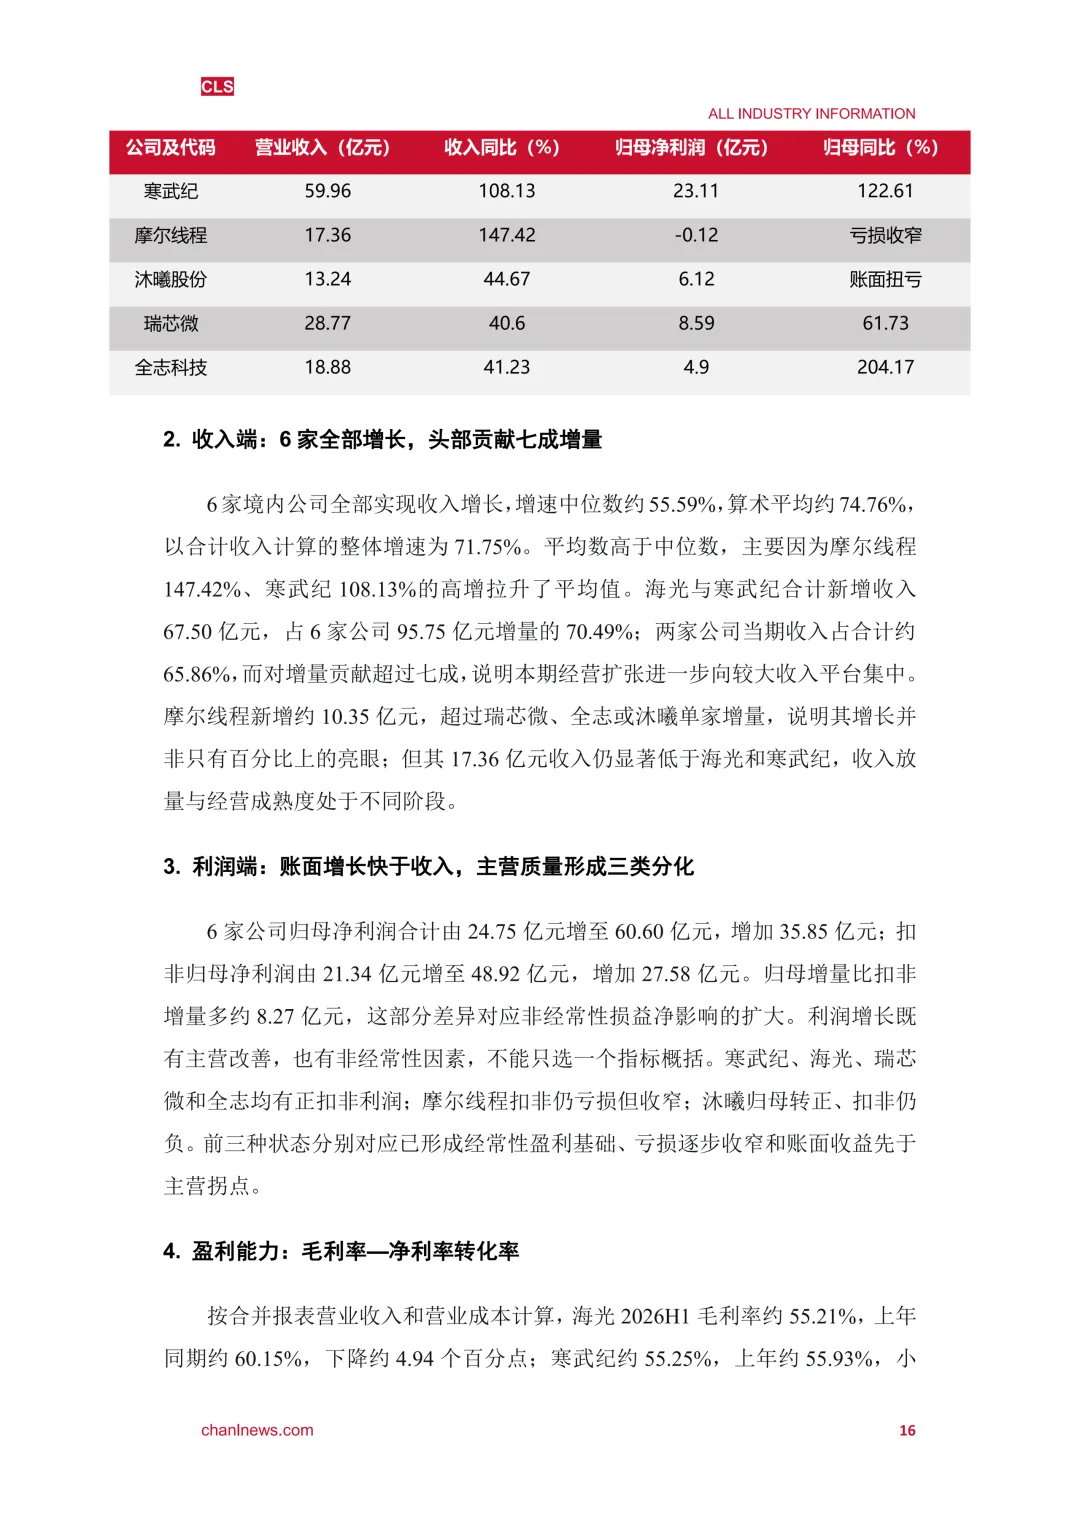
本报告覆盖英伟达、AMD、博通、Marvell、Intel、高通、联发科、安霸,以及海光信息、寒武纪、摩尔线程、沐曦股份、壁仞科技、天数智芯等14家上市公司。从行业定位、市场规模、竞争格局、财务数据到重点企业逐家拆解,试图回答一个更关键的问题:AI芯片的需求增长,究竟在哪些环节变成了收入、利润和现金流?
核心判断:国产云端算力收入已进入兑现期,但利润与现金流明显分层;看AI芯片公司,不能只看归母净利润,更要看“收入—毛利—研发—经营现金”链条,警惕一次性收益对账面利润的系统性高估。
THE END
推荐阅读
Recommended Reading
点击卡片关注 ⬇️
特别声明:本文仅供参考,不构成任何投资建议,未经允许不得转载。