研报速递
进入四季度,债券市场政策融资与信用兑付同步迎来密集窗口期。一方面,新增地方专项债持续提速落地,全年发行进度接近九成,积极财政持续靠前发力;另一方面,上市券商抓住低利率窗口大规模发债补充资本金,行业资本实力持续增厚。信用端呈现明显分化:头部地方国企兑付平稳,市场整体风险可控;部分区县级城投出现债务逾期,同时提前兑付、主动收购、项目终止等事件接连发生,城投信用分层进一步凸显。
一、财政发力:前10个月新增专项债发行3.89万亿元,完成全年目标88.4%
稳增长财政工具持续加码,新增专项债发行节奏在四季度再度提速。根据中国民生银行研究院最新监测数据,2026年10月单月全国新增专项债发行规模达到3280亿元,带动前10个月新增专项债累计发行规模攀升至3.89万亿元,发行进度达到全年额度的88.4%,距离完成全年发行任务仅剩下一成多的额度。
从全年节奏来看,今年专项债坚持 “早发行、早使用、早见效” 的原则,一季度前置发力,二季度稳步推进,三季度、四季度持续提速,资金投向高度聚焦市政园区、交通基建、保障性安居工程、城市更新等实体经济重点领域,持续拉动有效投资,对冲经济下行压力。
随着前10个月发行进度接近九成,剩余额度将集中在11—12月完成发行。后续资金将优先保障在建续建项目资金需求,尽快形成实物工作量,充分发挥政府投资撬动社会资本的杠杆作用,为年末经济稳增长提供坚实的资金支撑。专项债的加速落地,也体现出积极财政政策持续发力、提质增效的政策导向,为地方基础设施建设与民生工程筑牢资金底盘。
二、券商融资潮:44家上市券商年内发债244只,融资总额突破5400亿元
在市场利率持续处于低位的环境下,上市券商迎来一波集中 “补血” 热潮,大规模发行债券补充中长期资本,支撑重资本业务扩张。
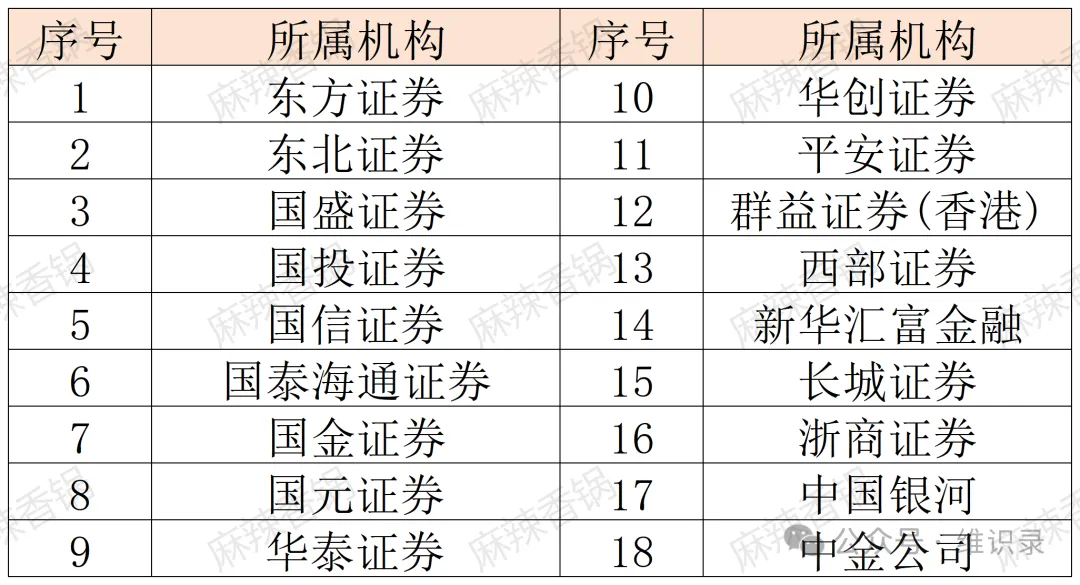
根据沪深交易所、巨潮资讯网发行公告统计(不含银行间市场短期融资券),截至10月31日,2026年以来已有44家A股上市券商(含旗下证券子公司)完成债券发行,累计发行债券244只,合计发行金额高达5466.80亿元。
本轮券商发债热潮有着清晰的市场逻辑。第一,低利率窗口锁定低成本长期资金。当前债券市场融资成本维持低位,券商抢抓时间窗口发行中长期公司债,有效压低整体负债成本,优化债务期限结构,规避未来利率上行带来的财务压力。第二,重资本业务扩张催生资本补充需求。两融业务、股票做市、衍生品交易、自营投资等业务持续扩容,持续消耗券商净资本,只有通过发债拓宽长期资金来源,才能支撑业务持续扩张,做大资产规模。第三,行业竞争加剧,头部券商持续加大资本投入,巩固行业排名,中小券商也通过债券融资补齐资本短板,维持正常经营运转。
整体来看,券商债券融资规模大幅走高,反映出资本市场改革持续深化下,券商资本实力稳步提升,行业扩表进程稳步推进。后续随着券商持续落地债券发行计划,行业资本储备将进一步夯实,更好服务资本市场投融资业务。
三、信用债迎来分化:头部国企兑付平稳,城投信用事件多点频发
(一)优质主体如期履约,债市整体风险保持可控
市场关注度最高的珠海市属龙头国企华发集团,再度兑现兑付承诺,稳定市场信心。11月1日,华发集团发布付息公告,将按期完成 “19华发债” 当期利息支付;就在三天前的10月30日,公司已经公告足额兑付 “25珠华Y3” 利息。两笔利息合计约5500万元,全部按期履约,没有出现任何延期。
作为区域核心城投平台,华发集团连续按期兑付公开债利息,给市场吃下一颗定心丸。业内普遍评价,当前国内债市整体风险可控,核心城市市属国企现金流保持稳定,公开市场债券兑付保障力度充足,系统性信用风险基本不会出现。在一揽子化债政策持续落地的大背景下,各地优先保障公开市场债券本息兑付,守住不发生系统性风险的底线,信用债市场整体运行平稳。
(二)城投信用事件频发,分层分化趋势愈发明显
在整体平稳的大背景下,区县级城投主体流动性压力持续显现,近期逾期、展期、提前兑付、主动收购、项目终止等各类信用事件密集落地,城投信用分层进一步加剧,多条最新公告值得重点关注:
- 债务协商展期:云岩贵中集团债务逾期1.3亿元,正在推进展期谈判
。该主体出现1.3亿元债务逾期,目前正与金融机构积极沟通,协商债务展期方案,缓解短期流动性压力。区县级平台财政财力偏弱,项目回款不及预期,短期资金周转紧张,是本轮逾期发生的核心原因。 - 主动提前兑付:泗阳佳鼎实业拟全额提前兑付存量债券
。公司公告计划提前兑付 “20泗阳债/20泗阳佳鼎债”,兑付净价定为 41.1499元/张。主动提前兑付体现出主体主动压降存量债务、优化负债结构的意愿,一定程度上维护了区域信用口碑。 - 主动收购债券:湖南临港开发投资启动存量债收购工作
。公司对 “24湖南临港 MTN001” 开展要约收购,最终确定收购面额达到6.4亿元。通过场内收购存量债券,减少存续债务规模,降低后续付息还本压力,成为当前城投化解存量债务的主流手段之一。 - 逾期票据完成化解:西安航天城投资发展集团兑付全部逾期票据
。中证鹏元最新跟踪公告显示,该集团及其下属子公司此前存在多笔被执行事项,此前合计5988.46万元的逾期票据已经全部完成兑付,短期票据风险顺利出清,信用风险得到缓释。 - 债券项目终止审核:天津公交集团4亿元低碳转型公司债止步交易所审核
。深交所正式终止审核天津市公共交通集团(控股)有限公司4亿元低碳转型挂钩公司债项目。债券发行审核终止,意味着企业本轮融资计划暂时落空,后续融资渠道收紧,会进一步加剧企业流动性压力。
综合来看,当前城投债市场已经彻底告别 “无风险” 时代,信用分化成为长期主线。省会城市、地级市核心国企兑付稳定性强;而财政自给率偏低、债务负担较重的区县平台,容易出现短期流动性紧张,债务协商、债券收购、融资受阻等事件会持续增多。投资人需要进一步下沉主体资质,规避弱资质区县级城投,把资金投向现金流稳定、财政支撑力度强的核心平台。
四、后市展望:财政融资保持高景气,信用投资坚守资质底线
展望后续债市运行走势,两大主线将持续主导市场格局:
第一,政府债券发行进入收尾阶段,积极财政持续发力。剩余专项债额度将在年内完成发行,资金快速落地形成投资增量,托底宏观经济。低利率环境不变,利率债配置价值仍有支撑,机构配置需求保持旺盛。
第二,信用市场继续维持 “强主体稳、弱主体紧” 的分化格局。市级以上核心城投、大型国企兑付保障充足,信用风险保持低位;区县级弱资质城投仍将持续面临融资收紧、回款放缓的压力,局部流动性风险仍会零星暴露。与此同时,越来越多城投企业会采用提前兑付、要约收购、债务展期等方式化解存量债务,信用处置手段更加多元化。
对于债券投资者而言,在把握利率债政策红利的同时,信用投资必须坚持 “择优而投”,严控弱资质区县城投的下沉力度,优先选择经济财政实力强、公开市场履约记录良好的平台,规避流动性承压、融资渠道收紧的主体,守住信用投资底线。
结语
前10个月债市呈现 “财政融资提速、券商大举发债、信用分层加剧” 三大特征。专项债稳步落地保障稳投资政策落地,券商发债夯实行业资本实力;信用端头部国企兑付平稳,守住市场基本盘,部分区县城投流动性压力显现,信用分层进一步固化。随着年末临近,债券发行进入收官期,城投债务兑付迎来集中窗口,后续需要持续跟踪弱资质主体现金流变化,把握结构性投资机会,防范局部信用风险。