研报速递
- 1
1949—1985 统购统销:没有「上网电价」这个概念,全国一个价,代价是长期缺电 - 2
1985—2002 集资办电:独立上网电价诞生,一厂一价,钱进来了、价格也乱了 - 3
2002—2015 厂网分开:把「既当买家又当卖家」的手掰开,2004 年标杆电价终结一厂一价 - 4
2015 年之后的两次放开:9 号文放开发电售电,1439 号文全面入市,136 号文把新能源也交给市场 - 5
两条暗线:售电公司从「一照难求」到批量清退,负电价从「异常」变成「常态」
七十多年,中国电价只做了一件事:把「一个价格」拆开。
从全国一个数,拆成四个环节:发电、输配、售电、用电。再把一天拆成九十六个时刻,每个时刻一个价,每个节点一个价。
每拆一次,价格就多带一层信息;多带一层信息,就多一分配置效率。
这就是电价改革的全部逻辑。
很多人习惯把它讲成一个「涨还是降」的故事,那是看错了。真正的故事是:这个价格里,到底被装进了多少东西。
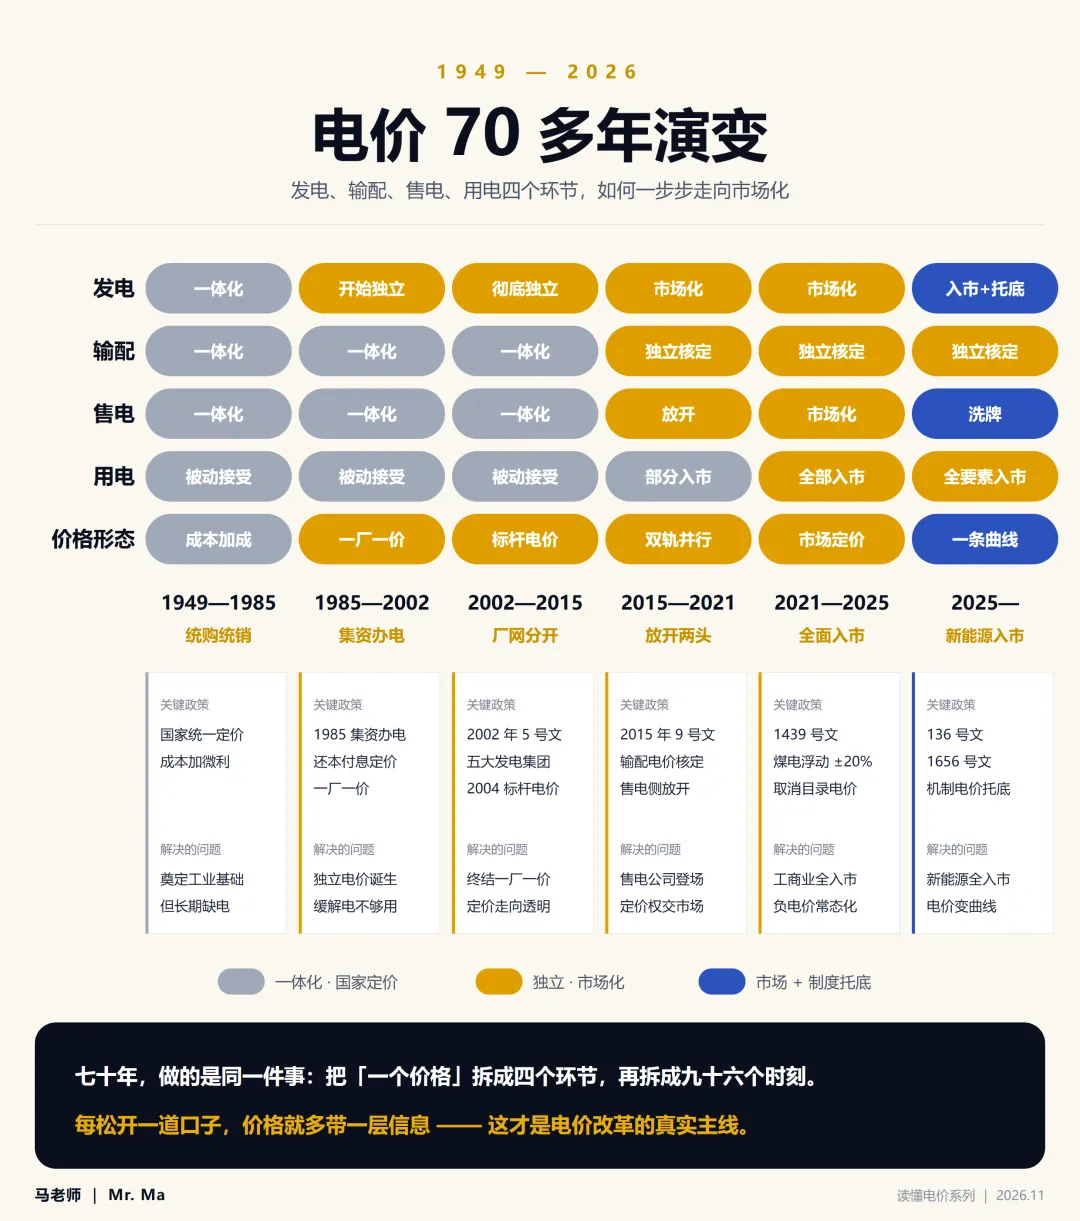
先看全景,再拆细节。下面按顺序讲六个阶段,每个阶段回答同一个问题:这一步,往价格里多装了什么东西。
发电、输配、售电、用电全链条由国家统一管理,电价按「成本 + 微利」核定,长期偏低。
这套体系把工业基础搭起来了,代价也很直接:投资全靠国家,电价覆盖不了建设成本,电力建设跟不上需求,全国性缺电一直没解决。
那个年代过来的人都有停电的记忆。工厂「开三停四」,居民区轮流拉闸,这些不是新闻,是日常。
注意一个容易被忽略的事实:这个阶段根本不存在「上网电价」这个概念。电厂是电网的一个车间,电网是部委的一个司局,钱在系统内部划转,价格只用于核算,不用于交易。
1985 年,国务院出台《关于鼓励集资办电和实行多种电价的暂行规定》,核心是两句话:谁投资、谁受益;新电厂按「还本付息 + 合理利润」定价。
这是中国第一次有了独立的上网电价——电价不再是一个数,而是一厂一价。每一台机组、每一笔贷款、每一个投产年份,都可以对应一个不同的价格。
社会资本涌进来,缺电很快缓解。这是制度放开最直接的一次见效:给了一个价,钱就来了。
代价也很清楚:电价种类迅速膨胀,一个省能出几十种价格,管理复杂,寻租空间也跟着上来了。同一张电网上,隔壁厂的度电价格可能比你高三分钱,理由只是一份当年签的协议。
新电厂独立了,老电厂还攥在电网手里——电网既是买家又是卖家,价格怎么可能透明。
2002 年,国发〔2002〕5 号文《电力体制改革方案》落地:电网手里的电厂全部剥离,重组为五大发电集团,电网只负责输配。
这一步解决的是「定价不透明」。但光分开还不够——分开了还是政府一家一家核价,效率依然低。于是 2004 年起推行标杆上网电价:同一区域、同类型机组,统一价格。
一厂一价的历史到这里结束。价格第一次从「个案谈判」变成了「规则适用」——你落在哪个区域、上的什么机组,价格就是那个数,不用谈。
厂网分开了,电价还是政府定的标杆价——该涨不涨、该跌不跌。煤价涨了电厂亏,煤价跌了用户没感觉。
2015 年 3 月,中发〔2015〕9 号文下发,核心八个字:管住中间,放开两头。电网只收固定的「过路费」(输配电价独立核定),发电侧和售电侧交给市场。
这一年,售电公司登上舞台。从 2016 年起,社会资本可以注册售电公司,从电厂批发、向用户零售。用电量大的企业也可以直接跟电厂谈价,不用再按固定价交。
这是「中间」和「两头」第一次被明确切开:输配电价是管制价,发电价和售电价是市场价。管制的部分求稳,市场的部分求活。
新能源占比越来越高,系统越来越复杂,只有完整的市场机制才配得过来。
2021 年 10 月,发改价格〔2021〕1439 号文:煤电全部进入市场,上网电价上下浮动原则上不超过 20%,高耗能企业不受 20% 限制;取消工商业目录电价。所有工商业用户都要进市场买电。
目录电价取消,意味着「照着文件交钱」这件事在工商业侧彻底结束了。价格第一次对所有工商业用户都变成了「谈出来的」,而不是「发给你的」。
同一条时间线上,另一件事悄悄发生了:2019 年山东现货市场首次出现负电价(−0.04 元/度),2023 年「五一」连续 21 小时负电价。电价第一次可以是负数。
这不是故障,是价格在说话:中午电太多了,多到要倒贴钱请人用掉。
2025 年 2 月,发改价格〔2025〕136 号文:新能源上网电量原则上全部进入市场,2025 年 6 月 1 日划分存量与增量,增量项目通过竞价形成机制电价(差价合约)。新能源从「保障性收购」变成「市场交易 + 政策托底」。
2025 年 12 月,发改能源规〔2025〕1656 号文《电力中长期市场基本规则》:自 2026 年 3 月 1 日起,对直接参与市场交易的经营主体,不再人为规定分时电价水平和时段。
两件事叠起来,电价从「一个数」变成了「一条曲线」——一天 96 个价格点,还分节点位置。
2026 年 1 月 1 日,河北南网率先对市场化零售用户全面取消行政峰谷分时电价,改执行现货 24 小时价格曲线。上半年数据:光伏结算213.76 元/兆瓦时,风电 338—375,独立储能 430—439。同样一度电,光伏只值储能的一半。
差在哪?不在发电技术,在时间坐标。光伏发电的时刻,恰好是电价最低的时刻。
六个阶段看的是制度怎么改。但制度改得对不对,要看市场里的主体活得怎么样。
有两条暗线,正好能当温度计。
2015 年 9 号文放开售电侧,本意是让「卖电」也变成一个竞争性行业。头几年确实热闹:一张售电牌照被资本追捧,壳公司都能卖出价钱。
为什么会这样?批零倒挂。
广东最典型:年度长协均价 372 元/兆瓦时,2026 年 4 月现货日前均价冲到 678 元/兆瓦时,售电公司高价买、低价卖,每度亏 0.23—0.30 元。
广西 2026 年一季度,146 家售电公司合计亏损 6.45 亿元,平均每家亏 442 万。安徽单月亏损超 1.1 亿。
行业度电利润从 2023 年的 0.018 元降到 2025 年的 0.009 元——从「薄」变成「极薄」。
政策方向已经明确:2026 年 9 月《售电公司管理办法(征求意见稿)》,推动售电公司从「价差套利」转向「服务增值」。
翻译一下这句话:靠信息差赚钱的时代结束了,靠能力赚钱的时代还没完全开始。
能活下来的,不是手里有牌照的中间商,是能替用户管成本、控风险的人。
第二个温度计是负电价。它比售电公司的生死更直白:负电价出现的频率,直接反映新能源装机和调节能力之间的缺口有多大。
从单点到多省,从短时到长时,从「意外」到「规则内」。最后这一行最关键:辽宁给负电价设了一个申报下限,等于承认它是市场的一部分,而不是要消灭的故障。
国家能源局的说法很克制:「负电价既是供需时段性不平衡的体现,也是新能源消纳通过现货价格的直接反映。随着新能源全面入市,负电价有可能会更频繁出现。」
翻译一下:这不是要修的 bug,这是要适应的 feature。
负电价不是新能源的失败,是新能源装得太多、系统没跟上。它出现得越多,储能、可调负荷、需求响应的价值就越高。
七十年前,全国一个电价,因为它只需要传递一个信息:国家定多少钱。
今天,一天九十六个价格,因为它要传递的信息太多了:什么时候稀缺、什么地方堵了、哪台机组该开机、哪个用户该挪负荷。
价格里装了多少信息,决定了这个系统能跑多快。
所以电价改革从来不是「涨还是降」的问题,是「价格里到底装了多少信息」的问题。
七十年六个阶段,每一阶段都在往这个价格里多装一点东西。
装到今天,它终于成了一条曲线。
而这条曲线,现在正在给每一块屋顶、每一台风机、每一个储能柜重新定价。
1985:《关于鼓励集资办电和实行多种电价的暂行规定》,确立「还本付息 + 合理利润」定价原则,中国独立上网电价由此诞生。
2002:国发〔2002〕5 号《电力体制改革方案》,厂网分开、重组五大发电集团;2004 年起推行标杆上网电价。
2015:中发〔2015〕9 号《关于进一步深化电力体制改革的若干意见》,「管住中间、放开两头」;2016 年起售电公司注册放开。
2021:发改价格〔2021〕1439 号《关于进一步深化燃煤发电上网电价市场化改革的通知》,煤电全部入市、浮动原则上不超过 20%、取消工商业目录电价。
2025:发改价格〔2025〕136 号《关于深化新能源上网电价市场化改革 促进新能源高质量发展的通知》,新能源全面入市、机制电价(差价合约);发改能源规〔2025〕1656 号《电力中长期市场基本规则》(2025-12-17 印发,2026-03-01 施行),不再人为规定分时电价水平和时段。
河北南网:2026-01-01 起对市场化零售用户取消行政峰谷分时电价,执行现货 24 小时价格曲线;2026 年上半年结算电价(光伏 213.76、风电 338—375、独立储能 430—439 元/兆瓦时)来源为河北电力交易中心公开信息。
售电公司:全国注册与注销数据、广东长协与现货价格、广西与安徽亏损数据,来源为各省电力交易中心及行业公开披露。
负电价:山东、浙江、蒙西、四川、辽宁等地现货市场公开信息;国家能源局 2026 年 1 月新闻发布会表述。
口径提醒:文中所有电价、结算电价均为含税价(含增值税);机制电价(集中式竞价)与分布式余电托底价不是一个口径,本文不互相套用。