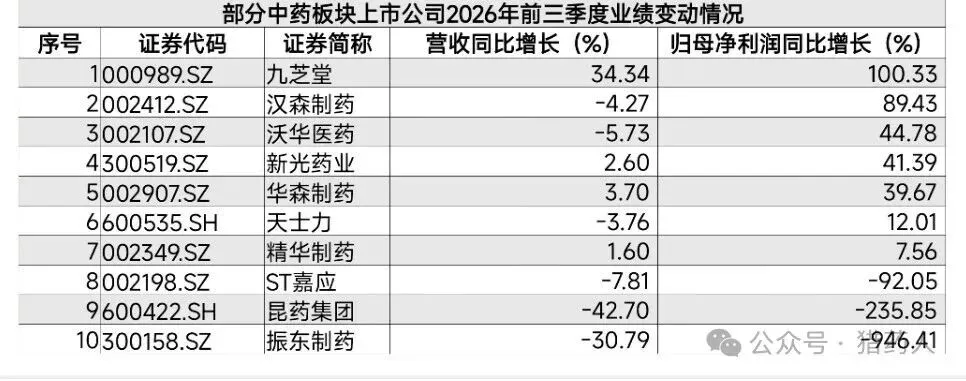
【研报】2026年前三季度上市中药企业营收分析报告数据口径说明:截至2026年10月27日,中药板块68家上市公司中已有23家披露前三季度业绩,以下营收与利润分析以这23家已披露样本为核心依据;中药创新药销售部分结合已披露样本及以岭药业、康缘药业、方盛制药等公司三季报与公开交流信息,其中方盛制药等个案不完全限于23家样本。部分头部企业完整前三季度数据在公开披露中尚不完整,涉及之处以可得数据为限。一、整体格局:超六成样本“双降”,分化程度近年罕见2026年前三季度,中药板块交出的是一份高度分化的成绩单。已披露业绩的23家公司中,营收与归母净利润均同比增长的仅有5家,占比约22%;营收净利双降的高达14家,占比超六成;另有部分企业呈现“增利不增收”的中间状态。这意味着,在已披露样本中,每5家中药上市公司就有约3家同时面临收入收缩与利润下滑的双重压力,行业景气的下行面显著大于上行面。从营收规模的绝对梯队看,已披露数据中,白云山以648.2亿元居首(+3.16%),云南白药322.57亿元(+5.23%),华润三九214.10亿元(-2.62%),三者构成第一梯队;以岭药业59.68亿元(+1.72%)、天士力60.74亿元(-3.76%)、东阿阿胶49.40亿元(+3.65%)等处于第二梯队;羚锐制药31.39亿元(+3.24%)、马应龙29.61亿元(+4.36%)等为中型体量的稳健代表。值得注意的是,营收规模与增速之间并无正相关——体量最大的三家中,两家实现正增长,一家微降;而体量中等的企业中,既有九芝堂式的高速增长,也有昆药集团式的剧烈收缩。更值得关注的是,收入端的分化并非单纯的“多与少”之分,而是存量品种周期、渠道调整节奏与创新品种接续能力三者叠加的结果。前两者决定短期收入斜率,后者决定收入压力是周期性还是结构性。这一判断将在后文创新药销售部分进一步展开。二、增长阵营:路径清晰,但可持续性需甄别实现营收正增长的企业大致可归为三类,其增长质量存在实质差异。第一类:品种与品牌驱动的内生增长。 云南白药前三季度营收+5.23%,且单Q3收入增速加快至+10.38%,在体量基数极大的条件下维持正增长,反映其健康品与药品工业端的韧性。东阿阿胶营收+3.65%、归母净利润+4.39%,在消费偏弱环境中稳住了阿胶核心品类的终端基本盘。羚锐制药营收+3.24%,归母净利润+10.43%,利润弹性来自费用率下降,但其核心贴膏剂的终端动销仍需在Q4进一步验证。第二类:低基数或经营调整后的修复性增长。 九芝堂营收+34.34%、归母净利润+100.33%,增速在板块中居首,但其增长含有低基数与经营调整的贡献,不宜简单线性外推。新光药业(营收+2.60%、净利+41.39%)、华森制药(营收+3.70%、净利+39.67%)亦属于利润弹性大于收入弹性的修复型增长。第三类:“增利不增收”的降本驱动型。 粤万年青营收-7.03%、净利+136.94%,汉森制药营收-4.27%、净利+89.43%,沃华医药营收-5.73%、净利+44.78%,天士力营收-3.76%、净利+12.01%(扣非+34.96%)。这类企业的利润改善主要来自费用压缩、成本管控或非经营性因素,收入端尚未企稳,增长的可持续性取决于后续收入能否跟上。此外,以岭药业营收+1.72%、归母净利润+12.06%,属于“收入微增、利润改善”的中间形态。其收入正增长并非来自呼吸品类——该品类仍在收缩——而是心脑血管基本盘增长10%—20%与创新品种边际增量共同对冲的结果。这类企业的增长质量,取决于创新品种能否从“边际贡献”逐步走向“结构支撑”。三、承压阵营:渠道去库存与需求回落形成共振双降阵营中,既有华润三九、太极集团、昆药集团等知名企业,也有振东制药、ST嘉应等下滑幅度更大的个案。归纳其成因,三条线索最为突出。线索一:呼吸道品类的高基数效应消退。 华润三九前三季度营收-2.62%、归母净利润-8.30%,公司在三季报中明确指出,2026年前三季度流感和呼吸道疾病发病率回落至正常水平,呼吸品类市场收缩,直接拖累CHC业务。太极集团营收-11.27%、归母净利润-84.50%,呼吸品类调整是重要拖累之一。2025年同期的高基数,是理解2026年增速回落的关键背景。线索二:零售药店渠道进入去库存周期。 药店行业低速增长叠加渠道主动去库存,终端动销偏弱,使OTC依赖度较高的企业普遍承压。奇正藏药营收-12.02%,恩威医药、华润江中(营收-9.24%)的OTC业务均增长乏力。有药企在三季报中坦言,零售终端格局加速重塑,前期对行业趋势研判不足、营销模式变革落地存在偏差,综合导致营收下降。线索三:渠道与营销体系改革的短期阵痛。 昆药集团是本期最极端的案例:营收-42.70%,归母净利润转亏-3.66亿元,扣非亏损4.36亿元。公司自述零售终端格局加速重塑,叠加前期趋势研判不足、销售模式变革落地不及预期,收入大幅收缩后,减值准备计提进一步放大了亏损。奇正藏药、ST百灵同样处于销售模式与价格体系的重构期,短期出货节奏受到压制。这类下滑的根源在企业自身的经营调整,修复节奏取决于改革何时落地见效,而非行业性的需求波动。上述三类承压企业的共同特征是:存量品种占比高、创新品种尚未形成可辨识的收入对冲。 这并不意味着它们没有创新管线,而是说在三季报的收入表上,创新药尚不足以改变存量周期的主导地位。四、成本端:中药材降价周期开启,毛利率修复正在兑现,但传导不均2026年前三季度一个不应被收入下滑掩盖的积极变化,是中药材价格从2024—2025年高位回落,部分企业的毛利率已开始修复。以岭药业是成本红利兑现的典型样本:前三季度营业成本同比下降7.36%,综合毛利率从上年同期的60.53%抬升至64.05%,提升3.52个百分点,Q3单季毛利率进一步升至66.34%。其核心品种原料覆盖黄芪、人参、连翘、金银花等大宗药材,龙头企业的库存周期先于中小厂商将降价效应反映到报表中。贵细药材的降幅更为剧烈。天然牛黄市场价格从2025年7月的170万元/公斤降至2026年8月底的55万元/公斤,降幅达68%,同仁堂Q2综合毛利率已同比提升0.42个百分点,高价库存出清后,低成本新货将逐步改善毛利率。片仔癀受益于天然牛黄进口渠道放开,核心原料成本自四季度以来累计下降69%,上半年综合毛利率较2025年末提升超8个百分点。但成本红利的分布并不均匀。马应龙前三季度毛利率仍同比下降3.33个百分点至45.75%,说明产品结构变化或细分品类原料成本压力可以抵消大盘降价的效果。云南白药Q3毛利率27.17%,同比亦下降1.09个百分点。这意味着,中药材降价对毛利率的推升作用,高度取决于企业的原料结构、库存管理节奏和产品定价能力,不能将其视为板块性的普惠利好。成本端修复与创新药销售之间存在一条间接联系:高毛利创新品种收入占比提升,会改善综合毛利率的结构性中枢;而中药材降价更多影响存量品种的短期毛利率。 前者是结构变量,后者是周期变量,二者在报表上同向叠加时,容易高估利润修复的可持续性。五、政策变量:基药目录与集采正在重塑院内市场的竞争逻辑收入端的短期承压之下,政策正在为中期格局埋下分化的种子,但其效果在三季报中尚未充分体现。2026版基药目录于7月9日发布、9月1日施行,共收录中成药318种,新增48种,其中约37个为独家(专利)品种,享受医保甲类倾斜报销和各级公立医疗机构优先配备的政策红利。以岭药业有6个专利中药进入目录,包括新入选的解郁除烦胶囊(本次新增中成药中唯一一款1.1类创新中药);康缘药业新增2个中成药(含独家品种散结镇痛)。但基药放量需待公立医疗机构在目录施行后两个月内完成用药目录调整,真正的基层采购要到Q4乃至2027年才会反映到收入端。集采端,第四批全国中成药联盟集采已于2026年4月落地,纳入89个品种,首次覆盖OTC非处方药及进口中成药,采购周期延长至2028年末。集采对营收的影响是双向的:中标企业以价换量,收入弹性取决于放量幅度能否覆盖降价;未中标或院外占比高的企业则面临院内渠道的挤出。对于济川药业等消化类产品经历集采出清的企业而言,集采影响的“斜率”正在变化——消化类前三季度营收-51.67%,但单Q3收入已转正(+10.62%),提示部分企业的集采冲击可能正在接近尾部。政策变量对创新药的意义需要单独展开:基药目录首次将创新药纳入遴选范围,医保端允许创新药在获批前提前申报,审评端“三结合”原则制度化——制度通道正在打通,但销售兑现存在明确时滞。这构成下一章的分析主题。六、中药创新药销售:收入体量尚小,但边际增速与结构意义正在上升中药创新药在前三季度报表中的绝对贡献仍然有限,但它正在成为区分企业之间“收入质量”的关键变量。已披露样本中,以岭药业、康缘药业、方盛制药等创新中药布局较早的企业,创新品种的收入增速普遍快于整体营收增速,部分品种已进入明确的放量通道;但就板块整体而言,创新药尚不足以扭转收入端的分化格局,其更重要的作用是为2027年的收入结构切换提供可见的路径。(一)以岭药业:基药身份催化新药放量,创新品种已形成可辨识的收入贡献以岭药业是前三季度中药创新药销售最值得拆解的样本。公司前三季度营收59.68亿元(+1.72%),在呼吸品类高基数回落、心脑血管基本盘承压的背景下维持正增长,创新品种的边际拉动不可忽视。新入基药品种的销售体量已初步成形。 解郁除烦胶囊(1.1类创新中药,本次基药目录新增中成药中唯一一款1类创新中药)与益肾养心丸合计前三季度收入近2亿元。考虑到解郁除烦9月1日才随新版基药目录正式施行,这近2亿元的收入主要来自基药身份落地之前的存量销售与医保乙类渠道,基药放量的增量尚未在报表中充分体现。公司在调研中明确,基药身份“将有利于提升产品覆盖”,而公立医疗机构用药目录调整的截止时点指向10月底,真正的基层采购要到Q4才开始反映。更早上市的创新品种正在接力。 通络明目、芪防鼻通、苯胺洛芬前三季度收入体量尚小,但机构预计全年各自有望达到2000万至3000万元。这一量级单独看并不显著,但其增速斜率值得关注——通络明目等品种处于“陆续放量”阶段,芪防鼻通片2025年获批后首个完整销售年度即进入千万级,说明以岭的创新品种从获批到商业化的周期正在缩短。心脑血管基本盘与新药之间存在一定的对冲关系。 前三季度心脑血管产品在学术推广深化及竞品受损的背景下增长10%—20%,而呼吸品类仍在收缩。这意味着以岭当前的增长结构是“心脑血管托底、新药提供边际增量”,而非创新药单独驱动。研发投入强度维持在7.52%,管线中芪桂络痹通片(类风湿性关节炎)、小儿连花清感颗粒已申报新药获受理,络痹通、小儿连花清感等中药新药密集报产,创新转化的节奏在Q4及2027年仍有延续性。(二)康缘药业:创新管线最厚,但销售放量的节奏慢于管线兑现的速度康缘药业前三季度营收24.2亿元(+3%),工业收入23.7亿元(+2%),单Q3增速提升至+9%。与以岭不同,康缘的创新中药销售更多体现为“存量品种的集采与基药变量”,而非新上市品种的纯增量。银杏二萜的集采执行是观察创新中药院内放量的关键窗口。 注射剂(热毒宁、银杏二萜等)前三季度收入8.1亿元(+5%),增速较上半年的+24%明显放缓,主因银杏二萜所在的第四批国采各地执行进度偏慢。价格降幅约20%,各地9—10月陆续落地,这意味着Q4起将进入“降价后放量”的验证期。集采对创新中药的营收影响并非简单的线性减项:若放量幅度能够覆盖20%的降价,收入端仍可维持正增长;若放量不及预期,则集采将在Q4对创新品种形成实质性拖累。散结镇痛胶囊的基药增量属于“成熟品种的二次放量”。 散结镇痛(子宫内膜异位症)是已具备一定销售规模的成熟口服品种,此次以独家身份新入基药目录,与解郁除烦“新药首次获得基层通道”的逻辑不同——散结镇痛的基药红利更多来自入院提速和基层配备考核的推动,而非从零到一的渠道开辟。口服制剂前三季度收入14.1亿元(+3%),由上半年的同比下滑8%转为正增长,新零售/OTC/BD渠道对口服品种的拉动已经显现,基药放量将在Q4叠加在这一修复趋势之上。从管线厚度看,康缘有4款创新中药处于NDA阶段(六味地黄苷糖片、苏辛通窍颗粒、双鱼颗粒、热毒宁颗粒),6款1.1类创新中药获批临床,是中药板块中创新储备最密集的企业之一。但管线厚度与当期销售之间的时滞客观存在:NDA品种最早也要到2027年才能形成有意义的收入贡献,Q4及全年的创新中药销售仍将主要由银杏二萜的集采放量和散结镇痛的基药入院节奏决定。(三)方盛制药:创新品种收入占比最高,院外渠道绕开了集采与院内准入的双重摩擦方盛制药提供了一个不同的样本:中药创新药收入占比已提升至12.76%,在前三季度已披露企业中最高。其核心逻辑在于,创新品种主要依靠院外市场与学术推广驱动,不受集采价格约束,从而保留了较高的利润率空间。三款已上市创新药构成了跨治疗领域的梯队:玄七健骨片(2021年获批,骨骼肌肉系统)处于快速放量阶段;小儿荆杏止咳颗粒(2019年获批,儿科呼吸)成人适应症补充申请已提交,若获批将打开市场空间;养血祛风止痛颗粒(2025年获批,神经内科,国内首个频发性紧张型头痛中药创新药)已纳入2025版医保并进入专家共识,市场导入顺利。集采出清后综合毛利率升至75.8%,也从侧面印证了高毛利创新品种占比提升对盈利结构的改善作用。方盛的路径说明,中药创新药的销售放量并不必然依赖院内基药通道。对于在集采中已完成价格出清、且创新品种具备院外支付能力的企业而言,基药目录的增量是“锦上添花”而非“雪中送炭”;但对于院内处方依赖度高的创新品种,基药身份仍然是决定放量斜率的核心变量。(四)政策闭环正在成形,但销售端的兑现存在明确时滞2026年中药创新药的政策环境发生了质的变化,但三季报显示,政策红利向销售收入的传导仍处于早期。审评端,“中医药理论、人用经验、临床试验”三结合原则在2026年1月新修订的《药品管理法实施条例》中首次以行政法规形式制度化,临床价值明显的创新中药可走优先审评通道。供给端的扩张是确定的:2026年以来国家药监局已批准23款中药新药上市。支付与准入端的闭环更为关键。2026版基药目录首次将创新药纳入遴选范围,16种创新药最终调入,其中包括中成药1种(即以岭的解郁除烦胶囊)。基药目录的功能是“基层配不配备”,与医保目录“能不能报销”形成互补,国家医保局同时明确创新药可在获批前提前申报医保,并推动医保与商保“双目录”联动。从制度设计上,中药创新药从上市到基层放量的通道已经打通。但三季报揭示的现实是:制度通道的打通不等于销售收入的即时兑现。 基药目录9月1日施行,公立医疗机构用药目录调整截止10月底,真正的采购放量最早在Q4开始体现,对全年营收的贡献极为有限。以岭的解郁除烦、康缘的散结镇痛,其基药增量在2026年全年维度上都难以成为收入增长的主要驱动力;更合理的观察窗口是2027年上半年——届时基药配备考核(品种占比、使用量占比、金额占比、处方占比纳入绩效评估)的实质性压力才会转化为终端采购行为。(五)创新药销售对整体营收分析的含义将中药创新药纳入前述营收分化的框架后,一个更清晰的判断浮现出来:中药板块当前的分化,在收入层面是“存量品种的渠道与需求周期”的分化,在结构层面则是“创新品种能否接续”的分化。 华润三九、太极集团等企业的收入下滑,根源在存量呼吸品类的高基数与药店去库存;昆药集团、奇正藏药的收缩,根源在渠道改革对存量出货节奏的冲击。这些企业的创新管线在三季报中几乎不构成有意义的收入对冲。而以岭、方盛之所以能在整体承压的环境中维持营收正增长或结构改善,创新品种的边际贡献是必要条件之一,尽管尚非充分条件。这也意味着,对中药企业营收质量的评估需要增加一个维度:创新药收入占比及其增速,正在成为区分“周期性收缩”与“结构性收缩”的标尺。 存量品种的下滑如果是周期性的(如呼吸道高基数、药店去库存),在基数出清后有望自然修复;但如果一家企业在存量下滑的同时,创新品种未能形成可辨识的收入贡献,其收入端的压力就更可能具有持续性。已披露样本中,创新中药收入占比仍普遍低于15%,这意味着板块整体的“创新接续”尚处于早期,2026年前三季度的营收分化远未到由创新药来收敛的阶段。七、四季度及全年展望:收入企稳、利润修复与创新兑现的三重验证站在前三季度报表的基础上,对中药板块四季度的判断需要区分三个层次。第一,利润端的修复方向较为确定,但幅度取决于成本与费用的赛跑。 中药材降价对毛利率的传导在Q4将继续显现,以岭药业、同仁堂、片仔癀等原料成本敏感型企业的毛利率修复具备持续性。但需注意,部分企业的利润增长已在较大程度上依赖费用压缩,若收入端持续疲软,费用节流的空间将逐步收窄。创新品种收入占比提升对毛利率的结构性改善,则是比药材降价更慢、但更可持续的变量。第二,收入端能否企稳,是判断分化格局会收敛还是扩大的核心变量。 当前压制收入的三个因素——呼吸道高基数、药店去库存、渠道改革阵痛——在Q4将呈现不同走向:呼吸道品类的高基数效应在Q4同比维度上有望自然减轻;药店渠道库存的出清进度取决于终端动销的真实回暖,而非企业单方面的发货节奏;渠道改革类企业的收入拐点则高度个案化,昆药集团、奇正藏药等的调整周期难以在短期内结束。基药目录带来的院内增量在Q4开始体现,但体量上尚不足以对冲院外渠道的下行压力,其更重要的意义在于为2027年的院内市场格局定调。第三,创新药销售需要观察两个直接信号。 其一是以岭解郁除烦在基药目录落地后的首个完整采购季度出货情况,检验“新药+基药”通道的有效性;其二是康缘银杏二萜在集采价格执行后的放量斜率,检验“集采对创新中药是挤出还是以价换量”的方向。这两个信号的方向,将在相当程度上决定2027年中药创新药销售从“边际增量”走向“结构性支撑”的速度。综合来看,2026年前三季度中药板块的核心特征不是“整体下滑”,而是分化在收入、利润、成本、政策与创新五个维度上同时展开,且各维度的方向并不一致:收入收缩的企业中,有毛利率大幅改善的;利润增长的企业中,有收入尚未企稳的;体量最大的头部企业之间,增速方向也各不相同;创新药收入占比高的企业,收入压力更可能具有周期性,而创新接续不足的企业,收入压力更可能具有结构性。在这一格局下,单一维度的“增长”或“下滑”标签已不足以刻画企业的真实状态,收入企稳的可见度、毛利率修复的可持续性、基药/集采敞口的性质(增量还是挤出),以及创新品种能否形成可辨识的收入接续,共同构成了区分企业质地的关键坐标。风险提示:中药板块业绩受中药材价格波动、集采降价幅度、医保目录调整及零售渠道景气度影响较大,部分企业渠道改革的效果存在不确定性;中药创新药存在审批进度、医保准入、基药配备考核执行力度及商业化放量不及预期的风险;已披露样本仅23家,与板块全貌可能存在偏差,创新药部分个案数据不完全限于该样本。

 研报速递